Cổ phiếu đáng chú ý ngày 22/9: VPB, BSR, CTG
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu VPB, BSR và CTG.
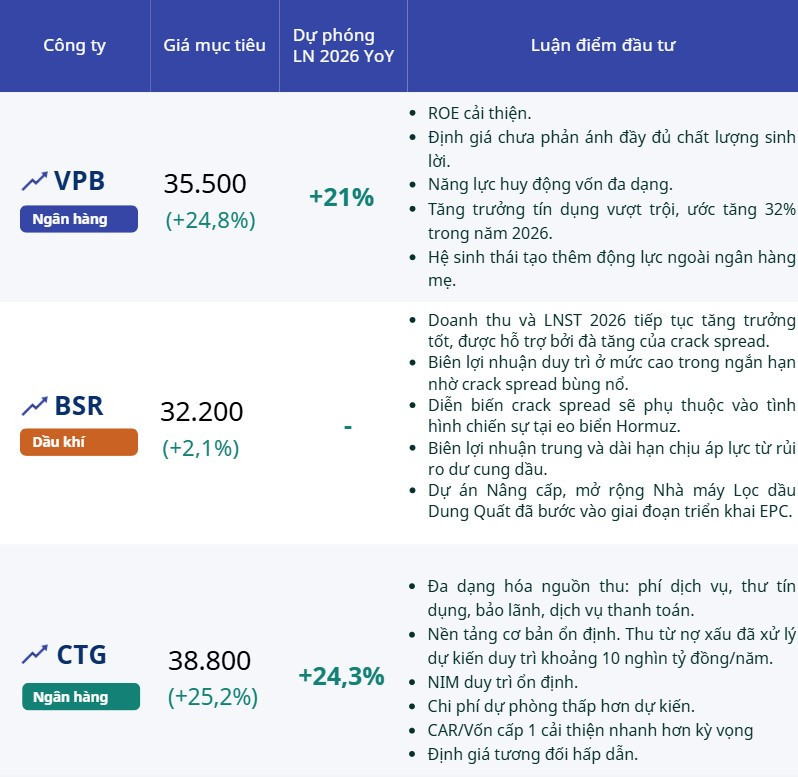
VPBank (VPB): Khuyến nghị KHẢ QUAN, giá mục tiêu 35.500 đồng/cp
Chứng khoán Kafi duy trì khuyến nghị KHẢ QUAN đối với cổ phiếu Ngân hàng TMCP Việt Nam Thịnh Vượng (HoSE: VPB), với giá mục tiêu 35.500 đồng/cp, tương ứng mức sinh lời kỳ vọng 24,8%.
Luận điểm chính đến từ khả năng sinh lời cải thiện, tăng trưởng tín dụng cao nhờ nền tảng vốn và nguồn huy động đa dạng, cùng sự đóng góp ngày càng lớn của các công ty trong hệ sinh thái VPBank.
Trong nửa đầu năm 2026, VPBank ghi nhận lợi nhuận trước thuế 18.880 tỷ đồng, tăng 68% so với cùng kỳ và hoàn thành khoảng 46% kế hoạch năm.
Tín dụng tăng 23% từ đầu năm, trong khi thu nhập ngoài lãi tăng 61%. Hiệu quả hoạt động cũng được cải thiện khi tỷ lệ chi phí trên thu nhập (CIR) giảm từ 24,4% xuống 22,4%.
Dù vậy, NIM giảm 22 điểm cơ bản xuống 5,4% do chi phí huy động tăng nhanh hơn lợi suất tài sản. Tỷ lệ LDR ở mức 84,5%, tiệm cận trần 85%, đặt ra yêu cầu VPBank phải tiếp tục đẩy mạnh huy động vốn để đáp ứng tốc độ mở rộng tín dụng.
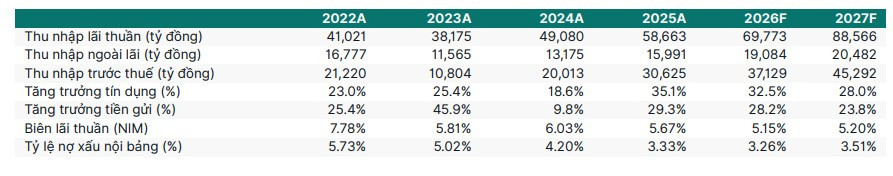
Kafi dự báo tín dụng VPBank tăng 32,5% trong năm 2026 và 28% năm 2027. Ngân hàng cũng có lợi thế từ khả năng tiếp cận nhiều nguồn vốn khác nhau. Trong nửa đầu năm, VPBank đã huy động thành công khoản vay quốc tế 1,44 tỷ USD và duy trì CAR ở mức 13%.
Bên cạnh ngân hàng mẹ, hệ sinh thái được kỳ vọng đóng góp ngày càng lớn vào kết quả kinh doanh. Lợi nhuận trước thuế nửa đầu năm của VPBankS và OPES đều tăng gần 3 lần so với cùng kỳ, trong khi GPBank ghi nhận hơn 730 tỷ đồng lợi nhuận trước thuế trong quá trình tái cấu trúc.
Việc VPBankS niêm yết cũng được kỳ vọng giúp thị trường có thêm cơ sở định giá các mảng kinh doanh ngoài ngân hàng mẹ.
Về định giá, VPB đang giao dịch ở mức P/B dự phóng 2026 khoảng 1,18 lần, thấp hơn mức 1,42 lần của ngành. Kafi dự báo ROE duy trì khoảng 15-16% trong giai đoạn 2026-2027.
Việc cổ phiếu được bổ sung vào FTSE Global All Cap và dòng vốn thụ động trong kỳ cơ cấu tháng 9/2026 cũng được đánh giá là yếu tố có thể hỗ trợ định giá.
Rủi ro cần theo dõi nằm ở chất lượng tài sản. Tỷ lệ nợ xấu nội bảng cuối tháng 6 ở mức 3,28%, trong khi tỷ lệ bao phủ nợ xấu đạt 56,2%.
Kafi lưu ý nợ xấu tuyệt đối, nợ cần chú ý và dư nợ bất động sản đều gia tăng, do đó áp lực tín dụng có thể xuất hiện với độ trễ sau giai đoạn tăng trưởng dư nợ nhanh.
Lọc hóa dầu Bình Sơn (BSR): Khuyến nghị MUA, giá mục tiêu 32.200 đồng/cp
KBSV khuyến nghị MUA đối với cổ phiếu CTCP Lọc hóa dầu Bình Sơn (HoSE: BSR), với giá mục tiêu 32.200 đồng/cp. So với thị giá hiện tại, dư địa tăng chỉ còn khoảng 2,1%, cho thấy cổ phiếu BSR đã tiến sát mức định giá mục tiêu của công ty chứng khoán này.
Triển vọng ngắn hạn của BSR được hỗ trợ đáng kể bởi mức crack spread cao trong bối cảnh nguồn cung dầu thô và sản phẩm lọc dầu bị gián đoạn.
Trong quý II/2026, doanh thu BSR đạt 58.716 tỷ đồng, tăng 60% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7.666 tỷ đồng, gấp hơn 9 lần cùng kỳ. Biên lợi nhuận gộp theo đó tăng mạnh từ 3% lên 15%.
Lũy kế 6 tháng, doanh thu đạt 104.636 tỷ đồng, tăng 52%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 15.931 tỷ đồng, cao gấp gần 13 lần cùng kỳ.
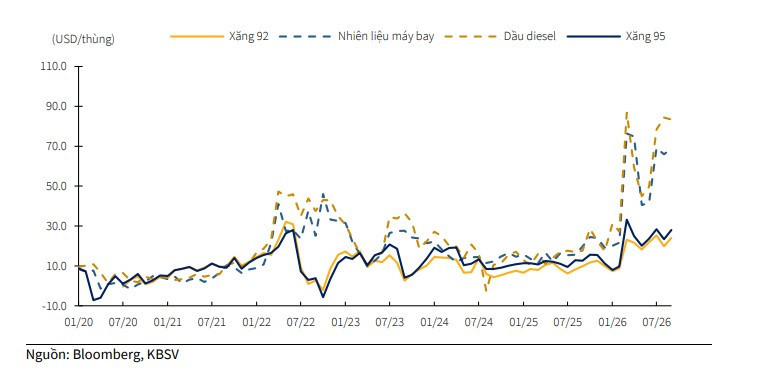
KBSV cho rằng kết quả này được hỗ trợ bởi crack spread của các sản phẩm lọc dầu chủ lực tăng mạnh khi nguồn cung thắt chặt. Giá dầu Brent tăng lên quanh 100 USD/thùng, trong khi crack spread tại châu Á duy trì ở vùng cao từ tháng 3.
BSR đồng thời có lợi thế khi đảm bảo được nguồn nguyên liệu đầu vào đến hết năm 2026. Doanh nghiệp đã nâng công suất vận hành Nhà máy Lọc dầu Dung Quất lên 124% công suất thiết kế nhằm tận dụng môi trường crack spread thuận lợi.
Với diễn biến trên, KBSV dự báo năm 2026, BSR có thể đạt 202.574 tỷ đồng doanh thu và 18.056 tỷ đồng lợi nhuận sau thuế thuộc cổ đông công ty mẹ, lần lượt tăng mạnh so với năm trước.
Một động lực dài hạn khác là dự án Nâng cấp, mở rộng Nhà máy Lọc dầu Dung Quất đã bước vào giai đoạn triển khai EPC. Dự án được kỳ vọng nâng cao năng lực chế biến và tạo dư địa tăng trưởng cho BSR sau khi hoàn thành.
Tuy nhiên, KBSV lưu ý mặt bằng crack spread cao hiện nay chủ yếu xuất phát từ tình trạng nguồn cung bị siết bởi yếu tố địa chính trị và khó duy trì lâu dài.
Trong trung và dài hạn, cán cân cung - cầu dầu toàn cầu có nguy cơ chuyển sang dư cung, kéo crack spread thu hẹp và gây áp lực lên biên lợi nhuận của BSR.
VietinBank (CTG): Khuyến nghị KHẢ QUAN, giá mục tiêu 38.800 đồng/cp
Chứng khoán SSI hạ khuyến nghị đối với cổ phiếu Ngân hàng TMCP Công Thương Việt Nam (HoSE: CTG) xuống KHẢ QUAN, với giá mục tiêu 12 tháng 38.800 đồng/cp, tương ứng tiềm năng tăng giá khoảng 25,2%.
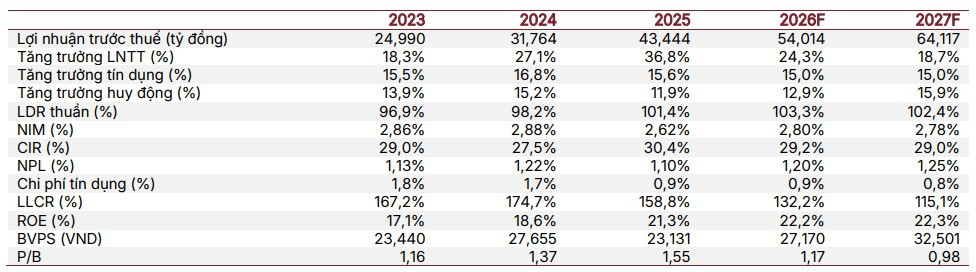
Theo SSI, nền tảng kinh doanh của VietinBank vẫn duy trì ổn định. Lợi nhuận trước thuế năm 2026 được dự báo đạt hơn 54.000 tỷ đồng, tăng 24,3% so với năm trước; sang năm 2027 có thể đạt hơn 64.100 tỷ đồng, tăng thêm 18,7%. NIM được dự báo duy trì quanh 2,8%, trong khi ROE ở mức trên 22%.
Kết quả quý II/2026 cũng vượt dự báo của SSI khi lợi nhuận trước thuế đạt 14.729 tỷ đồng, tăng 21,8% so với cùng kỳ. Thu nhập lãi thuần tăng 30,9%, thu nhập phí cải thiện mạnh, qua đó bù đắp cho chi phí dự phòng tăng 78,3%. Lũy kế nửa đầu năm, VietinBank đạt 25.868 tỷ đồng lợi nhuận trước thuế, tăng 36,7%.
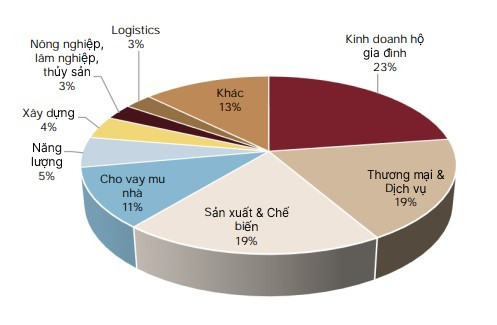
Tín dụng của ngân hàng tăng 5% từ đầu năm lên khoảng 2,09 triệu tỷ đồng. Trong quý II, VietinBank chuyển trọng tâm sang các khoản vay ngắn hạn, với động lực chính đến từ sản xuất - chế biến, kinh doanh hộ gia đình và bán buôn - bán lẻ.
Sang nửa cuối năm, ngân hàng tiếp tục định hướng tín dụng vào sản xuất, xuất khẩu, hộ gia đình và các doanh nghiệp hưởng lợi từ đầu tư công.
SSI cũng đánh giá việc đa dạng hóa nguồn thu là một trong những luận điểm đáng chú ý. Danh mục tín dụng có chọn lọc không chỉ hỗ trợ NIM mà còn tạo thêm nguồn thu từ thư tín dụng, bảo lãnh và thanh toán, qua đó giảm dần sự phụ thuộc vào thu nhập lãi thuần. Thu hồi nợ xấu đã xử lý được dự báo duy trì quanh 10.000 tỷ đồng mỗi năm.
Về định giá, CTG đang giao dịch ở mức P/B dự phóng 2026 khoảng 1,17 lần, thấp hơn mức trung bình 5 năm khoảng 1,4 lần. Trong khi đó, ROE dự kiến đạt khoảng 22%.
Dù vậy, SSI cho rằng khả năng tái định giá của CTG còn phụ thuộc đáng kể vào việc cải thiện bộ đệm vốn. Với LDR thuần ở mức 103%, dư địa mở rộng bảng cân đối sẽ bị hạn chế nếu nguồn vốn hoặc vốn chủ sở hữu không tăng tương ứng.
SSI dự báo tài sản có rủi ro tăng khoảng 14-15% mỗi năm, trong khi vốn cấp 1 có thể tăng 18-20%, qua đó giúp CAR cải thiện khoảng 40 điểm cơ bản mỗi năm.
Chất lượng tài sản cũng là yếu tố cần theo dõi khi tỷ lệ nợ xấu tăng từ 1,02% trong quý I lên 1,2% vào cuối quý II. Tuy nhiên, tỷ lệ bao phủ nợ xấu vẫn đạt 134%, tạo bộ đệm trước nguy cơ chất lượng tài sản suy giảm.