Công ty chứng khoán quy mô 17.000 tỷ đồng lấy ý kiến cổ đông thông qua kế hoạch tham gia CCP
Công ty chứng khoán cho rằng việc trực tiếp tham gia hoạt động bù trừ, thanh toán sẽ giúp công ty chủ động hơn trong kinh doanh, tối ưu hiệu quả vận hành.
CTCP Chứng khoán Tiên Phong (mã: ORS) vừa thông báo lấy ý kiến cổ đông bằng văn bản về việc triển khai hoạt động cung cấp dịch vụ bù trừ, thanh toán giao dịch chứng khoán. Thời gian lấy ý kiến từ ngày 23/10 đến ngày 4/11/2026.
Theo ORS, thị trường chứng khoán Việt Nam dự kiến chuyển sang cơ chế đối tác bù trừ trung tâm (CCP) trong quý I - II/2027. Trong bối cảnh này, việc tham gia cung cấp dịch vụ bù trừ, thanh toán được công ty đánh giá là cần thiết nhằm bảo đảm tính chủ động, liên tục và ổn định trong hoạt động kinh doanh, đặc biệt đối với các nghiệp vụ chứng khoán cốt lõi.
ORS cho rằng việc trực tiếp tham gia hoạt động bù trừ, thanh toán sẽ giúp công ty chủ động hơn trong kinh doanh, tối ưu hiệu quả vận hành, tăng cường năng lực quản trị rủi ro và nâng cao chất lượng dịch vụ. Qua đó, doanh nghiệp kỳ vọng duy trì khách hàng, mở rộng thị phần và cải thiện năng lực cạnh tranh.
Ngược lại, nếu không trở thành thành viên bù trừ theo cơ chế CCP, ORS sẽ phải thực hiện bù trừ, thanh toán giao dịch của chính mình và khách hàng thông qua thành viên khác. Theo công ty, điều này có thể làm gia tăng sự phụ thuộc, chi phí hoạt động, đồng thời tiềm ẩn rủi ro đối với thị phần, hiệu quả kinh doanh và triển vọng phát triển.
Ở diễn biến khác, về kết quả kinh doanh quý III/2026, ORS ghi nhận doanh thu hoạt động khoảng 489 tỷ đồng, tăng 37% so với cùng kỳ năm trước. Tuy nhiên, sau khi trừ đi chi phí và thuế, lợi nhuận sau thuế đạt 86,4 tỷ đồng, giảm 35%.
Tại ngày 30/9/2026, tổng tài sản của ORS đạt hơn 17.313 tỷ đồng, tăng khoảng 13% so với cuối quý 2/2026 và 21% so với đầu năm.
Mô hình CCP có gì đặc biệt?
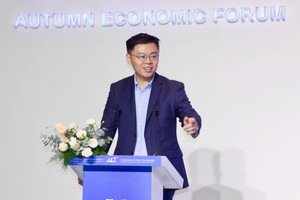
Tại tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới” diễn ra gần đây, ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên Tổng Công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC) cho biết thị trường chứng khoán cơ sở Việt Nam chủ yếu áp dụng cơ chế bù trừ đa phương, trong khi thị trường chứng khoán phái sinh đã vận hành theo mô hình CCP từ năm 2017.
Theo ông Sơn, khoảng 80% quốc gia trên thế giới đã áp dụng cơ chế CCP đối với thị trường chứng khoán cơ sở. Vì vậy, việc đưa mô hình này vào vận hành tại Việt Nam không chỉ nhằm đáp ứng yêu cầu nâng hạng thị trường mà còn là bước chuyển cần thiết để hoạt động bù trừ, thanh toán tiệm cận các chuẩn mực quốc tế.
Về bản chất, CCP đóng vai trò là đối tác trung tâm đứng giữa các bên tham gia giao dịch, trở thành bên mua đối với mọi bên bán và bên bán đối với mọi bên mua. Cơ chế này giúp tập trung quản lý nghĩa vụ thanh toán, tăng cường kiểm soát rủi ro đối tác, hạn chế nguy cơ mất khả năng thanh toán và nâng cao mức độ an toàn của toàn hệ thống.
Tuy nhiên, ông Nguyễn Sơn lưu ý việc triển khai CCP cần phù hợp với đặc điểm và điều kiện thực tế của thị trường chứng khoán Việt Nam, đặc biệt là năng lực tài chính, khả năng quản trị rủi ro của các thành viên bù trừ và cơ chế ký quỹ đối với từng nhóm nhà đầu tư.
Việc áp dụng CCP không đồng nghĩa tất cả nhà đầu tư đều được miễn yêu cầu ký quỹ trước giao dịch. Trong giai đoạn đầu, nhà đầu tư cá nhân và các nhà đầu tư thông thường vẫn cần duy trì cơ chế ký quỹ để bảo đảm an toàn thanh toán, hạn chế rủi ro cho hệ thống. Với nhà đầu tư tổ chức, cơ chế ký quỹ có thể được xem xét theo các điều kiện và quy định phù hợp.
Theo ông Sơn, đây là vấn đề quan trọng trong thiết kế mô hình CCP, bởi mục tiêu không chỉ là tạo thuận lợi cho giao dịch mà còn phải bảo đảm khả năng kiểm soát rủi ro, nhất là khi quy mô thị trường ngày càng mở rộng.
Theo kế hoạch, trong quý I hoặc quý II/2027, sau khi hoàn tất các điều kiện chuẩn bị, VSDC dự kiến báo cáo Bộ Tài chính và Ủy ban Chứng khoán Nhà nước xem xét việc đưa mô hình CCP vào vận hành chính thức.