Dự báo lợi nhuận 2026 của Vinamilk (VNM) lập đỉnh lịch sử, thách thức gì khiến chuyên gia dè chừng triển vọng năm tới?
Vinamilk (VNM) được dự báo lãi hơn 11.000 tỷ trong năm 2026, tăng 20%, và thiết lập mức cao kỷ lục trong lịch sử hoạt động.
Theo báo cáo phân tích mới công bố của Chứng khoán MB (MBS), CTCP Sữa Việt Nam (Vinamilk, HoSE: VNM) được kỳ vọng thiết lập mức lợi nhuận cao nhất từ trước đến nay trong năm 2026, nhờ sự phục hồi của thị trường nội địa và tăng trưởng tích cực tại các thị trường nước ngoài.
Cụ thể, MBS dự phóng doanh thu năm 2026 của Vinamilk đạt 71.718 tỷ đồng, tăng 12,7% so với năm trước. Lợi nhuận ròng dự kiến đạt 11.324 tỷ đồng, tăng 20,3% và thiết lập mức cao kỷ lục.
Triển vọng tích cực này được củng cố bởi kết quả kinh doanh 9 tháng đầu năm, khi Vinamilk ghi nhận doanh thu 53.461 tỷ đồng, tăng 14,7% so với cùng kỳ; lợi nhuận sau thuế đạt 8.560 tỷ đồng, tăng 30,3%. Với kết quả trên, doanh nghiệp đã thực hiện khoảng 76% dự phóng lợi nhuận cả năm của MBS.
Động lực tăng trưởng chủ yếu đến từ sự phục hồi sức mua trong nước, cùng hiệu quả của chiến lược đổi mới sản phẩm và mở rộng các kênh phân phối hiện đại.
Đáng chú ý, doanh thu nội địa 9 tháng đạt 41.314 tỷ đồng, tăng 11,3% so với cùng kỳ. Các dòng sản phẩm cải tiến và cao cấp như sữa cao đạm, Green Farm và sữa bột mới được thị trường đón nhận tích cực, đóng góp khoảng 10% tổng doanh thu.
Tại thị trường nước ngoài, các công ty con của Vinamilk cũng ghi nhận tăng trưởng khả quan. Riêng doanh thu tại Campuchia tăng tới 70% trong 9 tháng, nhờ giành thị phần từ các doanh nghiệp Thái Lan trong bối cảnh căng thẳng giữa hai quốc gia.
Dù kỳ vọng kết thúc năm 2026 với mức lợi nhuận kỷ lục, MBS lại đưa ra dự báo thận trọng hơn đối với triển vọng năm 2027.
Theo đó, doanh thu Vinamilk được dự báo tiếp tục tăng 6,4%, lên 76.303 tỷ đồng. Tuy nhiên, lợi nhuận ròng chỉ đạt khoảng 11.338 tỷ đồng, tăng vỏn vẹn 0,1% so với năm 2026, tương đương mức tăng tuyệt đối khoảng 14 tỷ đồng.
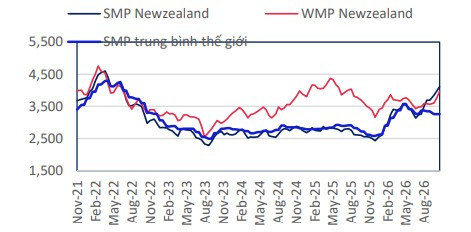
Nguyên nhân chủ yếu đến từ áp lực giá nguyên liệu đầu vào, đặc biệt là bột sữa gầy (SMP) và bột sữa nguyên kem (WMP).
MBS cho rằng giá bột sữa có xu hướng tăng trong nửa cuối năm 2026 do lo ngại nguồn cung suy giảm bởi hiện tượng El Niño, trong khi nhu cầu nhập khẩu để bổ sung hàng tồn kho từ Trung Quốc gia tăng.
Theo kịch bản dự báo, giá bột sữa năm 2027 có thể cao hơn 9-21% so với cùng kỳ, gây sức ép lên biên lợi nhuận của Vinamilk. Cùng với đó, doanh nghiệp dự kiến gia tăng chi phí bán hàng để phát triển sản phẩm mới và mở rộng kênh phân phối hiện đại.
Những yếu tố này được dự báo khiến biên lợi nhuận gộp năm 2027 giảm từ 41,6% xuống 41,1%, qua đó bù trừ phần lớn tác động tích cực từ tăng trưởng doanh thu.
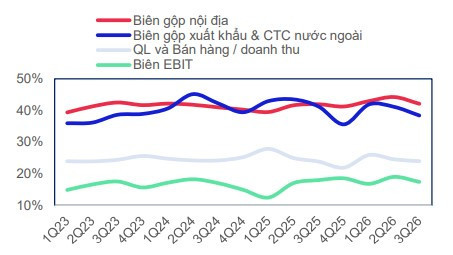
Ngoài ra, hoạt động kinh doanh tại nước ngoài có thể chịu ảnh hưởng bởi biến động tỷ giá, dù MBS vẫn kỳ vọng doanh thu xuất khẩu và các công ty con nước ngoài tăng lần lượt 10% và 15% trong năm 2027.
Tuy nhiên, áp lực chi phí đầu vào được dự báo chỉ mang tính chu kỳ. Theo MBS, giá bột sữa có thể bắt đầu hạ nhiệt từ nửa cuối năm 2027 khi nguồn cung cải thiện và nhu cầu tích trữ của Trung Quốc trở lại bình thường.
Nhờ đó, lợi nhuận ròng Vinamilk được kỳ vọng phục hồi tăng trưởng 11,1% trong năm 2028, đạt khoảng 12.593 tỷ đồng.
Đáng chú ý, dù nâng dự phóng lợi nhuận năm 2026 và 2027, MBS lại điều chỉnh giảm 14% giá mục tiêu cổ phiếu VNM so với báo cáo trước đó, xuống còn 69.500 đồng/cp.
Nguyên nhân chủ yếu đến từ việc tăng giả định chi phí vốn bình quân (WACC) từ 9,4% lên 10,4% và thay đổi thời gian dự phóng trong mô hình định giá.
Dù vậy, MBS vẫn duy trì khuyến nghị khả quan đối với cổ phiếu VNM, với tổng mức sinh lời kỳ vọng khoảng 36%, bao gồm lợi suất cổ tức 8%, so với thị giá đóng cửa phiên 11/11.
Theo nhóm phân tích, lợi thế thương hiệu, khả năng phát triển sản phẩm cao cấp và chính sách cổ tức tiền mặt ổn định tiếp tục là những yếu tố hỗ trợ triển vọng dài hạn của Vinamilk, bất chấp áp lực lợi nhuận có thể xuất hiện trong năm 2027.