Hơn 2,1 tỷ USD vốn ngoại chờ giải ngân, 5 mã cổ phiếu được dự báo hưởng lợi kép
Riêng hai cổ phiếu thuộc hệ sinh thái Vingroup là VIC và VHM có thể chiếm khoảng 45,4% tổng lượng vốn của cả 4 đợt giải ngân khi nâng hạng.
Dòng vốn ngoại liên quan đến quá trình nâng hạng thị trường chứng khoán Việt Nam đang trở thành tâm điểm chú ý khi cột mốc 21/9 đến gần.
Theo ước tính mới nhất của Chứng khoán Rồng Việt (VDSC), một số quỹ thụ động mô phỏng các chỉ số của FTSE có thể phân bổ khoảng 2,1 tỷ USD vào cổ phiếu Việt Nam, cao hơn đáng kể so với dự báo trước đó.
Trong Báo cáo Triển vọng thị trường tháng 9, Rồng Việt cho biết FTSE Russell đã cập nhật tỷ trọng của Việt Nam trong các bộ chỉ số mô phỏng. Cụ thể, tỷ trọng tạiFTSE Emerging All Cap được nâng từ 0,329% lên 0,488%, trong khi FTSE Emerging tăng từ 0,192% lên 0,309%.
Theo VDSC, sự điều chỉnh này xuất phát từ nhiều yếu tố, gồm mặt bằng giá cổ phiếu tăng, cập nhật tỷ lệ free-float và room sở hữu nước ngoài, qua đó cải thiện khả năng đầu tư của các quỹ. Số lượng cổ phiếu Việt Nam trong danh mục mô phỏng cũng tăng từ 23 lên 27 mã.
Từ những thay đổi trên, công ty chứng khoán này nâng dự báo lượng vốn mà một số quỹ thụ động tiêu biểu có thể phân bổ vào Việt Nam từ hơn 1,5 tỷ USD lên khoảng 2,114 tỷ USD, tương đương mức tăng 38,5%.
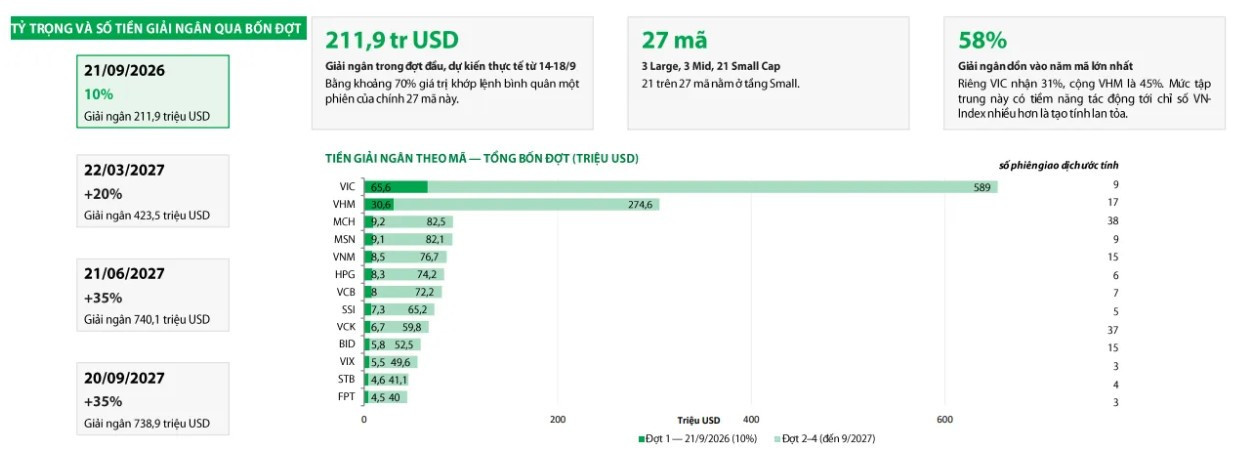
Tuy nhiên, hơn 2,1 tỷ USD này sẽ không được giải ngân ngay trong một thời điểm mà dự kiến chia thành 4 đợt kéo dài đến tháng 9/2027. Đợt đầu tiên vào ngày 21/9/2026 ước đạt khoảng 211,9 triệu USD, tương đương 10% tổng lượng vốn.
Ba đợt tiếp theo dự kiến diễn ra vào tháng 3, tháng 6 và tháng 9/2027 với giá trị lần lượt khoảng 423,5 triệu USD, 740,1 triệu USD và 738,9 triệu USD.
Dòng vốn mới được dự báo sẽ không phân bổ đồng đều giữa các cổ phiếu.
Theo tính toán của Rồng Việt, khoảng 58% tổng giá trị giải ngân dự kiến tập trung vào 5 mã gồm VIC, VHM, MCH, MSN và VNM. Riêng hai cổ phiếu thuộc hệ sinh thái Vingroup là VIC và VHM có thể chiếm khoảng 45,4% tổng lượng vốn của cả 4 đợt.
Điều này cho thấy tác động của dòng tiền liên quan đến nâng hạng có thể tập trung mạnh vào một số cổ phiếu vốn hóa lớn thay vì lan tỏa trên toàn bộ thị trường.
Trước thời điểm nâng hạng có hiệu lực ngày 21/9, tuần giao dịch từ 14-18/9 được Rồng Việt đánh giá là giai đoạn đáng chú ý khi dòng vốn liên quan đến FTSE GEIS xuất hiện đồng thời với kỳ tái cơ cấu của Fubon Vietnam ETF.
Theo mô hình của VDSC, Fubon Vietnam ETF có thể thực hiện tái cơ cấu khoảng 28,9% danh mục, tương đương giá trị giao dịch khoảng 103,2 triệu USD ở mỗi chiều mua và bán.
Trong bối cảnh hai dòng vốn cùng xuất hiện, VCB, FPT, VPB, MCH và VPL được đánh giá là nhóm cổ phiếu có khả năng “hưởng lợi kép”.
Dù vậy, quy mô tiền mua vào không phải yếu tố duy nhất quyết định mức độ tác động lên giá cổ phiếu. Rồng Việt cho rằng cần đặt dòng vốn dự kiến trong tương quan với thanh khoản thông thường của từng mã.
Với MCH và VPL, thanh khoản tương đối thấp có thể khiến các lệnh mua bán lớn từ hoạt động tái cơ cấu tạo ra biến động giá rõ rệt hơn. Ngược lại, những cổ phiếu có thanh khoản lớn như VCB, VPB hay FPT có khả năng hấp thụ dòng tiền tốt hơn, qua đó hạn chế mức độ biến động.
Ở góc độ toàn thị trường, Rồng Việt cho rằng tác động trực tiếp của sự kiện nâng hạng lên điểm số VN-Index có thể không quá lớn. Thay vào đó, thay đổi về thanh khoản và sự phân hóa giữa các cổ phiếu có khả năng trở thành yếu tố đáng theo dõi hơn.
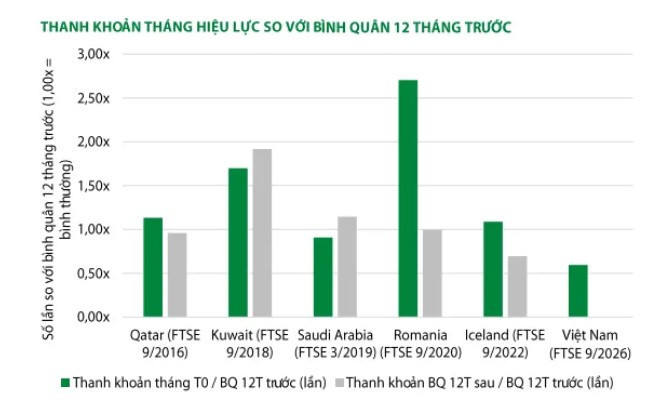
Dữ liệu từ những thị trường từng được FTSE nâng hạng cho thấy thanh khoản thường tăng mạnh trong tháng việc nâng hạng chính thức có hiệu lực. Giá trị khớp lệnh tại các thị trường này từng đạt khoảng 1,1-2,7 lần mức bình quân của 12 tháng trước đó.
Trong khi đó, thanh khoản thị trường chứng khoán Việt Nam trong tháng 8/2026 mới tương đương khoảng 0,59 lần mặt bằng bình quân 12 tháng, cho thấy vẫn còn dư địa để dòng tiền giao dịch cải thiện trong thời gian tới.
Diễn biến về giá lại không hoàn toàn đồng nhất giữa các thị trường sau khi được nâng hạng. Một yếu tố quan trọng là mức tăng của thị trường trước thời điểm sự kiện xảy ra.
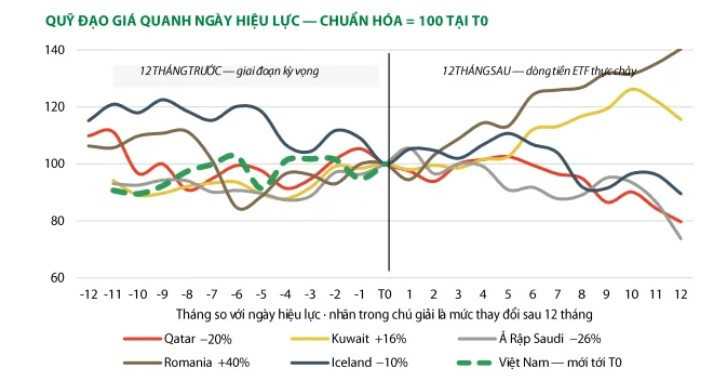
Theo Rồng Việt, thị trường Việt Nam đã tăng khoảng 10,3% trong 11 tháng tính đến thời điểm báo cáo được phát hành, mức cao nhất trong nhóm thị trường được đem ra so sánh.
Do đó, kịch bản cơ sở của VDSC là VN-Index có thể dao động tương đối đi ngang quanh thời điểm nâng hạng thay vì xuất hiện một nhịp tăng mạnh ngay lập tức. Triển vọng chỉ số có thể tích cực hơn nếu khối ngoại đảo chiều và quay trở lại trạng thái mua ròng.
Nhìn chung, cột mốc 21/9 được kỳ vọng mang lại thêm động lực về thanh khoản và dòng vốn ngoại cho thị trường Việt Nam. Tuy nhiên, với đặc điểm dòng tiền tập trung vào một số mã vốn hóa lớn, cơ hội đầu tư nhiều khả năng sẽ phân hóa rõ rệt giữa các cổ phiếu thay vì tạo ra một nhịp tăng đồng loạt trên toàn thị trường.