Cổ phiếu đáng chú ý ngày 15/9: BSR, GAS, DXS
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu BSR, GAS và DXS.
Lọc hóa dầu Việt Nam (BSR): Khuyến nghị mua, giá mục tiêu 32.200 đồng/cp
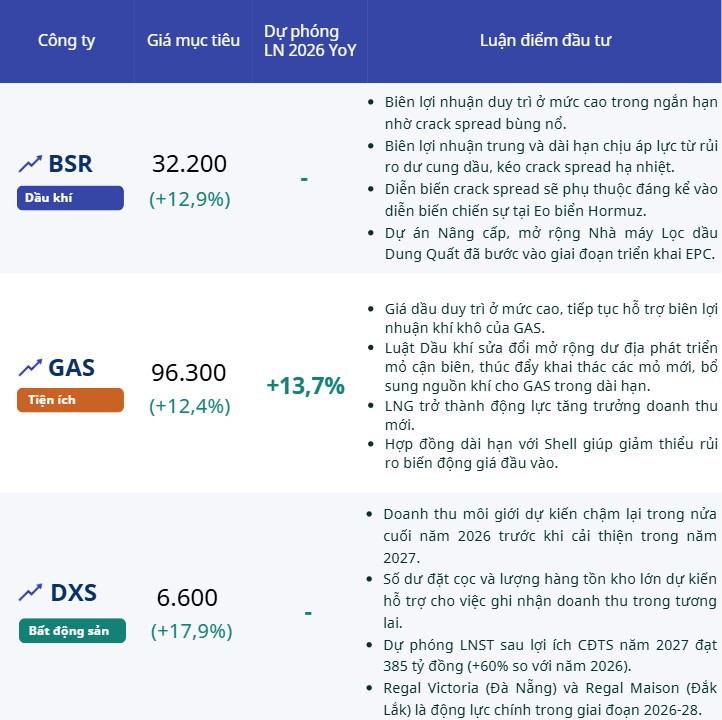
Trong báo cáo cập nhật mới đây, Chứng khoán KB Việt Nam (KBSV) đưa ra khuyến nghị MUA đối với cổ phiếu Tổng Công ty Lọc hóa dầu Việt Nam (HoSE: BSR), với giá mục tiêu 32.200 đồng/cp, tương ứng tiềm năng tăng giá khoảng 12,9%.
Đánh giá tích cực của KBSV được hỗ trợ bởi kết quả kinh doanh tăng trưởng đột biến trong nửa đầu năm. Lũy kế 6 tháng đầu năm 2026, BSR ghi nhận doanh thu 104.636 tỷ đồng, tăng 52% so với cùng kỳ; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 15.931 tỷ đồng, cao gấp gần 13 lần cùng kỳ năm trước.
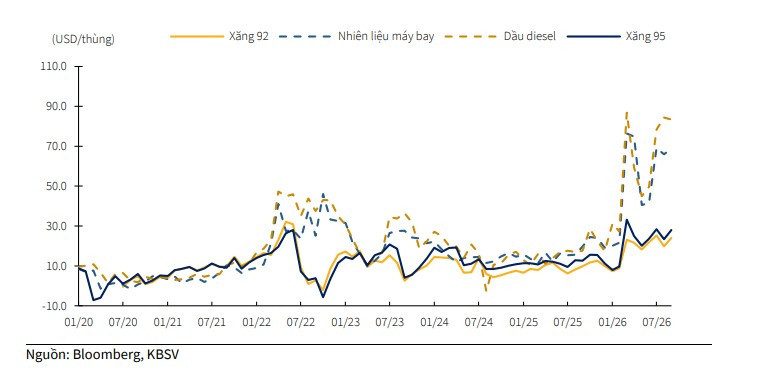
Động lực chính đến từ sự mở rộng mạnh của biên lợi nhuận trong bối cảnh crack spread - chênh lệch giữa giá sản phẩm lọc dầu và giá dầu thô đầu vào - duy trì ở mức cao. Đây là yếu tố giúp hiệu quả hoạt động của Nhà máy Lọc dầu Dung Quất cải thiện đáng kể so với cùng kỳ.
Trên cơ sở đó, KBSV dự báo năm 2026, doanh thu của BSR có thể đạt 202.574 tỷ đồng, tăng 43% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự phóng đạt 18.056 tỷ đồng, tăng 246%.
Về định giá, BSR được dự báo giao dịch ở mức P/E năm 2026 khoảng 10,8 lần và P/B 2 lần, trong khi ROE đạt 23,3%. Tỷ suất cổ tức dự phóng ở mức 0,6%.
Dù vậy, mức lợi nhuận tăng đột biến hiện phụ thuộc đáng kể vào diễn biến crack spread. Đây cũng là biến số cần theo dõi trong các quý tới, bởi việc biên lọc dầu hạ nhiệt có thể khiến tốc độ tăng trưởng lợi nhuận của BSR giảm đáng kể so với mức cao trong nửa đầu năm.
Trong dài hạn, dự án Nâng cấp mở rộng Nhà máy Lọc dầu Dung Quất vẫn là một trong những động lực đáng chú ý. KBSV từng đánh giá dự án có thể nâng công suất của nhà máy lên khoảng 171.000 thùng/ngày, đồng thời tạo thêm dư địa tối ưu nguyên liệu đầu vào.
PV GAS (GAS): Khuyến nghị mua, giá mục tiêu 96.300 đồng/cp
KBSV cũng đưa ra khuyến nghị MUA đối với cổ phiếu Tổng Công ty Khí Việt Nam - CTCP (HoSE: GAS), với giá mục tiêu 96.300 đồng/cp, tương ứng dư địa tăng khoảng 12,4% so với giá đóng cửa ngày 14/9.
Trong quý II/2026, doanh thu của GAS tăng khoảng 44% so với cùng kỳ, chủ yếu nhờ giá bán khí cải thiện và sản lượng từ mảng LNG tăng trưởng tích cực. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng khoảng 23%, thấp hơn tốc độ tăng doanh thu do khoản hoàn nhập dự phòng nợ phải thu khó đòi thấp hơn cùng kỳ.
Lũy kế 6 tháng đầu năm, GAS ghi nhận doanh thu 81.328 tỷ đồng, tăng 45,8% so với cùng kỳ; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 8.805 tỷ đồng, tăng 17,3%.
Một trong những yếu tố hỗ trợ triển vọng của GAS là mặt bằng giá dầu duy trì ở mức cao. KBSV kỳ vọng giá dầu Brent dao động quanh vùng 85-95 USD/thùng trong ngắn hạn.
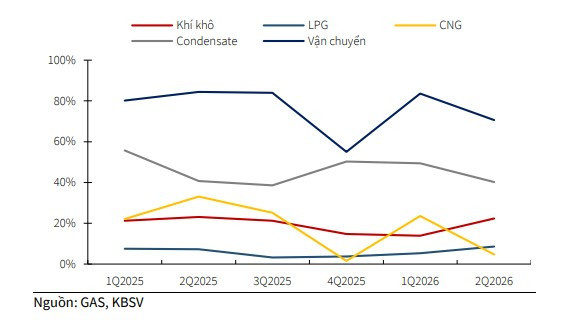
Diễn biến này có lợi cho biên lợi nhuận mảng khí khô do giá bán khí có liên hệ với giá dầu, trong khi giá khí đầu vào tại một số mỏ lâu năm tương đối ổn định. Bên cạnh đó, mảng LNG tiếp tục đóng góp ngày càng lớn vào tăng trưởng sản lượng.
Cho cả năm 2026, KBSV dự báo GAS đạt doanh thu thuần 161.305 tỷ đồng, tăng 19,3%; lợi nhuận sau thuế công ty mẹ đạt 12.977 tỷ đồng, tăng 13,7%.
Về dài hạn, việc bổ sung các nguồn khí mới cũng được kỳ vọng tạo động lực tăng trưởng cho doanh nghiệp. KBSV cho rằng các chính sách mới trong lĩnh vực dầu khí giúp cải thiện hiệu quả đầu tư các mỏ cận biên, qua đó có thể gia tăng lượng khí đi qua hệ thống hạ tầng hiện hữu của GAS trong trung và dài hạn.
KBSV kết hợp hai phương pháp FCFF và EV/EBITDA để định giá GAS. Theo dự phóng năm 2026, cổ phiếu đang được định giá ở mức P/E 18,2 lần, P/B 3,1 lần và ROE 17,3%. Tỷ suất cổ tức tiền mặt dự kiến khoảng 2,1%.
Đất Xanh Services (DXS): Hạ khuyến nghị
Trái với góc nhìn tích cực dành cho hai cổ phiếu dầu khí, Chứng khoán Vietcap hạ khuyến nghị đối với CTCP Dịch vụ Bất động sản Đất Xanh (HoSE: DXS) từ KHẢ QUAN xuống PHÙ HỢP THỊ TRƯỜNG, đồng thời giảm 25% giá mục tiêu xuống 6.600 đồng/cp. Mức giá này tương ứng dư địa tăng khoảng 17,9%.
Việc điều chỉnh giá mục tiêu chủ yếu đến từ triển vọng lợi nhuận kém tích cực hơn trước. Vietcap giảm khoảng 30% dự báo EPS bình quân giai đoạn 2026-2027, đồng thời hạ 18% tổng dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ giai đoạn 2026-2030.
Công ty chứng khoán cũng nâng giả định lãi suất phi rủi ro từ 6% lên 7%, qua đó làm tăng WACC và giảm giá trị doanh nghiệp theo phương pháp chiết khấu dòng tiền.
Vietcap dự báo năm 2026, DXS đạt doanh thu thuần 3.534 tỷ đồng, giảm 10,9% so với năm trước; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 240 tỷ đồng, giảm 31,6%. Riêng doanh thu môi giới bất động sản được dự báo chỉ đạt khoảng 931 tỷ đồng, giảm 42%.
Áp lực được dự báo tập trung trong nửa cuối năm khi hoạt động môi giới hạ nhiệt so với nền cao của nửa cuối năm 2025 và nửa đầu năm 2026, trong bối cảnh mặt bằng lãi suất duy trì ở mức cao.
Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ nửa cuối năm của DXS đạt khoảng 88 tỷ đồng, giảm 8% so với cùng kỳ. Kết quả quý II trước đó cũng thấp hơn kỳ vọng do hoạt động môi giới kém tích cực và doanh nghiệp tiếp tục phải trích lập dự phòng tại một số công ty con.
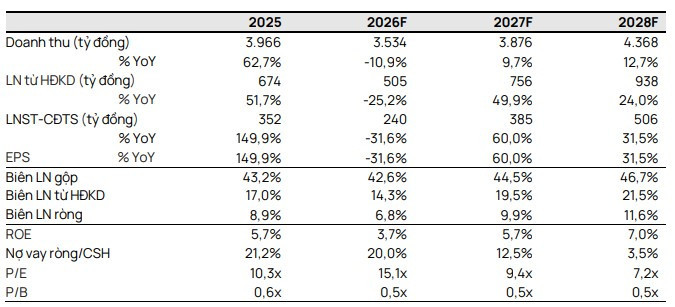
Sang năm 2027, Vietcap kỳ vọng kết quả kinh doanh có thể phục hồi từ nền thấp, với lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 385 tỷ đồng, tăng 60% so với năm 2026, chủ yếu nhờ doanh thu môi giới hồi phục và biên lợi nhuận ổn định hơn.
Theo dự phóng hiện tại, DXS đang giao dịch ở mức P/E năm 2026 khoảng 15,1 lần và P/B 0,5 lần. Doanh nghiệp được dự kiến không chi trả cổ tức trong năm 2026.
Vietcap cho rằng yếu tố có thể tạo bất ngờ tích cực là giao dịch trên thị trường bất động sản phục hồi nhanh hơn dự kiến. Tuy nhiên, trong kịch bản cơ sở, áp lực lên hoạt động môi giới trong nửa cuối năm khiến dư địa tăng giá của DXS hiện không còn lớn như các báo cáo trước.