'Lá chắn' tài sản bảo đảm hơn 206.000 tỷ đồng phía sau dư nợ cho vay khách hàng gần 70.000 tỷ của EVF
Riêng 9 tháng đầu năm 2026, EVF báo lãi trước thuế vượt 1.000 tỷ đồng.
Công ty Tài chính Tổng hợp Cổ phần Điện lực (EVF) công bố báo cáo tài chính quý III và kết quả kinh doanh 9 tháng đầu năm 2026.
Ngoài kết quả kinh doanh khả quan với số lãi trước thuế vượt 1.000 tỷ đồng sau 9 tháng, còn những tiêu chí đáng chú ý khác: Khối tài sản bảo đảm hơn 206.000 tỷ đồng.
Khối tài sản bảo đảm hơn 206.000 tỷ đồng
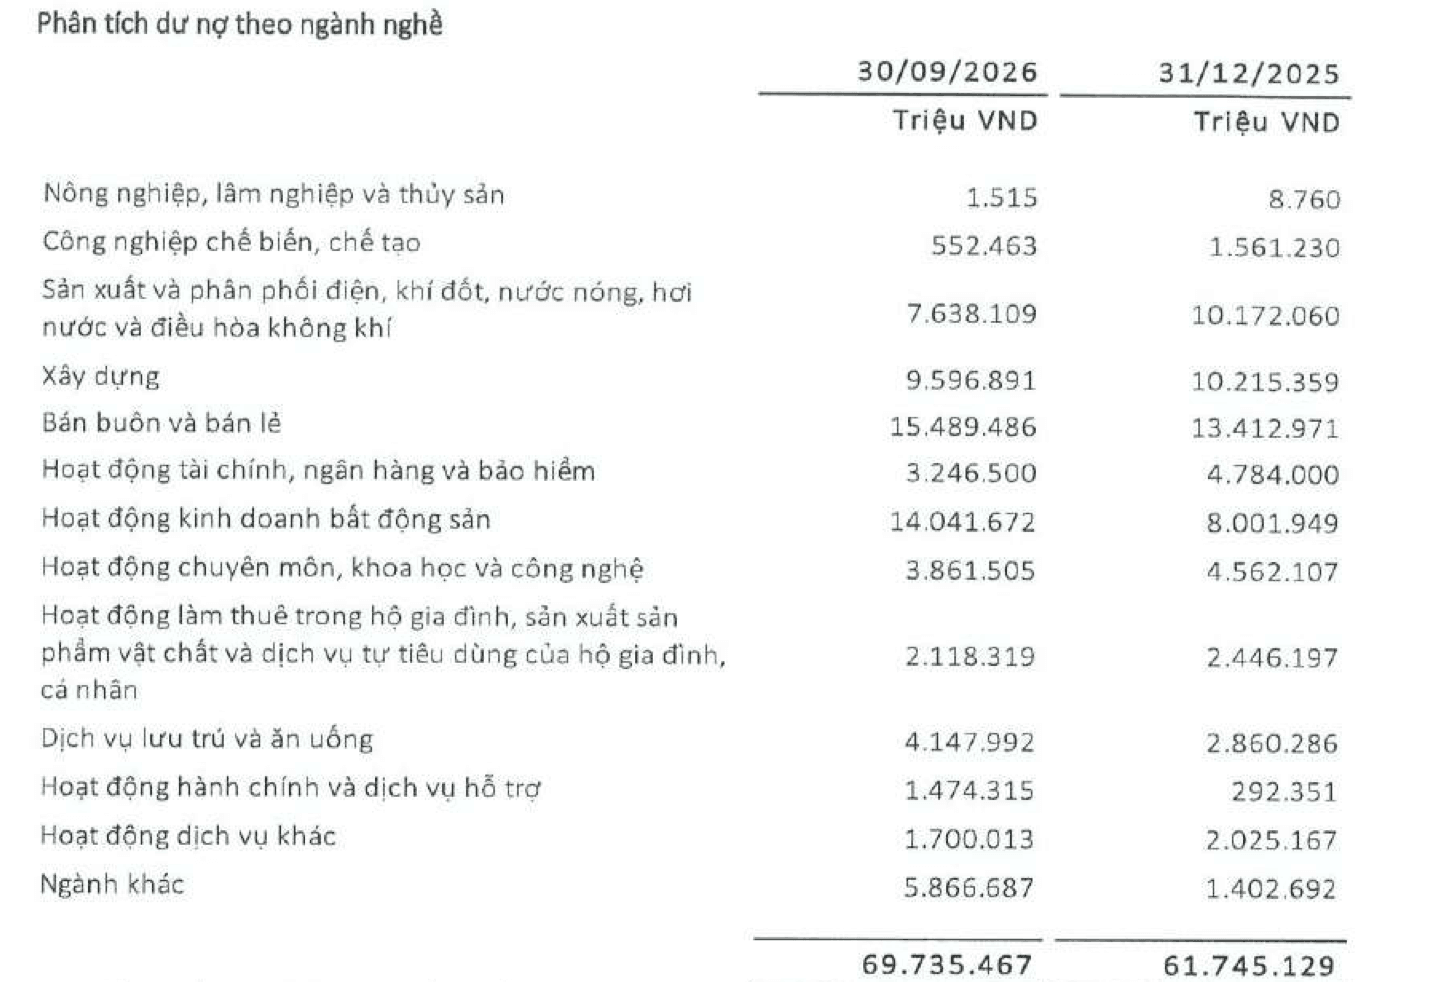
Tại thời điểm cuối quý III/2026, dư nợ cho vay khách hàng của EVF đạt 69.735 tỷ đồng, tăng gần 13% so với đầu năm.
Danh mục cho vay được phân bổ theo nhiều kỳ hạn. Dư nợ ngắn hạn đạt 27.298 tỷ đồng, trung hạn đạt 31.784 tỷ đồng và dài hạn đạt 10.654 tỷ đồng.
Tính chung, các khoản vay trung và dài hạn chiếm hơn 60% tổng dư nợ, phản ánh đặc trưng tài trợ vốn cho hoạt động sản xuất, kinh doanh và đầu tư của doanh nghiệp.
Đối với một công ty tài chính, tăng trưởng tín dụng luôn đi cùng yêu cầu kiểm soát rủi ro và bảo toàn nguồn vốn. Bên cạnh việc thẩm định khả năng trả nợ và dòng tiền của khách hàng, tài sản bảo đảm tạo thêm một lớp bảo vệ quan trọng.
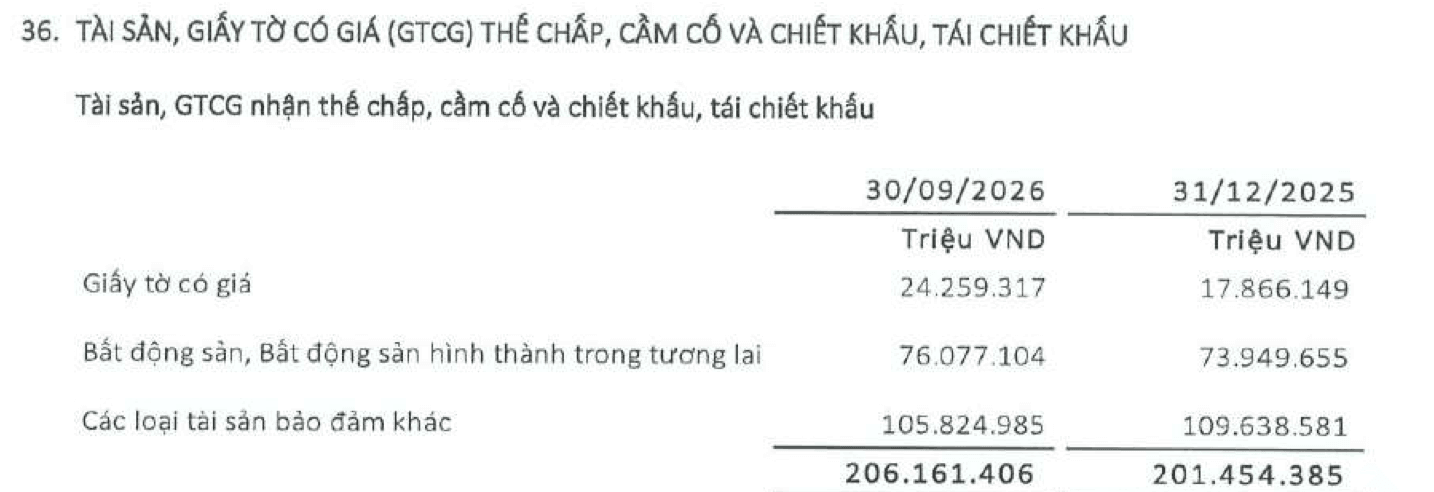
Tại EVF, phía sau quy mô tín dụng gần 70.000 tỷ đồng là khối tài sản bảo đảm có giá trị lớn. Đến cuối quý III/2026, tổng giá trị tài sản và giấy tờ có giá EVF nhận thế chấp, cầm cố, chiết khấu và tái chiết khấu đạt 206.161 tỷ đồng, tăng khoảng 4.700 tỷ đồng so với đầu năm.
Quy mô này gấp hơn hai lần tổng tài sản 96.197 tỷ đồng và gần ba lần dư nợ cho vay khách hàng của EVF.
Trong cơ cấu tài sản bảo đảm, nhóm tài sản khác chiếm tỷ trọng lớn nhất, với 105.825 tỷ đồng, tương đương hơn 51% tổng giá trị và giảm 3,5% so với đầu năm.
Bất động sản và bất động sản hình thành trong tương lai đứng thứ hai với 76.077 tỷ đồng, chiếm gần 37%. Phần còn lại là giấy tờ có giá, đạt 24.259 tỷ đồng, tăng gần 6.400 tỷ đồng, tương ứng gần 36% so với đầu năm.
Khối tài sản bảo đảm này tạo thêm một lớp đệm bảo vệ phía sau hoạt động cấp tín dụng của EVF.
Mô hình cho vay khác biệt của một công ty tài chính
Phía sau khối tài sản bảo đảm hơn 206.000 tỷ đồng là một danh mục tín dụng mang đặc trưng riêng của EVF. Trong khi nhiều công ty tài chính trên thị trường được biết đến với hoạt động tín dụng tiêu dùng dành cho cá nhân, EVF tập trung phần lớn nguồn vốn vào khách hàng doanh nghiệp.
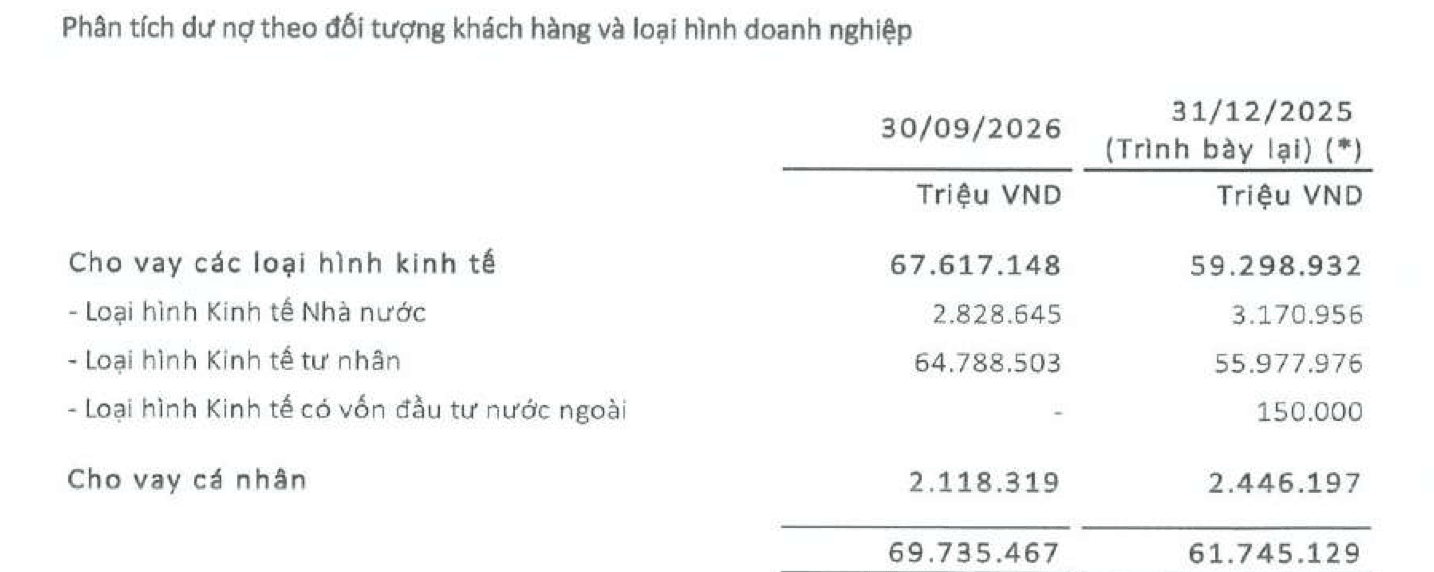
Tại cuối quý III/2026, dư nợ cho vay khách hàng đạt 69.735 tỷ đồng, tăng gần 8.000 tỷ đồng, tương ứng 12,9% so với đầu năm. Trong đó, dư nợ cho vay các tổ chức kinh tế đạt 67.617 tỷ đồng, chiếm khoảng 97% tổng danh mục; cho vay cá nhân chỉ đạt 2.118 tỷ đồng, tương đương 3%.
Sự khác biệt còn thể hiện ở thời hạn của dòng vốn. Dư nợ trung hạn chiếm tỷ trọng lớn nhất với 31.784 tỷ đồng, chiếm tỷ trọng gần 46% và tăng 27% so với đầu năm. Dư nợ ngắn hạn đạt 27.298 tỷ đồng, còn dư nợ dài hạn đạt 10.654 tỷ đồng.
Tính chung, các khoản vay trung và dài hạn chiếm hơn 60% tổng dư nợ. Cơ cấu này cho thấy EVF vận hành gần với một định chế tài trợ doanh nghiệp và chuỗi cung ứng hơn là một công ty tài chính tiêu dùng truyền thống.
Dòng vốn được phân bổ vào nhiều lĩnh vực. Cho vay bán buôn, bán lẻ đạt gần 15.490 tỷ đồng; bất động sản hơn 14.000 tỷ đồng và xây dựng gần 9.600 tỷ đồng. Phần còn lại trải rộng ở sản xuất và phân phối điện, dịch vụ lưu trú, hoạt động tài chính, khoa học – công nghệ cùng nhiều ngành khác.
Từ những khách hàng doanh nghiệp đầu mối, EVF còn có dư địa mở rộng quan hệ sang toàn bộ chuỗi nhà cung cấp, nhà thầu và đối tác của khách hàng.
Ở chiều ngược lại, mô hình gồm nhiều khoản vay quy mô lớn cũng đặt ra yêu cầu cao hơn về thẩm định dòng tiền, hiệu quả dự án, mức độ tập trung tín dụng và tính pháp lý của tài sản bảo đảm. Chất lượng tài sản vì thế trở thành thước đo quan trọng đối với hiệu quả của mô hình.
Đến cuối tháng 9/2026, tổng nợ xấu thuộc các nhóm 3, 4 và 5 tại EVF ở mức khoảng 646 tỷ đồng, tương ứng 0,93% tổng dư nợ. Trong khi dư nợ tăng gần 13% so với đầu năm, tỷ lệ nợ xấu vẫn được duy trì dưới 1%.
Công ty đã trích lập gần 832 tỷ đồng dự phòng rủi ro cho vay khách hàng, gồm khoảng 522 tỷ đồng dự phòng chung và hơn 310 tỷ đồng dự phòng cụ thể. Quy mô dự phòng tương đương khoảng 129% tổng nợ xấu.
Như vậy, mô hình tài trợ doanh nghiệp của EVF đang được hỗ trợ bởi ba lớp kiểm soát: Khả năng tạo dòng tiền và trả nợ của khách hàng, khối tài sản nhận bảo đảm hơn 206.000 tỷ đồng và nguồn dự phòng lớn hơn tổng nợ xấu.
Từ cấp tín dụng đến nghiệp vụ bảo lãnh
Bên cạnh hoạt động cho vay, EVF đang mở rộng một mắt xích khác trong quá trình phục vụ khách hàng doanh nghiệp: Bảo lãnh.
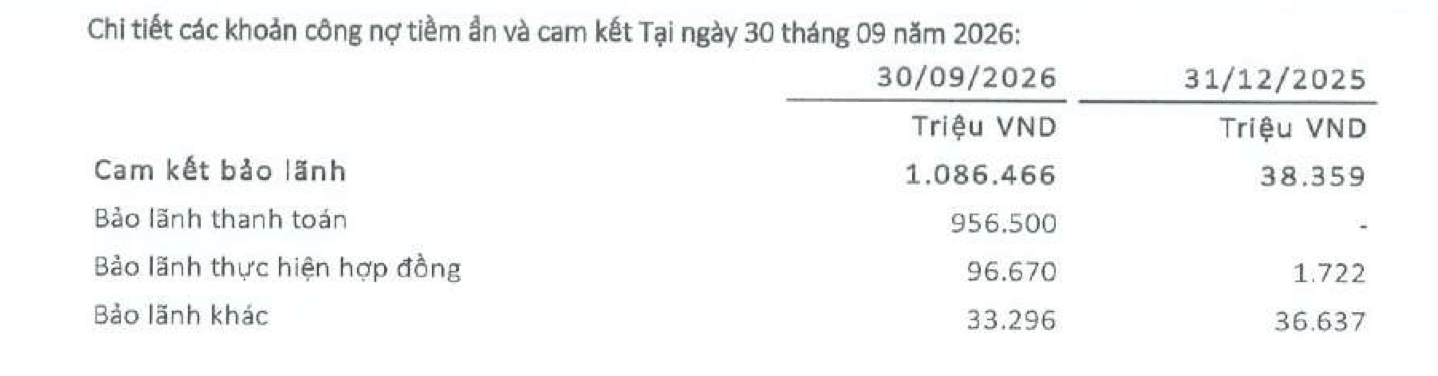
Tại ngày 30/9/2026, tổng cam kết bảo lãnh của EVF đạt 1.086 tỷ đồng, cao gấp hơn 28 lần mức 38 tỷ đồng đầu năm.
Trong đó, bảo lãnh thanh toán chiếm phần lớn với 956 tỷ đồng. Bảo lãnh thực hiện hợp đồng đạt gần 97 tỷ đồng và các loại bảo lãnh khác khoảng 33 tỷ đồng.
EVF hiện cung cấp nhiều hình thức như bảo lãnh dự thầu, thực hiện hợp đồng, vay vốn, hoàn trả tiền ứng trước, thanh toán và bảo đảm chất lượng sản phẩm. Dịch vụ này giúp khách hàng hạn chế sử dụng nguồn vốn, nâng cao uy tín và sức cạnh tranh trong giao dịch.
Từ cung cấp vốn, EVF từng bước mở rộng nghiệp vụ. Đây là cơ sở để công ty gia tăng nguồn thu, đồng thời nâng mức độ gắn kết với hệ sinh thái khách hàng.
EVF bước vào chu kỳ phát triển mới
Để duy trì quy mô cho vay gần 70.000 tỷ đồng và mở rộng các nghiệp vụ cấp tín dụng, EVF huy động nguồn lực từ nhiều kênh khác nhau.
Tại cuối quý III/2026, giấy tờ có giá đạt 37.849 tỷ đồng, trở thành nguồn vốn lớn nhất. Các khoản vay tổ chức tín dụng khác đạt 23.861 tỷ đồng; vốn nhận từ Chính phủ, tổ chức quốc tế và các tổ chức khác đạt 9.969 tỷ đồng. Tiền gửi của khách hàng doanh nghiệp đạt 7.084 tỷ đồng.
Việc đa dạng hóa nguồn huy động giúp EVF giảm phụ thuộc vào một kênh riêng lẻ, đồng thời tạo nền vốn để mở rộng cho vay doanh nghiệp, tài trợ chuỗi cung ứng và phát triển các nghiệp vụ như bảo lãnh.
Trong giai đoạn tiếp theo, EVF còn có kế hoạch phát hành tối đa 300 triệu USD trái phiếu quốc tế và tăng vốn thông qua chào bán riêng lẻ tối đa 85 triệu cổ phiếu. Các phương án này sẽ bổ sung nguồn lực cho tăng trưởng, đồng thời giúp công ty cân đối tốt hơn giữa tốc độ mở rộng tín dụng và năng lực vốn.