Lãi chưa thu tăng gấp đôi tốc độ dư nợ, TCBS Research cho rằng tỷ lệ nợ xấu 2,01% chưa phản ánh hết bức tranh
Lãi và phí phải thu tại 27 ngân hàng lên 230.745 tỷ đồng. Nợ nhóm 2 tăng lên 1,38%, trong khi một phần dư nợ nhóm 1 đã chậm trả lãi.
23/27 ngân hàng có tỷ lệ lãi chưa thu tăng
Ngày 15/9/2026, TCBS Research công bố báo cáo “Chất lượng tài sản ngành Ngân hàng quý II/2026”, phân tích 27 ngân hàng niêm yết. Một trong những điểm đáng chú ý là lãi và phí phải thu tăng nhanh hơn nhiều so với dư nợ.
Tại ngày 30/6/2026, lãi và phí phải thu đạt 230.745 tỷ đồng, tăng 61.260 tỷ đồng, tương đương 36,1% so với cùng kỳ. Trong khi đó, dư nợ cho vay tăng 17,8%. Tỷ lệ lãi và phí phải thu trên dư nợ tăng từ 1,30% lên 1,50%, mức cao nhất trong 6 kỳ bán niên.
Theo TCBS Research, đây là phần lãi đã được hạch toán vào thu nhập nhưng khách hàng chưa trả, trong khi khoản vay vẫn được xếp nhóm 1. Khi khoản vay chuyển sang nhóm 2 trở lên, ngân hàng mới phải thoái phần lãi này khỏi thu nhập.
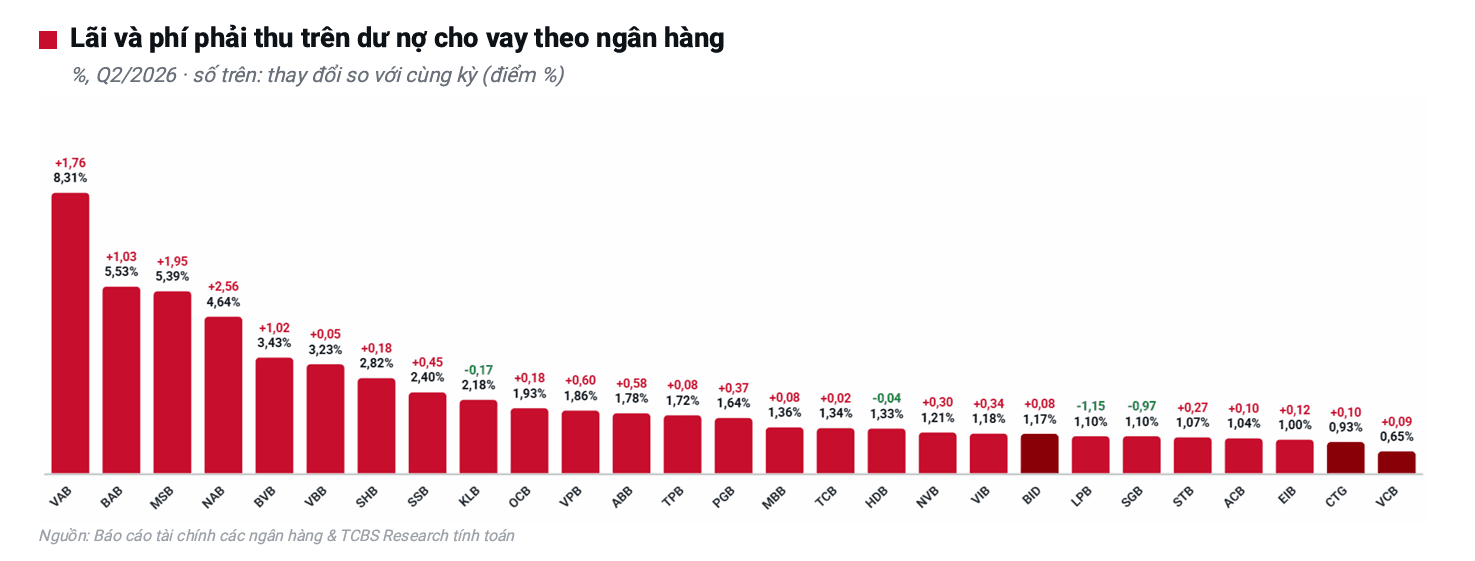
Lãi và phí phải thu trên dư nợ tăng tại 23/27 ngân hàng được TCBS Research phân tích. Chỉ LPB, SGB, KLB và HDB ghi nhận tỷ lệ này giảm.
NAB có mức tăng số dư cao nhất, 153%, từ 4.008 tỷ đồng lên 10.147 tỷ đồng. VPB tăng 107%, lên 21.639 tỷ đồng. NVB tăng 104%, MSB tăng 80%, ABB tăng 75%, BVB tăng 63% và VIB tăng 56%. Các ngân hàng này đều có tốc độ tăng lãi và phí phải thu nhanh hơn đáng kể so với dư nợ.
Xét theo tỷ lệ trên dư nợ, VAB đứng đầu với 8,31%, tương ứng 7.990 tỷ đồng. BAB ở mức 5,53%, tương ứng 7.539 tỷ đồng; MSB 5,39%, tương ứng 12.416 tỷ đồng; NAB 4,64%, BVB 3,43% và VBB 3,23%.
Ở chiều ngược lại, tỷ lệ này tại VCB là 0,65%, CTG 0,93%, EIB 1,00% và ACB 1,04%. BID có số dư lãi và phí phải thu lớn nhất, ở mức 29.323 tỷ đồng, nhưng chỉ tương đương 1,17% dư nợ.
TCBS Research cho rằng tỷ lệ nợ xấu chưa phản ánh hết
Từ diễn biến trên, TCBS Research lưu ý lãi chưa thu đang tích lũy nhanh hơn dư nợ. Một phần dư nợ nhóm 1 đã chậm trả lãi, nhưng tỷ lệ nợ xấu toàn ngành 2,01% chưa phản ánh phần này. Báo cáo xem lãi và phí phải thu là chỉ báo sớm cần theo dõi cùng nợ nhóm 2.
Nhận định này thể hiện rõ hơn ở nhóm có tỷ lệ lãi chưa thu cao. TCBS Research cho rằng tỷ lệ nợ xấu công bố của VAB, BAB, MSB, NAB, BVB, cùng phần tăng thêm tại VPB, NVB, ABB và VIB, chưa phản ánh hết phần dư nợ chậm trả lãi.
Báo cáo đồng thời cho biết nợ nhóm 2 đã tăng 2 quý liên tiếp. Tỷ lệ nợ nhóm 2 tăng từ 1,17% cuối năm 2025 lên 1,38% tại cuối quý II/2026 và cao hơn cùng kỳ tại 15/27 ngân hàng. TCBS Research cho rằng phần tăng thêm có thể chuyển thành nợ xấu trong 1-2 quý tới nếu tỷ lệ chuyển nhóm duy trì như các quý trước.
Một chỉ tiêu khác được TCBS Research sử dụng là tỷ lệ lãi và phí phải thu so với thu nhập hoạt động trong 12 tháng.
Toàn ngành, lãi và phí phải thu tương đương 28,9% thu nhập hoạt động 12 tháng. Tỷ lệ này lên tới 202% tại VAB, 167% tại BAB, 96% tại VBB, 87% tại MSB và NAB, 81% tại BVB. TCBS Research đánh giá chất lượng lợi nhuận của nhóm này thấp hơn phần còn lại xét theo tỷ lệ lãi chưa thu.
Tuy nhiên, báo cáo lưu ý tỷ lệ này không đồng nghĩa toàn bộ số dư lãi và phí phải thu sẽ phải thoái. Khoản mục này còn chịu ảnh hưởng bởi cơ cấu kỳ hạn trả lãi, các khoản vay có thời gian ân hạn, lãi trái phiếu và chứng khoán, cũng như mặt bằng lãi suất. Số liệu công bố hiện chưa tách được các cấu phần này.
Khi khoản vay chuyển nhóm, ngân hàng phải đồng thời thoái phần lãi đã ghi nhận và trích lập dự phòng trong cùng kỳ.
Theo TCBS Research, rủi ro đáng chú ý nằm ở những ngân hàng vừa có lãi phải thu cao, vừa có tỷ lệ bao phủ nợ xấu thấp.