SHB lãi hơn 14.300 tỷ đồng sau 9 tháng, thu nhập từ dịch vụ tăng mạnh
BCTC SHB quý III/2026 hé lộ sự dịch chuyển mạnh trong cơ cấu tín dụng, khi dư nợ một số lĩnh vực tăng nhiều lần so với đầu năm.
Ngân hàng TMCP Sài Gòn - Hà Nội (HoSE: SHB) vừa công bố BCTC hợp nhất quý III/2026 với lợi nhuận trước thuế đạt 5.166 tỷ đồng, tăng 57,1% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 4.119 tỷ đồng, tăng 58%.
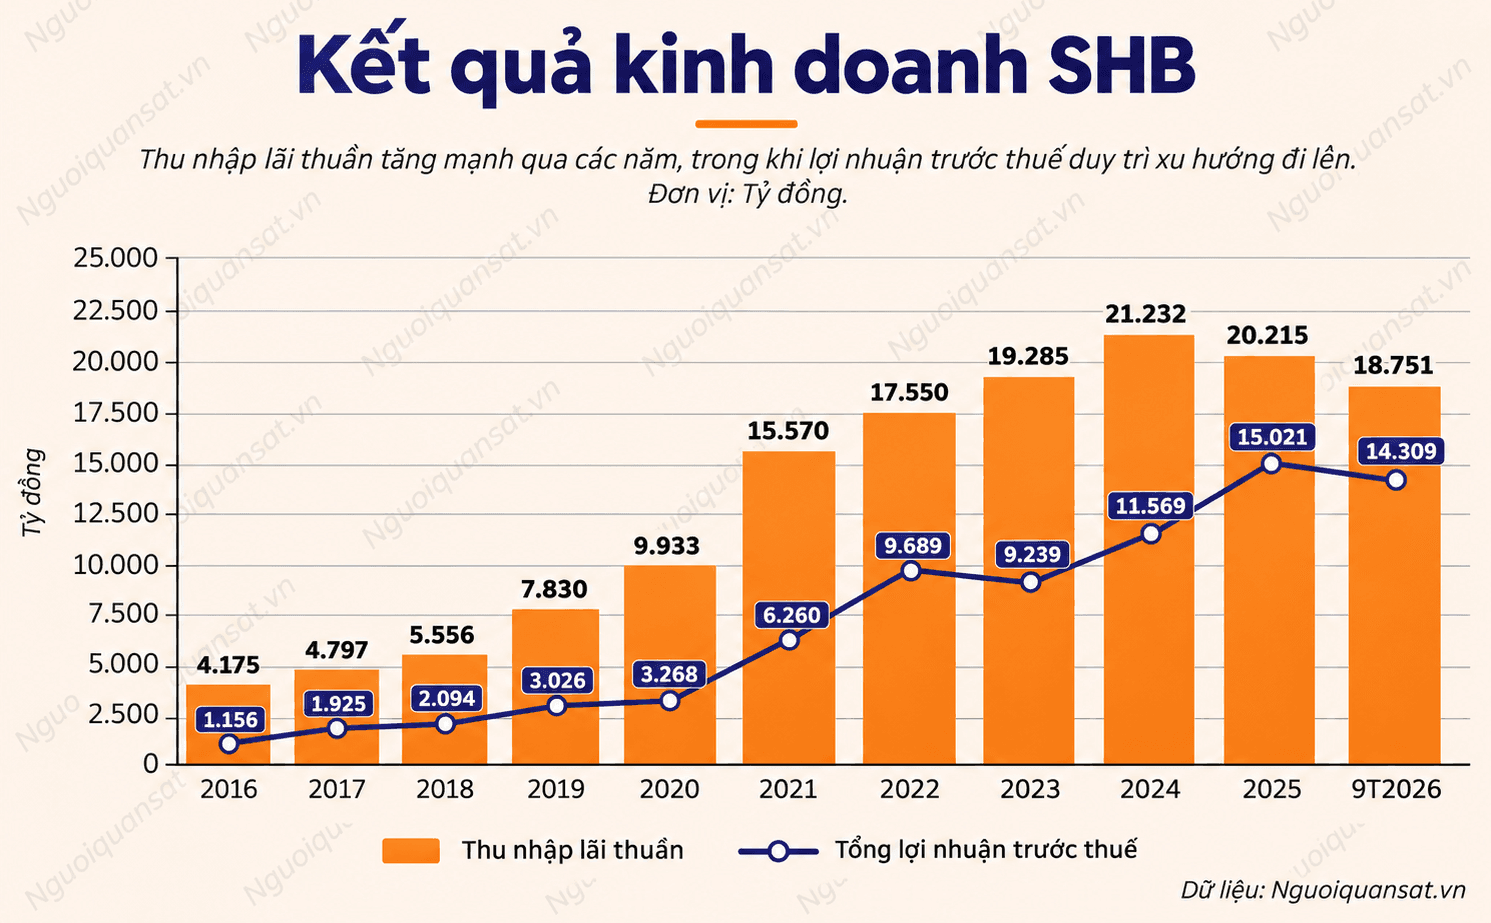
Lũy kế 9 tháng đầu năm, SHB ghi nhận lợi nhuận trước thuế 14.309 tỷ đồng, tăng 17% so với cùng kỳ. Lợi nhuận sau thuế đạt 11.447 tỷ đồng. Riêng quý III đóng góp hơn 36% tổng lợi nhuận trước thuế 9 tháng của ngân hàng.
Lợi nhuận quý III tăng 57%, thu nhập dịch vụ tăng mạnh
Trong quý III/2026, thu nhập lãi thuần của SHB đạt 6.493 tỷ đồng, tăng 22% so với cùng kỳ. Hoạt động dịch vụ cũng ghi nhận tăng trưởng mạnh, với lãi thuần đạt 1.920 tỷ đồng, gấp 2,2 lần cùng kỳ năm trước.
Nhờ sự cải thiện của các nguồn thu, tổng thu nhập hoạt động trong quý đạt 9.147 tỷ đồng, tăng 42,8% so với cùng kỳ. Qua đó, lợi nhuận trước thuế tăng 57,1%, đánh dấu sự cải thiện so với mức tăng trưởng lợi nhuận khoảng 2,2% trong 6 tháng đầu năm.
Tuy nhiên, bức tranh kinh doanh lũy kế 9 tháng cho thấy diễn biến trái chiều giữa hoạt động tín dụng và các nguồn thu ngoài lãi.
Cụ thể, thu nhập lãi thuần 9 tháng đạt 18.751 tỷ đồng, giảm 6,4% so với cùng kỳ. Nguyên nhân do chi phí lãi tăng nhanh hơn thu nhập lãi. Trong đó, thu nhập lãi và các khoản tương tự tăng 24,7%, đạt 58.336 tỷ đồng, trong khi chi phí lãi tăng 47,9%, lên 39.585 tỷ đồng.
Riêng chi phí trả lãi tiền gửi đạt 34.575 tỷ đồng, tăng 45,2% so với cùng kỳ. Chi phí trả lãi tiền vay tăng gấp 3,5 lần, lên 2.312 tỷ đồng.
Bù đắp cho sự suy giảm của thu nhập lãi thuần, hoạt động dịch vụ ghi nhận lãi thuần 5.744 tỷ đồng, gấp hơn 3 lần cùng kỳ. Đáng chú ý, thu từ dịch vụ thanh toán đạt 5.679 tỷ đồng, gấp 3,3 lần mức 1.744 tỷ đồng của cùng kỳ năm trước.
Bên cạnh đó, lãi thuần từ hoạt động khác tăng 128%, lên 1.392 tỷ đồng. Trong kỳ, SHB thu hồi 1.191 tỷ đồng từ các khoản nợ đã xử lý rủi ro, gấp gần 3,9 lần cùng kỳ.
Nhờ các nguồn thu ngoài lãi tăng trưởng, tổng thu nhập hoạt động 9 tháng đạt 26.389 tỷ đồng, tăng 15,8%. Trong đó, thu nhập ngoài lãi chiếm 28,9%, tăng đáng kể so với mức 12,1% cùng kỳ năm trước.
Ở chiều chi phí, chi phí hoạt động tăng 17,7%, trong khi chi phí dự phòng rủi ro tín dụng đạt 7.010 tỷ đồng, tăng 12,1% so với cùng kỳ.
Tổng tài sản tiệm cận 1 triệu tỷ đồng, cơ cấu tín dụng biến động mạnh
Tính đến ngày 30/9/2026, tổng tài sản SHB đạt 993.512 tỷ đồng, tăng 11,4% so với đầu năm và tiến sát mốc 1 triệu tỷ đồng.
Dư nợ cho vay khách hàng đạt 670.302 tỷ đồng, tăng 9%. Trong khi đó, tiền gửi khách hàng tăng 13%, lên 646.402 tỷ đồng.
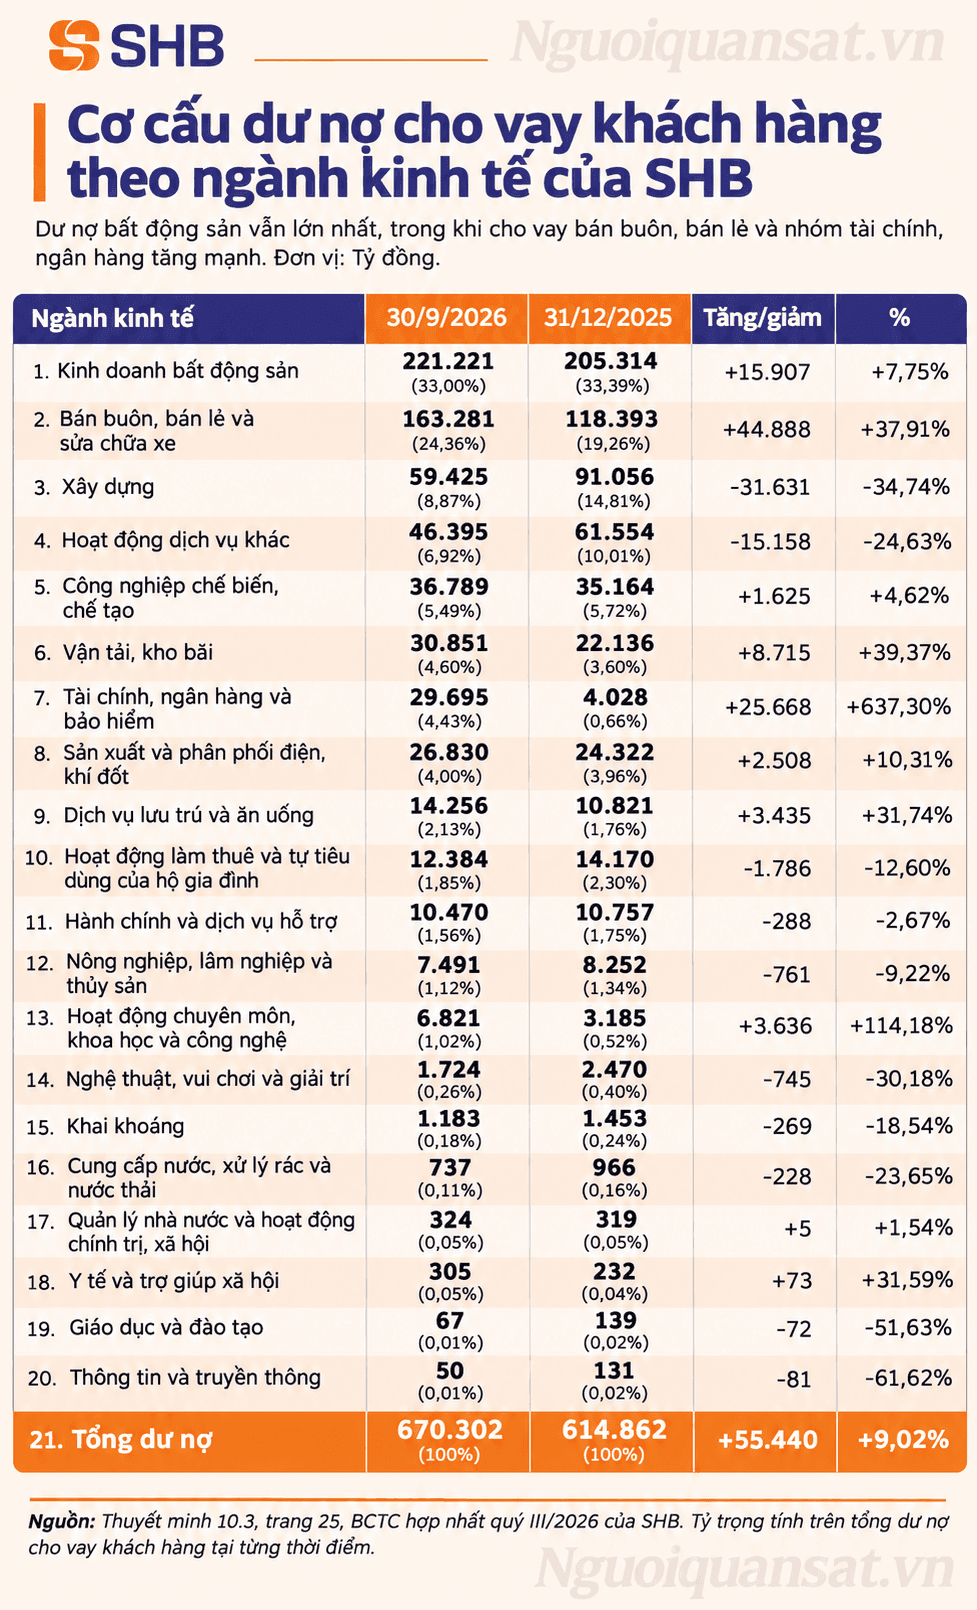
Đáng chú ý, thuyết minh báo cáo tài chính cho thấy cơ cấu tín dụng của SHB có sự dịch chuyển giữa các lĩnh vực kinh tế.
Trong đó, kinh doanh bất động sản tiếp tục là lĩnh vực có dư nợ lớn nhất, đạt 221.221 tỷ đồng, tăng 7,7% so với đầu năm, chiếm khoảng 33% tổng dư nợ cho vay khách hàng.
Dư nợ lĩnh vực bán buôn, bán lẻ tăng 37,9%, tương ứng tăng thêm 44.888 tỷ đồng, lên 163.281 tỷ đồng. Qua đó, tỷ trọng cho vay lĩnh vực này tăng từ 19,3% lên 24,4%.
Ngược lại, dư nợ cho vay ngành xây dựng giảm 34,7%, từ 91.056 tỷ đồng xuống còn 59.425 tỷ đồng, tương đương giảm hơn 31.600 tỷ đồng sau 9 tháng.
Đặc biệt, dư nợ đối với nhóm hoạt động tài chính, ngân hàng và bảo hiểm tăng từ 4.028 tỷ đồng lên 29.695 tỷ đồng, tương đương gấp 7,4 lần đầu năm. Tỷ trọng nhóm này đạt khoảng 4,4% tổng dư nợ cho vay.
Nợ cần chú ý tăng hơn gấp đôi sau 9 tháng
Về chất lượng tài sản, tổng nợ xấu nội bảng của SHB tại ngày 30/9 đạt 14.889 tỷ đồng, tăng 2,1% so với đầu năm. Tuy nhiên, do dư nợ cho vay tăng nhanh hơn, tỷ lệ nợ xấu giảm từ 2,37% xuống còn 2,22%.
Trong cơ cấu nợ xấu, nợ dưới tiêu chuẩn (nhóm 3) tăng 32,3%, lên 2.352 tỷ đồng. Nợ nghi ngờ (nhóm 4) tăng 6,7%, đạt 4.615 tỷ đồng. Ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm 6,5%, xuống còn 7.923 tỷ đồng.
Đáng chú ý, nợ cần chú ý (nhóm 2) tăng mạnh từ 4.117 tỷ đồng hồi đầu năm lên 9.316 tỷ đồng tại cuối tháng 9, tương đương gấp 2,26 lần. Như vậy, chỉ sau 9 tháng, quy mô nhóm nợ này đã tăng thêm gần 5.200 tỷ đồng.
Nếu tính cả nợ nhóm 2, tổng dư nợ từ nhóm 2 đến nhóm 5 đạt 24.205 tỷ đồng, chiếm 3,61% dư nợ cho vay khách hàng, tăng so với tỷ lệ 3,04% đầu năm.
Ở chiều ngược lại, dự phòng rủi ro cho vay khách hàng tăng 15,8%, lên 12.159 tỷ đồng. Theo đó, tỷ lệ bao phủ nợ xấu được cải thiện từ khoảng 72% đầu năm lên 81,7% tại cuối quý III.
Trong 9 tháng đầu năm, SHB đã sử dụng 5.443 tỷ đồng dự phòng để xử lý nợ. Giá trị các khoản nợ khó đòi đã xử lý và tiếp tục theo dõi ngoại bảng đạt 46.992 tỷ đồng.
Một khoản mục khác đáng chú ý là lãi, phí phải thu của SHB tăng 73,2% so với đầu năm, từ 12.958 tỷ đồng lên 22.446 tỷ đồng tại ngày 30/9, tương ứng tăng gần 9.500 tỷ đồng.