Một ngân hàng được dự báo duy trì tăng trưởng tín dụng 30%/năm giai đoạn 2026 - 2028
VDSC dự phóng VPBank tăng trưởng tín dụng bình quân khoảng 30%/năm trong giai đoạn 2026-2028, sau khi đạt mức tăng 24,6% chỉ sau 6 tháng.
CTCP Chứng khoán Rồng Việt (VDSC) vừa công bố báo cáo cập nhật kết quả kinh doanh của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, HoSE: VPB). Báo cáo dự phóng tín dụng VPBank tăng bình quân khoảng 30%/năm trong giai đoạn 2026-2028.
Tính đến cuối quý II/2026, dư nợ tín dụng hợp nhất của VPBank đạt 1,18 triệu tỷ đồng, tăng 23,1% so với đầu năm và 40,5% so với cùng kỳ.
Tại ngân hàng mẹ, dư nợ đạt 1,06 triệu tỷ đồng, tăng 24,6% so với đầu năm. Đây là mức tăng tín dụng 6 tháng cao nhất trong lịch sử VPBank và cao nhất toàn hệ thống tại thời điểm báo cáo, đồng thời cao hơn đáng kể mức tăng khoảng 8% của toàn ngành.
Tăng trưởng tín dụng đến từ cả khách hàng doanh nghiệp và cá nhân, trong đó doanh nghiệp đóng góp phần lớn.
Dư nợ khách hàng doanh nghiệp đạt 671.000 tỷ đồng, tăng 30,4% so với đầu năm và 48,1% so với cùng kỳ, chiếm khoảng 63% tổng dư nợ tại ngân hàng mẹ.
Dư nợ tại các ngành mục tiêu tăng 24% trong 6 tháng. Phân khúc SME ghi nhận mức tăng tương đối cân bằng giữa nhóm upper SME và micro SME.
Một số lĩnh vực bất động sản tăng nhanh trong quý II. Dư nợ bất động sản tăng 16,6% so với quý trước. Trong đó, cho vay bất động sản doanh nghiệp tăng 25%, bất động sản khu công nghiệp tăng 87%. Dư nợ cho vay nhà ở xã hội tăng khoảng 15 lần so với quý trước, dù xuất phát từ nền thấp.
Ở mảng khách hàng cá nhân, dư nợ đạt 386.000 tỷ đồng, tăng 15,9% so với đầu năm và 29,4% so với cùng kỳ. Cho vay ô tô, nhà ở và hộ kinh doanh cùng tăng 17-19% so với đầu năm. Trong khi đó, dư nợ thẻ tín dụng đi ngang do ngân hàng tiếp tục làm sạch danh mục.
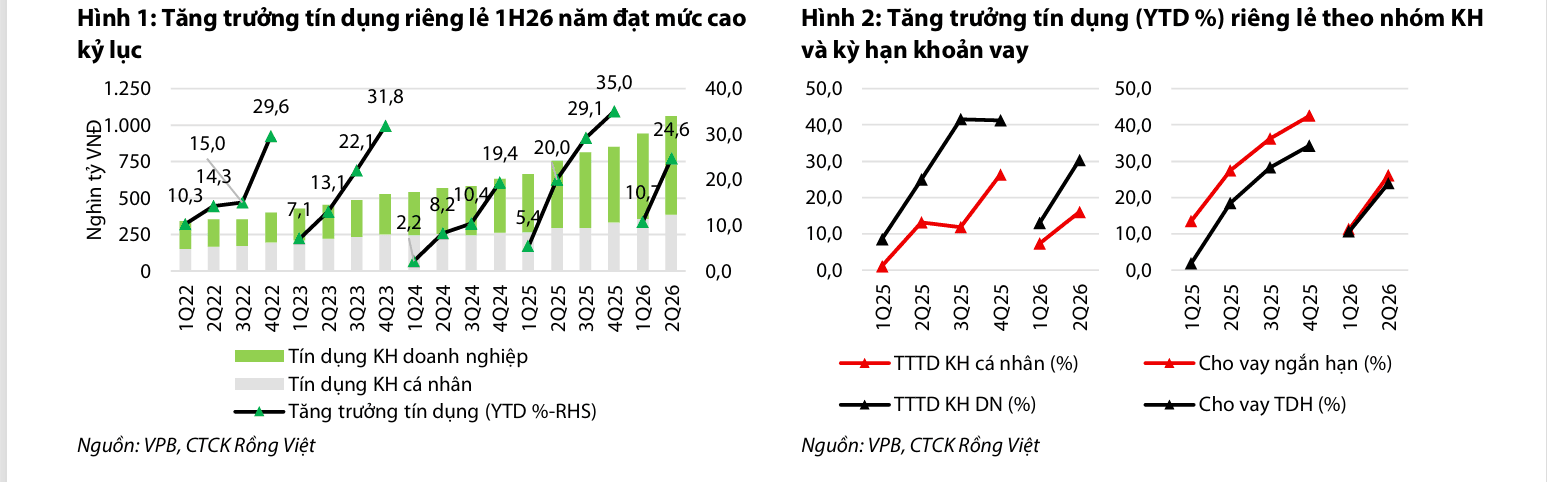
Tăng trưởng tín dụng năm 2026 được nâng lên 33,5%
Từ tốc độ giải ngân trong nửa đầu năm và mục tiêu tăng trưởng trên 30% mà ban lãnh đạo đặt ra, dự phóng tăng trưởng tín dụng hợp nhất của VPBank năm 2026 được nâng từ 29,1% lên 33,5%.
Tăng trưởng tín dụng cũng là một trong những cơ sở để nâng dự phóng lợi nhuận trước thuế năm 2026 thêm 8%, lên 41.253 tỷ đồng, tăng 35% so với năm 2025.
Thu nhập ngoài lãi năm 2026 được dự phóng đạt 18.686 tỷ đồng, tăng 17%. Chi phí hoạt động ở mức 20.119 tỷ đồng, tăng 8% nhưng thấp hơn 8% so với dự phóng trước đó.
Triển vọng không chỉ tập trung vào năm 2026. Tín dụng VPBank được dự phóng tăng bình quân khoảng 30%/năm trong giai đoạn 2026-2028. Trên cơ sở này, lợi nhuận trước thuế được dự báo tăng trưởng kép khoảng 18% trong 3 năm tới.
Tăng trưởng tín dụng kéo theo áp lực nguồn vốn
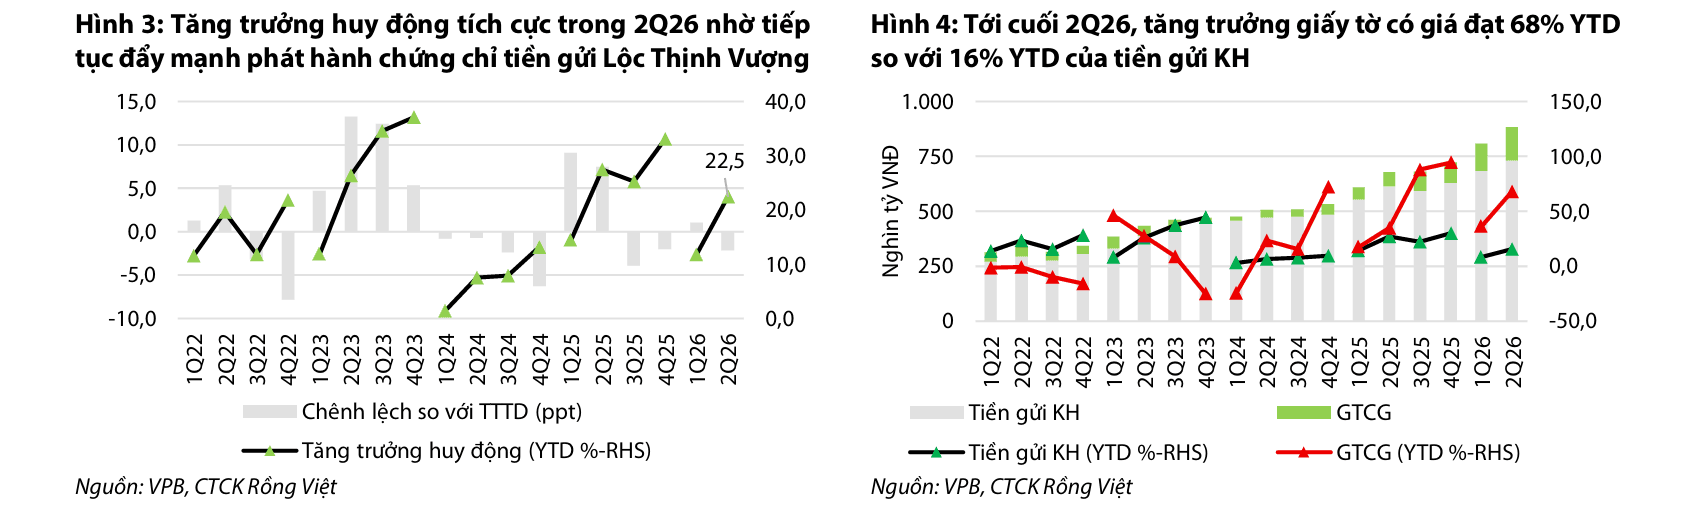
Quy mô tín dụng tăng nhanh kéo theo nhu cầu huy động vốn lớn hơn. Đến cuối quý II/2026, huy động tại ngân hàng mẹ đạt 884.000 tỷ đồng, tăng 22% so với đầu năm.
Trong đó, tiền gửi khách hàng tăng 16%, còn giấy tờ có giá tăng 68%. Chứng chỉ tiền gửi Lộc Thịnh Vượng đạt 111.000 tỷ đồng, gấp 2,3 lần đầu năm.
Nguồn vốn vay hợp vốn nước ngoài kỳ hạn 3-7 năm chiếm khoảng 10% cơ cấu huy động tại ngân hàng mẹ vào cuối tháng 6. Nhờ đó, tỷ lệ vốn ngắn hạn sử dụng cho vay trung và dài hạn giảm xuống 22,4%, từ 28,3% cuối quý I.
Tuy nhiên, chi phí vốn tăng lên. Tỷ lệ cho vay trên huy động tại ngân hàng mẹ cũng tăng lên 84,5%, tiến sát mức 85%. CASA giảm 172 điểm cơ bản so với quý trước, xuống 13,1%, mức thấp nhất kể từ năm 2018.
Biên lãi ròng hợp nhất quý II/2026 theo đó giảm xuống 5,1%, mức thấp nhất trong 3 năm. Cả năm 2026, NIM được dự phóng ở mức 5,2%, giảm 32 điểm cơ bản so với năm trước.
Bên cạnh tốc độ tăng trưởng tín dụng, chất lượng tài sản cũng là yếu tố đáng chú ý. Tỷ lệ nợ xấu tại ngân hàng mẹ giảm xuống 2,41% vào cuối quý II, nhưng nợ nhóm 2 tăng 21% so với quý trước, lên 9.224 tỷ đồng.
Tỷ lệ nợ xấu cuối năm 2026 được dự phóng ở mức 3,1%, cao hơn 0,2 điểm phần trăm so với dự phóng trước đó.