Một Ngân hàng Trung ương vừa mắc sai lầm khiến đồng nội tệ lao dốc không phanh, Fed có thể đi vào 'vết xe đổ'?
Quyết định giữ nguyên lãi suất trái kỳ vọng tại New Zealand cho thấy tầm quan trọng của việc truyền đạt chính sách rõ ràng, trong bối cảnh Chủ tịch Fed Kevin Warsh đang chủ trương hạn chế cung cấp thông tin định hướng cho nhà đầu tư.
Ngân hàng Dự trữ New Zealand (RBNZ), một trong những Ngân hàng Trung ương đầu tiên trên thế giới áp dụng chính sách kiểm soát lạm phát theo mục tiêu, vừa mắc sai lầm trong điều hành lãi suất.
Tuy nhiên, sai lầm này không nhất thiết dẫn đến hậu quả nghiêm trọng, thậm chí có thể mang lại bài học cho cácNgân hàng Trung ương trên thế giới.
Tuần trước, RBNZ bất ngờ quyết định không tăng lãi suất, trái ngược với dự báo gần như đồng thuận của thị trường. Với quyết định này, các quan chức đã phạm phải một trong những sai lầm nghiêm trọng nhất trong điều hành chính sách tiền tệ: Khiến giới giao dịch hoàn toàn bất ngờ.
Dĩ nhiên, chính sách tiền tệ không nên được xây dựng chỉ để làm hài lòng thị trường. Tuy nhiên, những biến động mạnh trên thị trường hiếm khi giúp củng cố niềm tin của nhà đầu tư.
Không phải ngẫu nhiên mà cựu Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Ben Bernanke từng nhận định rằng, thành công của chính sách tiền tệ phụ thuộc 98% vào truyền thông và chỉ 2% vào hành động thực tế.
Thống đốc RBNZ Anna Breman và các cộng sự, vốn từng tương đối cởi mở trong việc truyền đạt định hướng chính sách, lại tỏ ra quá kín tiếng trước quyết định lần này. Có lẽ họ cần học lại nghệ thuật giao tiếp với thị trường.
Điều khó hiểu hơn là trong những ngày sau cuộc họp, bà Breman liên tục nhấn mạnh rằng lãi suất nhiều khả năng sẽ tăng tại cuộc họp tiếp theo vào tháng 12.
Câu hỏi đặt ra là các quan chức có thể biết thêm điều gì vào tháng 12 mà họ chưa nhận thấy chỉ vài ngày trước đó? Nếu đã tin chắc rằng cần tiếp tục hành động để kiềm chế lạm phát, lẽ ra họ nên tăng lãi suất ngay trong cuộc họp ngày thứ Tư (28/10).
Những thành viên bỏ phiếu giữ nguyên lãi suất bày tỏ lo ngại về tình trạng chi tiêu hộ gia đình và đầu tư yếu hơn kỳ vọng.
Nếu bà Breman nhanh chóng lấy lại sự chủ động trong điều hành, sự việc lần này có thể chỉ để lại một vết gợn nhỏ trong nhiệm kỳ của bà. Thậm chí, nó còn có thể mang lại bài học hữu ích cho nền kinh tế toàn cầu.
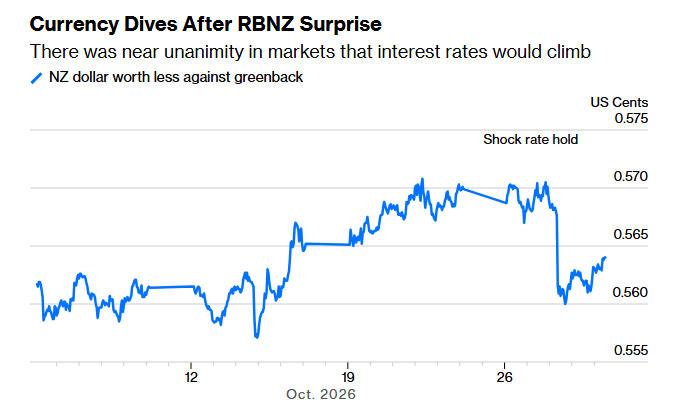
Phản ứng của thị trường trước quyết định bất ngờ của RBNZ rất mạnh. Ngay khi có thông tin Ngân hàng Trung ương giữ nguyên lãi suất, đồng đô la New Zealand đã ghi nhận mức giảm mạnh nhất so với USD trong gần 19 tháng.
Diễn biến này cho thấy điều gì có thể xảy ra khi nhà đầu tư không được cung cấp đầy đủ định hướng chính sách, hoặc nhận được những tín hiệu không phù hợp. Bài học càng trở nên đáng chú ý trong bối cảnh một số lãnh đạo Ngân hàng Trung ương đang muốn hạn chế lượng thông tin công bố ra thị trường.
Người ủng hộ mạnh mẽ nhất quan điểm rằng cung cấp nhiều thông tin chưa chắc đã tốt hơn chính là Chủ tịch Fed Kevin Warsh. Ông cho rằng cần điều chỉnh lại xu hướng minh bạch quá mức của các Ngân hàng Trung ương kể từ sau cuộc khủng hoảng tài chính toàn cầu.
Ông khẳng định không có ý định sử dụng công cụ định hướng chính sách tương lai (forward guidance), đồng thời từ chối đưa ra dự báo lãi suất cá nhân trong biểu đồ chấm (dot plot), công cụ thể hiện kỳ vọng của các thành viên Ủy ban Thị trường Mở Liên bang (FOMC) về hướng đi của lãi suất.
Tuần trước, ông Warsh thông báo rằng một trong tám cuộc họp FOMC dự kiến diễn ra trong năm 2027 sẽ được dành riêng để thảo luận về chiến lược chính sách. Cuộc họp này nhiều khả năng sẽ không có thông cáo chính thức sau khi kết thúc.
Sang năm tiếp theo, Fed dự kiến tổ chức hai cuộc họp tương tự mà không công bố thông cáo. Ngân hàng Trung ương châu Âu (ECB) cũng đang giảm số lượng cuộc họp chính sách.
Theo ông Warsh, trong điều kiện kinh tế bình thường, Fed không mang lại lợi ích đáng kể cho nhà đầu tư nếu liên tục đưa ra những tín hiệu gợi ý về định hướng chính sách.
Tuy nhiên, không thể đơn giản đảo ngược xu hướng minh bạch đã được xây dựng trong nhiều thập kỷ. Trước hết, dù Chủ tịch Fed tỏ ra dè dặt, nhiều quan chức khác của Ngân hàng Trung ương Mỹ vẫn tiếp tục phát biểu công khai với tần suất gần như trước đây.
Hơn nữa, trong bối cảnh thị trường trái phiếu Chính phủ đang xuất hiện những bất ổn, liệu việc để hình thành khoảng trống thông tin có thực sự là lựa chọn khôn ngoan?
Các Ngân hàng Trung ương có những lý do chính đáng để tăng cường truyền thông với thị trường.
Kể từ cuộc khủng hoảng tài chính toàn cầu, các cơ quan điều hành tiền tệ đã chủ động giải thích chính sách nhiều hơn bởi những quyết định của họ có tác động rất lớn đến nền kinh tế.
Khi các Ngân hàng Trung ương trở thành tâm điểm chỉ trích, nhà đầu tư cần được trấn an rằng vẫn có người đang kiểm soát tình hình.
Bên cạnh đó, chính sách nới lỏng định lượng (QE) đã làm mờ ranh giới giữa chính sách tài khóa và chính sách tiền tệ, khiến việc công khai, minh bạch trở thành một yêu cầu mang tính chính trị.
Cựu Chủ tịch Fed Alan Greenspan, người vốn không nổi tiếng với phong cách phát biểu rõ ràng, cũng từng nhận ra lợi ích của việc cung cấp nhiều thông tin hơn. Ông không nhất thiết ủng hộ minh bạch chỉ vì bản thân nguyên tắc này, mà bởi việc truyền đạt thông tin có thể giúp Fed đạt được các mục tiêu chính sách.
Nếu thị trường tin rằng Ngân hàng Trung ương thực sự nghiêm túc với định hướng của mình, đồng thời nhận được những tín hiệu đủ rõ ràng, các nhà đầu tư có thể tự điều chỉnh hành vi theo hướng mà cơ quan điều hành mong muốn.
Khi giới giao dịch chủ động thắt chặt hoặc nới lỏng các điều kiện tài chính dựa trên phát biểu của Fed, Ngân hàng Trung ương sẽ không cần phải đưa ra những quyết định lãi suất quá mạnh tay. Nhờ đó, nguy cơ thị trường phản ứng dữ dội cũng giảm xuống.
Dưới thời ông Greenspan, người qua đời vào tháng 6, Fed bắt đầu công bố thông cáo sau các cuộc họp FOMC và công khai biên bản ghi chép chi tiết nội dung thảo luận. Đây cũng là giai đoạn xuất hiện những dấu hiệu đầu tiên của việc sử dụng công cụ định hướng chính sách tương lai.
Dù ông Greenspan vẫn nổi tiếng với cách diễn đạt khó hiểu, ông đã từng bước thúc đẩy tính minh bạch trong một lĩnh vực vốn có truyền thống hoạt động khá kín tiếng.
Nếu kỳ vọng thị trường sai lệch nghiêm trọng như trường hợp New Zealand vừa qua, có lẽ ông Greenspan đã tìm cách phát tín hiệu để điều chỉnh kỳ vọng của nhà đầu tư, ít nhất là phần nào.
Thống đốc Anna Breman vẫn còn nhiều việc phải làm để khôi phục hiệu quả truyền thông chính sách. Trong khi đó, những người ủng hộ quan điểm rằng Ngân hàng Trung ương nên nói ít hơn, trong đó có Chủ tịch Fed Kevin Warsh, sẽ có nhiều điều đáng suy ngẫm từ sai lầm vừa xảy ra tại New Zealand.