Nếu cần 26 năm thu nhập để mua nhà, người lao động còn bao nhiêu cơ hội an cư?
Khi giá nhà vượt xa sức mua, tiền lương không còn là điểm tựa đủ lớn để người dân hiện thực hóa giấc mơ sở hữu nhà.
Cuộc đua của người mua nhà trong chu kỳ mới
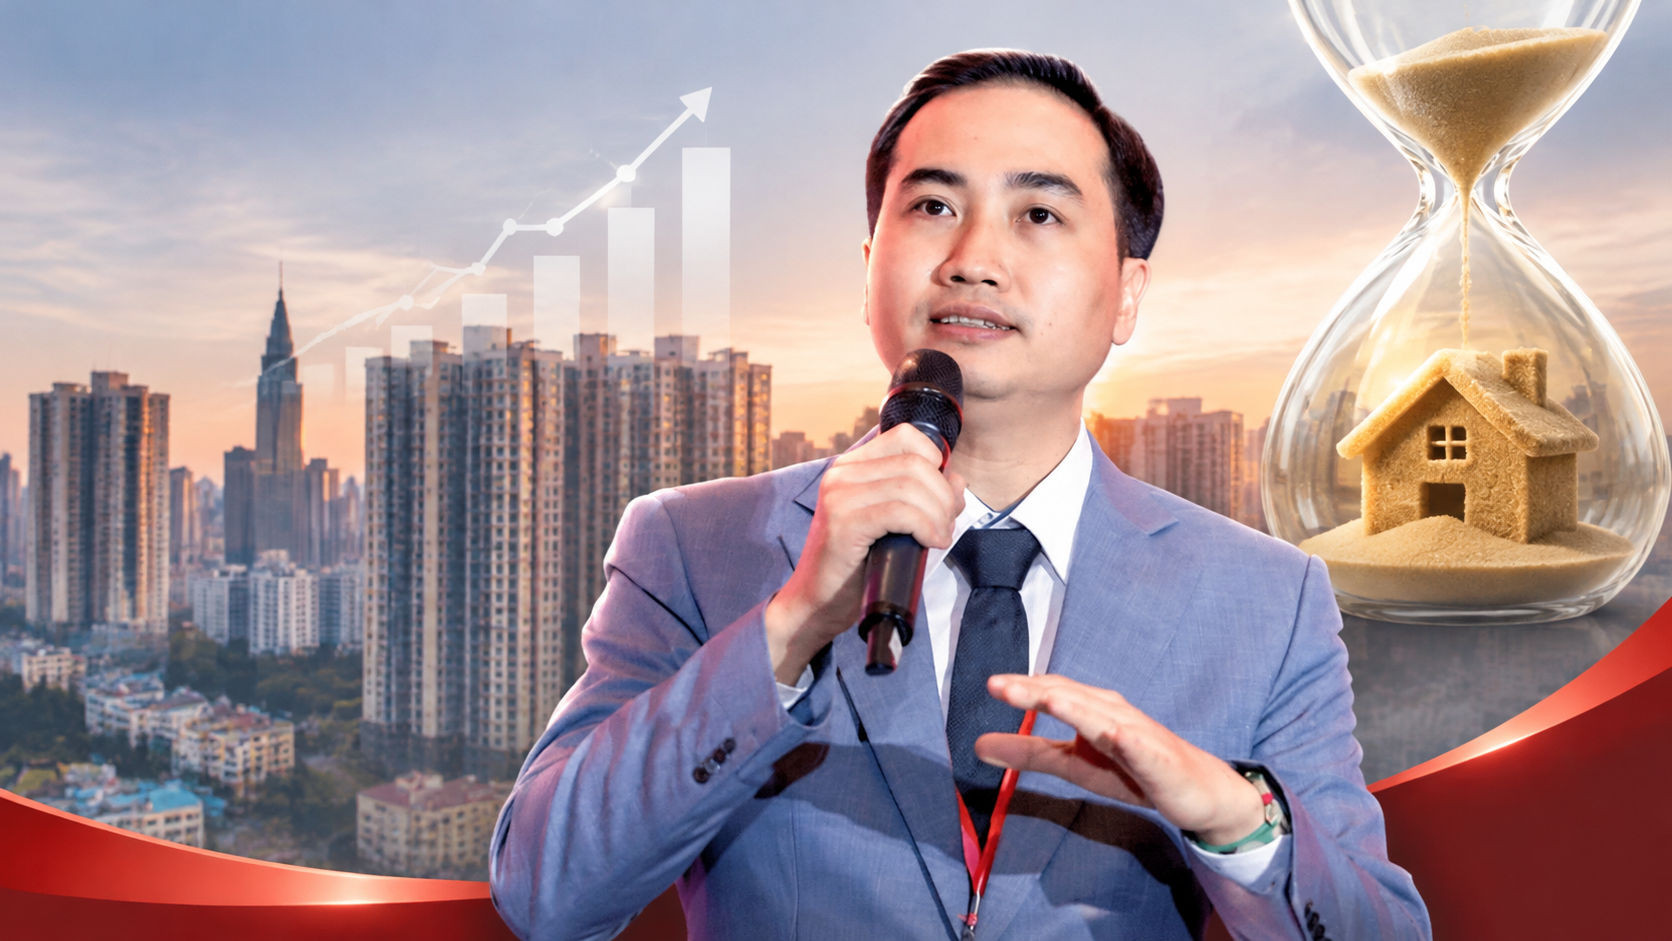
Hiện nay, một người làm công ăn lương có thể phải dành tới 26 năm thu nhập mới đủ tiền mua một căn nhà, ngay cả khi giả định không chi tiêu bất kỳ khoản nào. Con số này cho thấy áp lực ngày càng lớn đối với người có nhu cầu an cư, đồng thời phản ánh khoảng cách giữa giá trị tài sản nhà ở và năng lực tích lũy của người dân.
Đánh giá về thực trạng này, ông Đinh Minh Tuấn - Giám đốc khu vực miền Nam của Batdongsan.com.vn, cho rằng đây là vấn đề đáng lo ngại, bởi câu chuyện không còn đơn thuần nằm ở việc giá nhà cao hay thấp, mà đã trở thành bài toán về khả năng tiếp cận nhà ở của một bộ phận rất lớn dân cư tại các đô thị.
Theo chuyên gia, phép tính 26 năm được xây dựng bằng cách lấy giá trị một căn nhà chia cho thu nhập bình quân hằng năm, với giả định người mua dành toàn bộ thu nhập để tích lũy và không phát sinh bất kỳ chi phí sinh hoạt nào. Vì vậy, đây chỉ là chỉ số mang tính so sánh, chưa phản ánh đầy đủ khả năng mua nhà trong thực tế.
Nếu tính theo khả năng tích lũy thực tế, chẳng hạn một hộ gia đình chỉ dành được 30% thu nhập để tiết kiệm, thời gian cần thiết sẽ kéo dài hơn đáng kể. Chưa kể, trong khoảng thời gian đó, giá nhà có thể tiếp tục tăng, khiến mục tiêu sở hữu nhà ngày càng xa tầm với.
Ông Tuấn phân tích: "Thu nhập của người dân tăng trưởng tương đối ổn định theo tốc độ phát triển kinh tế, trong khi giá bất động sản có thể tăng nhanh hơn nhiều lần trong một chu kỳ ngắn. Nói cách khác, người dân không chỉ phải làm việc để tích lũy tiền mua nhà, mà còn phải chạy đua với tốc độ tăng giá của chính căn nhà đó".
Theo ông, nếu xu hướng này kéo dài, quyền sở hữu nhà ở sẽ ngày càng phụ thuộc vào tài sản tích lũy từ gia đình, thừa kế hoặc nguồn vốn bên ngoài, thay vì chủ yếu dựa trên thu nhập từ lao động.
Như vậy, rào cản sở hữu nhà không chỉ nằm ở mức thu nhập hiện tại, mà còn ở việc tốc độ tích lũy của người dân khó theo kịp sự gia tăng giá trị bất động sản. Đây là vấn đề đặc biệt đáng chú ý đối với nhóm mua nhà lần đầu, gia đình trẻ và người lao động phụ thuộc chủ yếu vào tiền lương.
Nguồn cung lệch pha, giá nhà ngày càng xa sức mua
Lý giải nguyên nhân khoảng cách giữa giá nhà và thu nhập ngày càng nới rộng, ông Đinh Minh Tuấn cho rằng thị trường bất động sản đang đối mặt với một vấn đề mang tính cấu trúc khi thiếu nguồn cung nhà ở phù hợp với túi tiền của người dân, chứ không đơn thuần là thiếu số lượng nhà ở.
Theo chuyên gia, có 4 yếu tố chính tác động đến tình trạng này.
Trước hết là sự mất cân đối trong cơ cấu nguồn cung tại các đô thị lớn như Hà Nội và TP. HCM. Nhiều năm qua, nguồn cung mới tập trung đáng kể vào phân khúc trung cao cấp và cao cấp, trong khi nhu cầu lớn lại đến từ nhóm người mua nhà lần đầu, gia đình trẻ và người có thu nhập trung bình.
Dẫn dữ liệu của Batdongsan.com.vn, ông Tuấn cho biết khoảng giá được người tìm kiếm quan tâm nhiều nhất là 40-50 triệu đồng/m2, trong khi khoảng 80% nguồn cung trên thị trường có giá trên 60 triệu đồng/m2.
Sự chênh lệch giữa mức giá được quan tâm và mặt bằng nguồn cung cho thấy khoảng cách đáng kể giữa khả năng tài chính của người mua với sản phẩm đang được đưa ra thị trường. Theo ông Tuấn, khi sản phẩm không tương ứng với sức mua của số đông, khả năng tiếp cận nhà ở sẽ ngày càng hạn chế.
Yếu tố thứ hai là chi phí phát triển bất động sản ngày càng tăng. Giá đất, chi phí giải phóng mặt bằng, tiền sử dụng đất, xây dựng, chi phí vốn và thời gian xử lý pháp lý đều tạo áp lực lên giá thành dự án.
Đặc biệt, khi thời gian triển khai kéo dài, doanh nghiệp phải gánh thêm chi phí vốn và chi phí cơ hội. Những yếu tố này khiến việc phát triển sản phẩm ở mức giá phù hợp với thu nhập người dân trở nên khó khăn hơn.
Thứ ba, bất động sản không chỉ phục vụ nhu cầu ở mà còn là kênh đầu tư, tích lũy tài sản. Khi dòng tiền và kỳ vọng tăng giá tập trung vào một số khu vực, nhất là những nơi xuất hiện thông tin quy hoạch hoặc hạ tầng mới, giá bất động sản có thể tăng nhanh hơn giá trị khai thác thực tế.
Nguyên nhân thứ tư nằm ở sự khác biệt giữa tốc độ tăng giá tài sản và tốc độ tăng thu nhập. Trong khi thu nhập của người lao động phụ thuộc vào năng suất, việc làm và tăng trưởng kinh tế, giá bất động sản còn chịu tác động của sự khan hiếm đất đai, tín dụng, kỳ vọng đầu tư và tâm lý thị trường.
Ông Tuấn cho rằng, nếu giá nhà tăng chủ yếu dựa trên kỳ vọng tài sản trong khi thu nhập và năng suất của nền kinh tế không tăng tương ứng, khoảng cách này sẽ ngày càng khó thu hẹp.
"Chúng ta không thể chỉ kỳ vọng thị trường tự điều chỉnh thông qua việc người dân vay nhiều hơn hoặc tích lũy lâu hơn mà chính là phải thay đổi cơ cấu nguồn cung và chi phí phát triển nhà ở", ông Đinh Minh Tuấn nhấn mạnh.
Nhận định này cho thấy bài toán an cư không thể chỉ được giải quyết từ phía người mua bằng cách kéo dài thời gian tiết kiệm hay tăng khả năng vay vốn. Một trong những vấn đề cốt lõi là phải thay đổi cơ cấu sản phẩm và kiểm soát các yếu tố chi phí tác động đến giá nhà.
Thanh khoản phân hóa, người trẻ buộc phải thay đổi kế hoạch an cư
Khi nhà ở ngày càng vượt khỏi khả năng chi trả của nhóm thu nhập trung bình và người trẻ, tác động đối với thị trường không chỉ nằm ở số lượng người có thể mua nhà. Theo ông Đinh Minh Tuấn, hệ quả đáng chú ý hơn là sự thay đổi trong cấu trúc nguồn cầu và mức độ phân hóa giữa các phân khúc bất động sản.
"Tôi cho rằng tác động lớn nhất không phải là thị trường sẽ lập tức suy giảm, mà là cấu trúc nguồn cầu sẽ thay đổi và sự phân hóa của thị trường ngày càng rõ rệt", ông Tuấn nhận định.
Theo chuyên gia, khi giá nhà vượt quá khả năng chi trả của nhóm khách hàng phổ thông, thanh khoản sẽ không còn phân bổ đồng đều giữa các phân khúc. Giao dịch có xu hướng phụ thuộc nhiều hơn vào nhóm người có sẵn tài sản, nhà đầu tư và những người sở hữu năng lực tài chính tốt.
Trong khi đó, hành vi của người mua nhà cũng có thể thay đổi. Người trẻ có thể trì hoãn kế hoạch sở hữu nhà, chuyển sang thuê nhà lâu hơn hoặc dịch chuyển ra các khu vực xa trung tâm. Điều này có thể kéo theo sự gia tăng nhu cầu thuê nhà và nhà ở tại các đô thị vệ tinh.
Không chỉ ảnh hưởng đến khả năng sở hữu tài sản, chi phí nhà ở quá cao còn tạo áp lực lên ngân sách của mỗi hộ gia đình. Ông Tuấn phân tích: "Khi chi phí sở hữu nhà quá cao, người dân sẽ phải dành tỷ trọng thu nhập lớn hơn cho nhà ở, làm giảm khả năng chi tiêu cho giáo dục, tiêu dùng, dịch vụ và các hoạt động kinh tế khác".
Từ góc độ phát triển thị trường, chuyên gia cho rằng trong trung và dài hạn, những sản phẩm có giá trị sử dụng thực, tổng giá trị phù hợp với thu nhập và khả năng khai thác tốt sẽ có lợi thế hơn so với những sản phẩm chủ yếu được định giá dựa trên kỳ vọng tăng giá. Đây cũng là cơ sở để thị trường cần quan tâm nhiều hơn đến nhu cầu ở thực, thay vì chỉ tập trung vào khả năng tăng giá của tài sản.
Ba phân khúc có thể mở thêm cơ hội an cư trong 3-5 năm tới
Trước khoảng cách ngày càng lớn giữa giá nhà và thu nhập, ông Đinh Minh Tuấn cho rằng cần thay đổi cách tiếp cận trong phát triển thị trường: không chỉ quan tâm xây dựng thêm bao nhiêu căn nhà, mà quan trọng hơn là tạo ra nguồn cung có mức giá phù hợp với khả năng chi trả của người dân.
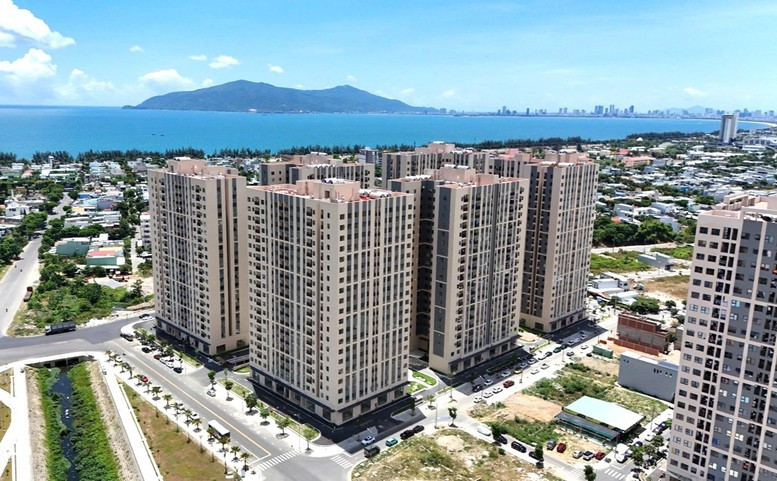
Theo chuyên gia, điều này đòi hỏi sự thay đổi đồng thời từ chính sách, doanh nghiệp và thị trường.
Về chính sách, cần tiếp tục tháo gỡ vướng mắc pháp lý, rút ngắn thời gian triển khai dự án, tối ưu quỹ đất cho nhà ở xã hội và nhà ở thương mại giá phù hợp. Cùng với đó là phát triển tín dụng nhà ở dài hạn, ổn định dành cho người mua nhà lần đầu.
Tuy nhiên, ông Tuấn lưu ý tín dụng không thể thay thế việc giải quyết bài toán giá nhà và nguồn cung. Nếu sản phẩm vẫn vượt quá khả năng tài chính của người mua, việc mở rộng khả năng vay vốn chưa đủ để giúp họ tiếp cận nhà ở.
Ở phía doanh nghiệp, chuyên gia cho rằng cần thay đổi tư duy phát triển sản phẩm, lấy sức mua thực tế của khách hàng làm cơ sở. Doanh nghiệp cần tối ưu diện tích, thiết kế, chi phí và vị trí để tạo ra những sản phẩm có tổng giá trị phù hợp với thu nhập hộ gia đình.
Đối với thị trường, cần chuyển từ tư duy đầu tư dựa trên kỳ vọng tăng giá sang chú trọng giá trị sử dụng và hiệu quả khai thác thực tế. Người mua cũng cần quan tâm nhiều hơn đến khả năng chi trả, dòng tiền và nhu cầu ở thực.
Về triển vọng 3-5 năm tới, ông Tuấn nhận diện ba phân khúc đáng chú ý có khả năng cải thiện cơ hội tiếp cận nhà ở.
Đầu tiên là nhà ở xã hội. Đây là phân khúc có vai trò quan trọng nhất trong việc giải quyết nhu cầu an cư của nhóm thu nhập thấp và một bộ phận người có thu nhập trung bình. Tuy nhiên, theo chuyên gia, yếu tố quyết định không chỉ là số lượng dự án mà còn nằm ở vị trí, tiến độ triển khai và khả năng tiếp cận thực tế của người dân.
Thứ hai là căn hộ thương mại giá phù hợp. Ông Tuấn đánh giá đây là phân khúc có tiềm năng thị trường lớn, đặc biệt với những sản phẩm có tổng giá trị khoảng 3 tỷ đồng tại TP. HCM và các khu vực lân cận. Đây là nhóm sản phẩm có thể tiếp cận người mua nhà lần đầu, gia đình trẻ và người có thu nhập trung bình nếu được phát triển đúng vị trí và mức giá.
Thứ ba là nhà ở tại các đô thị vệ tinh. Những khu vực như Bình Dương cũ, Đồng Nai, Long An và các hành lang kết nối với TP. HCM được chuyên gia đánh giá có cơ hội phát triển nhờ quỹ đất, hạ tầng giao thông và quá trình dịch chuyển dân cư.
Dù vậy, ông Tuấn nhấn mạnh lợi thế của các khu vực này không thể chỉ nằm ở mức giá nhà thấp hơn trung tâm. Để trở thành lựa chọn an cư thực sự, các đô thị vệ tinh cần được phát triển đồng bộ về việc làm, dịch vụ, trường học, y tế và tiện ích đô thị.
Như vậy, ba phân khúc trên mở ra những hướng tiếp cận khác nhau đối với bài toán nhà ở, nhưng đều có chung một điều kiện, đó là sản phẩm phải phù hợp với khả năng chi trả và nhu cầu thực tế của người dân. Nhà ở xã hội cần bảo đảm khả năng tiếp cận, căn hộ thương mại giá phù hợp cần được phát triển đúng mức giá và vị trí, trong khi đô thị vệ tinh phải gắn với hệ thống việc làm và tiện ích thiết yếu.
Trở lại với con số 26 năm, đây là phép tính dựa trên giả định người mua dành toàn bộ thu nhập để mua nhà mà không phát sinh chi phí sinh hoạt. Trong điều kiện tích lũy thực tế, hành trình sở hữu nhà còn kéo dài hơn, nhất là khi giá bất động sản tiếp tục tăng nhanh hơn thu nhập.
Từ những phân tích của ông Đinh Minh Tuấn, có thể thấy cơ hội an cư trong những năm tới không chỉ phụ thuộc vào việc người dân có thể tích lũy được bao nhiêu hay vay được bao nhiêu, mà còn phụ thuộc vào khả năng thị trường tạo ra những sản phẩm phù hợp với sức mua thực tế. Bài toán vì thế không đơn thuần là xây dựng thêm nhà ở, mà là làm sao để những người có nhu cầu thực sự có thể tiếp cận được một căn nhà phù hợp với thu nhập, vị trí và điều kiện sống của mình.