Sản xuất tại các trung tâm chip châu Á chậm lại, riêng Việt Nam tăng tốc
Từng là động lực giúp các nền kinh tế châu Á vượt trội so với phần còn lại của thế giới, cơn sốt chip và AI đang có dấu hiệu suy yếu.
Hoạt động sản xuất tại nhiều nền kinh tế châu Á tiếp tục tăng trưởng trong tháng 10, nhưng tốc độ đã chậm lại ở các quốc gia xuất khẩu chip chủ chốt.
Diễn biến này cho thấy làn sóng bùng nổ AI có thể đang mất dần động lực, trong bối cảnh thị trường bắt đầu hoài nghi về khả năng sinh lời của lĩnh vực này, ngay cả khi nhu cầu đối với chip và các sản phẩm liên quan đến AI vẫn duy trì tương đối vững chắc.
Khảo sát công bố ngày 2/11 cho thấy hoạt động sản xuất tại Trung Quốc, Nhật Bản, Hàn Quốc và Đài Loan (Trung Quốc) đều tăng trưởng chậm lại trong tháng 10.
Điều này cho thấy tác động tiêu cực từ cuộc chiến giữa Mỹ, Israel và Iran có thể đang lấn át những lợi ích mà nhu cầu toàn cầu mạnh mẽ đối với chip và hàng hóa liên quan đến AI mang lại.
Ông Toru Nishihama, chuyên gia kinh tế trưởng phụ trách các thị trường mới nổi tại Viện Nghiên cứu Dai-ichi Life, nhận định: “Nhu cầu mạnh mẽ đối với chip và AI từng che lấp những điểm yếu trong các nền kinh tế châu Á cũng như toàn cầu. Tuy nhiên, điều này ngày càng khó duy trì khi xung đột Trung Đông kéo dài, đẩy giá nhiên liệu và lương thực lên cao”.
Ông cho rằng lạm phát cao đang làm suy yếu sức mua của người tiêu dùng châu Á. Bên cạnh đó, cạnh tranh về giá ngày càng gay gắt từ Trung Quốc cũng gây sức ép lên các quốc gia xuất khẩu đối thủ như Nhật Bản và Hàn Quốc.
Các trung tâm sản xuất chip đồng loạt giảm tốc
Chỉ số nhà quản trị mua hàng (PMI) ngành sản xuất Trung Quốc RatingDog, do S&P Global tổng hợp, đạt 52 điểm trong tháng 10.
Mặc dù vẫn cao hơn ngưỡng 50 điểm – ranh giới giữa tăng trưởng và suy giảm – con số này đã giảm nhẹ so với mức 52,1 điểm của tháng 9.
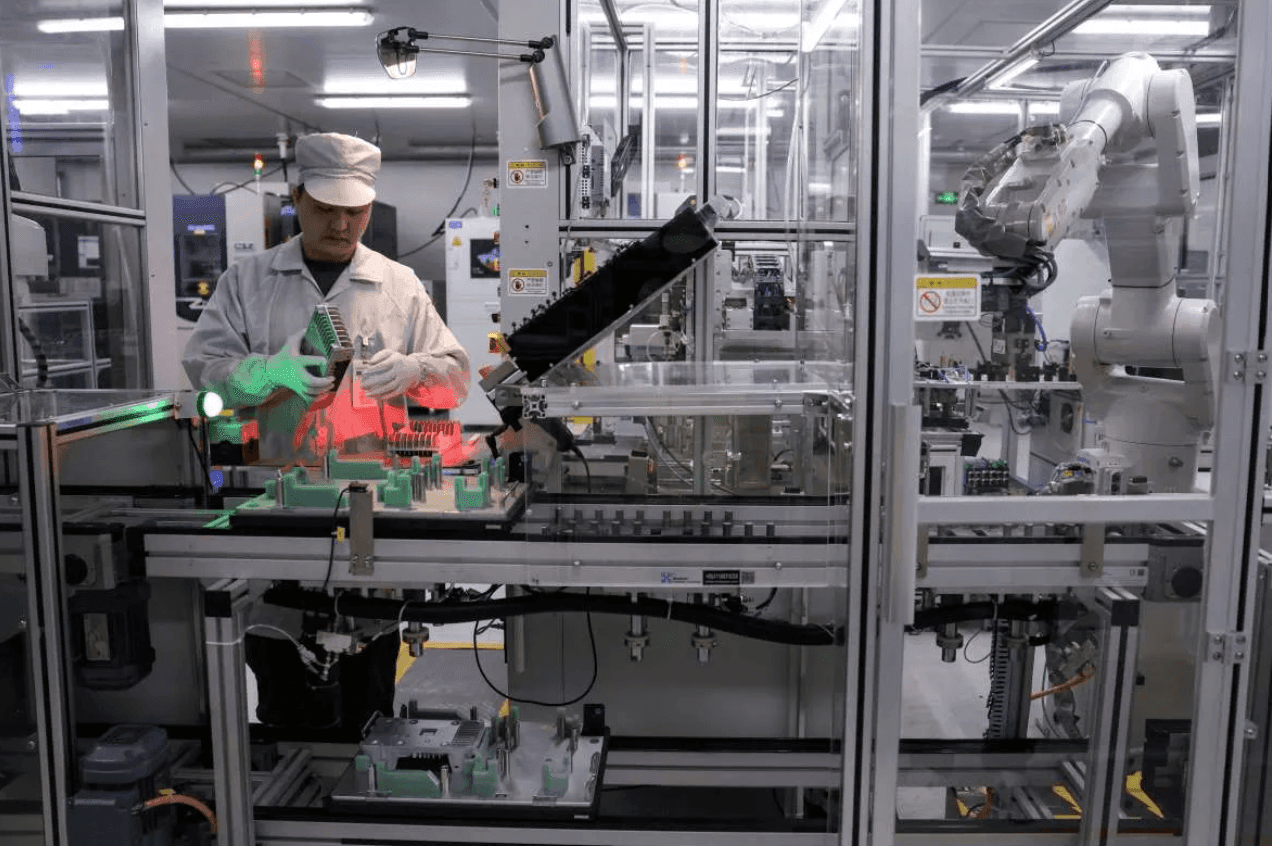
Kết quả trên được công bố sau khi số liệu chính thức tuần trước cho thấy hoạt động sản xuất của Trung Quốc suy giảm trong tháng 10, đánh dấu tháng thứ ba trong vòng 4 tháng ghi nhận tình trạng này.
Tại Nhật Bản, PMI ngành sản xuất giảm từ 54,1 điểm trong tháng 9 xuống 53,3 điểm trong tháng 10, theo khảo sát của S&P Global. Đây là tốc độ mở rộng chậm nhất trong 7 tháng, khi sản lượng và số lượng đơn hàng mới đều mất đà.
Hoạt động sản xuất của Hàn Quốc cũng tăng trưởng với tốc độ chậm nhất trong 8 tháng do sản lượng và nhu cầu suy yếu. PMI của nước này giảm từ 53,9 điểm trong tháng 9 xuống 51,3 điểm trong tháng 10.
Trong khi đó, PMI ngành sản xuất khu vực Đài Loan đạt 54,9 điểm, giảm so với mức 56,7 điểm của tháng trước.
Trái ngược với xu hướng tại các trung tâm sản xuất chip lớn, một số nền kinh tế khác trong khu vực ghi nhận hoạt động sản xuất mở rộng nhanh hơn trong tháng 10 - trong đó có Việt Nam, Indonesia và Malaysia.
Tăng trưởng sản xuất của Ấn Độ chậm lại trong tháng 10 khi nhu cầu trong nước suy yếu và hoạt động tuyển dụng giảm tốc. Dù vậy, lượng đơn hàng xuất khẩu tăng mạnh đã giúp bù đắp phần nào tác động tiêu cực này.
Trong khi đó, PMI ngành sản xuất Việt Nam tăng lên 52,3 điểm trong tháng 10/2026, đánh dấu tháng thứ 16 liên tiếp điều kiện kinh doanh cải thiện. Tuy nhiên, đà tăng trưởng đang chịu sức ép từ chi phí đầu vào, vận tải và những khó khăn trong chuỗi cung ứng.
Châu Á đã vượt trội so với nhiều khu vực khác trên thế giới trong thời gian qua, nhờ các nhà sản xuất hưởng lợi từ nhu cầu tăng nhanh đối với chip và những sản phẩm liên quan đến AI.
Tuy nhiên, Quỹ Tiền tệ Quốc tế (IMF) dự báo tăng trưởng kinh tế châu Á sẽ chậm lại trong năm tới. Tổ chức này đồng thời cảnh báo những rủi ro ngày càng lớn từ cú sốc năng lượng do xung đột Trung Đông gây ra, cũng như khả năng làn sóng đầu tư và tăng trưởng liên quan đến AI đảo chiều.
IMF hiện dự báo kinh tế châu Á tăng trưởng 4,8% trong năm 2026 và 4,4% trong năm 2027.
Các mức dự báo này cao hơn so với nhận định hồi tháng 4, nhưng vẫn thấp hơn tốc độ tăng trưởng 5% ghi nhận trong năm 2025.