Shinhan nhận định FPT có dư địa tăng 28%, bất chấp đà hụt hơi của chuỗi bán lẻ FPT Shop và viễn thông
Shinhan khuyến nghị mua cổ phiếu FPT, đặt giá mục tiêu 92.400 đồng/cổ phiếu, cao hơn 27,6% so với thị giá ngày 14/9.
Công ty Chứng khoán Shinhan Việt Nam vừa phát hành báo cáo cập nhật phân tích hoạt động kinh doanh và định giá CTCP FPT (HoSE: FPT).
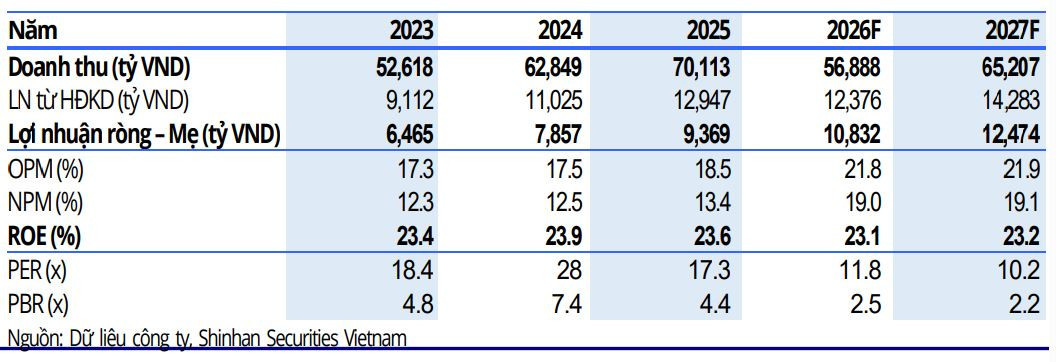
Báo cáo đưa ra khuyến nghị mua đối với cổ phiếu FPT, giá mục tiêu 12 tháng là 92.400 đồng/cổ phiếu, tương ứng mức sinh lời kỳ vọng 27,6% so với thị giá 72.400 đồng ghi nhận tại ngày 14/9. Mức định giá này được xác định dựa trên sự kết hợp tỷ trọng tương đương (50%-50%) giữa phương pháp chiết khấu dòng tiền tự do (DCF đạt 82.799 đồng/cổ phiếu) và phương pháp so sánh P/E mục tiêu 15 lần (đạt 101.979 đồng/cổ phiếu).
Theo số liệu tài chính được Shinhan trích dẫn, trong 6 tháng đầu năm, FPT ghi nhận doanh thu thuần đạt 26.269 tỷ đồng, tăng 12,6% so với cùng kỳ năm trước, cùng lợi nhuận trước thuế đạt 5.714 tỷ đồng, tăng 18,1%. Lợi nhuận sau thuế của cổ đông công ty mẹ đạt 5.054 tỷ đồng, hoàn thành gần 50% kế hoạch cả năm. Tính lũy kế đến hết 7 tháng đầu năm 2026, doanh thu và lợi nhuận trước thuế của tập đoàn lần lượt đạt 30.784 tỷ đồng (tăng 13,6%) và 6.659 tỷ đồng (tăng 18,3%).
Khối Công nghệ tiếp tục giữ vai trò là trụ cột tăng trưởng chính, đóng góp 89% vào cơ cấu doanh thu của tập đoàn. Trong đó, dịch vụ công nghệ thông tin nước ngoài đạt mức tăng doanh thu 14,4% và lợi nhuận trước thuế tăng 12,8% trong nửa đầu năm.
Thị trường châu Âu và Nhật Bản ghi nhận mức tăng trưởng cao nhất, lần lượt đạt khoảng 40% và 22%, trong khi thị trường Mỹ tăng 5,8% còn khu vực châu Á - Thái Bình Dương (APAC) suy giảm 6,1%. Doanh số ký mới ở mảng nước ngoài tăng trưởng 32,3% nhờ các hợp đồng tích hợp hệ thống và hạ tầng quy mô lớn.
Đối với mảng công nghệ thông tin trong nước, lợi nhuận trước thuế 6 tháng đầu năm tăng 101%, chủ yếu nhờ nhu cầu chuyển đổi số và trí tuệ nhân tạo (AI) từ khối cơ quan Nhà nước và doanh nghiệp lớn. Mảng AI Factory bắt đầu ghi nhận lợi nhuận từ quý II với doanh thu 6 tháng ước đạt 12 triệu USD.
Trái ngược với đà tăng trưởng của mảng công nghệ, khối Giáo dục và Đầu tư khác ghi nhận doanh thu 6 tháng đầu năm giảm nhẹ 2% xuống 3.131 tỷ đồng. Shinhan nhận định mảng này đang chịu sức ép cạnh tranh gia tăng và thiếu vắng các dự án mở rộng quy mô lớn, do đó được dự báo sẽ duy trì trạng thái đi ngang trong giai đoạn tới.
Đối với các công ty liên kết, khối bán lẻ và phân phối có sự phân hóa nội bộ rõ rệt. CTCP Bán lẻ Kỹ thuật số FPT (FPT Retail - FRT) được dẫn dắt bởi chuỗi nhà thuốc Long Châu và trung tâm tiêm chủng, trong khi chuỗi FPT Shop đã bước vào giai đoạn bão hòa.
Ở lĩnh vực viễn thông, FPT Telecom đối mặt với việc tăng trưởng thuê bao chậm lại khi tỷ lệ phủ sóng cáp quang hộ gia đình đã vượt 85%, buộc doanh nghiệp phải chuyển dịch trọng tâm sang việc tăng doanh thu bình quân trên mỗi người dùng (ARPU) và phát triển các dịch vụ giá trị gia tăng.
Đánh giá về giai đoạn 2026-2027, các chuyên gia của Shinhan dự báo tăng trưởng lợi nhuận sau thuế hợp nhất của FPT sẽ đạt khoảng 15-16%/năm, chậm lại so với mức tăng trưởng kép hàng năm (CAGR) 21,5% ghi nhận trong giai đoạn 2020-2024. Tổ chức này cũng chỉ ra hai yếu tố rủi ro trọng yếu đối với mô hình kinh doanh của FPT, bao gồm sự phát triển của công nghệ trí tuệ nhân tạo (AI) có thể tác động tiêu cực đến nhu cầu outsourcing truyền thống, cùng rủi ro chậm trễ trong nỗ lực tối ưu hóa chi phí và ứng dụng công nghệ để nâng cao năng suất lao động.