Chiến lược mở rộng đội tàu và tham gia liên minh quốc tế cho 'quả ngọt', PVTrans (PVT) được dự báo lãi vượt 2.800 tỷ đồng
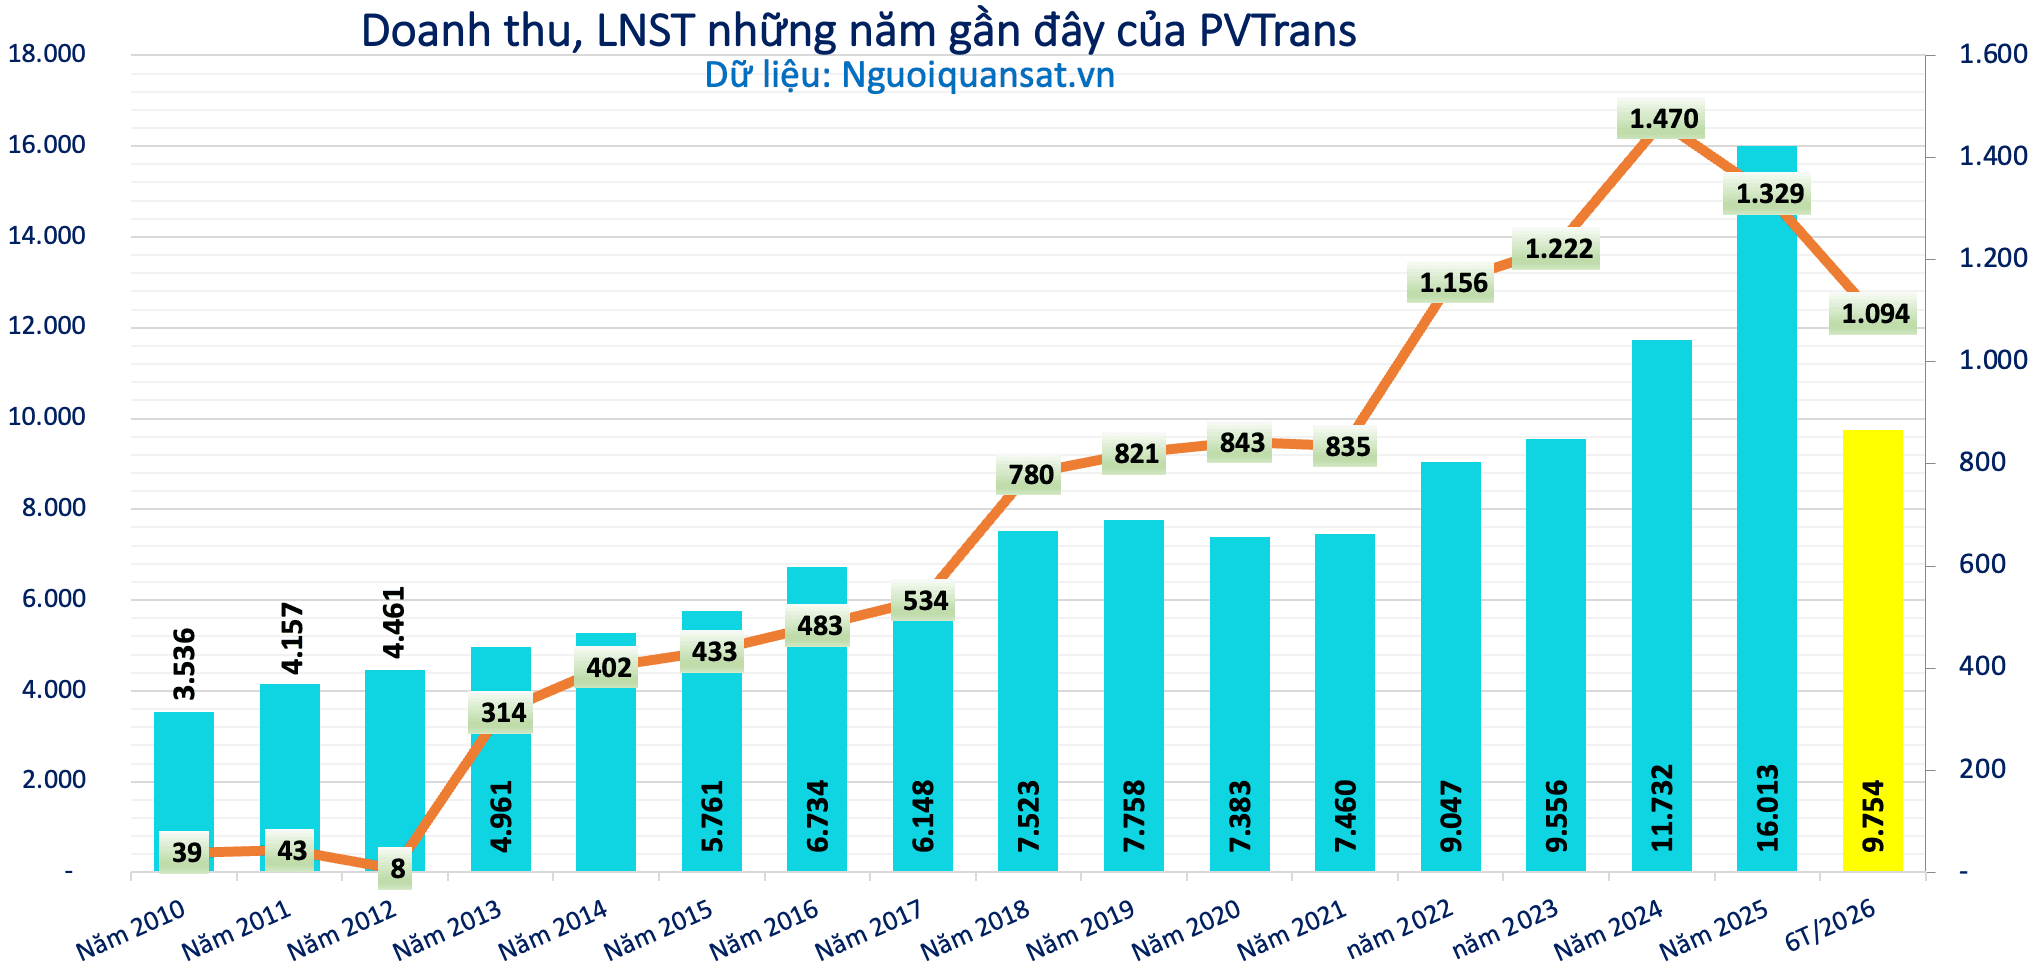
Riêng 6 tháng đầu năm 2026, PVTrans (PVT) báo lãi trước thuế 1.366 tỷ đồng.
Chứng khoán SSI vừa công bố báo cáo cập nhật đối với Tổng CTCP Vận tải Dầu khí (PVTrans, mã chứng khoán PVT). Chuyên gia SSI cho rằng lợi nhuận mảng vận tải của PVTrans tăng mạnh nhờ tham gia liên minh đội tàu và thị trường giao ngay.
Lợi thế nhờ chiến lược mở rộng đội tàu và tham gia liên minh quốc tế
Về hoạt động kinh doanh, trong quý II/2026, PVTrans ghi nhận doanh thu thuần 5.714 tỷ đồng, tăng 32,5% so với cùng kỳ. Lợi nhuận trước thuế đạt 834 tỷ đồng, tăng tới 91,2% so với quý II năm ngoái. Lợi nhuận sau thuế đạt 678 tỷ đồng, tăng 88,4%; trong đó lợi nhuận thuộc về cổ đông công ty mẹ đạt 553 tỷ đồng, tăng 87,6%.
Động lực chính đến từ mảng vận tải với doanh thu 3.093 tỷ đồng, tăng 30,4% so với cùng kỳ. Hoạt động thương mại cũng tăng mạnh, mang về 2.059 tỷ đồng doanh thu.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 9.754 tỷ đồng, tăng 37,3% và hoàn thành 60% kế hoạch năm. Riêng mảng vận tải mang về 5.891 tỷ đồng, tăng 28%.
Lợi nhuận trước thuế đạt 1.366 tỷ đồng, tăng 75% so với cùng kỳ và đã hoàn thành gần 90% kế hoạch lợi nhuận cả năm 2026. Lợi nhuận sau thuế đạt 1.094 tỷ đồng, tăng 71,7% so với nửa đầu năm ngoái.
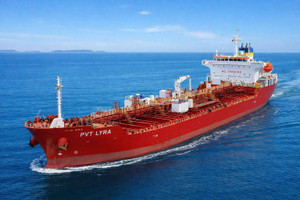
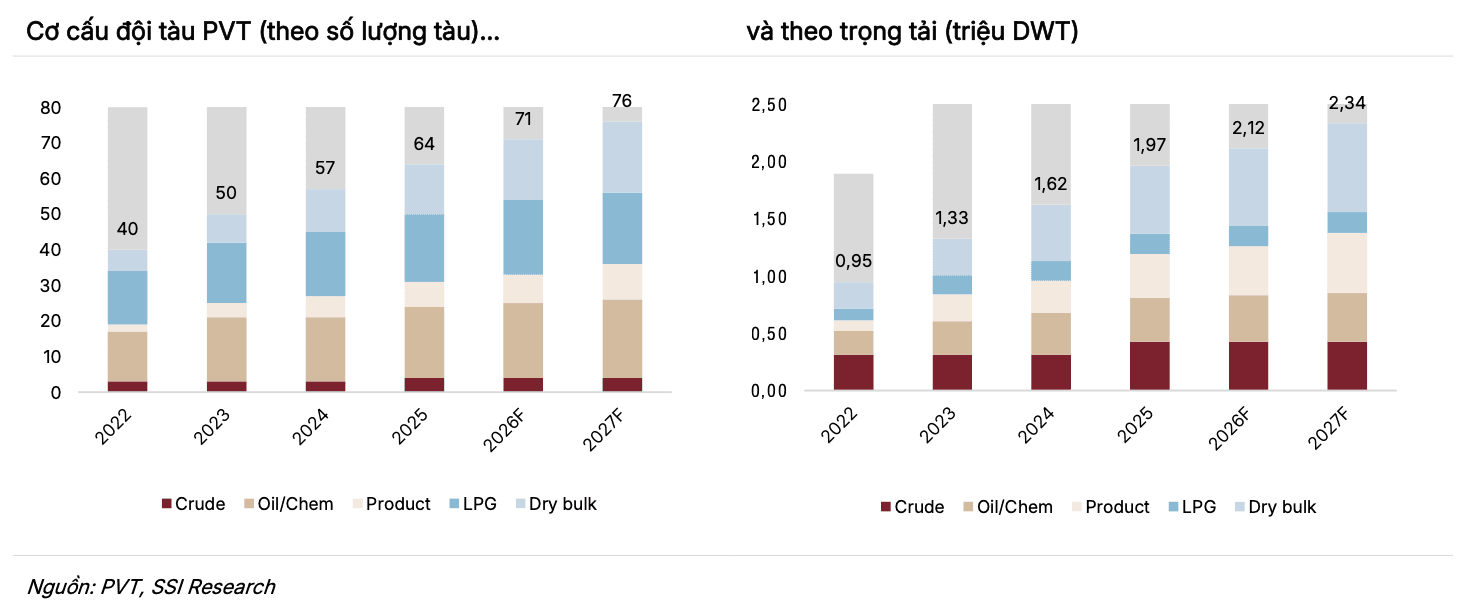
Theo SSI, chiến lược mở rộng đội tàu góp phần thúc đẩy doanh thu và biên lợi nhuận. Quy mô đội tàu của PVTrans dự kiến tăng lên 76 chiếc (tương ứng khoảng 2,34 triệu DWT) trong năm 2027.
Trong đó, khoảng 30% đội tàu chở dầu của PVTrans đang tham gia các liên minh đội tàu quốc tế, qua đó doanh nghiệp tận dụng được đà tăng của giá thuê trên thị trường giao ngay.
Trong quý II/2026, giá thuê ngày bình quân của tàu chở sản phẩm dầu tăng tới 160% so với cùng kỳ và 53,9% so với quý trước. Giá thuê tàu chở dầu thô cũng tăng tương ứng 142,3% và 18,1%.
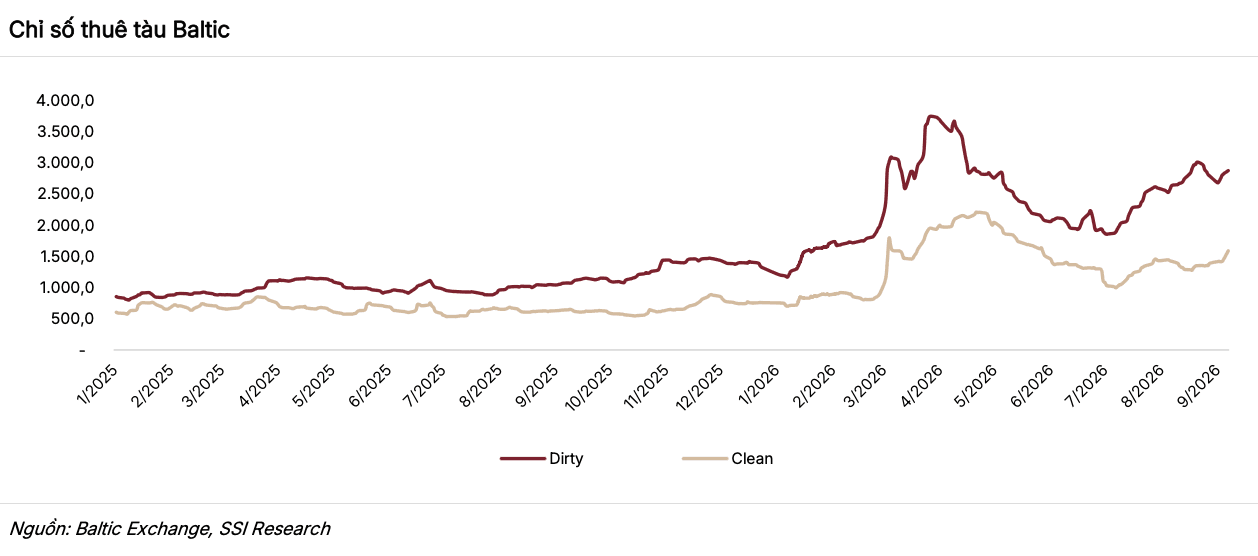
Bên cạnh đó, SSI cho rằng căng thẳng địa chính trị tại Trung Đông đã làm gián đoạn nguồn cung tàu, trong khi phí bảo hiểm rủi ro chiến tranh tăng và tâm lý thận trọng của các chủ tàu khiến nguồn cung đội tàu hoạt động bị thu hẹp. Môi trường này hỗ trợ mặt bằng giá thuê duy trì ở mức cao.
Việc kết hợp giữa tham gia liên minh đội tàu quốc tế và các hợp đồng thuê tàu định hạn cũng giúp PVTrans duy trì tỷ lệ sử dụng tàu trên 90%, đồng thời có khả năng hưởng lợi từ giá thuê cao trên thị trường giao ngay và các hợp đồng ngắn hạn.
Tái ký hợp đồng với mặt bằng giá cao hơn khoảng 35%
Sau giai đoạn tận dụng thị trường giao ngay, PVTrans đang đứng trước một bước chuyển đáng chú ý trong cơ cấu hợp đồng.
Theo SSI, các hợp đồng thuê tàu của doanh nghiệp bắt đầu bước vào giai đoạn tái ký từ tháng 4/2026 và kéo dài đến tháng 10/2026. Một số hợp đồng được gia hạn ngắn dưới 3 tháng trong thời gian hai bên tiếp tục đàm phán các điều khoản mới.
Mặc dù giá thuê tàu đã hạ nhiệt so với thời điểm căng thẳng địa chính trị tại Trung Đông lên cao, SSI cho biết mặt bằng giá thuê mới tại các phân khúc tàu chủ lực của PVTrans vẫn cao hơn khoảng 35% so với cùng kỳ.
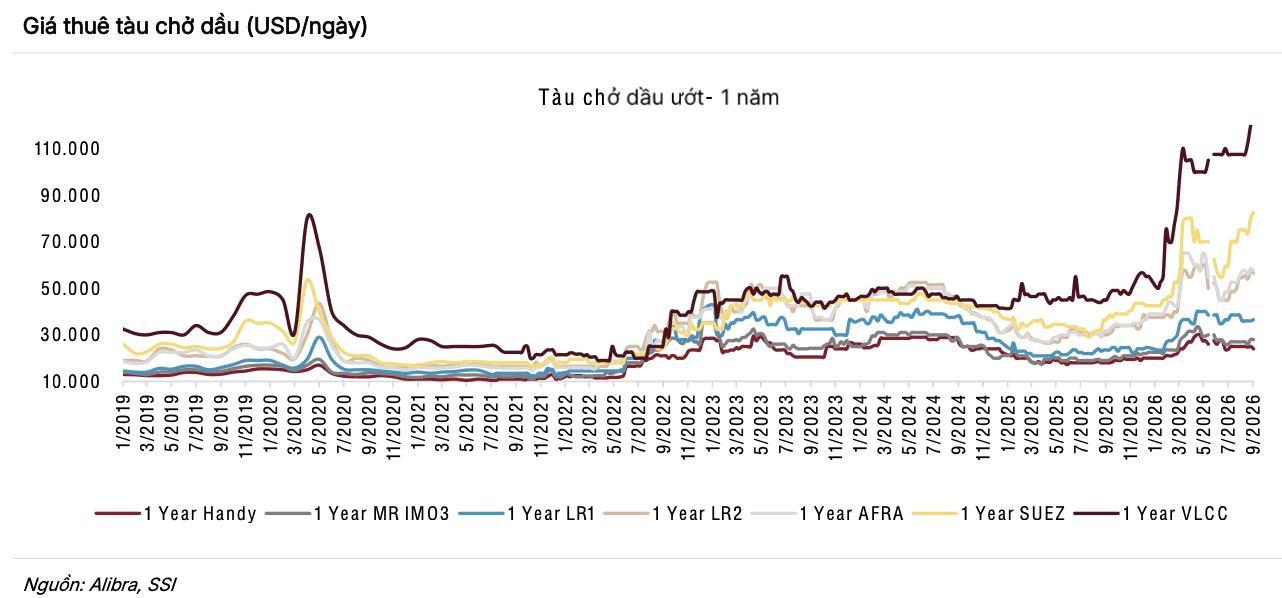
Triển vọng kinh doanh đến từ chiến lược mở rộng đội tàu
Từ nửa cuối năm 2026 đến năm 2027, PVTrans dự kiến chuyển dần sang các hợp đồng dài hạn từ 1–2 năm.
Theo SSI, chiến lược này có thể giúp doanh nghiệp khóa một phần mặt bằng giá thuê đang ở mức cao, đồng thời tạo nguồn doanh thu và dòng tiền ổn định hơn. Đây cũng là bước chuyển từ việc tận dụng lợi nhuận cao trên thị trường giao ngay sang duy trì kết quả kinh doanh bền vững hơn trong trung hạn.
Bên cạnh đó, việc mở rộng đội tàu tiếp tục là một trong những trụ cột tăng trưởng của doanh nghiệp. Quy mô đội tàu PVTrans có thể tăng từ 64 tàu năm 2025 lên 71 tàu năm 2026 và 76 tàu vào năm 2027. Tổng trọng tải tương ứng tăng từ 1,97 triệu DWT lên 2,12 triệu DWT và 2,34 triệu DWT.
Tuy nhiên, việc mở rộng đội tàu đang gặp một bài toán mới khi giá tàu đã qua sử dụng tăng mạnh.
Tính đến tháng 8/2026, một tàu VLCC 300.000DWT khoảng 15 năm tuổi có giá khoảng 100 triệu USD, tăng 61,3% so với năm 2025. Giá tàu Aframax 115.000DWT tăng 31,8% lên 72,5 triệu USD; tàu MR 50.000DWT tăng 23,8% lên 26 triệu USD.
Ngay cả nhóm tàu hàng rời cũng tăng giá, với Supramax 15 năm tuổi tăng 17,5% lên 18,5 triệu USD.
Trong bối cảnh chi phí đầu tư tàu mới tăng cao, SSI cho biết PVTrans cũng như Petrovietnam đang thận trọng hơn và ưu tiên những dự án có triển vọng lợi nhuận rõ ràng.
Do đó, SSI hạ giả định mở rộng đội tàu trong năm 2026 xuống còn 4 tàu mới, đồng thời giảm ước tính chi phí đầu tư bổ sung trong năm xuống 3.800 tỷ đồng.
Bên cạnh các thuận lợi, SSI lưu ý nhu cầu vận tải dầu toàn cầu vẫn đối mặt thách thức. Dù nguồn cung dịch chuyển từ Trung Đông sang Mỹ và Brazil khiến quãng đường vận chuyển tới châu Á dài hơn, lượng dầu bổ sung từ hai thị trường này chưa đủ bù đắp phần sụt giảm từ Trung Đông.
Vì vậy, mức tăng về quãng đường chưa đủ bù cho sự thiếu hụt về sản lượng vận chuyển, khiến tăng trưởng nhu cầu tấn-hải lý vẫn bị hạn chế.
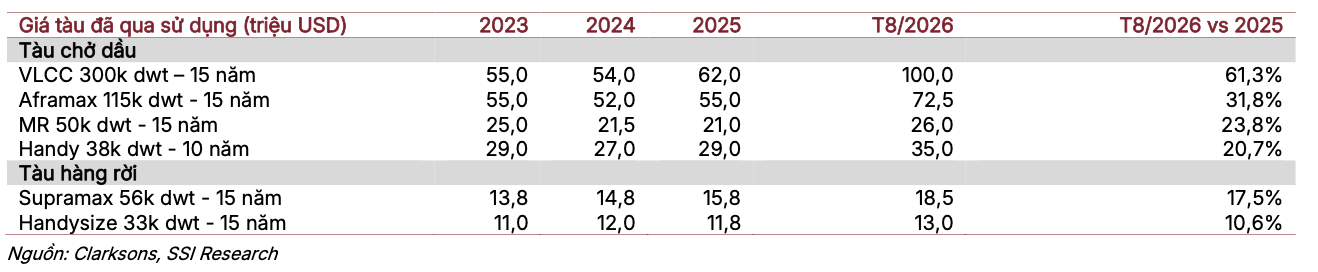
PVTrans được dự báo lãi năm 2026 vượt 2.800 tỷ đồng
Với những luận điểm đó, SSI đã nâng mạnh dự báo kết quả kinh doanh của PVTrans. Theo đó, doanh thu năm 2026 được nâng từ 17.987 tỷ đồng lên 20.914 tỷ đồng, tương ứng tăng khoảng 30% so với năm 2025.
Lợi nhuận trước thuế được nâng từ 2.158 tỷ đồng lên 2.834 tỷ đồng, tăng 71% so với năm trước.
Sang năm 2027, SSI dự báo PVTrans đạt 23.574 tỷ đồng doanh thu và 2.877 tỷ đồng lợi nhuận trước thuế.
Việc điều chỉnh dự báo chủ yếu phản ánh kỳ vọng giá cước cao hơn. SSI hiện giả định sản lượng vận tải năm 2026 tăng 1,7%, thấp hơn mức dự báo 4,2% trước đó. Ngược lại, đơn giá vận tải bình quân được dự báo tăng 24%, cao hơn đáng kể giả định tăng 18% trước đây.
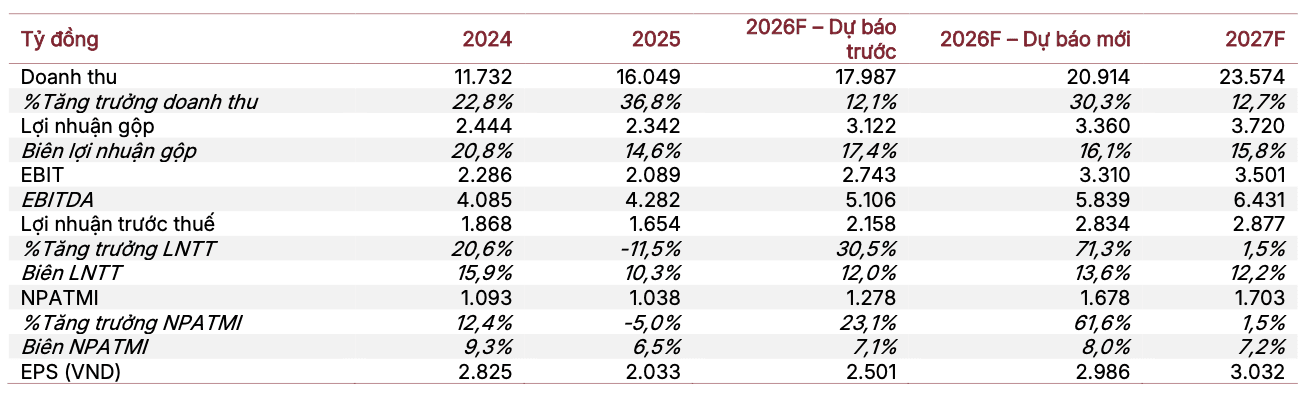
SSI duy trì khuyến nghị KHẢ QUAN đối với PVT và nâng giá mục tiêu từ 23.800 đồng lên 25.400 đồng/cổ phiếu. Mức giá này cao hơn 12% so với thị giá PVT hiện tại (22.700 đồng/cổ phiếu).