Xuất khẩu vừa khởi sắc, ông lớn tôn mạ tăng mạnh tích trữ lượng hàng tồn kho lên cao nhất 3 năm
CTCK dự phóng doanh thu quý III/2026 của Tôn Đông Á (GDA) đạt hơn 3.300 tỷ đồng, tăng 10% so với quý trước nhờ kỳ vọng sản lượng bán hàng phục hồi.
Chứng khoán Rồng Việt (VDSC) vừa có báo cáo dự báo về tình hình kinh doanh của CTCP Tôn Đông Á (UPCoM: GDA).
Theo VDSC, trong tháng 6 và tháng 7, sản lượng xuất khẩu của Tôn Đông Á phục hồi đáng kể, đạt bình quân khoảng 28.000 tấn/tháng. Mức này tương đương giai đoạn đầu năm 2025, thời điểm doanh nghiệp vẫn duy trì được thị trường châu Âu.
Các thị trường xuất khẩu mới như Ukraine, Brazil... hiện đóng góp tỷ trọng lớn trong cơ cấu xuất khẩu của Tôn Đông Á. VDSC kỳ vọng đơn hàng từ các thị trường này có thể tiếp tục duy trì ổn định trong thời gian tới nhờ 2 yếu tố: (1) không áp dụng các biện pháp bảo hộ đối với thép mạ từ Việt Nam và (2) Tôn Đông Á có lợi thế về giá thành khi giá HRC tại Việt Nam hiện thấp hơn khoảng 20% so với thị trường châu Âu và Nam Mỹ.
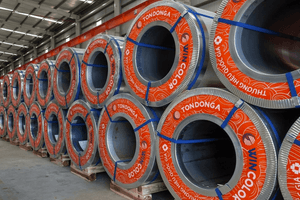
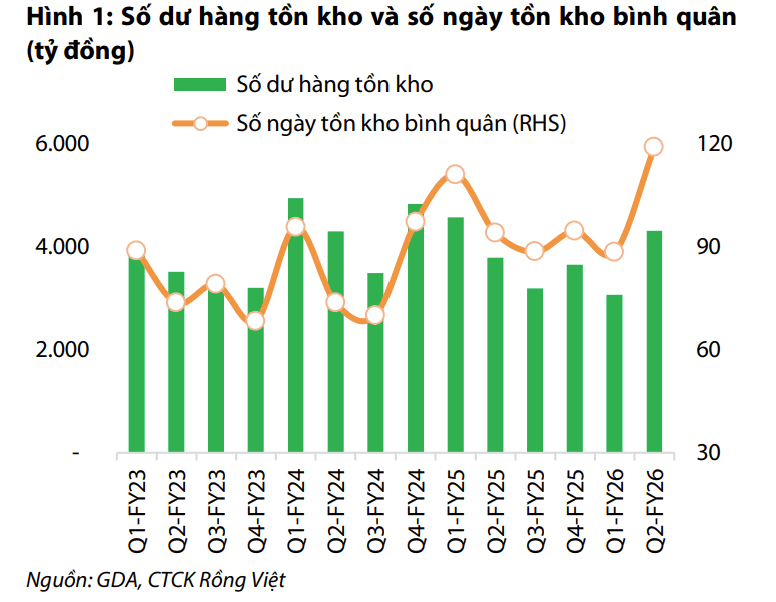
Bên cạnh sự phục hồi của xuất khẩu, Tôn Đông Á cũng đang có xu hướng gia tăng tích lũy hàng tồn kho. Số dư hàng tồn kho bình quân của doanh nghiệp đạt khoảng 4.300 tỷ đồng, tăng 39% so với quý trước và cao hơn mức bình quân giai đoạn 2023 - 2025. Số ngày tồn kho bình quân cũng tăng mạnh lên khoảng 119 ngày, cao nhất kể từ năm 2023 đến nay.
VDSC cho rằng việc gia tăng tồn kho nguyên liệu có thể nhằm đảm bảo nguồn hàng cho các đơn hàng trong những quý tới, đặc biệt trong bối cảnh thị trường xuất khẩu đang xuất hiện những tín hiệu tích cực.
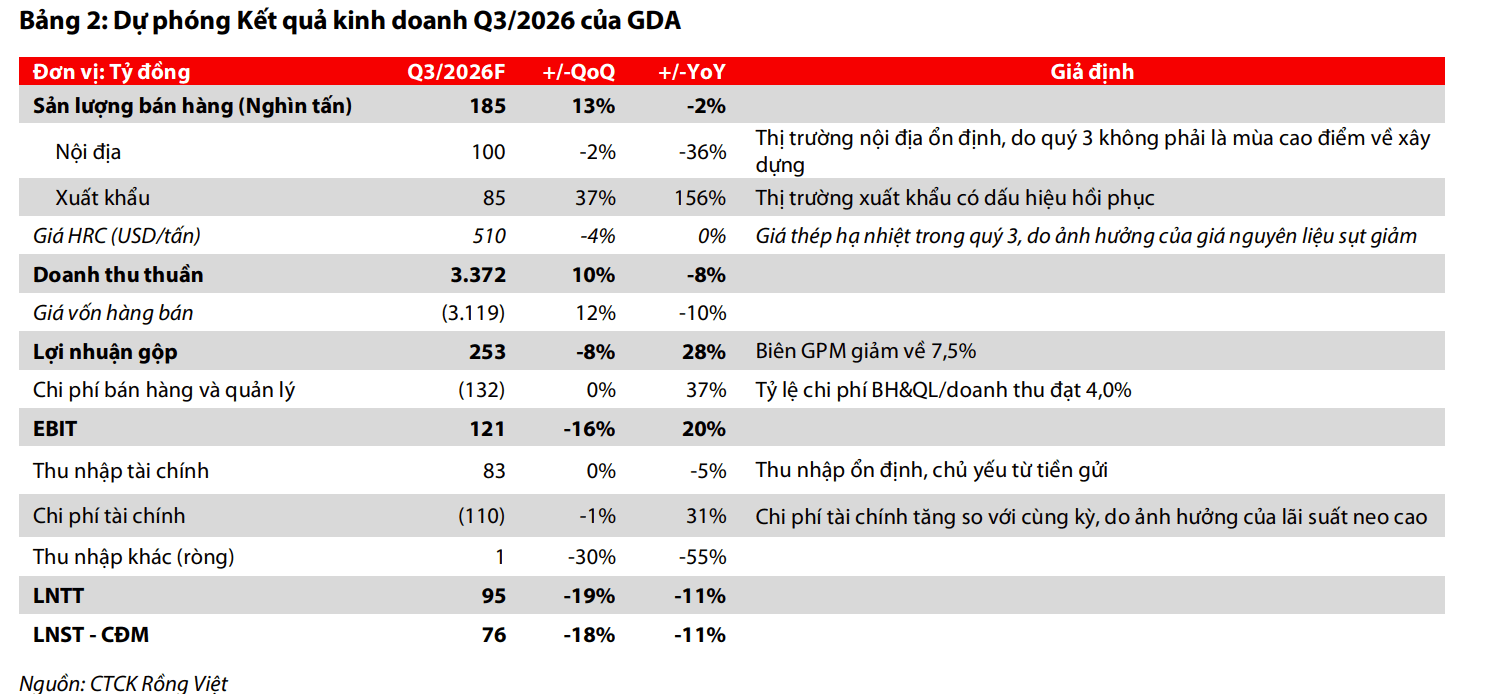
Trên cơ sở đó, VDSC dự báo sản lượng bán hàng của Tôn Đông Á trong quý III/2026 đạt khoảng 185.000 tấn, tăng 13% so với quý trước và tương đương cùng kỳ năm 2025.
Trong đó, sản lượng xuất khẩu dự kiến đạt 85.000 tấn, tăng 37% so với quý II và tiếp tục là động lực chính cho tăng trưởng sản lượng. Sản lượng tiêu thụ trong nước được dự báo ở mức khoảng 100.000 tấn, giảm 2% so với quý trước do quý 3 không phải mùa cao điểm xây dựng.
Về giá bán, VDSC cho rằng giá nguyên liệu và thành phẩm HRC - tôn mạ đã hạ nhiệt sau giai đoạn phục hồi trong quý II. Nguyên nhân được cho là nhu cầu thép tại Trung Quốc thấp hơn kỳ vọng, trong khi chi phí vận chuyển giảm kéo giá quặng sắt và than cốc đi xuống.
Với giả định giá HRC bình quân ở mức 510 USD/tấn, giảm 4% so với quý trước, VDSC dự báo biên lợi nhuận gộp của Tôn Đông Á giảm xuống 7,5%, thấp hơn 1,5 điểm % so với quý II. Theo đó, lợi nhuận gộp quý III được dự báo đạt 253 tỷ đồng, giảm 8% so với quý trước nhưng tăng 28% so với cùng kỳ.
CTCK dự phóng doanh thu quý III/2026 của Tôn Đông Á đạt 3.372 tỷ đồng, tăng 10% so với quý trước nhưng giảm 8% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt 76 tỷ đồng, giảm 18% so với quý II và giảm 11% so với cùng kỳ.
Về các kế hoạch khác, đơn vị phân tích kỳ vọng Tôn Đông Á sẽ hoàn tất việc chi trả cổ tức bằng tiền mặt trong quý IV/2026, với tỷ suất cổ tức khoảng 8%.
Trong khi đó, kế hoạch chuyển niêm yết cổ phiếu GDA lên HoSE có thể cần thêm thời gian, trong bối cảnh diễn biến và thanh khoản của thị trường chứng khoán chưa thuận lợi.