Yuanta: BSR có thể lập đỉnh lợi nhuận trong năm 2026, nhưng dư địa tăng giá không còn nhiều
Chứng khoán Yuanta dự báo lợi nhuận sau thuế của BSR đạt kỷ lục 32.600 tỷ đồng năm 2026, nhưng sẽ giảm 55% trong năm 2027.
Công ty chứng khoán Yuanta Việt Nam vừa công bố báo cáo phân tích về Tổng Công ty Lọc hóa dầu Bình Sơn (HoSE: BSR), đưa ra khuyến nghị nắm giữ với giá mục tiêu 12 tháng là 32.700 đồng/cổ phiếu, cao hơn khoảng 8% so với mức giá 30.400 đồng tại ngày 5/10.
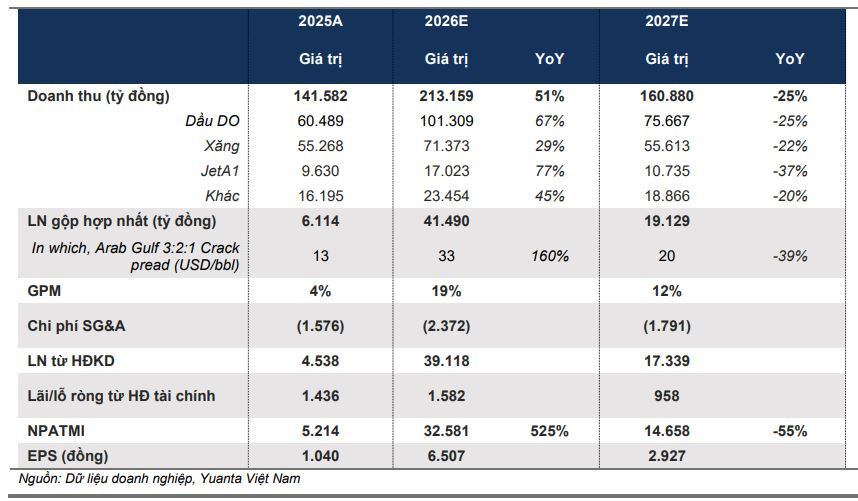
Theo Yuanta, triển vọng lợi nhuận của BSR đang được hỗ trợ mạnh bởi diễn biến crack spread. Các chuyên gia cho biết chênh lệch giá lọc dầu 3:2:1 khu vực Vịnh Ả Rập bình quân đạt 22 USD/thùng trong giai đoạn 2026-2029. Riêng năm 2026, mức này có thể lên tới 33 USD/thùng, tăng 160% so với năm trước, trước khi giảm về khoảng 18-20 USD/thùng trong giai đoạn 2027-2029.
Yuanta dự báo doanh thu BSR năm 2026 đạt 213.159 tỷ đồng, tăng 50,6%; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 32.581 tỷ đồng, tăng 525% so với năm 2025. Đây được dự báo là mức lợi nhuận cao nhất của BSR trong chu kỳ hiện tại. Sang năm 2027, lợi nhuận sau thuế dự kiến giảm 55%, còn 14.658 tỷ đồng khi biên lợi nhuận lọc dầu hạ nhiệt.
Đà tăng trưởng này đã phần nào thể hiện trong kết quả 6 tháng đầu năm. Lợi nhuận sau thuế BSR tăng 12 lần so với cùng kỳ, lên khoảng 16.000 tỷ đồng; biên lợi nhuận gộp tăng lên 17% từ 3% cùng kỳ năm trước nhờ crack spread tăng 192%.
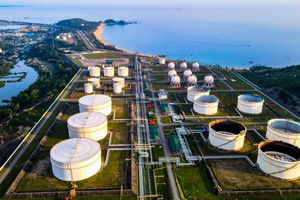
Về dài hạn, dự án nâng cấp Nhà máy lọc dầu Dung Quất được Yuanta xem là động lực tăng trưởng quan trọng tiếp theo. Dự án đã khởi công từ tháng 8/2026, với tổng vốn đầu tư ước tính 36.000-40.000 tỷ đồng, dự kiến đưa nhà máy vào vận hành thương mại từ quý I/2029.
Sau nâng cấp, công suất chế biến dầu thô dự kiến tăng từ 148.000 lên 171.000 thùng/ngày, đồng thời chỉ số NCI tăng từ 6,6 lên 8,1. Nhà máy cũng có thể xử lý nhiều loại dầu thô hơn và nâng công suất các sản phẩm có giá trị cao, trong đó công suất Jet A1 dự kiến tăng 147%, lên 13.100 thùng/ngày.
Các chuyên gia của Yuanta kỳ vọng dự án sẽ giúp lợi nhuận BSR phục hồi từ năm 2029. Theo dự báo, lợi nhuận sau thuế có thể tăng lên 17.500 tỷ đồng trong năm này, tăng 33% so với năm 2028, ROE sẽ được cải thiện lên 13%.
Tuy nhiên, định giá hiện tại là điểm khiến Yuanta thận trọng. BSR đang được giao dịch ở mức EV/Throughput khoảng 30.500 USD/thùng/ngày, tương đối cao so với nhiều doanh nghiệp lọc dầu trong khu vực. Trong khi đó, Yuanta cho rằng giá cổ phiếu hiện đã tiến sát mức giá trị hợp lý.
Giá mục tiêu 32.700 đồng được Yuanta xác định dựa trên P/B mục tiêu năm 2027 là 1,5 lần, cao hơn khoảng 15% mức bình quân lịch sử. Với mức giá hiện tại, các chuyên gia cho rằng dư địa tăng giá không còn nhiều và nhà đầu tư nên chốt lời nếu cổ phiếu tăng cao hơn đáng kể so với giá mục tiêu.
Một rủi ro đáng chú ý khác là biến động crack spread. Nếu biên lợi nhuận lọc dầu giảm nhanh hơn dự báo, lợi nhuận BSR có thể chịu áp lực. Ngược lại, căng thẳng kéo dài tại Vịnh Ả Rập và nguồn cung lọc dầu toàn cầu thắt chặt có thể giúp crack spread duy trì ở mức cao hơn kỳ vọng.
Yuanta cũng lưu ý tỷ lệ free-float của BSR hiện chỉ khoảng 8%, dưới mức tối thiểu 10% và phải được cải thiện trước ngày 11/3/2027, giải quyết vấn đề này có thể là chất xúc tác mới cho cổ phiếu. Việc giảm tỷ lệ sở hữu của PVN trong ngắn hạn có thể mở ra cơ hội cho các nhà đầu tư chiến lược mới.