Bức tranh vốn điều lệ các công ty tài chính tại Việt Nam
Việt Nam có 16 công ty tài chính được cấp phép hoạt động tính đến 30/6/2026.
Tại Việt Nam, công ty tài chính là tổ chức tín dụng phi ngân hàng, được thực hiện một hoặc một số hoạt động ngân hàng theo giấy phép của Ngân hàng Nhà nước.
Tùy theo mô hình và phạm vi được cấp phép, các doanh nghiệp có thể cho vay, phát hành thẻ tín dụng, bảo lãnh, chiết khấu công cụ chuyển nhượng hoặc tham gia thu xếp, tài trợ vốn.
Vốn điều lệ cùng khả năng huy động nguồn lực từ các tổ chức tín dụng, phát hành giấy tờ có giá và thị trường vốn giữ vai trò đặc biệt quan trọng đối với hoạt động của các công ty tài chính.
Quy mô vốn không chỉ phản ánh tiềm lực của doanh nghiệp, mà còn là nền tảng để mở rộng cấp tín dụng, tham gia các khoản tài trợ lớn và duy trì các tỷ lệ an toàn trong quá trình tăng trưởng.

Vốn điều lệ các công ty tài chính phân hóa mạnh
Theo danh sách cập nhật đến ngày 30/6/2026 của Ngân hàng Nhà nước, Việt Nam có 16 công ty tài chính được cấp phép hoạt động.
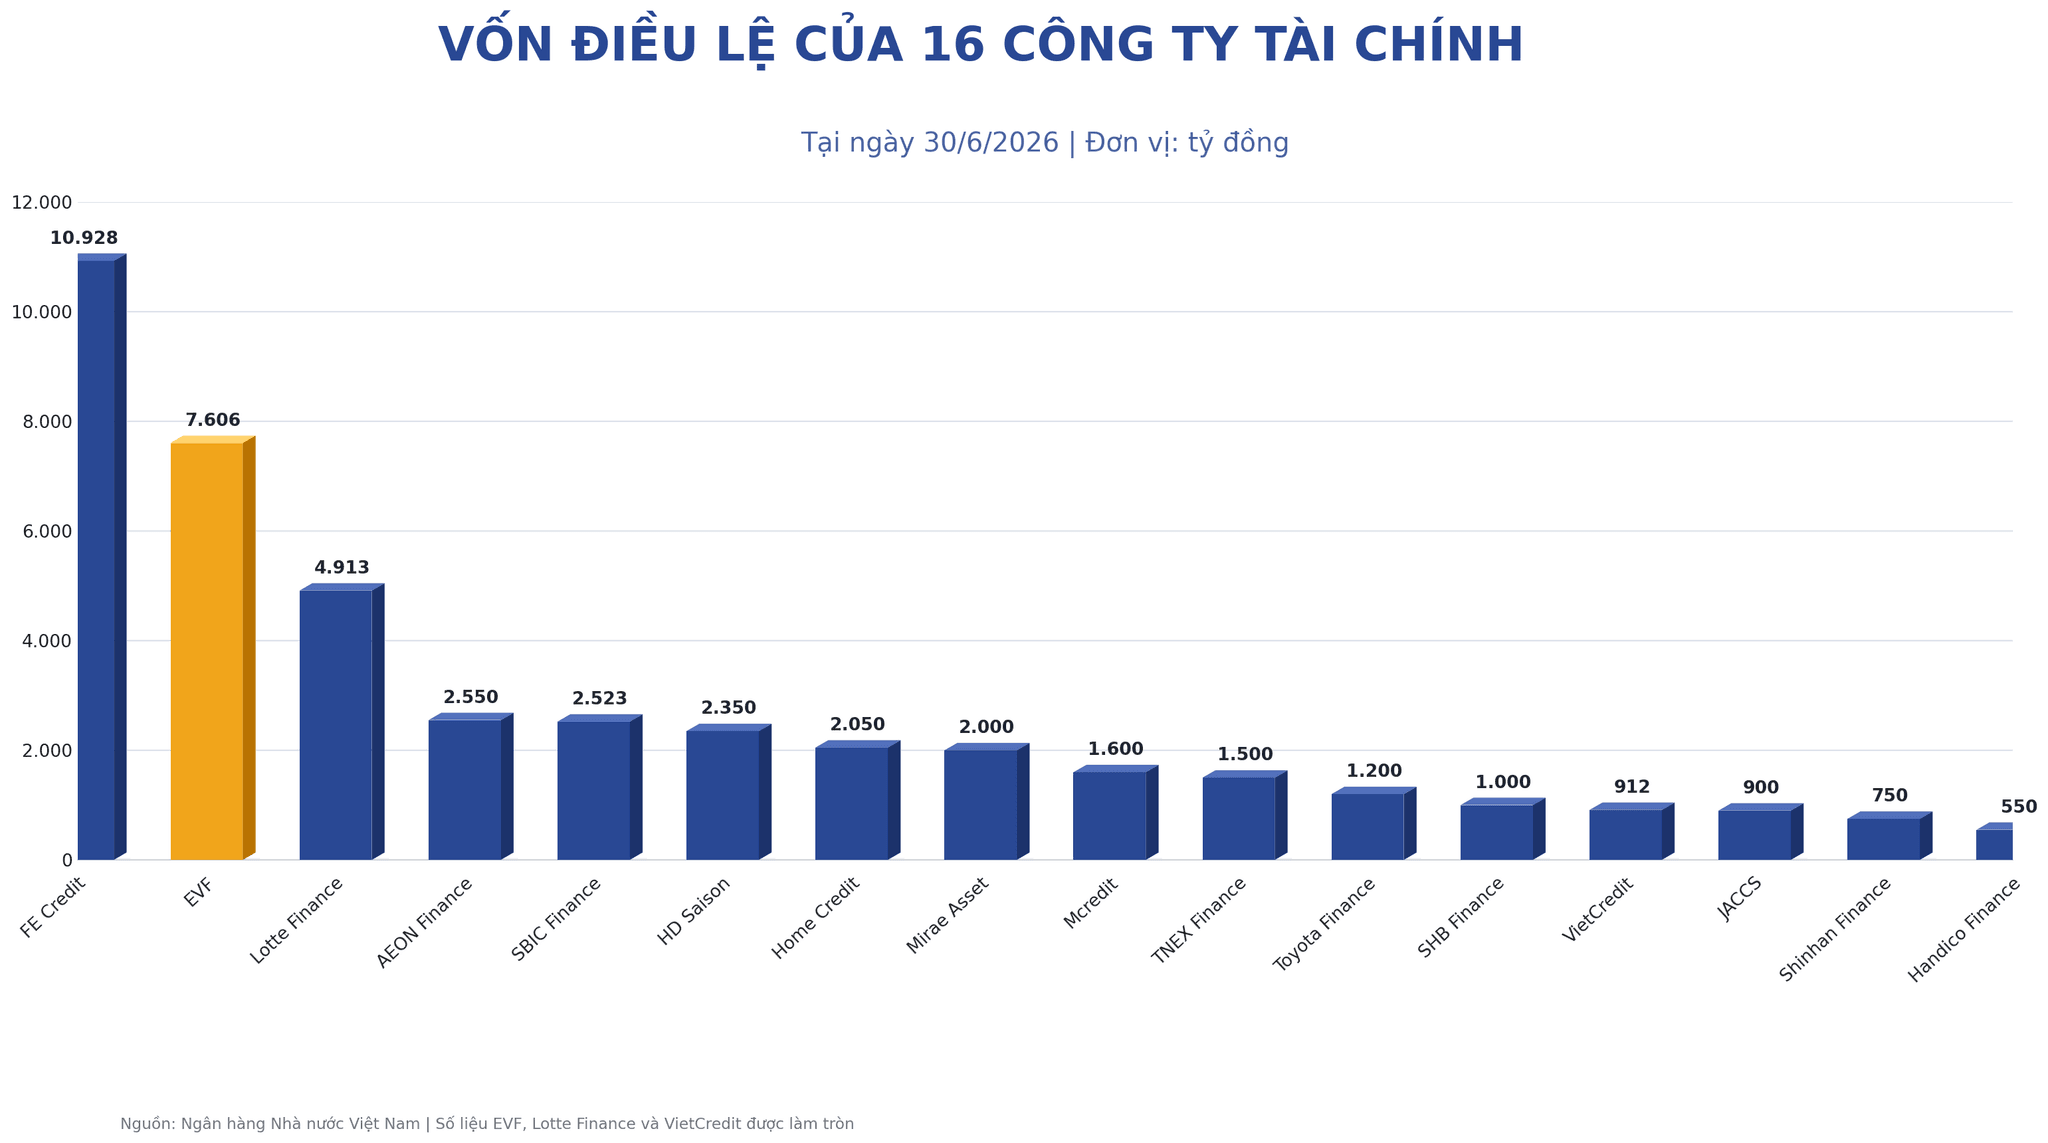
Quy mô vốn điều lệ giữa các doanh nghiệp phân hóa khá lớn, từ 550 tỷ đồng đến gần 11.000 tỷ đồng.
Đứng đầu là Công ty Tài chính TNHH Ngân hàng Việt Nam Thịnh Vượng SMBC, đơn vị vận hành thương hiệu FE Credit, với vốn điều lệ 10.928 tỷ đồng.
Công ty Tài chính Tổng hợp Cổ phần Điện lực (EVF) xếp thứ hai với 7.605,6 tỷ đồng. Lotte Finance đứng thứ ba với gần 4.913 tỷ đồng.
Khoảng cách bắt đầu nới rộng từ vị trí thứ tư. AEON Finance có vốn điều lệ 2.550 tỷ đồng, theo sau là Công ty Tài chính Công nghiệp Tàu thủy với 2.523 tỷ đồng và HD Saison với 2.350 tỷ đồng.
Home Credit và Mirae Asset Finance lần lượt có vốn điều lệ 2.050 tỷ đồng và 2.000 tỷ đồng. Các doanh nghiệp còn lại đều dưới mốc 2.000 tỷ đồng, gồm Mcredit, TNEX Finance, Toyota Finance, SHB Finance, VietCredit, JACCS, Shinhan Finance và Handico Finance.
FE Credit giữ ngôi đầu với gần 11.000 tỷ đồng
Với 10.928 tỷ đồng vốn điều lệ, FE Credit hiện là công ty tài chính có vốn điều lệ lớn nhất.
Không chỉ đứng đầu về vốn điều lệ, FE Credit còn là một trong những thương hiệu có độ phủ lớn trên thị trường tài chính tiêu dùng. Doanh nghiệp cung cấp các sản phẩm như cho vay tiền mặt, vay mua xe máy, điện thoại – điện máy và thẻ tín dụng.
Cơ cấu sở hữu của FE Credit ghi nhận VPBank nắm 50% vốn điều lệ và SMBC Consumer Finance thuộc Tập đoàn Sumitomo Mitsui Financial Group của Nhật Bản sở hữu 49%; 1% còn lại thuộc một nhà đầu tư khác.
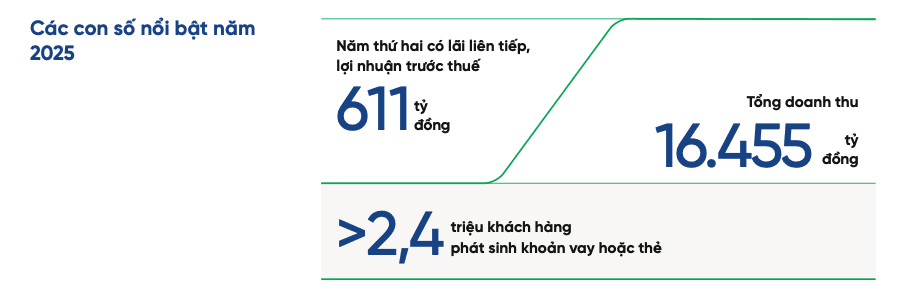
Về kết quả kinh doanh, năm 2025, doanh nghiệp đạt 16.455 tỷ đồng tổng doanh thu. Lợi nhuận trước thuế đạt 611 tỷ đồng - đánh dấu năm thứ 2 liên tiếp kinh doanh có lãi.
Năm 2025, công ty phục vụ khoảng 2,4 triệu khách hàng phát sinh khoản vay hoặc thẻ.
EVF củng cố vị trí thứ hai về vốn điều lệ
Bảng xếp hạng vốn điều lệ của các công ty tài chính sắp có thêm thay đổi khi EVF vừa nhận được văn bản của Ngân hàng Nhà nước chấp thuận tăng vốn điều lệ.
Theo phương án đã được cổ đông thông qua, EVF dự kiến chào bán riêng lẻ tối đa 85 triệu cổ phiếu cho nhà đầu tư. Số cổ phiếu phát hành tương ứng 850 tỷ đồng vốn điều lệ tăng thêm theo mệnh giá.
Nếu hoàn tất toàn bộ đợt phát hành, vốn điều lệ của EVF sẽ tăng từ 7.605,6 tỷ đồng lên 8.455,6 tỷ đồng, tiếp tục củng cố vững chắc vị trí thứ hai trong nhóm công ty tài chính tại Việt Nam. Khoảng cách với Lotte Finance, doanh nghiệp đứng thứ ba, sẽ được nới rộng.
Khoản vốn tăng thêm không chỉ giúp EVF thay đổi quy mô vốn điều lệ và củng cố vị trí trên bảng xếp hạng.
Theo phương án được công bố, nguồn lực mới sẽ được sử dụng để bổ sung vốn cho hoạt động cấp tín dụng; tăng khả năng tham gia các khoản tài trợ, đồng tài trợ và giao dịch cấp tín dụng có quy mô phù hợp.
Nguồn vốn cũng giúp doanh nghiệp chủ động hơn trong việc phân bổ cho những khách hàng, lĩnh vực và phương án kinh doanh có hiệu quả, qua đó tạo nền tảng thực hiện kế hoạch tăng trưởng tổng tài sản, dư nợ tín dụng và lợi nhuận trong giai đoạn 2026–2028.
Về mặt an toàn tài chính, vốn điều lệ tăng thêm sẽ bổ sung vốn tự có, tạo dư địa cho EVF mở rộng tài sản có rủi ro nhưng vẫn duy trì tỷ lệ an toàn vốn theo quy định của Ngân hàng Nhà nước và giới hạn quản trị nội bộ.
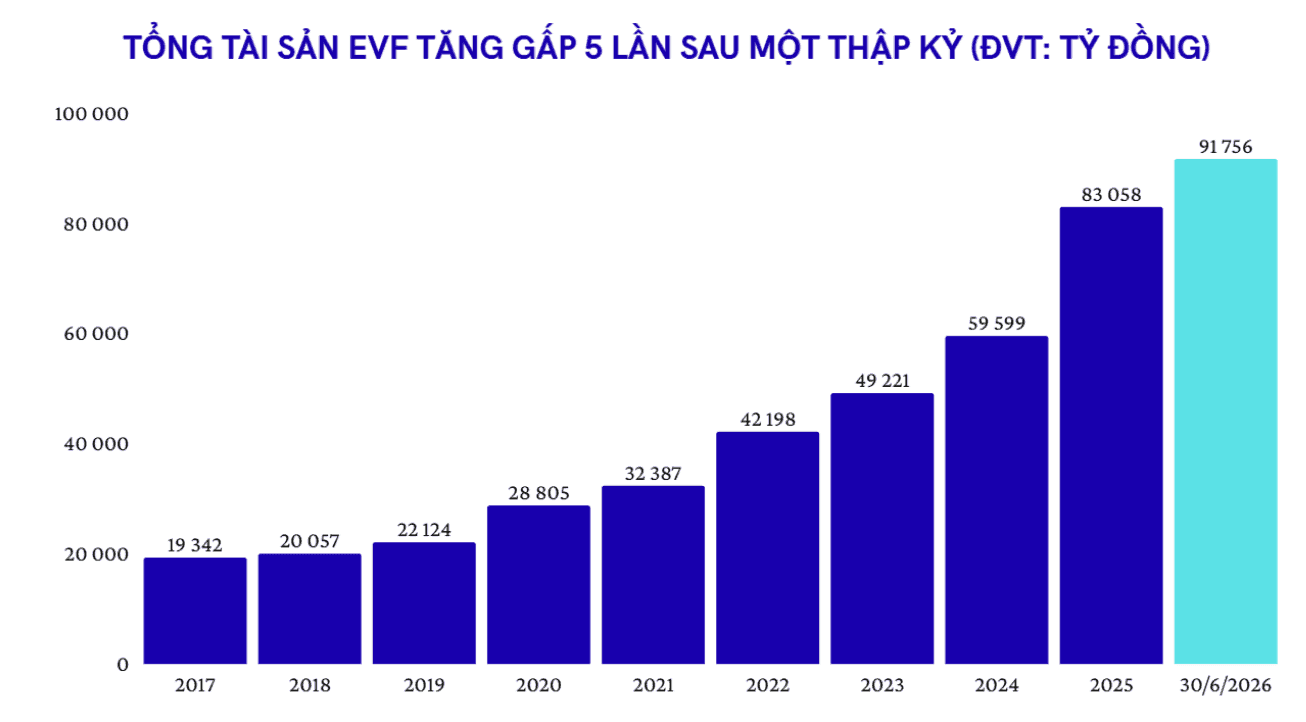
Động thái tăng vốn diễn ra khi quy mô hoạt động của EVF đã tiến gần mốc 100.000 tỷ đồng.
Tại ngày 30/6/2026, tổng tài sản của doanh nghiệp đạt khoảng 91.756 tỷ đồng, tăng 10,5% so với đầu năm.
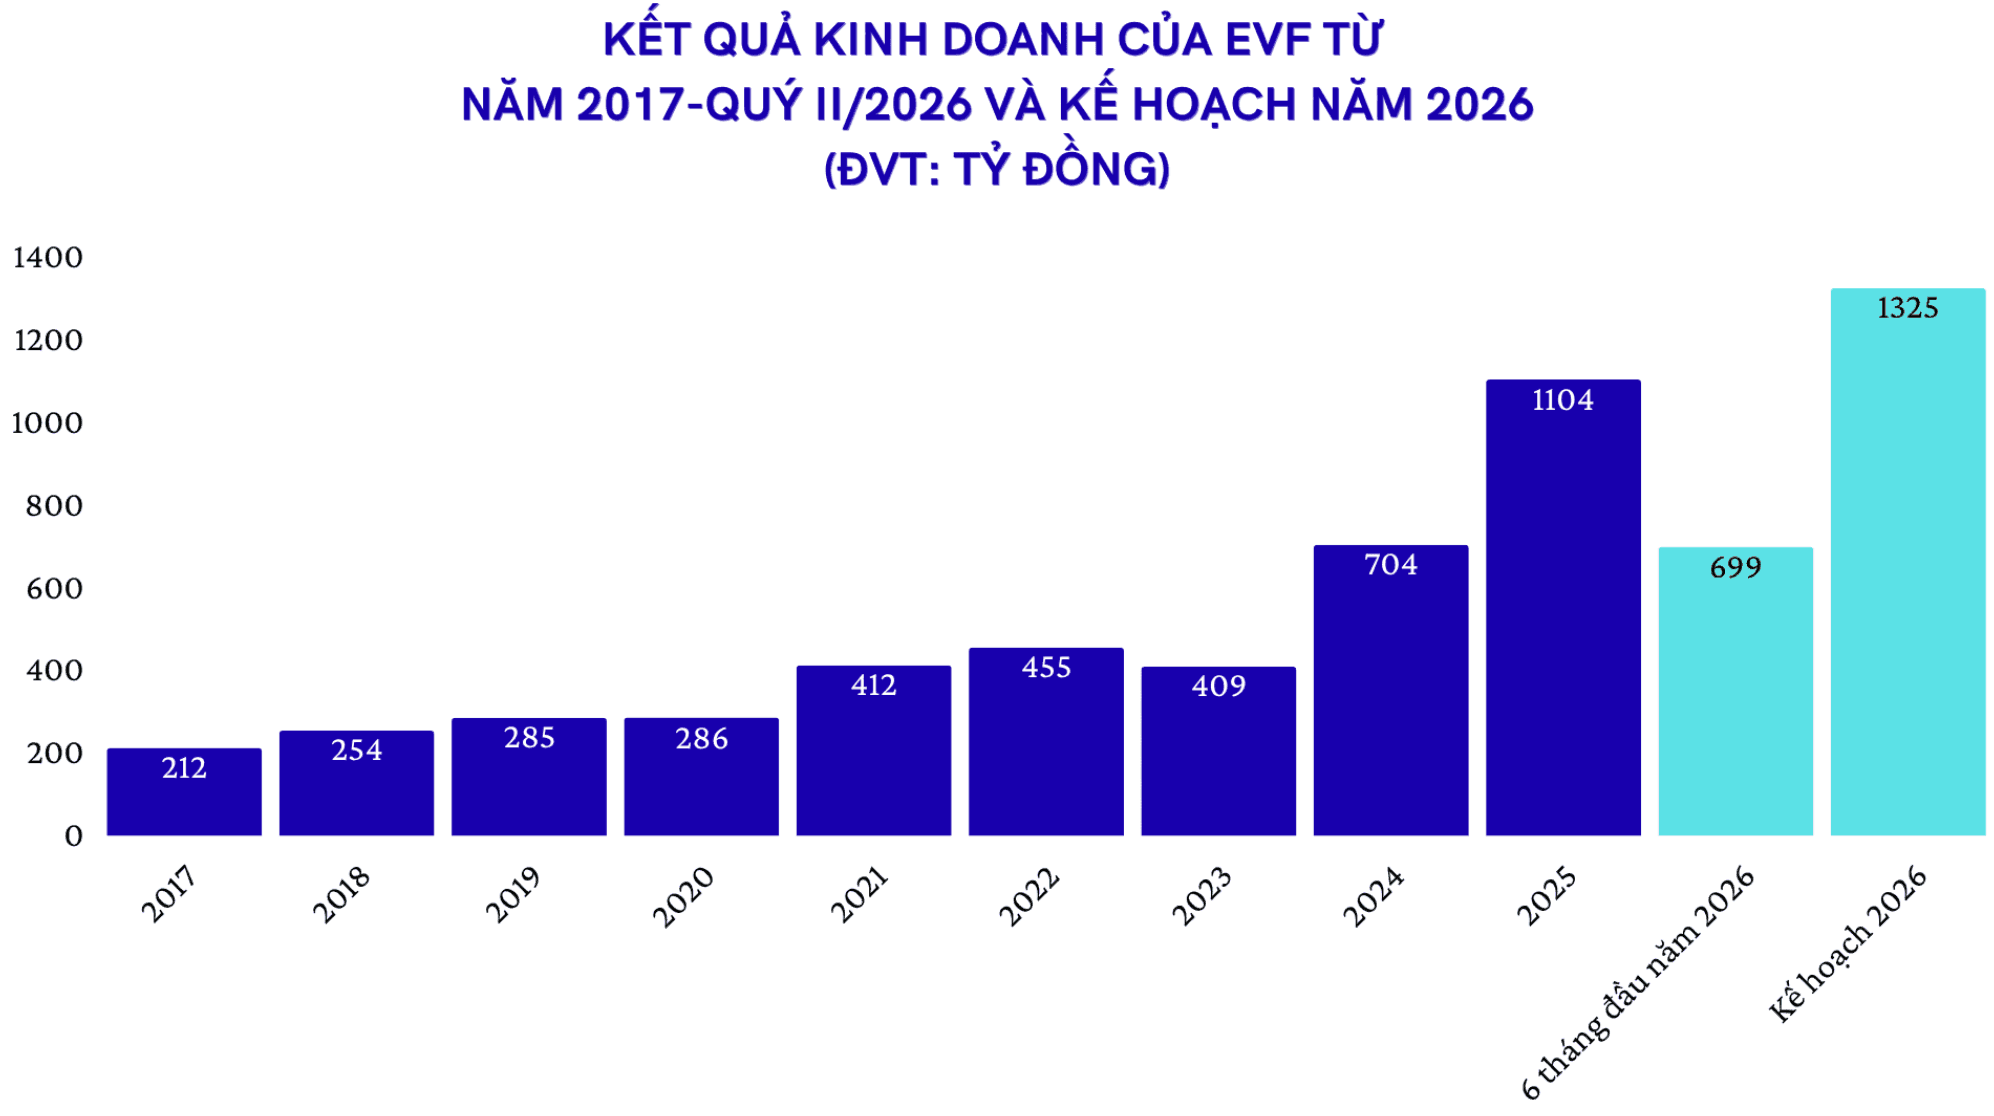
Về kết quả kinh doanh, trong sáu tháng đầu năm, EVF ghi nhận lợi nhuận trước thuế 699 tỷ đồng, tăng 16,9% so với cùng kỳ và hoàn thành 52,8% kế hoạch năm.
Dư nợ cho vay khách hàng đạt hơn 67.200 tỷ đồng, tăng 27,3% so với đầu năm.
EVF dự kiến tăng tổng dư nợ cho vay khách hàng trước dự phòng từ 73.000 tỷ đồng năm 2026 lên 84.449 tỷ đồng năm 2027 và 97.487 tỷ đồng vào năm 2028.
Việc bổ sung vốn điều lệ có thể giúp doanh nghiệp gia tăng năng lực cấp tín dụng, tiếp cận các giao dịch lớn hơn và tạo nền tảng vốn cho chu kỳ phát triển tiếp theo, trong khi tiếp tục duy trì vị trí thứ hai về vốn điều lệ trong nhóm công ty tài chính tại Việt Nam.
Chuyển động của các công ty tài chính khác
Một điểm mới trong danh sách lần này là sự cập nhật thông tin của một số công ty tài chính khác. AEON Finance là một ví dụ.
AEON Finance là tên gọi mới của Công ty Tài chính TNHH MTV Bưu điện (PTF), sau khi SeABank chuyển nhượng toàn bộ vốn cho AEON Financial Service.
Từ tháng 10/2025, PTF chính thức đổi tên thành AEON Finance và sáp nhập hoạt động kinh doanh từ ACS. Trong năm 2026, doanh nghiệp đã tăng vốn điều lệ lên 2.550 tỷ đồng, qua đó vươn lên vị trí thứ tư trong bảng xếp hạng.
TNEX Finance cũng nâng vốn điều lệ gấp ba lần, từ 500 tỷ lên 1.500 tỷ đồng trong năm 2025 để bổ sung nguồn lực cho tăng trưởng, đồng thời vươn lên vị trí số 10.
TNEX Finance tiền thân là công ty Tài chính cổ phần Dệt May Việt Nam thuộc Tập đoản dệt may Việt Nam. Năm 2015, MSB mua lại và hiện nay mang tên TNEX Finance.
Những chuyển động này cho thấy thị trường công ty tài chính đang bước vào một giai đoạn cạnh tranh mới, khi quy mô vốn, nền tảng công nghệ, hệ sinh thái cổ đông và khả năng kiểm soát rủi ro cùng trở thành những yếu tố quyết định.
Vốn điều lệ lớn hơn tạo thêm dư địa phát triển, nhưng vị thế dài hạn của mỗi doanh nghiệp vẫn phụ thuộc vào khả năng chuyển nguồn lực đó thành sản phẩm phù hợp, dư nợ có chất lượng và hiệu quả kinh doanh bền vững.