Chứng khoán đối diện nhiều biến số, 3 kịch bản cho VN-Index trong tháng 11
Rủi ro từ giá dầu neo cao và quyết định lãi suất của Fed tiếp tục là những yếu tố cần theo dõi trong tháng 11. Trong khi đó, chứng khoán vẫn có những trợ lực từ tăng trưởng trong nước, đặc biệt từ giải ngân đầu tư công trong những tháng cuối năm.
Chứng khoán Đầu tư Tài chính Việt Nam (VISC, mã: VIG) vừa công bố báo cáo chiến lược đầu tư tháng 11/2026 với nhiều thông tin đáng chú ý.
Nhiều rủi ro vĩ mô vẫn hiện hữu, đầu tư công là động lực cuối năm
Theo đơn vị phân tích, dù Cục Dự trữ Liên bang Mỹ (Fed) vẫn giữ nguyên lãi suất, những rủi ro từ chính sách tiền tệ vẫn chưa được loại bỏ.
Tại cuộc họp ngày 28/10, Ủy ban Thị trường Mở Liên bang (FOMC) giữ nguyên lãi suất trong khoảng 3,75 - 4,00%, song có hai thành viên bỏ phiếu ủng hộ tăng lãi suất. Thị trường hiện định giá khoảng 83% khả năng Fed tăng thêm 25 điểm cơ bản trong cuộc họp ngày 9/12.
Diễn biến này có thể tiếp tục tạo áp lực lên tỷ giá và dòng vốn ngoại chủ động tại Việt Nam, trong bối cảnh chênh lệch lãi suất USD - VND vẫn ở mức rộng. Theo công ty chứng khoán, cuộc họp FOMC ngày 9/12 sẽ là một trong những mốc rủi ro chính đối với thị trường trong quý IV.
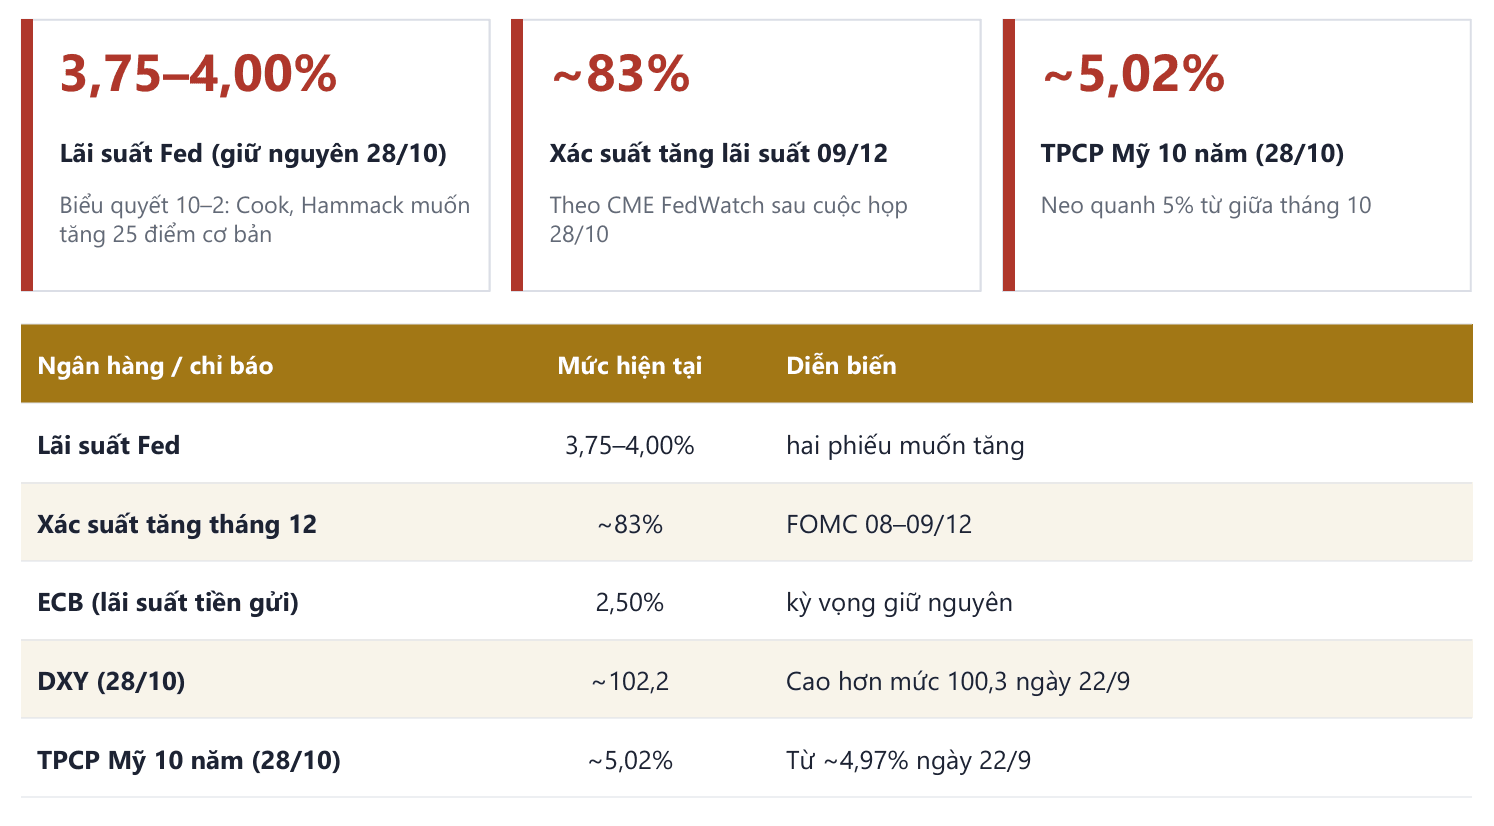
Bên cạnh chính sách tiền tệ, giá dầu thế giới neo trên 110 USD/thùng cũng là yếu tố cần theo dõi. Mặt bằng giá năng lượng cao có thể khiến CPI trong nước duy trì ở mức cao, qua đó hạn chế dư địa giảm lãi suất điều hành.
Ở chiều ngược lại, kinh tế trong nước tiếp tục ghi nhận những tín hiệu tăng trưởng tích cực. GDP quý III tăng 9,95%, đưa mức tăng trưởng 9 tháng đầu năm lên 9,01%.
Trên thị trường tiền tệ, lãi suất qua đêm đã giảm từ mức 7% về khoảng 4%. Sau cuộc họp với Ngân hàng Nhà nước (NHNN) ngày 19/10, nhiều ngân hàng cũng liên tiếp có động thái giảm lãi suất cho vay.
Tuy nhiên, áp lực lạm phát vẫn chưa hoàn toàn được giải tỏa. CPI tháng 9 tăng 5,08% so với cùng kỳ, vượt ngưỡng 5%, chủ yếu do tác động của chi phí đẩy, trong đó giá xăng tăng 9,39% trong tháng và học phí tăng. Trong khi đó, lạm phát cơ bản ở mức 4,26%, thấp hơn CPI chung.
Theo VISC, việc giá dầu Brent tăng lên khoảng 112 USD/thùng vào cuối tháng 10 khiến CPI tháng 10 khó giảm nhanh. Do đó, NHNN nhiều khả năng tiếp tục ưu tiên sử dụng các công cụ thanh khoản thay vì hạ lãi suất điều hành.
Một yếu tố hỗ trợ khác đến từ đầu tư công. Tính đến ngày 8/10, giải ngân đầu tư công đạt 63,8% kế hoạch, đồng nghĩa hơn 370.000 tỷ đồng còn lại cần được giải ngân trong quý IV. Tiến độ giải ngân sẽ là yếu tố quan trọng đối với tăng trưởng kinh tế cũng như triển vọng của các nhóm ngành hưởng lợi từ đầu tư công.
Tuy nhiên, đơn vị phân tích cũng đưa ra cảnh báo một số rủi ro có thể khiến triển vọng thị trường kém tích cực hơn, bao gồm giá dầu vượt 120 USD/thùng, Fed tăng lãi suất nhiều hơn một lần hoặc đơn hàng xuất khẩu suy giảm kéo dài.
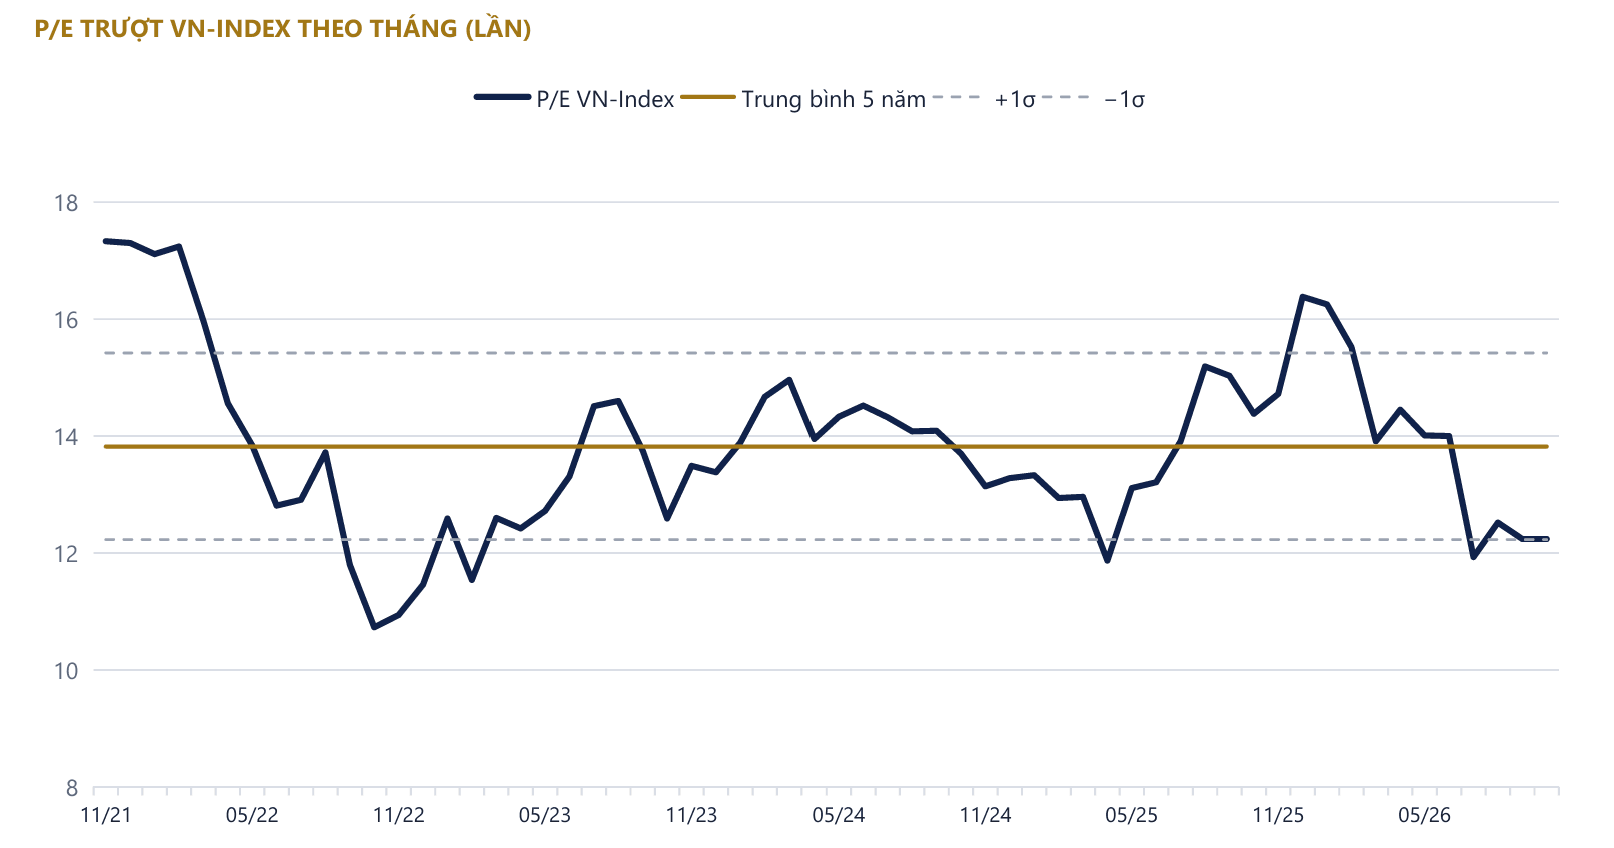
Định giá thấp hơn trung bình 5 năm, 3 kịch bản cho VN-Index trong tháng 11
Về định giá, P/E trượt của VN-Index hiện ở mức 12,24 lần, thấp hơn khoảng 11% so với trung bình 5 năm và rẻ hơn mức định giá ghi nhận trong 85% số phiên giao dịch của cùng giai đoạn.
Theo VISC, mặt bằng P/E hiện tại đã phản ánh phần lớn các rủi ro trên thị trường. Trong bối cảnh này, dư địa tăng điểm của VN-Index sẽ phụ thuộc nhiều hơn vào sự cải thiện lợi nhuận doanh nghiệp trong quý III và quý IV, thay vì kỳ vọng mở rộng hệ số P/E.
Trên cơ sở đó, VISC duy trì quan điểm thận trọng có chọn lọc trong tháng 11, đồng thời xây dựng ba kịch bản cho VN-Index với chiến lược phân bổ cổ phiếu tương ứng.
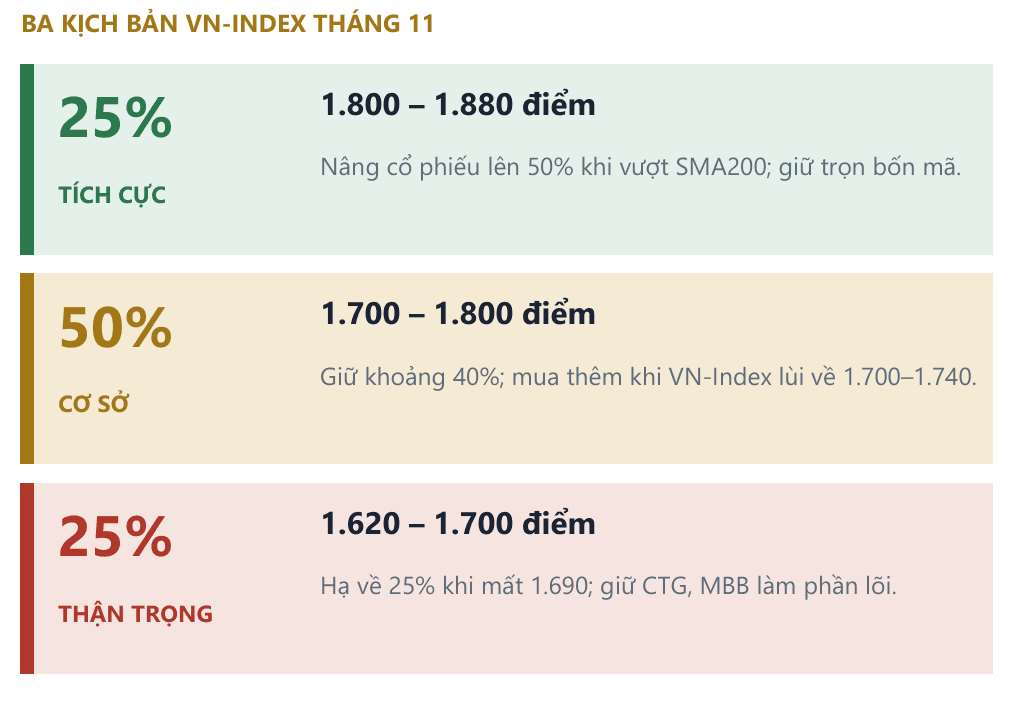
Ở kịch bản tích cực, với xác suất 25%, VN-Index có thể hướng tới vùng 1.800 - 1.880 điểm nếu vượt đường trung bình động SMA200. Điều kiện hỗ trợ cho kịch bản này là lợi nhuận quý III của nhóm ngân hàng và thép xác nhận đà tăng trưởng, áp lực bán ròng của khối ngoại giảm, giá dầu Brent hạ xuống dưới 105 USD/thùng và các số liệu kinh tế Mỹ làm suy yếu khả năng Fed tăng lãi suất trong tháng 12.
Với diễn biến này, VISC khuyến nghị nâng tỷ trọng cổ phiếu lên 50% khi VN-Index vượt SMA200, đồng thời duy trì danh mục gồm CTG, MBB, HPG và DPM.
Kịch bản cơ sở có xác suất 50%, với VN-Index dao động trong vùng 1.700 - 1.800 điểm. Thị trường có thể tiếp tục tích lũy dưới SMA200, chờ đợi các số liệu vĩ mô, trong khi diễn biến cổ phiếu phân hóa theo kết quả kinh doanh quý III. Lãi suất qua đêm được dự báo duy trì trong khoảng 3 - 5%, còn khối ngoại tiếp tục bán ròng nhưng quy mô giảm dần.
Trong kịch bản này, VISC khuyến nghị duy trì tỷ trọng cổ phiếu khoảng 40%, đồng thời cân nhắc mua thêm khi VN-Index lùi về vùng 1.700 - 1.740 điểm.
Ở kịch bản thận trọng, với xác suất 25%, VN-Index có thể lùi về vùng 1.620 - 1.700 điểm nếu đánh mất đáy tháng 10 tại 1.690 điểm. VISC khuyến nghị hạ tỷ trọng cổ phiếu về 25% nếu VN-Index mất mốc 1.690 điểm, đồng thời giữ CTG và MBB làm phần lõi của danh mục.