Chứng khoán Việt đã lên hạng, vì sao khối ngoại ‘đầu muốn mua’ nhưng ‘tay vẫn bán’?
Thị trường chứng khoán Việt Nam được nâng hạng lên mới nổi thứ cấp, nhưng khối ngoại vẫn bán ròng hơn 120.000 tỷ đồng trong 10 tháng đầu năm. Dù nhiều tổ chức quốc tế đánh giá tích cực triển vọng dài hạn, dòng vốn ngoại chưa dễ đảo chiều khi một vài điểm nghẽn của thị trường vẫn hiện hữu.
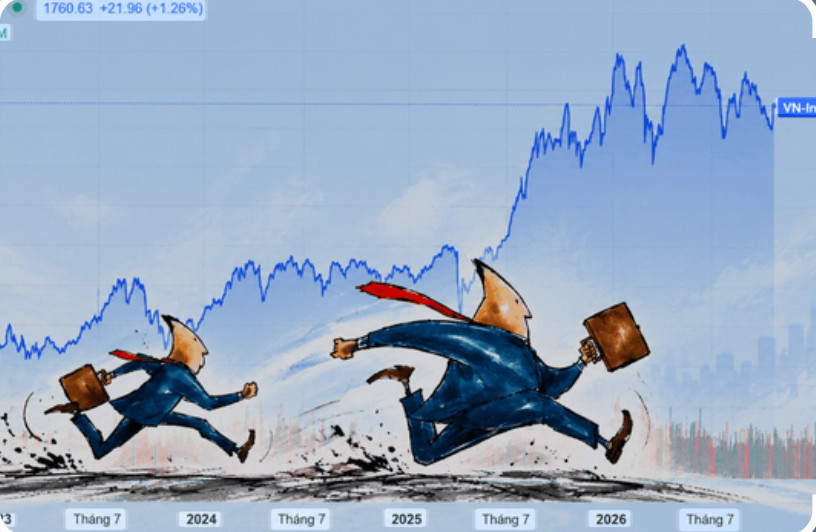
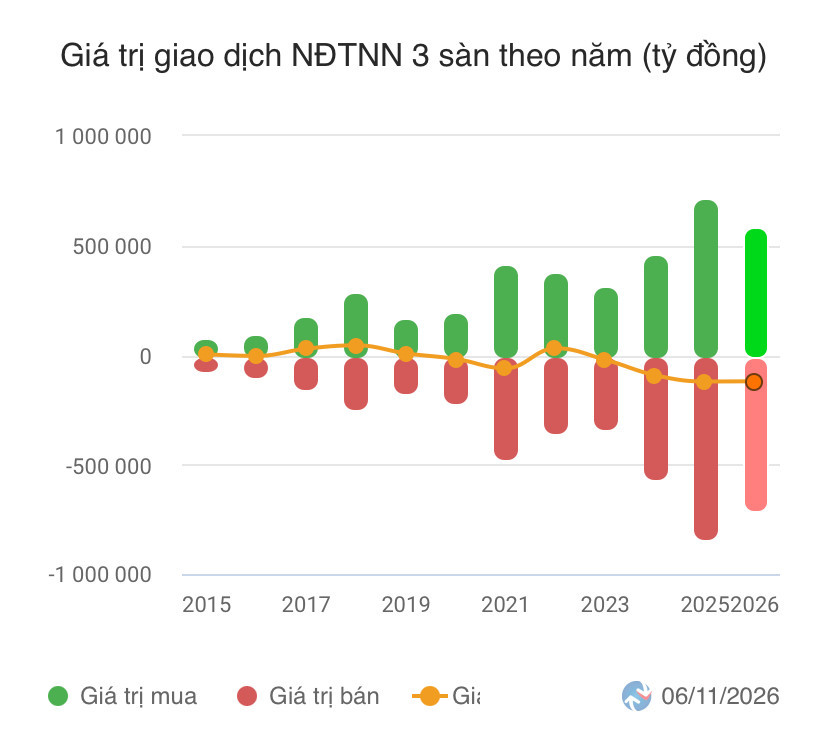
Những tháng cuối năm 2026, thị trường chứng khoán Việt Nam ghi nhận nghịch lý: Quy mô vốn hóa vượt 10,3 triệu tỷ đồng, cánh cửa tiếp cận dòng vốn quốc tế rộng mở hơn sau nâng hạng, nhưng nhà đầu tư nước ngoài vẫn liên tục rút vốn.
Theo dữ liệu giao dịch trên HoSE, trong 10 tháng đầu năm, khối ngoại bán ròng 121.905 tỷ đồng, tương đương khoảng 4,7 tỷ USD. Riêng tháng 10, giá trị bán ròng đạt 24.024 tỷ đồng, tương đương 932 triệu USD, mức cao nhất từ đầu năm. Tỷ lệ sở hữu nước ngoài trên sàn này cuối tháng 10 giảm còn khoảng 13%, thấp nhất trong gần 8 năm.
Đáng chú ý, diễn biến trên xuất hiện sau khi thị trường chứng khoán Việt Nam chính thức được FTSE Russell chuyển từ nhóm cận biên lên mới nổi thứ cấp từ ngày 21/9/2026. Điều này cho thấy nâng hạng không đồng nghĩa dòng vốn ngoại lập tức đảo chiều. Quyết định phân bổ vốn của các quỹ còn chịu tác động từ điều kiện tài chính quốc tế, biến động tỷ giá, định giá cổ phiếu và triển vọng lợi nhuận doanh nghiệp.
Dù vậy, việc khối ngoại bán ròng không đồng nghĩa họ đánh giá thấp tiềm năng dài hạn của Việt Nam. Trong báo cáo đầu năm 2026, LSEG nhận định nền kinh tế Việt Nam tiếp tục hưởng lợi từ xu hướng dịch chuyển sản xuất, vai trò ngày càng lớn trong chuỗi cung ứng công nghệ toàn cầu, dòng vốn đầu tư trực tiếp nước ngoài (FDI) và sức mua của tầng lớp trung lưu. HSBC cũng đánh giá việc nâng hạng sẽ mở rộng cơ hội tiếp cận nguồn vốn tổ chức quốc tế, với dòng vốn thụ động tiềm năng khoảng 1,2 tỷ USD.
Những đánh giá này cho thấy Việt Nam vẫn có sức hút đối với dòng vốn dài hạn. Tuy nhiên, sự quan tâm đến triển vọng kinh tế và thị trường không đồng nghĩa các quỹ sẽ lập tức giải ngân. Khoảng cách giữa kỳ vọng và quyết định đầu tư thực tế chính là một phần lý giải cho nghịch lý khối ngoại vẫn bán ròng sau nâng hạng.
Dòng vốn tỷ USD chờ cơ hội, thị trường còn nhiều điểm nghẽn
Theo Ngân hàng Thế giới (WB), việc nâng hạng có thể giúp Việt Nam thu hút khoảng 3-5 tỷ USD vốn đầu tư danh mục trong những năm đầu, với tiềm năng lên tới 25 tỷ USD vào năm 2030 nếu quá trình cải cách được duy trì.
Trong khi đó, FTSE Russell ước tính việc đưa cổ phiếu Việt Nam vào các bộ chỉ số mới nổi có thể thu hút tới 6 tỷ USD khi các quỹ đầu tư điều chỉnh danh mục. Tuy nhiên, dòng vốn thụ động sẽ không giải ngân đồng loạt. Theo lộ trình, cổ phiếu Việt Nam được bổ sung vào các bộ chỉ số qua 4 đợt, bắt đầu với 10% tỷ trọng từ tháng 9/2026, sau đó tăng lên 20% vào tháng 3/2027, 35% vào tháng 6 và 35% còn lại vào tháng 9/2027.
Bên cạnh dòng vốn mô phỏng chỉ số, khả năng thu hút các quỹ chủ động cũng đóng vai trò quan trọng. Khác với ETF, nhóm này thường đánh giá sâu hơn triển vọng doanh nghiệp, chất lượng quản trị, thanh khoản và khả năng chuyển đổi vốn trước khi quyết định đầu tư. Vì vậy, việc được nâng hạng có thể giúp thị trường tăng mức độ hiện diện trong danh mục toàn cầu, nhưng chưa đủ để bảo đảm dòng vốn chủ động sẽ sớm quay lại.
Với quy mô vốn hóa 10,3 triệu tỷ đồng, tương đương khoảng 80,2% GDP năm 2025, thị trường Việt Nam đã có nền tảng đáng kể để mở rộng khả năng huy động vốn. Tuy nhiên, để chuyển lợi thế nâng hạng thành dòng tiền thực chất, một số điểm nghẽn vẫn cần được tháo gỡ.
Trước hết là khả năng tiếp cận và cơ chế giao dịch. Việc bỏ yêu cầu ký quỹ trước giao dịch đối với nhà đầu tư tổ chức nước ngoài đã tạo chuyển biến, nhưng thị trường vẫn cần hoàn thiện hệ thống thanh toán, bù trừ. Mô hình đối tác bù trừ trung tâm (CCP), dự kiến triển khai trong năm 2027, được kỳ vọng giúp giảm rủi ro đối tác và tiệm cận thông lệ quốc tế.
Bên cạnh đó, giới hạn sở hữu nước ngoài tại một số doanh nghiệp, tỷ lệ cổ phiếu tự do chuyển nhượng thấp và chất lượng công bố thông tin vẫn ảnh hưởng đến khả năng phân bổ vốn của các quỹ. Minh bạch báo cáo tài chính, nâng cao quản trị doanh nghiệp và công bố thông tin bằng tiếng Anh là những yêu cầu ngày càng quan trọng đối với thị trường muốn thu hút dòng vốn dài hạn.
Trong quá trình này, các công ty chứng khoán có thể đóng vai trò cầu nối, không chỉ cung cấp dịch vụ giao dịch mà còn hỗ trợ nhà đầu tư nước ngoài tiếp cận thông tin, tìm hiểu doanh nghiệp và môi trường đầu tư trong nước.
Tháng 11/2026, CTCP Chứng khoán Bảo Minh (BMS) đón đoàn đại biểu Hội Cựu học viên EMBA thuộc Đại học Trung Văn Hồng Kông (CUHK) – Chi hội Tây Nam, trong chương trình tìm hiểu thị trường tài chính Việt Nam. Thành phần đoàn có lãnh đạo doanh nghiệp, đại diện công ty quản lý quỹ cùng các chuyên gia trong lĩnh vực công nghệ, năng lượng, sản xuất tiên tiến và tài chính.

Tại buổi làm việc, đại diện BMS trao đổi với đoàn về diễn biến, triển vọng thị trường chứng khoán Việt Nam sau nâng hạng và cơ hội hợp tác đầu tư. Các đại biểu cũng đến Sở Giao dịch Chứng khoán TP. HCM (HoSE) tìm hiểu hoạt động và cơ chế vận hành của thị trường. Những hoạt động tiếp xúc trực tiếp như vậy là một trong các kênh giúp tổ chức nước ngoài tiếp cận thông tin, tìm hiểu môi trường đầu tư và nhận diện cơ hội kinh doanh tại Việt Nam.
Thực tế, nâng hạng mới chỉ mở rộng cánh cửa tiếp cận dòng vốn quốc tế. Để dòng tiền thực sự quay trở lại và ở lại, thị trường cần tiếp tục cải thiện chất lượng hàng hóa, mức độ minh bạch, khả năng tiếp cận và hiệu quả vận hành. Đây cũng là điều kiện để chứng khoán Việt Nam chuyển từ kỳ vọng thu hút dòng vốn tỷ USD thành kênh huy động nguồn lực dài hạn cho nền kinh tế.