Cổ phiếu hết room ngoại có hấp dẫn? Một quy luật từng đúng 5 năm liên tiếp đã đảo chiều
Nhóm cổ phiếu hết room ngoại từng được xem là 'hàng hiếm' trên thị trường chứng khoán.
Chứng khoán Kỹ Thương (TCBS) vừa công bố một báo cáo chuyên đề khá thú vị về nhóm cổ phiếu hết room ngoại - những mã từng được xem là “hàng hiếm” trên thị trường chứng khoán. Báo cáo được đặt tên bằng một câu hỏi: “Cổ phiếu hết room ngoại có hấp dẫn?”.
Quy luật từng kéo dài 5 năm bị phá vỡ
Để tìm câu trả lời, TCBS Research thống kê 26 cổ phiếu từng kín room ngoại ít nhất 8 tuần trong giai đoạn 2019-2026. Danh sách được sàng lọc từ 133 mã từng có mặt trong VN100, gồm nhiều cổ phiếu quen thuộc như ACB, CTG, FPT, GMD, HCM, HDB, MBB, MWG, PNJ, REE, TCB, VIB và VPB.
TCBS xác định một cổ phiếu kín room khi tỷ lệ sở hữu còn dành cho nhà đầu tư nước ngoài xuống dưới 1%.
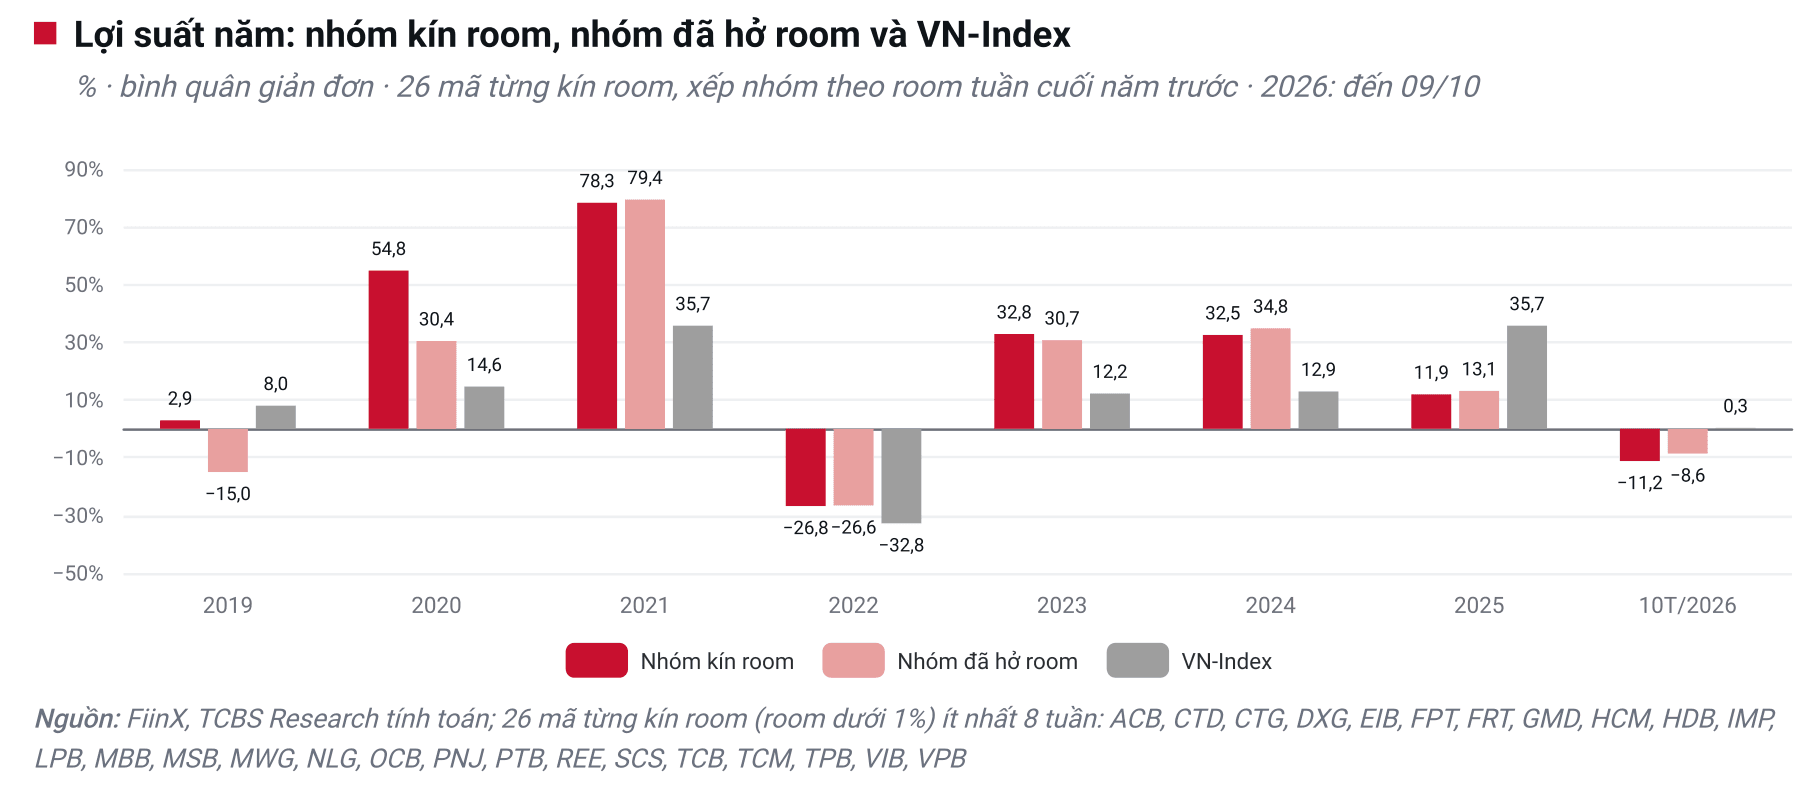
Dữ liệu cho thấy nhóm cổ phiếu được khối ngoại tranh mua từng tạo ra hiệu suất vượt trội rõ rệt so với VN-Index.
Năm 2020, nhóm kín room vượt VN-Index hơn 40%. Mức chênh lệch đạt gần 43% năm 2021, khoảng 6% năm 2022, hơn 20% năm 2023 và gần 20% trong năm 2024. Nếu tính theo từng mã, có tới 57/74 lượt cổ phiếu vượt chỉ số.
Tuy nhiên, TCBS cho rằng bản thân trạng thái kín room không trực tiếp tạo ra lợi thế. Trong cùng nhóm 26 mã, những cổ phiếu đã hở room cũng có diễn biến gần tương đương nhóm kín room.
Điều từng tạo nên sự vượt trội là cả nhóm cổ phiếu này đều được khối ngoại quan tâm và tranh mua. Room chỉ là dấu hiệu dễ nhận biết nhất của sức cầu đó.
Bước ngoặt xuất hiện từ năm 2025. Nhóm cổ phiếu kín room chỉ tăng 11,9%, trong khi VN-Index tăng tới 35,7%. Chỉ 2/9 mã vượt được chỉ số.
Trong 10 tháng đầu năm 2026, tính đến ngày 9/10, nhóm này giảm 11,2% trong khi VN-Index gần như đi ngang.
Một quy luật từng đúng trong 5 năm liên tiếp đã bất ngờ đảo chiều.
Khối ngoại không còn sẵn sàng trả giá cao
Để lý giải sự đảo chiều, TCBS không chỉ theo dõi giá trị mua bán ròng của nhà đầu tư nước ngoài, mà còn phân tích “phần bù giá” trong các giao dịch thỏa thuận.
Phần bù giá là mức chênh lệch giữa giá khối ngoại mua thỏa thuận và giá đóng cửa của cổ phiếu trong cùng phiên. Khi room đã kín, một nhà đầu tư nước ngoài muốn mua thường phải nhận chuyển nhượng từ một nhà đầu tư nước ngoài khác và có thể phải trả cao hơn thị giá.
Dữ liệu cho thấy trong những năm khối ngoại sẵn sàng trả cao hơn giá thị trường khoảng 4-7%, nhóm cổ phiếu kín room thường vượt trội so với VN-Index.
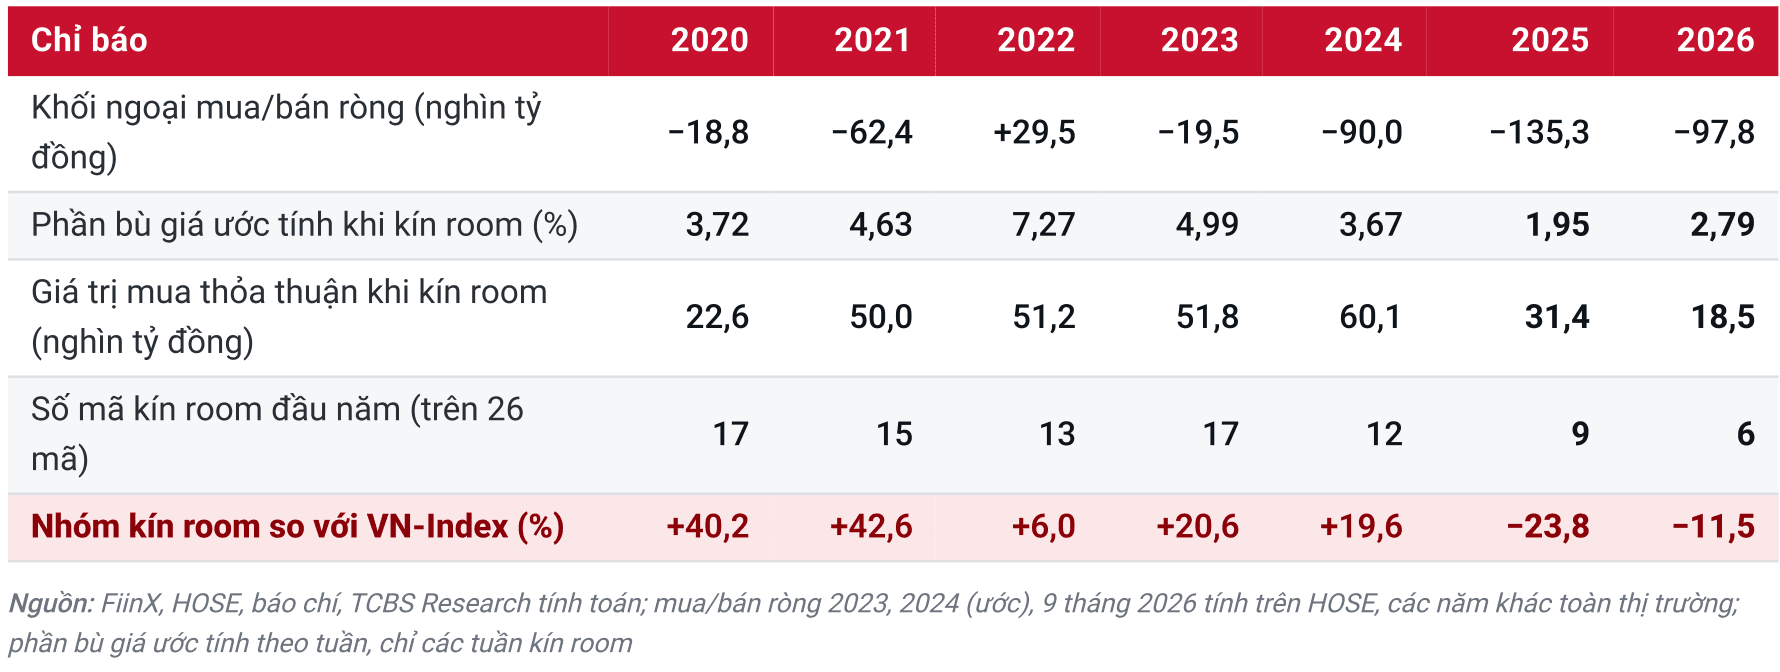
Năm 2021, phần bù giá ước tính đạt 4,63%. Chỉ tiêu này tăng lên 7,27% năm 2022 và duy trì ở mức 4,99% trong năm 2023.
Đáng chú ý, nhà đầu tư nước ngoài bán ròng trong 4/5 năm từ 2020 đến 2024, có năm lên tới hơn 62.300 tỷ đồng, nhưng nhóm cổ phiếu kín room vẫn vượt VN-Index.
Điều này cho thấy tổng giá trị mua bán ròng trên toàn thị trường không phản ánh đầy đủ sức hấp dẫn của những cổ phiếu được khối ngoại săn tìm. Hai chỉ báo có mối liên hệ rõ hơn với hiệu suất của nhóm kín room là phần bù giá và quy mô mua thỏa thuận.
Những dấu hiệu chững lại đầu tiên xuất hiện vào năm 2024, khi phần bù giá giảm xuống 3,67%. Sang năm 2025, mức này chỉ còn 1,95%; trong năm 2026 đạt 2,79%.
Giá trị mua thỏa thuận cũng suy giảm nhanh. Sau khi đạt 60.100 tỷ đồng năm 2024, quy mô giao dịch giảm gần một nửa xuống 31.400 tỷ đồng năm 2025 và còn 18.500 tỷ đồng trong giai đoạn được thống kê của năm 2026.
Số mã kín room đầu năm đồng thời giảm từ 17 mã năm 2023 xuống 12 mã năm 2024, 9 mã năm 2025 và 6 mã năm 2026. Hiện trong VN100 chỉ còn REE và MWG có room còn lại dưới 1%.
Nghịch lý khi room ngoại cạn hẳn
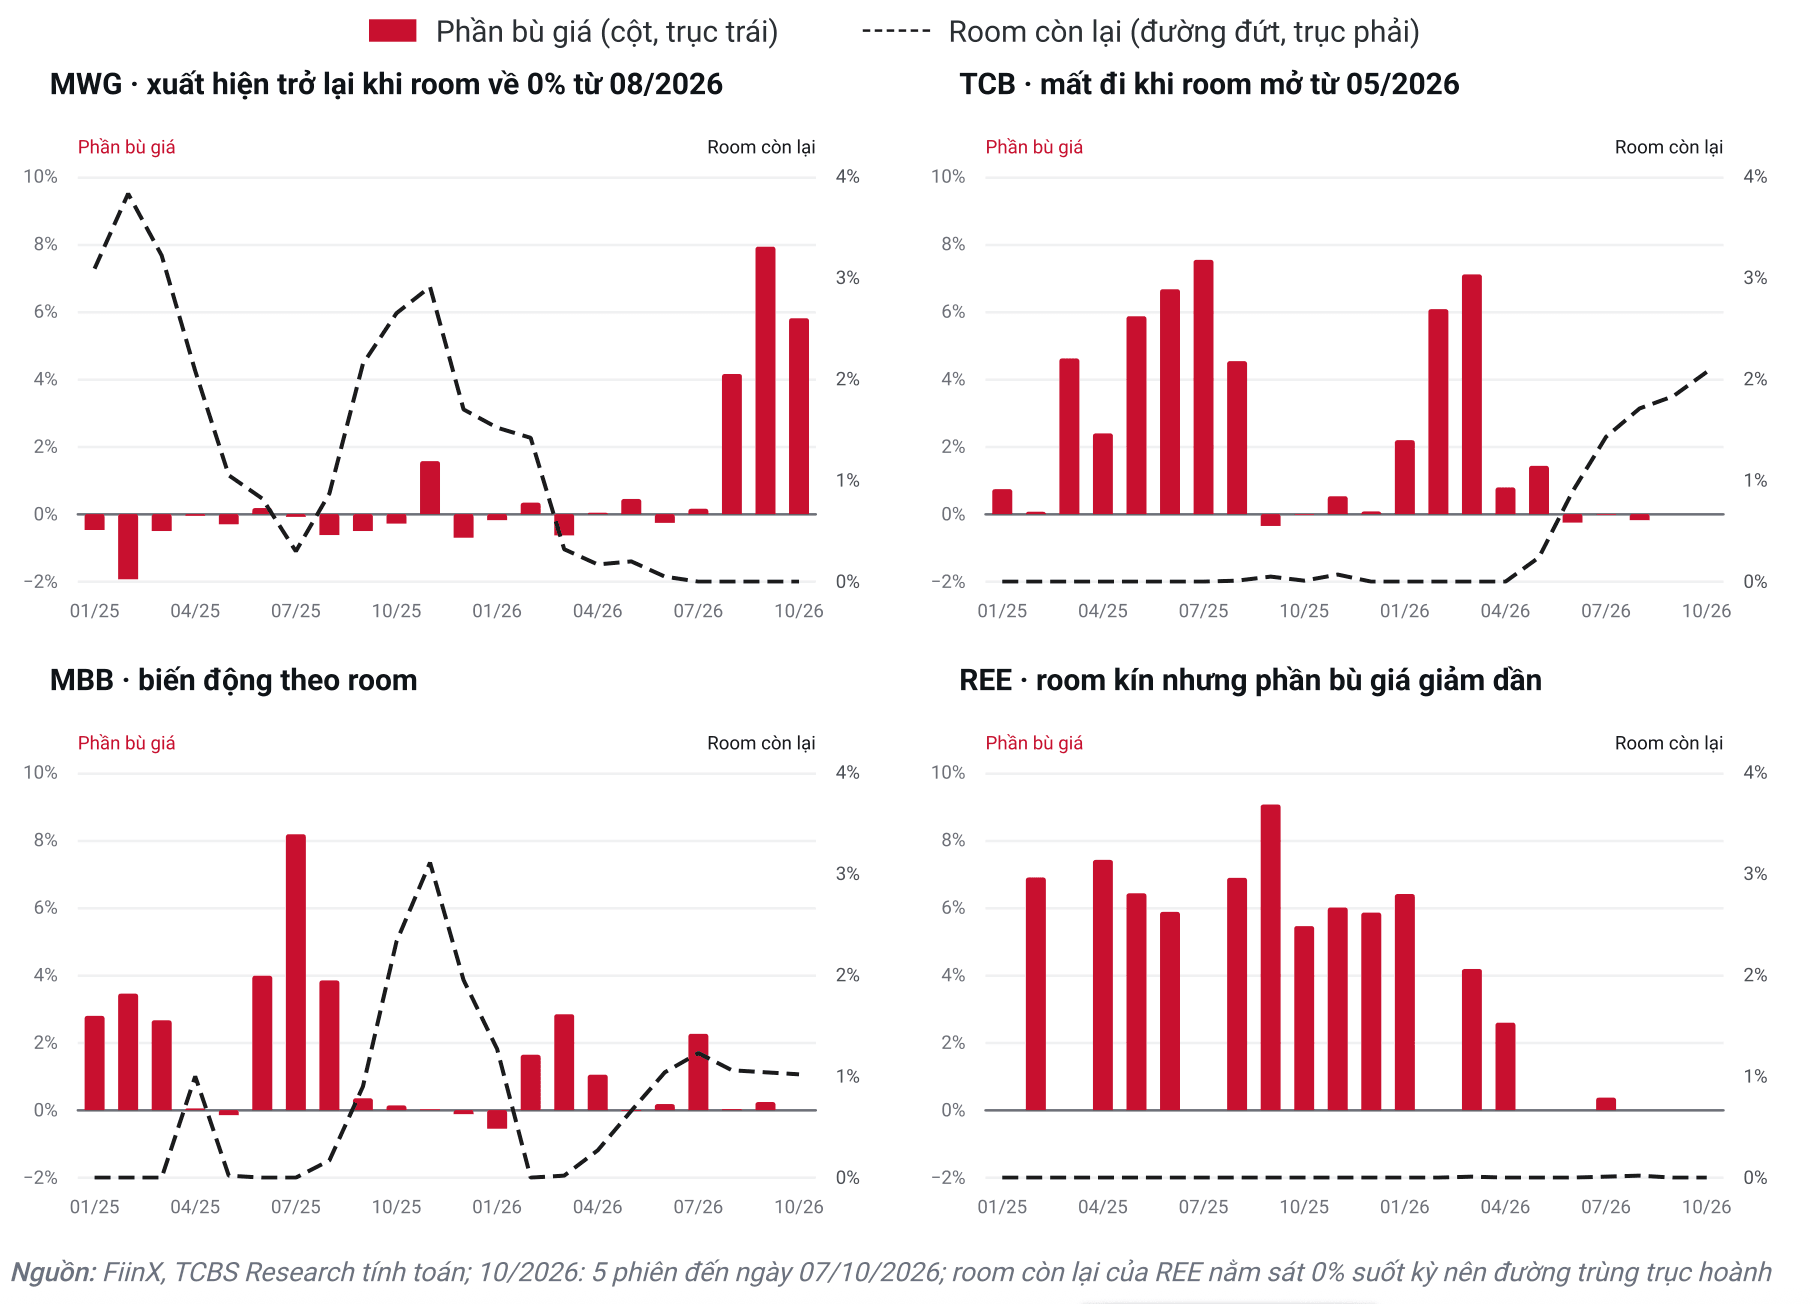
Một thống kê đáng chú ý cho thấy từ tháng 1/2025 đến nay, phần bù giá chỉ xuất hiện rõ khi room ngoại gần như cạn hẳn, xuống dưới khoảng 0,1%.
Theo TCBS, yếu tố hết room chỉ đáng chú ý trở lại khi phần bù giá vượt 5% tại nhiều cổ phiếu và số lượng mã kín room cùng tăng lên. Hiện tượng này hiện mới xuất hiện rõ tại MWG.
Từ tháng 8/2026, khi room MWG về 0%, phần bù giá tăng lên 4,15%; đạt 7,92% trong tháng 9 và khoảng 5,8% trong 5 phiên đầu tháng 10.
Tuy nhiên, diễn biến thanh khoản lại cho thấy một mặt khác của câu chuyện.
Khi room chưa cạn hoàn toàn trong nửa cuối tháng 7/2026, khối ngoại mua khớp lệnh bình quân khoảng 433.600 cổ phiếu MWG mỗi phiên, chiếm 7,8% thanh khoản.
Sau khi room về 0%, lượng mua bình quân chỉ còn khoảng 4.500 cổ phiếu mỗi phiên, giảm gần 99%; tỷ trọng trong thanh khoản xuống còn 0,16%.
Khi không còn tỷ lệ sở hữu trống, nhà đầu tư nước ngoài gần như không thể mua thêm trên sàn mà phải nhận chuyển nhượng từ một nhà đầu tư nước ngoài khác qua giao dịch thỏa thuận.
Vì vậy, khoản chênh lệch 4-8% chủ yếu thuộc về bên bán nước ngoài. Cổ đông trong nước không trực tiếp được hưởng phần bù này.
Đây chính là nghịch lý của cổ phiếu kín room: Giá chuyển nhượng giữa các nhà đầu tư nước ngoài có thể cao hơn thị trường, nhưng lực mua của khối ngoại trên sàn lại gần như biến mất.
REE là một trường hợp khác. Cổ phiếu vẫn kín room do Platinum Victory sở hữu tỷ lệ lớn, nhưng phần bù giá đã giảm xuống 0,37% vào tháng 7/2026 và không còn giao dịch thỏa thuận trong hai tháng tiếp theo.
Như vậy, room có thể vẫn kín nhưng nếu thiếu người mua, phần giá trả thêm vẫn biến mất.
Hở room hay kín room đều chưa phải tín hiệu mua
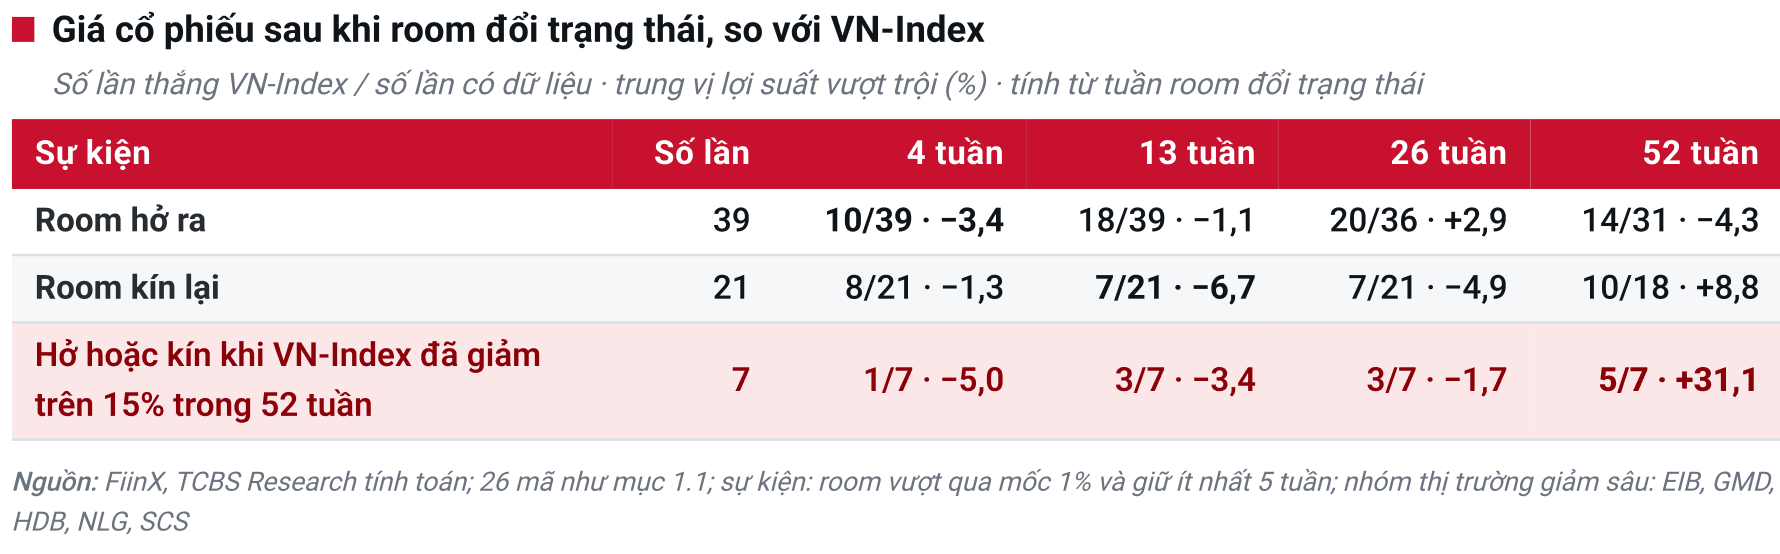
Dữ liệu từ 26 cổ phiếu cho thấy việc room hở ra hay kín trở lại tự thân đều không phải tín hiệu mua.
Trong 39 lần room hở được TCBS thống kê, chỉ 10 trường hợp cổ phiếu vượt VN-Index sau 4 tuần. Như vậy, có tới 29/39 lần cổ phiếu tiếp tục diễn biến kém hơn chỉ số, với mức thua kém trung vị 3,4%.
Sau 13 tuần, chỉ 18/39 trường hợp vượt thị trường. Sau một năm, tỷ lệ này cũng chỉ đạt 14/31 trường hợp có đủ dữ liệu.
Room hở đồng nghĩa một bộ phận nhà đầu tư nước ngoài đang bán cổ phiếu. Vì vậy, thay vì coi khoảng room mới xuất hiện là cơ hội mua, nhà đầu tư cần tìm hiểu nguyên nhân khiến khối ngoại rút lui.
FPT là một ví dụ. Sau khi hở room vào tháng 6/2024, cổ phiếu kém VN-Index 19,4% trong 52 tuần tiếp theo.
Ở chiều ngược lại, việc room kín trở lại cũng không phải tín hiệu để mua đuổi.
Trong 21 lần room chuyển sang trạng thái kín, chỉ 7 trường hợp cổ phiếu vượt VN-Index sau 13 tuần. Mức sinh lời vượt trội trung vị là âm 6,7%. Sau 26 tuần, vẫn chỉ 7/21 trường hợp thắng chỉ số.
MBB và MWG kín room trở lại trong tháng 2-3/2026 nhưng lần lượt kém VN-Index 15,8% và 12,5% sau 13 tuần.
Ngoại lệ xuất hiện khi trạng thái room thay đổi đúng lúc thị trường đã giảm sâu. Trong 7 sự kiện xảy ra khi VN-Index đã giảm trên 15% trong vòng 52 tuần, có 5 trường hợp cổ phiếu vượt chỉ số sau một năm, với mức vượt trội trung vị 31,1%.
Điều này cho thấy bối cảnh thị trường và mặt bằng định giá có ý nghĩa lớn hơn bản thân việc room đang kín hay hở.
Hiện trạng những mã đang sát trần room
Bức tranh hiện tại tiếp tục cho thấy room thấp không đồng nghĩa cổ phiếu hấp dẫn.
Trong 94 mã thuộc VN100 có đủ dữ liệu, cả 8 cổ phiếu còn room dưới 5% đều kém VN-Index tính từ cuối tháng 9/2025 đến tháng 10/2026. Mức thua kém trung vị khoảng 15%.
REE đang kín room nhưng kém VN-Index 23,2%. MWG kém 3,4%. Trong nhóm ngân hàng, MBB kém 12,3%; TCB kém 15,6%; VIB kém 24,1%; OCB kém 12,2% và LPB kém 17,5%.
CTD, cổ phiếu có room còn lại khoảng 3,47%, cũng kém VN-Index 13,7%.
Ngược lại, nhóm còn room từ 5-25% có kết quả tích cực hơn. PLX vượt VN-Index 6,1%; HDB vượt 19,3% và GMD vượt 19,4%.
TCBS cho rằng đây là vùng tập trung nhiều cổ phiếu vẫn được khối ngoại quan tâm nhưng còn đủ khoảng trống để nhà đầu tư nước ngoài mua trên sàn.
Dù vậy, room rất rộng cũng không phải tín hiệu an toàn. Nhóm có room từ 25% trở lên chủ yếu gồm các doanh nghiệp vốn hóa vừa và nhỏ, ít được khối ngoại nắm giữ và có diễn biến tương đối yếu.
Bài toán vì thế không nằm ở việc room ít hay nhiều, mà ở chất lượng doanh nghiệp, mặt bằng định giá và thực tế nhà đầu tư nước ngoài có đang muốn mua hay không.

Giá trị room ngân hàng nằm ở những thương vụ chiến lược
Đối với nhóm ngân hàng, câu chuyện room cần được nhìn theo một cách khác.
Một số ngân hàng chủ động đặt trần sở hữu nước ngoài thấp hơn giới hạn pháp luật cho phép để dành tỷ lệ cổ phần cho đối tác chiến lược. Khi đó, giá trị của phần room giữ lại không nằm ở những giao dịch nhỏ trên thị trường thứ cấp, mà được thể hiện qua các thương vụ phát hành, bán vốn trên thị trường sơ cấp.
TCBS dẫn trường hợp VPBank bán 15% vốn cho Sumitomo Mitsui Banking Corporation vào tháng 3/2023 với giá 30.160 đồng/cổ phiếu, cao hơn thị giá khoảng 36-42%.
Mức chênh lệch này cao hơn đáng kể so với phần bù 7,1% mà khối ngoại từng trả để mua cổ phiếu TCB qua giao dịch thỏa thuận vào tháng 3/2026.
Sự khác biệt đến từ quyền lợi đi kèm.
Vì vậy, với TCB, MBB, OCB, VIB hay LPB, điều cần theo dõi không chỉ là room còn bao nhiêu, mà còn là kế hoạch nâng trần sở hữu nước ngoài, bán cổ phần cho đối tác chiến lược và mức giá của thương vụ.
Do đó, khi một mã kín room, hở room hoặc kín trở lại, nhà đầu tư cần trả lời ba câu hỏi: Khối ngoại còn sẵn sàng trả thêm để mua hay không; thị trường đang ở giai đoạn nào; và nếu bỏ qua câu chuyện room, cổ phiếu đó còn hấp dẫn về định giá hay không?
Sau một chu kỳ dài được xem là dấu hiệu của chất lượng và sức hút, yếu tố “hết room” không còn đủ để bảo đảm hiệu suất vượt trội. Room chỉ cho biết nhà đầu tư nước ngoài còn bao nhiêu khả năng mua. Việc họ có thực sự muốn mua và sẵn sàng trả thêm bao nhiêu mới phản ánh sức cầu.
Vì vậy, thông điệp được TCBS đưa ra là: Hãy dùng room làm chỉ báo cầu ngoại, không sử dụng như một tín hiệu mua.