Cổ phiếu bán lẻ ngược dòng VN-Index: Chuyên gia Vietcap, TCBS đưa ra lời khuyên cho nhà đầu tư
Nhóm cổ phiếu bán lẻ đang cho tín hiệu tích cực giữa nhịp điều chỉnh của VN-Index, các chuyên gia cho rằng triển vọng ngành tích cực song cần chọn lọc cổ phiếu và quản trị rủi ro.
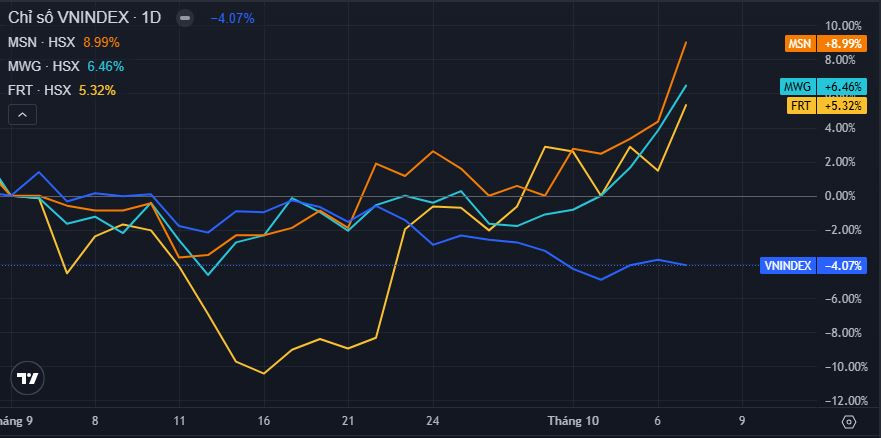
Từ đầu tháng 9 đến nay, chỉ số VN-Index đã có nhịp điều chỉnh giảm khoảng 6%, về mức 1.753,39 điểm. Riêng phiên 7/10, VN-Index giảm 5,69 điểm, tương đương 0,32% với thanh khoản khớp lệnh đạt hơn 485,8 triệu đơn vị, tương ứng 15.226 tỷ đồng.
Trái ngược với diễn biến điều chỉnh chung, nhóm cổ phiếu bán lẻ đang ghi nhận xu hướng tích cực hơn trong cùng khoảng thời gian. Hầu hết từ giữa tháng 9, nhóm cổ phiếu này đã bắt đầu hồi phục trước thị trường, trong đó MWG tăng khoảng 12%, MSN cũng tăng 13% và FRT tăng gần 17% (tính từ ngày 15/9). Riêng phiên ngày hôm nay (7/10), đà tăng của nhóm bán lẻ tiếp tục được duy trì khi MWG tăng 2,53% lên 76.900 đồng/cổ phiếu, MSN tăng 4,44% lên 75.200 đồng và FRT tăng 3,79% lên 150.500 đồng.
Nhận định về những diễn biến này, ông Bùi Vĩnh, Chuyên viên Phân tích của Chứng khoán Vietcap, cho biết đà tăng của nhóm cổ phiếu bán lẻ diễn ra trong bối cảnh sức mua trong nước có những chuyển biến tích cực, trong khi kết quả kinh doanh của nhiều doanh nghiệp trong ngành tiếp tục ghi nhận mức tăng trưởng cao. Trong khi đó, đại diện chứng khoán TCBS đưa ra góc nhìn thận trọng hơn về mức độ phục hồi của tổng cầu.
Sức mua và thị phần cùng tạo động lực
Trong bối cảnh VN-Index điều chỉnh nhưng nhiều cổ phiếu bán lẻ như MWG, FRT, MSN, DGW... vẫn đi ngược dòng, đâu là những động lực chính đứng sau đà tăng của nhóm cổ phiếu này?
Đại diện chứng khoán TCBS nhận định, đà ngược dòng của nhóm cổ phiếu bán lẻ (MWG, FRT, MSN, PET, DGW) không chỉ là sự bứt phá đơn lẻ, mà đến từ sự kết hợp giữa câu chuyện riêng của từng doanh nghiệp và bối cảnh ngành bán lẻ đang bước vào chu kỳ phục hồi tốt. Mỗi doanh nghiệp đều sở hữu câu chuyện riêng đủ mạnh để thu hút dòng tiền.
Bên cạnh yếu tố riêng, nhóm bán lẻ đang được hưởng lợi từ chu kỳ tăng trưởng mới của nền kinh tế tiêu dùng. Sức mua tổng thể cải thiện khi 9 tháng đầu năm, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 7,8% (loại trừ yếu tố giá), cao hơn mức 7,2% của cùng kỳ.
Cùng với đó, thu nhập vượt ngưỡng nâng cấp tiêu dùng khi GDP bình quân đầu người năm 2025 đã vượt 5.000 USD, mục tiêu 8.500 USD vào năm 2030. Kinh nghiệm từ Nhật Bản thập niên 1970 và Trung Quốc thập niên 2010 cho thấy khi vượt ngưỡng này, chi tiêu chuyển dần sang hàng có thương hiệu và chất lượng cao hơn.
Chu kỳ thay mới thiết bị khi điện thoại và máy tính thế hệ mới có tính năng AI (như iPhone 18 với Apple Intelligence) thúc đẩy người dùng nâng cấp sớm hơn.
Bối cảnh vĩ mô cũng hỗ trợ khi việc thắt chặt quản lý thuế đối với thương mại điện tử và đẩy mạnh chống hàng giả, hàng nhái đang tạo môi trường cạnh tranh lành mạnh, giúp các doanh nghiệp bán lẻ niêm yết lớn tiếp tục thu hẹp thị phần của các kênh bán hàng nhỏ lẻ phi chính thức.
Ông Bùi Vĩnh, Chuyên viên Phân tích của Chứng khoán Vietcap, dẫn chứng số liệu từ tổng cục thống kê, tăng trưởng doanh thu bán lẻ hàng hóa và dịch vụ sau khi loại trừ yếu tố giá đã cái thiện rõ rệt từ khoảng 6,1-6,2% trong 4-5 tháng đầu năm lên mức 7,8% trong 9 tháng đầu năm 2026.
Ngoài yếu tố vĩ mô chung, mức tăng trưởng vượt bậc của các nhà bán lẻ hiện đại còn đến từ việc tăng được thị phần, nhờ các yếu tố sau:
Thứ nhất, dư địa tăng trưởng dài hạn vẫn còn lớn nhờ mức độ thâm nhập của bán lẻ hiện đại còn thấp. Kênh bán lẻ thực phẩm hiện đại chỉ chiếm khoảng 14% thị trường Việt Nam năm 2025, thấp hơn đáng kể so với mức trung vị 27% năm 2024 của các thị trường tham chiếu tại châu Á. Trong ngành dược, tỷ trọng nhà thuốc hiện đại cũng mới đạt khoảng 20% năm 2025. Cùng với thu nhập và nhu cầu chăm sóc sức khỏe ngày càng tăng, đây vẫn là nền tảng thuận lợi để các chuỗi bán lẻ tiếp tục mở rộng và giành thêm thị phần.
Thứ hai, môi trường kinh doanh đang trở nên thuận lợi hơn cho các doanh nghiệp bán lẻ chính quy. Việc đẩy mạnh chống hàng giả, hàng nhái, buôn lậu và tăng cường quản lý hoạt động thương mại điện tử giúp thu hẹp lợi thế của các kênh kinh doanh không chính thức, qua đó tạo sân chơi bình đẳng hơn cho các nhà bán lẻ tuân thủ tốt.
Sức mua nội địa đã thực sự bước vào chu kỳ phục hồi chưa?
Chuyên gia từ Vietcap cho biết: “Về sức mua, chúng tôi nhận thấy đà cải thiện ngày càng rõ và mạnh hơn trong những tháng gần đây như số liệu về tăng trưởng doanh thu bán lẻ chúng tôi đã đề cập phía trên. Để hướng đến một mức tăng trưởng mạnh mẽ hơn, chúng tôi kỳ vọng việc giải ngân đầu tư công sẽ giúp tạo ra hiệu ứng lan tỏa đến người lao động và sau đó là người tiêu dùng”.
Chuyên gia từ TCBS lại có quan điểm thận trọng hơn: “Theo tôi, sức mua nội địa đang trên đà phục hồi nhưng chưa đủ cơ sở để khẳng định đã bước vào một chu kỳ bứt phá thực sự”. Chuyên gia dẫn chứng tổng mức bán lẻ 9 tháng tăng 7,8% (loại trừ yếu tố giá), chỉ nhỉnh hơn không đáng kể so với mức 7,2% của cùng kỳ năm 2025 và vẫn thấp hơn mức 9,2% của giai đoạn trước dịch (9 tháng năm 2019).
Dù GDP 9 tháng tăng trưởng ấn tượng 9,01%, tiêu dùng vẫn chưa tăng tương xứng. Kết quả vượt trội của các chuỗi bán lẻ lớn thời gian qua chủ yếu đến từ năng lực mở rộng thị phần và nhu cầu thay mới thiết bị, hơn là sự cải thiện chung của tổng cầu.
Yếu tố nào sẽ quyết định khả năng duy trì tăng trưởng doanh thu và lợi nhuận của các doanh nghiệp bán lẻ trong 6-12 tháng tới?
Đại diện TCBS nhận định, trong 6-12 tháng tới, thu nhập thực tế của người dân sẽ là yếu tố then chốt nhất, chịu ảnh hưởng bởi các khía cạnh: thu nhập, lãi suất, lạm phát và biên lợi nhuận trên nền so sánh.
Tăng trưởng mạnh từ sản xuất công nghiệp và xuất khẩu sẽ hỗ trợ việc làm cùng thu nhập, tuy nhiên thường cần độ trễ vài quý để chuyển hóa thành sức mua thực tế. Lãi suất khó giảm thêm do nhu cầu tín dụng ở mức cao, qua đó hạn chế dư địa kích cầu qua kênh trả góp - vốn đóng góp tới 38% doanh thu của Điện Máy Xanh. Trong khi đó, CPI bình quân 9 tháng tăng 4,52% (chủ yếu do giá xăng dầu), khiến ngân sách dành cho hàng hóa không thiết yếu bị thu hẹp.
Việc kinh doanh dòng sản phẩm điện thoại cao cấp có biên lợi nhuận thấp khiến lợi nhuận tăng chậm hơn doanh thu. Lợi thế tồn kho giá rẻ tại một số nhà phân phối khó kéo dài, trong khi kết quả năm 2027 sẽ đối mặt với nền so sánh cao của năm 2026. Tăng trưởng lợi nhuận tốt hơn sẽ thuộc về các doanh nghiệp tối ưu được hiệu quả trên từng điểm bán (như Bách Hóa Xanh với các cửa hàng mở mới đã bắt đầu có lãi).
Những cổ phiếu đáng chú ý
Chuyên gia đánh giá như thế nào về cơ hội đầu tư vào nhóm cổ phiếu bán lẻ trong ngắn hạn (cuối năm) và dài hạn? Chuyên gia hãy gợi ý cổ phiếu tiềm năng để nhà đầu tư quan tâm theo dõi?
Ông Bùi Vĩnh, Chuyên viên Phân tích của Chứng khoán Vietcap nhận xét: “Về định giá, chúng tôi cho rằng nhiều doanh nghiệp vẫn có mức định giá hấp dẫn so với triển vọng tăng trưởng. Có những doanh nghiệp dự kiến tăng trưởng lợi nhuận 15-20% nhưng P/E dự phóng các năm tới chỉ khoảng 7-9 lần. Một số doanh nghiệp có thể tăng trưởng khoảng 40% cũng có P/E dự phóng dưới 20 lần. Chúng tôi tiếp tục ưa thích MWG, FRT, DMX và MSN”.
Đại diện chứng khoán TCBS cho rằng triển vọng ngắn hạn tích cực nhưng cần chọn lọc. Hướng tiếp cận là ưu tiên các mã có lợi nhuận tăng mạnh nhưng định giá chưa phản ánh tương xứng như MWG và MSN (P/E dự phóng năm 2026 chỉ khoảng 10-11 lần), đồng thời hạn chế mua đuổi đối với PET và DGW do giá cổ phiếu đã tăng mạnh, trong khi tốc độ tăng lợi nhuận giai đoạn tới khó theo kịp.
Các yếu tố hỗ trợ gồm báo cáo KQKD quý III công bố trong tháng 10; cao điểm mua sắm cuối năm và Tết Nguyên đán 2027; cùng đà thu hút dòng vốn ngoại sau khi FTSE Russell chính thức nâng hạng thị trường Việt Nam từ ngày 21/9 (các mã vốn hóa lớn, thanh khoản cao như MWG và MSN sẽ có ưu thế rõ rệt).
Về dài hạn, triển vọng được đánh giá tích cực nhờ 3 động lực cốt lõi gồm: Thu nhập bình quân đầu người vượt 5.000 USD/năm thúc đẩy xu hướng chuyển sang hàng hóa chất lượng, có thương hiệu; việc bỏ thuế khoán đối với hộ kinh doanh từ năm 2026 cùng siết chặt quản lý thuế TMĐT làm thu hẹp lợi thế giá của bán lẻ nhỏ lẻ; các chuỗi đầu ngành tiếp tục mở rộng vùng phủ (Bách Hóa Xanh ra miền Bắc/Miền Trung, Long Châu phát triển mảng tiêm chủng).
Tuy nhiên, triển vọng cũng có sự phân hóa theo nhóm hàng. Nhóm hàng thiết yếu (thực phẩm, bách hóa, dược phẩm) duy trì kết quả ổn định qua các chu kỳ (như Masan Consumer - MCH vẫn tăng trưởng tốt qua giai đoạn lạm phát 2008-2011 và dịch COVID-19). Trái lại, nhóm điện máy, điện thoại biến động rất mạnh theo sức mua (như năm 2023, lợi nhuận MWG giảm 96%, FRT lỗ 329 tỷ đồng).
Trong nhóm cổ phiếu tiềm năng đáng theo dõi, MWG có lợi nhuận 6 tháng đầu năm tăng 88% nhưng giá cổ phiếu vẫn thấp hơn đầu năm khoảng 11%. Động lực đến từ cả hai mảng cốt lõi: Điện Máy Xanh hưởng lợi từ iPhone mới và mùa mua sắm cuối năm; Bách Hóa Xanh với hơn 1.000 cửa hàng mở mới đã có lãi cấp cửa hàng.
Với MSN, lợi nhuận tăng mạnh nhờ MSR hưởng lợi từ giá vonfram cao, cùng mảng tiêu dùng - bán lẻ tăng trưởng ổn định. Doanh nghiệp đã nâng kế hoạch lợi nhuận sau thuế năm 2026 lên 10.000-11.500 tỷ đồng (hoàn thành 73-79% sau 8 tháng). TCBS dự phóng EPS năm 2026 gấp khoảng 2,3 lần năm 2025, P/E dự phóng khoảng 11 lần (thấp hơn nhiều mức 27 lần cuối năm 2025). Mức định giá hiện tại là hợp lý trong bối cảnh thị trường đang giao dịch thận trọng với phần lợi nhuận từ mảng vonfram.
Định giá, sức mua và biên lợi nhuận là những rủi ro cần theo dõi
Rủi ro nào nhà đầu tư cần lưu ý và quản trị?
Đại diện Vietcap chỉ ra một số rủi ro cần lưu ý bao gồm việc giá hàng hóa tăng cao trước sức ép của lạm phát, đặc biệt là các mặt hàng điện tử, có thể ảnh hưởng đến sức mua của người tiêu dùng. Ngoài ra, rủi ro về chất lượng hàng hóa, niềm tin người tiêu dùng cũng là một điểm đáng chú ý trong bối cảnh quy định nghiêm ngặt và tốc độ mở mới của một số chuỗi đang tăng tốc mạnh mẽ.
Đại diện TCBS lưu ý rủi ro ở một số mã đã tăng mạnh và giao dịch ở P/E cao như PET (tăng ~114% từ đầu năm, P/E ~25 lần) hay FRT (P/E ~23 lần). Biên lợi nhuận cũng khó duy trì khi việc tăng biên lợi nhuận gộp nhờ tồn kho giá rẻ không kéo dài (như DGW trong quý II có 70% mức tăng lợi nhuận gộp đến từ biên lợi nhuận gộp tăng từ 8,5% lên 13%). Ngoài ra, biến động giá hàng hoá cũng cần lưu ý như lợi nhuận MSN phụ thuộc đáng kể vào giá vonfram (đã chững lại từ tháng 8). Nhóm hàng không thiết yếu sẽ chịu tác động đầu tiên nếu lãi suất tăng hoặc thu nhập cải thiện chậm.
Về chiến lược quản trị, nhà đầu tư nên giải ngân theo từng phần, hạn chế vay margin ở các cổ phiếu đã tăng mạnh. Theo dõi chặt chẽ các chỉ báo: doanh thu hàng tháng của MWG (đặc biệt mảng Điện Máy Xanh trong quý IV), biên lợi nhuận gộp quý III-IV của DGW và diễn biến giá vonfram đối với MSN.