Cổ phiếu khu công nghiệp về vùng định giá thấp nhất 5 năm, chuyên gia hé lộ 4 mã tiềm năng tăng giá trên 30%
Sau giai đoạn trầm lắng, ngành khu công nghiệp phát đi tín hiệu tích cực với nhu cầu thuê đất cải thiện, trong khi định giá cổ phiếu vẫn ở vùng thấp so với lịch sử.
Trong báo cáo ngành khu công nghiệp (KCN) vừa công bố, Chứng khoán Thiên Việt (TVS) nâng đánh giá ngành từ Trung lập lên Tích cực, nhờ nhu cầu thuê đất phục hồi nhanh hơn kỳ vọng đầu năm, giá thuê duy trì ổn định trước nguồn cung mới và định giá của phần lớn doanh nghiệp đang ở vùng thấp so với lịch sử.
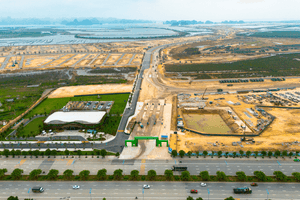
Dòng vốn FDI chuyển hướng, lợi thế gọi tên các KCN sẵn sàng bàn giao
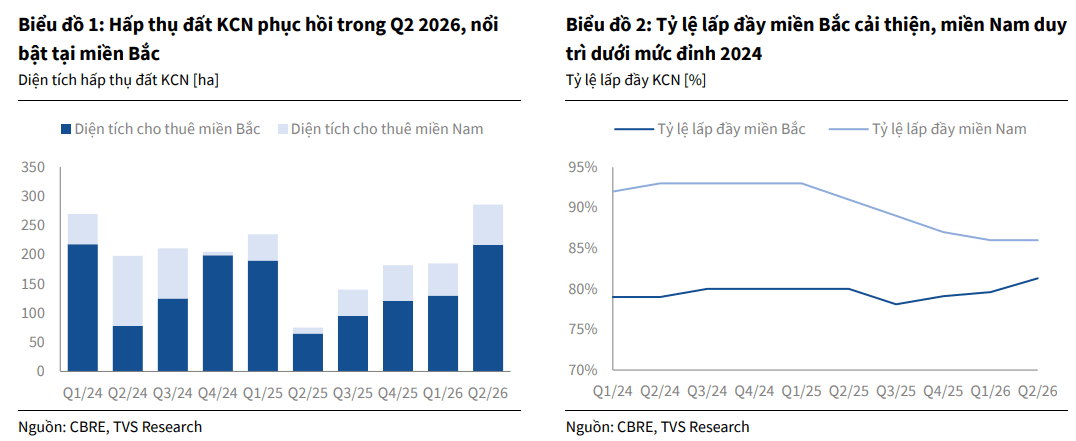
Theo TVS, diện tích hấp thụ tại miền Bắc trong quý II/2026 đạt mức cao nhất kể từ quý I/2024, trong khi tổng diện tích hấp thụ tại miền Nam trong nửa đầu năm tăng 125% so với cùng kỳ. Diễn biến này cho thấy nhu cầu thuê KCN đã cải thiện sau giai đoạn suy yếu trong năm 2025. Đáng chú ý, giá thuê vẫn tương đối ổn định, chưa chịu áp lực rõ rệt từ nguồn cung mới.
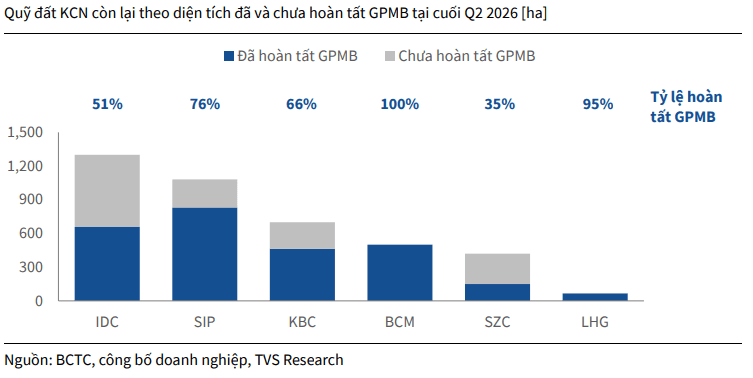
Trong 12-24 tháng tới, khả năng bàn giao đất sẽ phụ thuộc đáng kể vào tiến độ hoàn tất giải phóng mặt bằng, pháp lý và hạ tầng. Đây là yếu tố quan trọng đối với những doanh nghiệp đang có diện tích đã ký hợp đồng nhưng chưa bàn giao.
Bước sang năm 2027, TVS kỳ vọng nhu cầu thuê KCN tiếp tục tăng, song mức độ phục hồi sẽ phân hóa giữa các dự án khi dòng vốn đầu tư trực tiếp nước ngoài (FDI) dịch chuyển sang các lĩnh vực như điện tử, bán dẫn, trung tâm dữ liệu và công nghệ cao. Nhóm ngành này có quy mô đầu tư trên mỗi ha lớn, đồng thời đòi hỏi cao hơn về nguồn điện, cấp thoát nước, hạ tầng kỹ thuật và mạng lưới nhà cung cấp.
Vì vậy, các KCN đã hoàn thiện hạ tầng và nằm trong những cụm sản xuất hiện hữu được đánh giá có lợi thế hơn trong việc thu hút khách thuê. Theo TVS, tăng trưởng vốn FDI sẽ không chuyển hóa tương ứng thành diện tích thuê mới, nhưng các dự án có vị trí thuận lợi và quỹ đất sẵn sàng bàn giao có triển vọng duy trì giá thuê và tỷ lệ lấp đầy tích cực hơn.
Ngoài nguồn cầu từ khối FDI, Nghị quyết 198/2025/QH15 được kỳ vọng mở rộng cơ sở khách thuê tại các KCN mới thông qua nhu cầu từ doanh nghiệp công nghệ cao và công nghiệp hỗ trợ trong nước. Tuy nhiên, tác động trong ngắn hạn vẫn được đánh giá nhỏ hơn so với nhóm doanh nghiệp FDI sản xuất quy mô lớn.
Định giá chạm đáy 5 năm, 4 cổ phiếu KCN nhà đầu tư cần lưu ý
Trong nhóm doanh nghiệp theo dõi, TVS ưu tiên IDICO (IDC), Đầu tư Sài Gòn VRG (SIP), Kinh Bắc (KBC) và Long Hậu (LHG), dựa trên khả năng sinh lời, nguồn thu và triển vọng khai thác quỹ đất.
IDC và SIP được đánh giá tích cực nhờ ROE dự phóng bình quân giai đoạn 2026-2027 lần lượt khoảng 27% và 25%, cùng nguồn lợi nhuận định kỳ tương đối ổn định.
KBC có dư địa phục hồi đáng kể từ phần diện tích đã ký hợp đồng nhưng chưa bàn giao, song đi kèm rủi ro về tiến độ thực hiện và đòn bẩy tài chính cao hơn. Trong khi đó, LHG có lợi thế khi phần lớn quỹ đất hiện hữu đã hoàn tất giải phóng mặt bằng và doanh nghiệp duy trì trạng thái tiền mặt ròng. Dù vậy, quy mô quỹ đất hạn chế có thể ảnh hưởng đến triển vọng tăng trưởng dài hạn.
Đối với BCM, SZC và VGC, lợi nhuận ngắn hạn có thể biến động lớn hơn do phụ thuộc vào tiến độ ghi nhận doanh thu, nhu cầu vốn và tỷ lệ sở hữu tại các dự án mới.
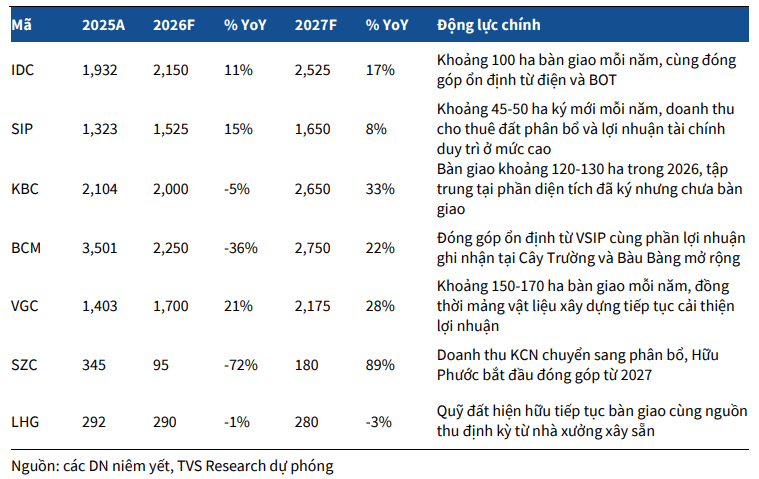
Về dự báo kết quả kinh doanh, TVS Research ước tính lợi nhuận ròng của KBC đạt 2.000 tỷ đồng năm 2026 và 2.650 tỷ đồng năm 2027. Riêng năm 2026, doanh nghiệp được kỳ vọng bàn giao khoảng 120-130ha đất KCN từ phần diện tích đã ký hợp đồng trước đó.
Với BCM, TVS Research dự phóng lợi nhuận nửa cuối năm đạt khoảng 1.945 tỷ đồng, chủ yếu từ các dự án VSIP, Cây Trường và Bàu Bàng mở rộng, đưa lợi nhuận cả năm lên khoảng 2.250 tỷ đồng.
SZC được dự báo đạt 95 tỷ đồng lợi nhuận trong năm 2026 và 180 tỷ đồng năm 2027, khi KCN Hữu Phước bắt đầu đóng góp vào kết quả kinh doanh. Trong khi đó, IDC và SIP được kỳ vọng tiếp tục tăng trưởng nhờ diện tích bàn giao và nguồn lợi nhuận định kỳ; VGC có thêm đóng góp từ mảng vật liệu xây dựng, còn LHG được dự báo duy trì lợi nhuận tương đối ổn định khi quỹ đất chủ lực dần thu hẹp.
Về định giá, P/B của nhóm KCN hiện quanh mức 1,3 lần, thấp hơn mức bình quân 2,2 lần trong giai đoạn 2020-2024, nhưng cao hơn mức 1,1 lần của giai đoạn 2018-2019 và 0,7 lần trong giai đoạn 2010-2017. Như vậy, định giá ngành đã giảm đáng kể so với giai đoạn 2020-2024 nhưng chưa trở về mặt bằng trước năm 2020.
Trong nhóm theo dõi, IDC, KBC, LHG, BCM và SZC đang giao dịch gần vùng P/B thấp nhất trong 5 năm. Tuy nhiên, TVS cho rằng cần xem xét khả năng sinh lời và tiềm năng khai thác quỹ đất để đánh giá mức định giá của từng doanh nghiệp.
Cụ thể, ROE dự phóng bình quân giai đoạn 2026-2027 của VGC khoảng 20% và LHG khoảng 16%, trong khi KBC và BCM ở mức 10-11%, còn SZC khoảng 4%. Phần lớn giá trị của KBC và SZC gắn với quỹ đất chưa khai thác, trong khi BCM có thêm đóng góp đáng kể từ hệ thống VSIP.
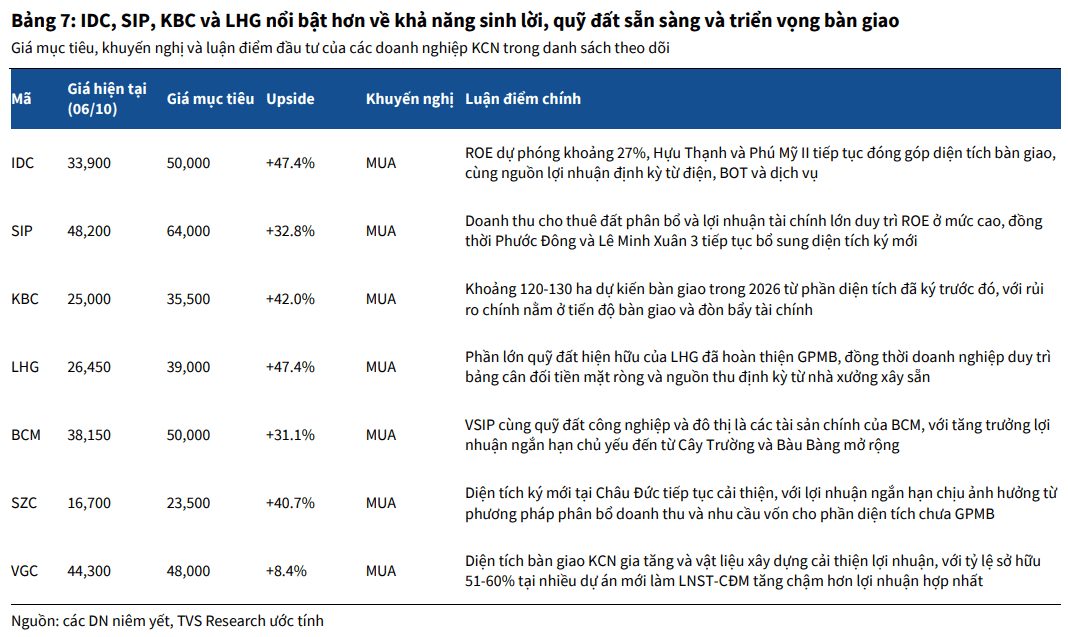
Theo TVS, IDC, SIP và LHG có sự cân bằng tốt hơn giữa định giá và khả năng sinh lời. Ngược lại, dư địa tăng trưởng của KBC, BCM và SZC phụ thuộc nhiều hơn vào tiến độ bàn giao và khả năng khai thác quỹ đất trong những năm tới.