Dragon Capital: Cổ phiếu Việt Nam đang giao dịch ở vùng định giá gần các giai đoạn khủng hoảng
Theo lãnh đạo Dragon Capital, dù lợi nhuận doanh nghiệp niêm yết tăng 47% trong nửa đầu năm 2026, định giá nhiều cổ phiếu lại lùi về vùng thấp từng xuất hiện trong các giai đoạn thị trường chịu cú sốc lớn.
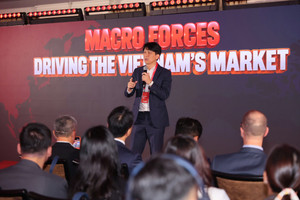
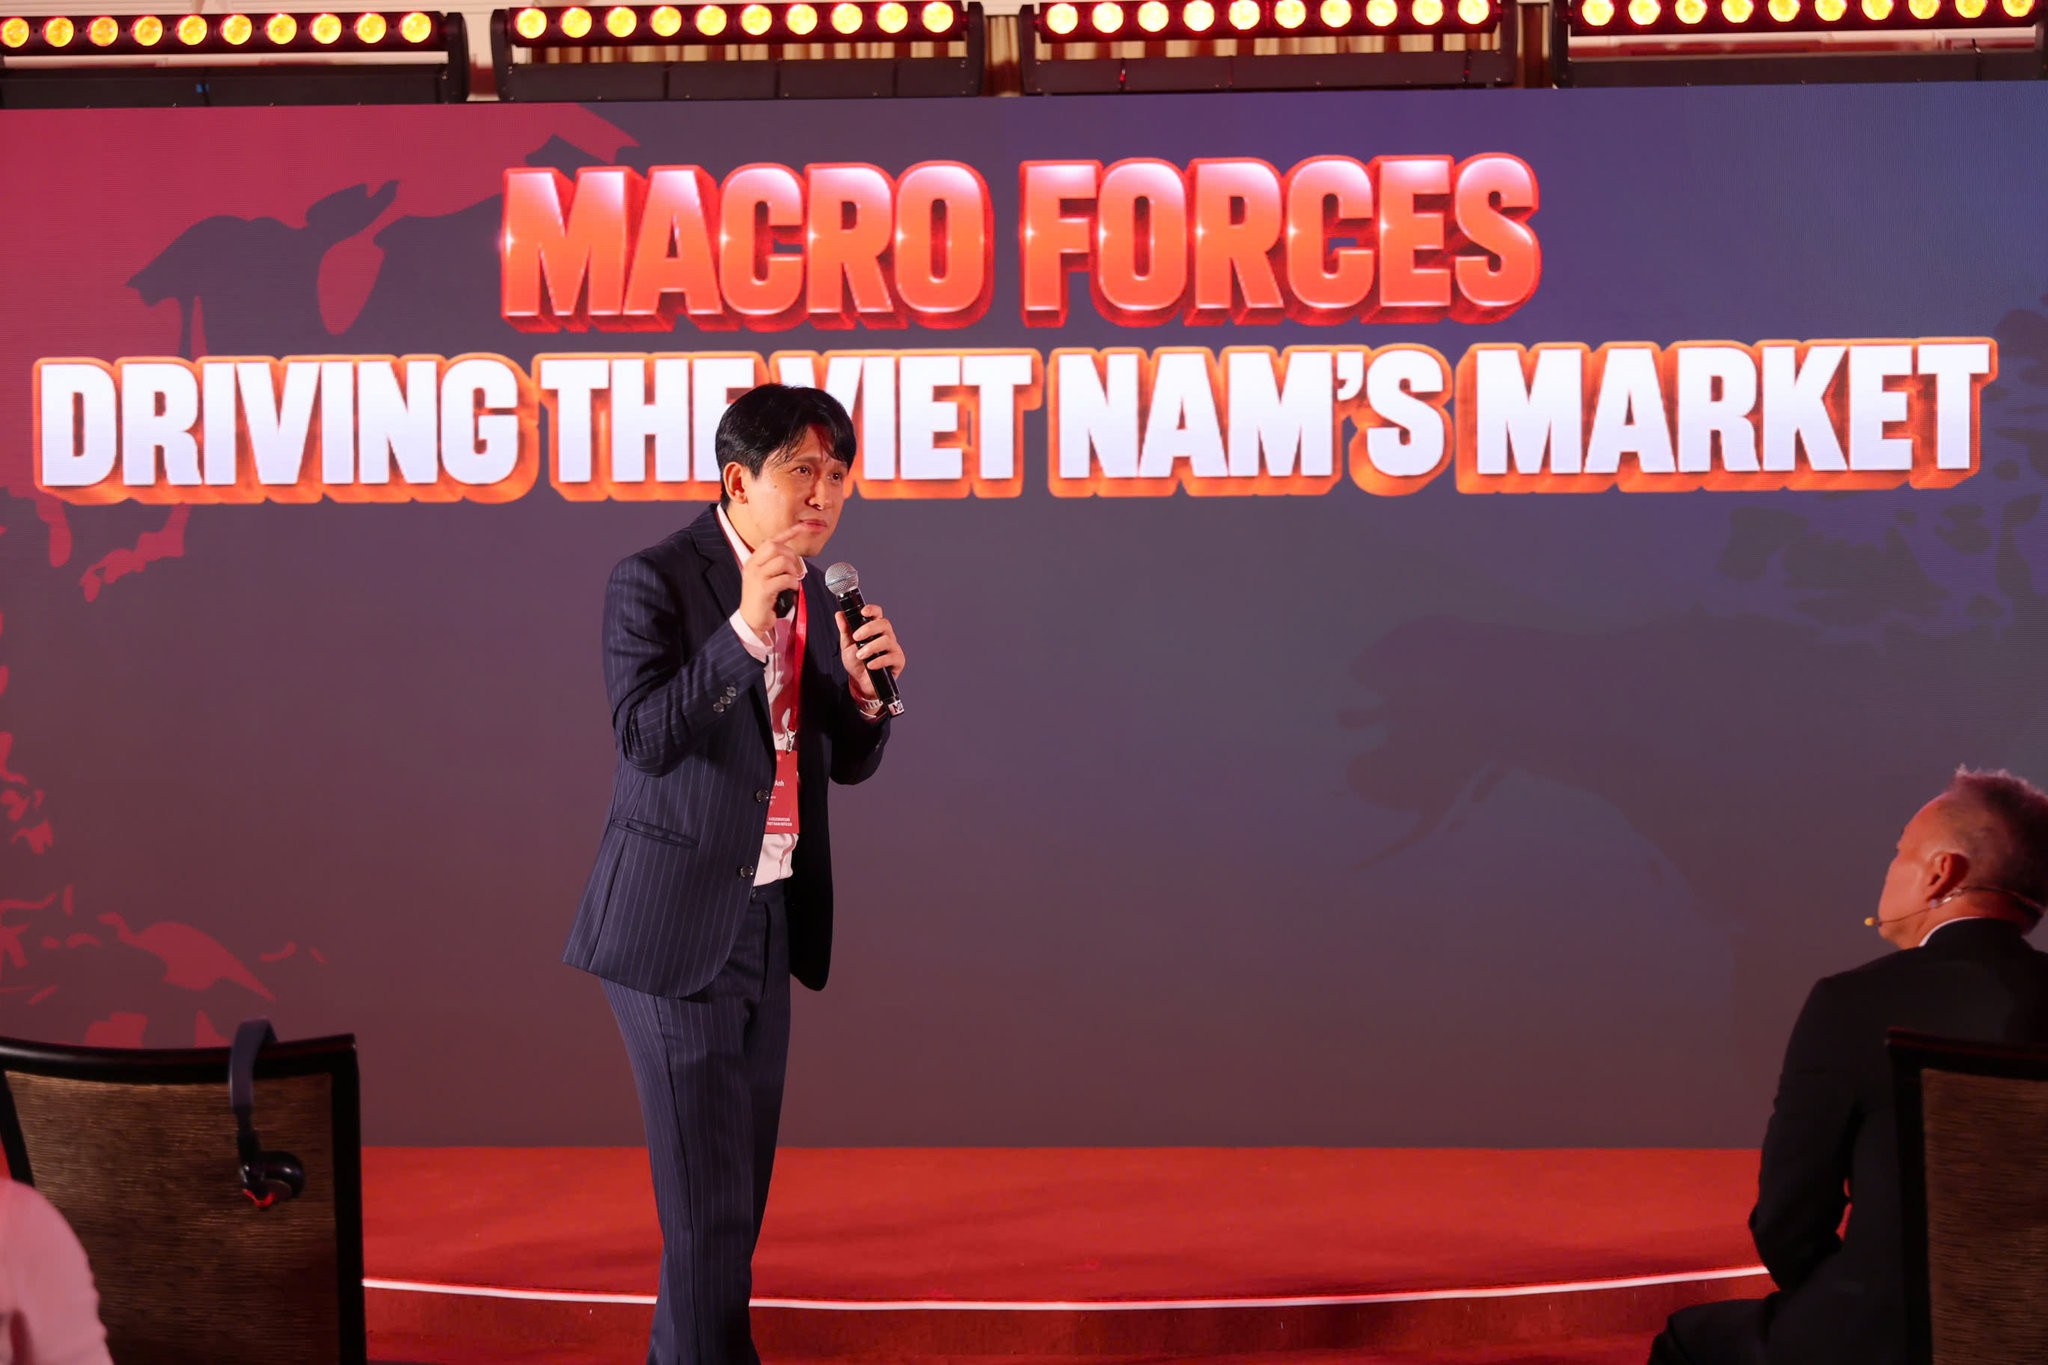
Tại chương trình “Vietnam Becoming” do Chứng khoán SSI tổ chức chiều 18/9, ông Lê Anh Tuấn - Tổng Giám đốc Dragon Capital Việt Nam đã trình bày báo cáo “Vietnam Equity Market Outlook 2026”, tập trung vào triển vọng kinh tế, nhu cầu vốn, các yếu tố gây áp lực lên thị trường và định giá cổ phiếu.
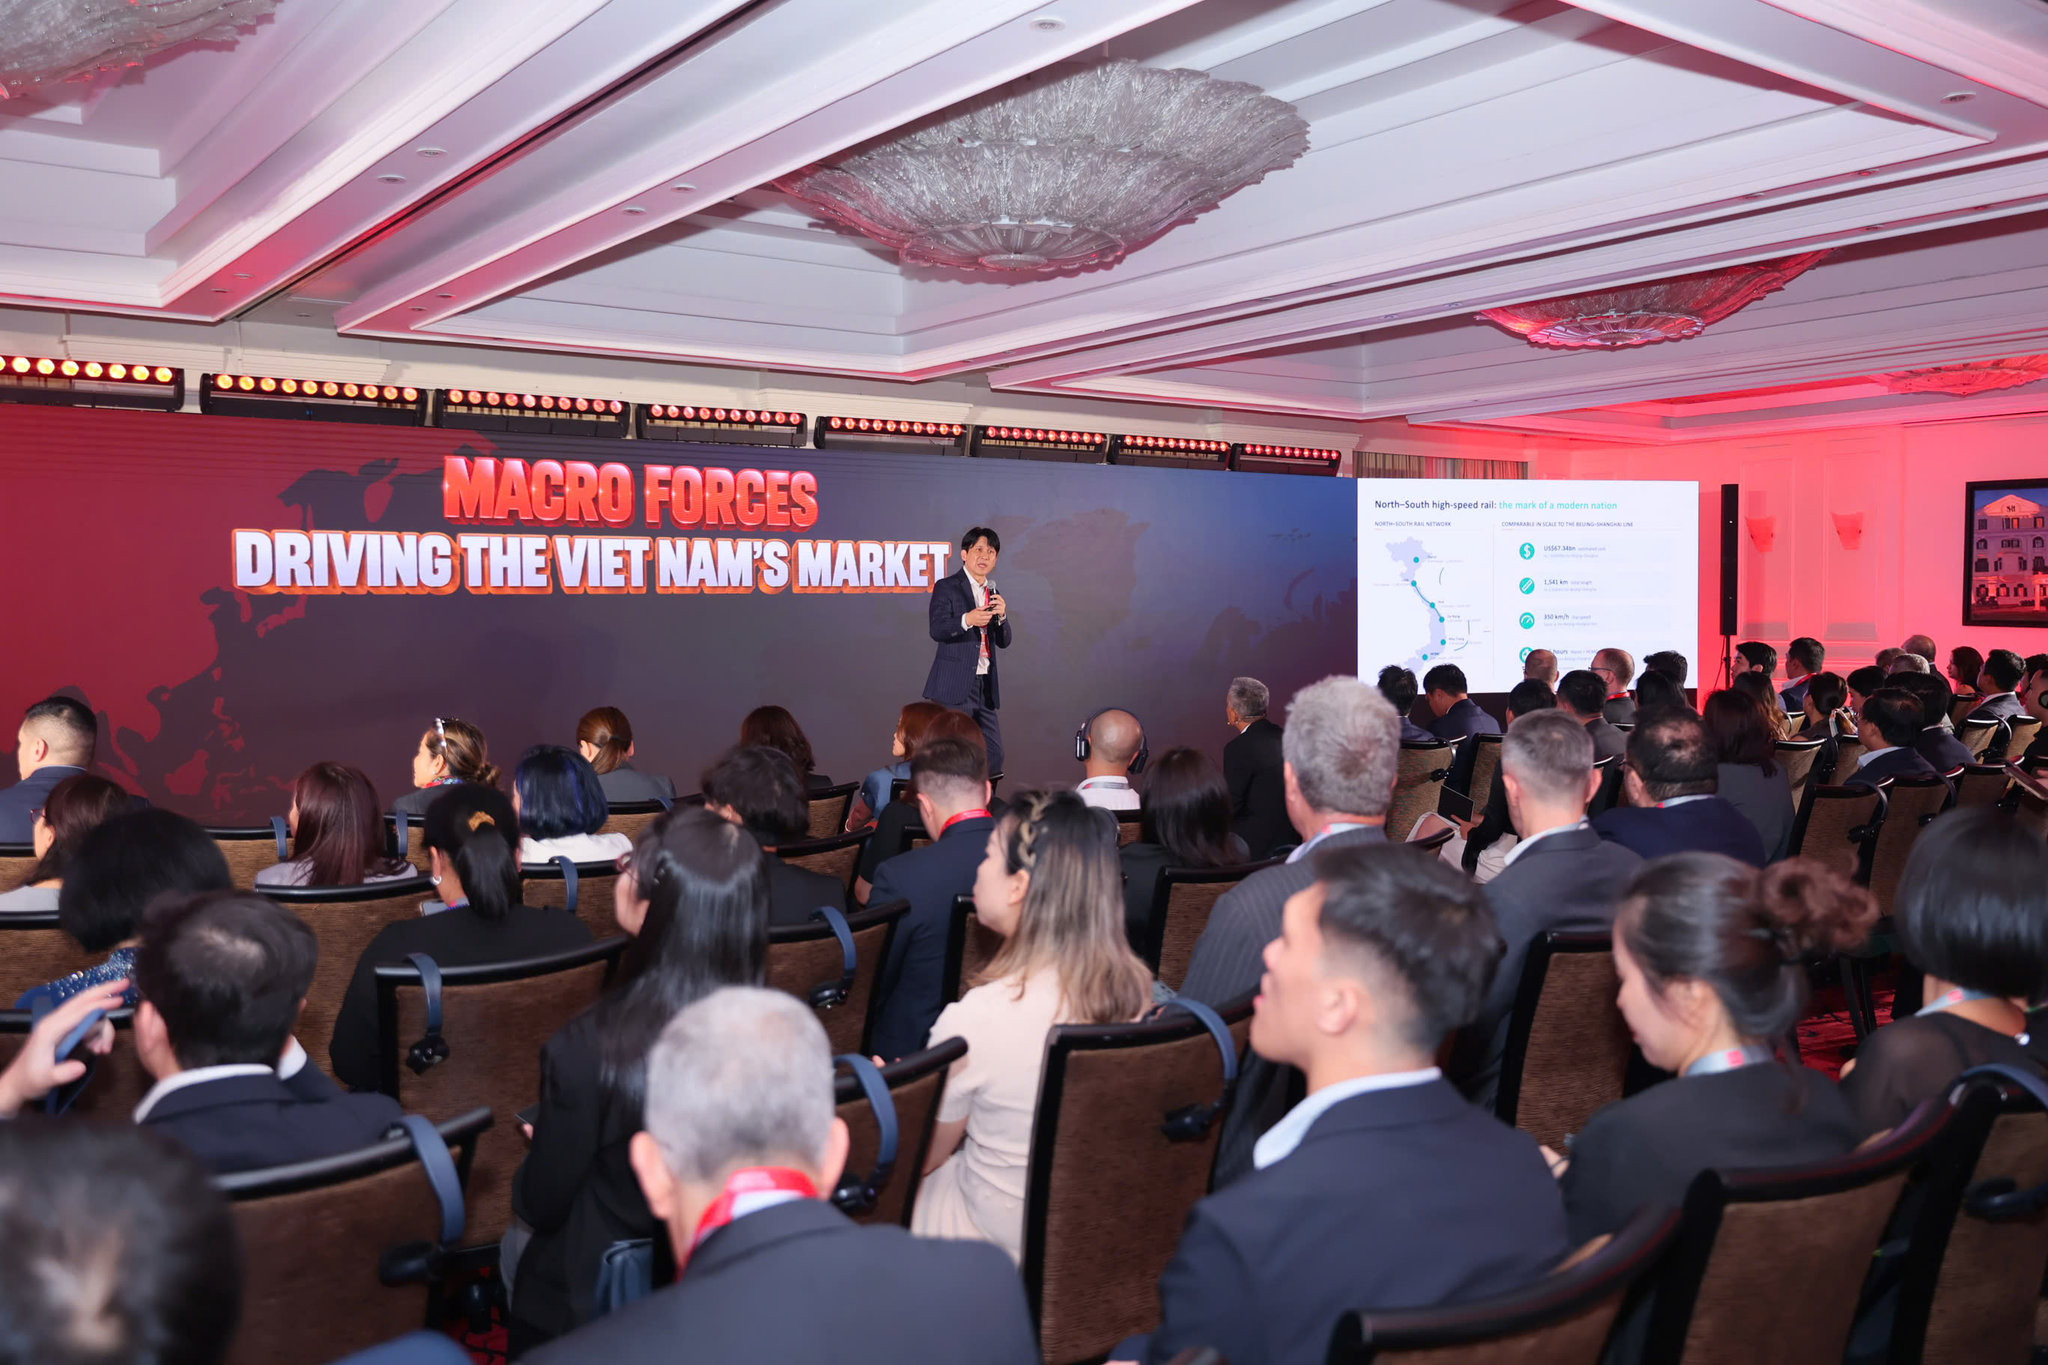
Theo ông Tuấn, Việt Nam đang bước vào giai đoạn chuyển đổi với ba trụ cột gồm phát triển hạ tầng hiện đại, thúc đẩy tăng trưởng dựa trên công nghệ và xây dựng trung tâm tài chính mới của khu vực. Trong đó, thị trường vốn được kỳ vọng đóng vai trò quan trọng trong việc đáp ứng nhu cầu đầu tư ngày càng lớn của nền kinh tế.
Lãnh đạo Dragon Capital ước tính tổng nhu cầu vốn của Việt Nam trong giai đoạn 2026-2030 có thể đạt khoảng 1.460 tỷ USD. Trong đó, khu vực tư nhân và ngoài Nhà nước chiếm 53%, ngân sách Nhà nước chiếm 32% và vốn đầu tư trực tiếp nước ngoài (FDI) chiếm 15%.
Với quy mô nhu cầu vốn lớn, ông Tuấn cho rằng Việt Nam cần phát triển thêm nhiều kênh huy động vốn thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng. Các giải pháp được đề cập gồm phát triển thị trường trái phiếu xanh và trái phiếu hạ tầng, tạo điều kiện thuận lợi hơn cho doanh nghiệp phát hành trái phiếu ở nước ngoài, mở rộng thị trường phái sinh, hoàn thiện khung pháp lý cho quỹ đầu tư bất động sản (REITs) và cải cách hệ thống quỹ hưu trí.
Ở góc nhìn ngắn hạn, ông Tuấn cho rằng thị trường đang chịu tác động đáng kể từ áp lực thanh khoản và mặt bằng lãi suất.
Cụ thể, khoảng cách giữa tín dụng và tiền gửi của hệ thống ngân hàng Việt Nam đạt khoảng 98 tỷ USD vào tháng 8/2026, sau khi lên mức đỉnh khoảng 106 tỷ USD vào tháng 7/2026. Cuối năm 2025, khoảng cách này vào khoảng 79 tỷ USD.
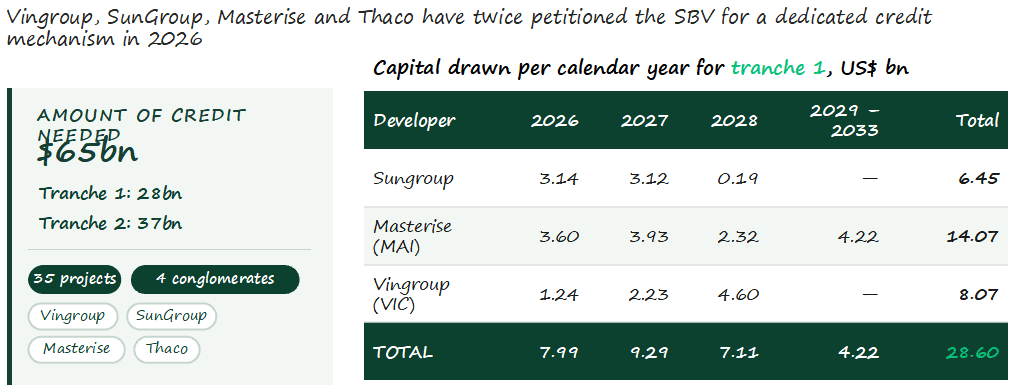
Ông Tuấn nhận định nhu cầu tín dụng của Việt Nam lớn, đặc biệt từ các tập đoàn phát triển dự án và đầu tư hạ tầng, đang tạo sức ép lên nguồn vốn của hệ thống ngân hàng. Dragon Capital dẫn số liệu cho thấy bốn tập đoàn gồm Vingroup, Sun Group, Masterise và Thaco có nhu cầu tín dụng được đề cập lên tới 65 tỷ USD cho 35 dự án.
Trong khi đó, lãi suất tiền gửi trong nước có xu hướng tăng. Lãi suất tiền gửi kỳ hạn 12 tháng dành cho khách hàng tổ chức được ghi nhận ở mức cao nhất 9,5%, còn lãi suất tiền gửi bán lẻ hoặc các chương trình ưu đãi lên tới 10,3%.
Dragon Capital cho rằng các biện pháp hỗ trợ thanh khoản của Ngân hàng Nhà nước đã góp phần giảm áp lực trên thị trường liên ngân hàng. Tuy nhiên, việc điều chỉnh các tỷ lệ an toàn hoặc nới giới hạn kỹ thuật chưa đồng nghĩa với việc hệ thống có thêm nguồn tiền thực tế để cho vay.
Theo quan điểm được trình bày, để giảm áp lực lãi suất, thị trường cần những công cụ bơm tiền trực tiếp hơn, chẳng hạn mua ngoại tệ giao ngay, tái cấp vốn có mục tiêu cho các dự án trọng điểm hoặc đẩy nhanh giải ngân đầu tư công.
Bên cạnh vấn đề thanh khoản, ông Tuấn đánh giá áp lực lạm phát hiện hữu nhưng chưa ở mức quá lớn. Dữ liệu trong báo cáo cho thấy tốc độ tăng của lạm phát cơ bản đã chậm lại, trong khi vòng quay tiền tệ duy trì ở mức thấp, qua đó hạn chế áp lực lạm phát.
Tỷ giá cũng được đánh giá tương đối ổn định. Theo biểu đồ của Dragon Capital, tỷ giá trên thị trường tự do đã thấp hơn tỷ giá ngân hàng trong thời gian gần đây.
Định giá cổ phiếu Việt Nam tiến gần về vùng các giai đoạn khủng hoảng
Đối với thị trường cổ phiếu, lãnh đạo Dragon Capital cho biết lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của các doanh nghiệp niêm yết tăng 47% so với cùng kỳ trong nửa đầu năm 2026 và tăng 46% trong quý II.
Riêng quý II/2026, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt khoảng 7,6 tỷ USD, tăng 46% so với cùng kỳ và tăng 12% so với quý trước. Doanh thu đạt 48,8 tỷ USD, tăng 38% và là mức cao nhất trong chuỗi dữ liệu được trình bày. Biên lợi nhuận ròng cũng tăng lên 15,6%, so với 14,8% một năm trước.
Dù kết quả kinh doanh nửa đầu năm tích cực, ông Tuấn vẫn giữ nguyên dự báo lợi nhuận cả năm, các doanh nghiệp đã hoàn thành khoảng 59% dự báo lợi nhuận cả năm sau 6 tháng, đồng nghĩa phần lợi nhuận còn lại trong nửa cuối năm được kỳ vọng tăng khoảng 12% so với cùng kỳ.
Một trong những nguyên nhân khiến Dragon Capital chưa nâng dự báo là tác động tích cực từ lãi suất chỉ được kỳ vọng rõ hơn trong nửa cuối năm. Ngoài ra, mức cải thiện biên lợi nhuận trong nửa đầu năm, đặc biệt từ yếu tố giá dầu, được đánh giá khó lặp lại. Nửa cuối năm 2025 cũng là giai đoạn có nền lợi nhuận cao, tạo ra hiệu ứng so sánh bất lợi cho nửa cuối năm 2026.
Theo số liệu cập nhật đến ngày 14/9/2026, VN-Index chỉ tăng 0,2% từ đầu năm. Nếu loại trừ 5 cổ phiếu VIC, VHM, VPL, STB và LPB, chỉ số thị trường giảm 10,3%, tạo ra mức chênh lệch 10,5 điểm phần trăm so với VN-Index chung.
Dragon Capital cho biết hệ số P/E trượt của VN-Index hiện ở mức 13,7 lần. Nếu loại trừ 5 cổ phiếu vốn hóa lớn nói trên, P/E của thị trường còn khoảng 11,3 lần. Các mức định giá này được đặt cạnh những vùng đáy của thị trường trong các giai đoạn như khủng hoảng Covid-19, sự kiện Vạn Thịnh Phát, áp lực thuế quan và xung đột địa chính trị.
Ông Tuấn cũng đưa ra các trường hợp tại Hàn Quốc, Đài Loan, Thái Lan và Trung Quốc, cho thấy thị trường cổ phiếu từng tăng mạnh trong những giai đoạn nền kinh tế duy trì tốc độ tăng trưởng cao, đầu tư chiếm tỷ trọng lớn trong GDP và lợi nhuận doanh nghiệp cải thiện.
Đối với Việt Nam, lãnh đạo Dragon Capital cho rằng triển vọng tăng trưởng dài hạn vẫn gắn với quá trình mở rộng đầu tư, phát triển hạ tầng, nâng cấp công nghệ và cải thiện năng lực của khu vực tư nhân.
Ông Tuấn cho rằng nếu nền kinh tế tiếp tục tăng trưởng, thị trường cổ phiếu có thể bước vào một chu kỳ bứt phá mới. Tuy nhiên, triển vọng này vẫn phụ thuộc vào khả năng giải quyết áp lực thanh khoản, mở rộng các kênh huy động vốn và chuyển hóa tăng trưởng kinh tế thành kết quả kinh doanh bền vững của doanh nghiệp.