Giá khí châu Âu cao gấp gần 10 lần Mỹ, nguồn cung phân bón toàn cầu chịu cú sốc: 2 doanh nghiệp Việt hưởng lợi
Giá khí châu Âu hiện cao gần 10 lần Mỹ, kéo theo sức ép lên nguồn cung phân bón toàn cầu và mở ra cơ hội xuất khẩu cho doanh nghiệp Việt.
Căng thẳng tại Trung Đông tiếp tục gây áp lực lên thị trường năng lượng. Trong báo cáo tháng 9/2026, Cơ quan Thông tin Năng lượng Mỹ (EIA) nâng dự báo giá dầu Brent bình quân trong nửa cuối năm lên khoảng 90 USD/thùng, cao hơn 8 USD/thùng so với dự báo tháng trước.
Trên thực tế, giá dầu Brent đã tăng lên 107,6 USD/thùng vào ngày 15/9, sau khi đường ống Đông - Tây của Saudi Arabia bị gián đoạn và lưu lượng tàu qua eo biển Hormuz sụt giảm. EIA nhận định sản lượng và xuất khẩu dầu của khu vực khó có thể trở lại bình thường trước quý II/2027.
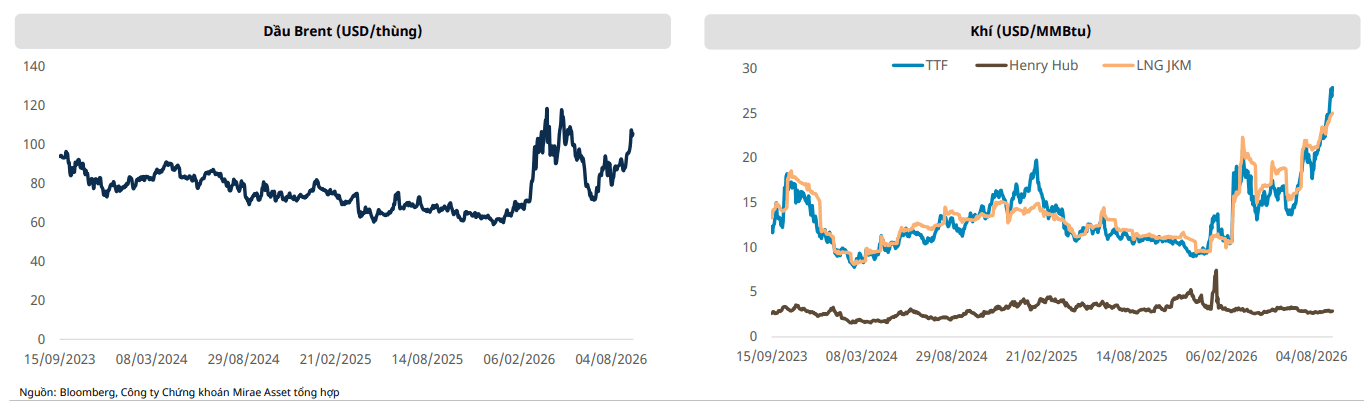
Trong khi đó, giá khí đốt tại Mỹ duy trì tương đối ổn định nhờ nguồn cung dồi dào. Ngược lại, thị trường châu Âu và châu Á chịu áp lực lớn hơn do rủi ro gián đoạn nguồn cung LNG vận chuyển từ Trung Đông.
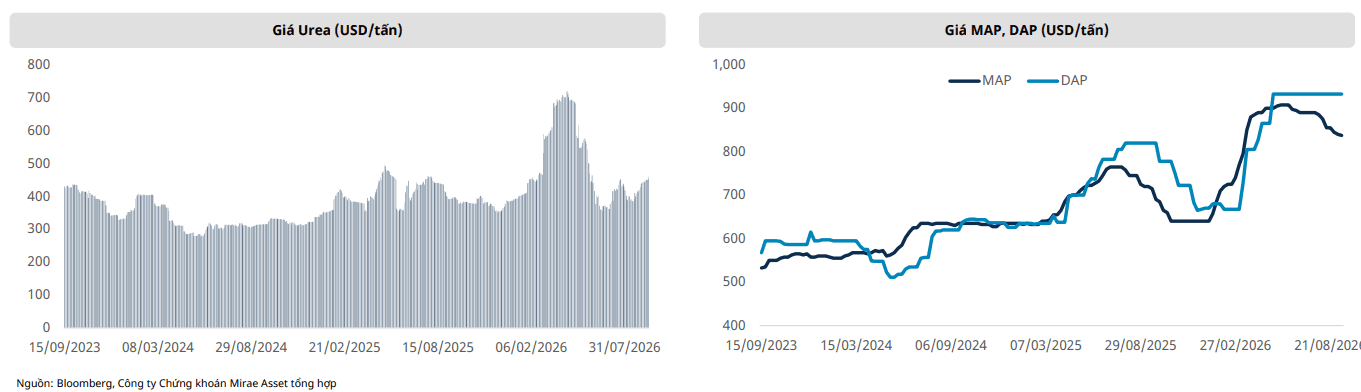
Đến giữa tháng 9/2026, giá lưu huỳnh đã điều chỉnh so với đỉnh tháng 6 nhưng vẫn duy trì ở mức cao. Giá tại Trung Quốc đạt khoảng 1.038 USD/tấn, tăng 216% so với cùng kỳ. Trong khi đó, giá tại Trung Đông và Canada lần lượt đạt 1.000 USD/tấn và 1.025 USD/tấn, tương ứng tăng 251% và 269% so với cùng kỳ.
Thị trường phân bón thế giới chịu tác động từ giá khí
Trên thị trường phân bón, giá khí TTF tại châu Âu tăng lên khoảng 82,8 EUR/MWh vào ngày 15/9/2026, tăng 34% so với một tháng trước và hơn 156% so với cùng kỳ. Quy đổi theo tỷ giá hiện tại, mức giá này tương đương khoảng 28 USD/MMBtu, cao gần 10 lần so với Henry Hub của Mỹ.
Đà tăng chủ yếu xuất phát từ việc nguồn LNG từ Trung Đông bị gián đoạn, rủi ro vận chuyển qua eo biển Hormuz, một số sự cố nguồn cung tại Na Uy và nhu cầu tích trữ trước mùa đông.
Giá khí tăng cao làm suy giảm khả năng cạnh tranh, đồng thời gia tăng nguy cơ các nhà máy sản xuất ammonia và urê tại châu Âu phải cắt giảm công suất. Diễn biến này có thể hỗ trợ nhu cầu nhập khẩu phân đạm trong bối cảnh một số sản phẩm nitrogen, ammonia và urê được tạm đình chỉ thuế nhập khẩu trong một năm nhằm giảm chi phí đầu vào cho nông dân và đa dạng hóa nguồn cung.
Bên cạnh đó, Trung Đông giữ vai trò đặc biệt quan trọng đối với nguồn cung phân bón toàn cầu. Lượng hàng hóa đi qua eo biển Hormuz chiếm khoảng 34% thương mại urê, 23% ammonia, 18% MAP và DAP và 49% lưu huỳnh toàn cầu. Sau giai đoạn phục hồi cục bộ vào giữa năm, rủi ro vận chuyển qua khu vực này tăng mạnh trở lại trong tháng 9/2026.
Theo Reuters, ngày 14/9 chỉ có 4 tàu hàng hóa đi qua eo biển Hormuz, thấp hơn đáng kể so với khoảng 125 lượt/ngày trước khi chiến tranh xảy ra.
Những yếu tố trên đang đồng thời làm gia tăng tình trạng thiếu hụt urê trong ngắn hạn, qua đó tạo điều kiện thuận lợi cho các doanh nghiệp sản xuất và xuất khẩu urê trên thế giới.
Doanh nghiệp phân bón Việt Nam hưởng lợi từ cơ hội xuất khẩu
Theo Chứng khoán Mirae Asset, Việt Nam có cấu trúc cung - cầu khá đặc biệt khi nguồn cung urê trong nước vượt nhu cầu, nhưng vẫn phụ thuộc vào nhập khẩu đối với một số loại phân bón và nguyên liệu.
Nhu cầu urê nội địa hiện khoảng 1,8 triệu tấn/năm, trong khi tổng công suất thiết kế của 4 nhà máy lớn vào khoảng 2,6 triệu tấn/năm, tạo ra mức thặng dư lý thuyết khoảng 0,8 triệu tấn.
Trong bối cảnh đó, cú sốc nguồn cung trên thị trường quốc tế có thể mở ra thêm cơ hội xuất khẩu cho các nhà sản xuất trong nước có chi phí cạnh tranh.
Số liệu cho thấy hoạt động xuất khẩu phân bón của Việt Nam đang tăng trưởng tích cực. Lũy kế 8 tháng đầu năm 2026, Việt Nam xuất khẩu khoảng 2,05 triệu tấn phân bón, thu về hơn 1,11 tỷ USD, tăng lần lượt 36,6% về lượng và 78,2% về kim ngạch so với cùng kỳ. Giá xuất khẩu bình quân đạt khoảng 542 USD/tấn, tăng 30,5%.
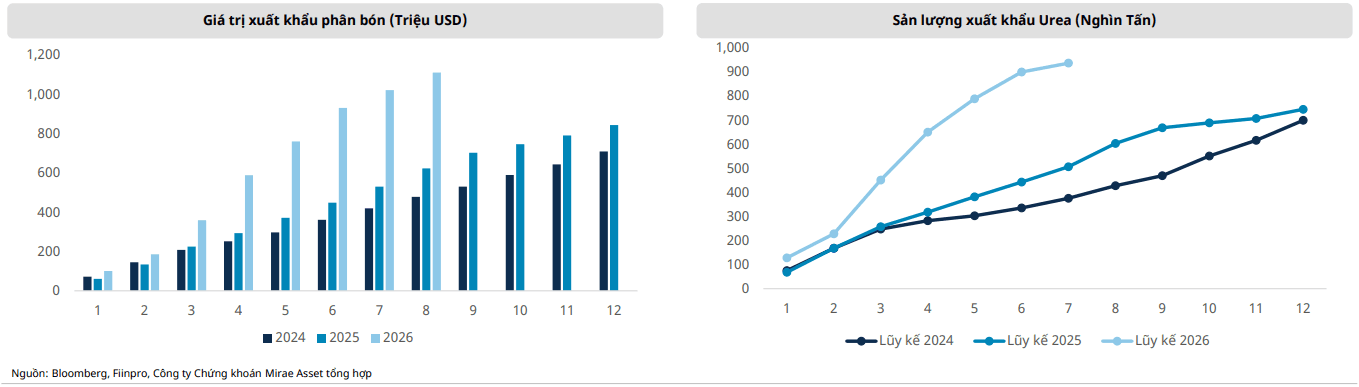
Theo Mirae Asset, đây là tín hiệu tích cực đối với nhóm doanh nghiệp có sản phẩm đầu nguồn và khả năng xuất khẩu như DCM và DPM.
Hai doanh nghiệp được đánh giá tiếp tục hưởng lợi khi giá urê duy trì ở mức cao, trong khi nguồn khí trong nước tương đối ổn định, qua đó duy trì lợi thế về chi phí so với các nhà sản xuất tại châu Âu và châu Á. Trong đó, DCM được hưởng lợi rõ hơn từ nhu cầu xuất khẩu, còn DPM có lợi thế tại thị trường nội địa và sở hữu cơ cấu sản phẩm đa dạng.
Triển vọng ngắn hạn của nhóm phân bón được đánh giá tích cực. Tuy nhiên, giá dầu tăng và khả năng nguồn cung urê từ Trung Quốc mở rộng có thể tạo áp lực, qua đó thu hẹp biên lợi nhuận của các doanh nghiệp trong thời gian tới.