Masan Group (MSN): Doanh thu 8 tháng đạt 77.000 tỷ đồng, lợi nhuận sau thuế bứt phá gấp 2,2 lần cùng kỳ
Sự tăng tốc đồng thời của nhiều mảng cũng là cơ sở để Masan (MSN) đề xuất điều chỉnh kế hoạch kinh doanh năm 2026.
Tập đoàn Masan (mã chứng khoán MSN) vừa công bố kết quả kinh doanh 8 tháng đầu năm 2026 với nhiều con số ấn tượng.
Khác với đà hồi phục chầm chậm của thị trường chung, Masan cho thấy tốc độ tăng tốc mạnh mẽ trên toàn bộ các mảng kinh doanh cốt lõi, qua đó cán hàng loạt mốc doanh thu và lợi nhuận vượt xa kỳ vọng.
Luỹ kế 8 tháng đầu năm 2026, tổng doanh thu thuần hợp nhất của Masan đạt 77.023 tỷ đồng, tăng tới 52% so với cùng kỳ năm ngoái.
Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT PRE-MI) bứt phá chạm mốc 8.518 tỷ đồng, gấp khoảng 2,2 lần cùng kỳ. Con số này không chỉ khẳng định năng lực vận hành hiệu quả mà còn giúp Tập đoàn chính thức vượt kịch bản lợi nhuận cao nhất đã đề ra cho cả năm 2026.
Khai khoáng - động lực tăng trưởng mới
Đằng sau mức tăng 52% của Masan là hai phần khá khác nhau của hệ sinh thái.
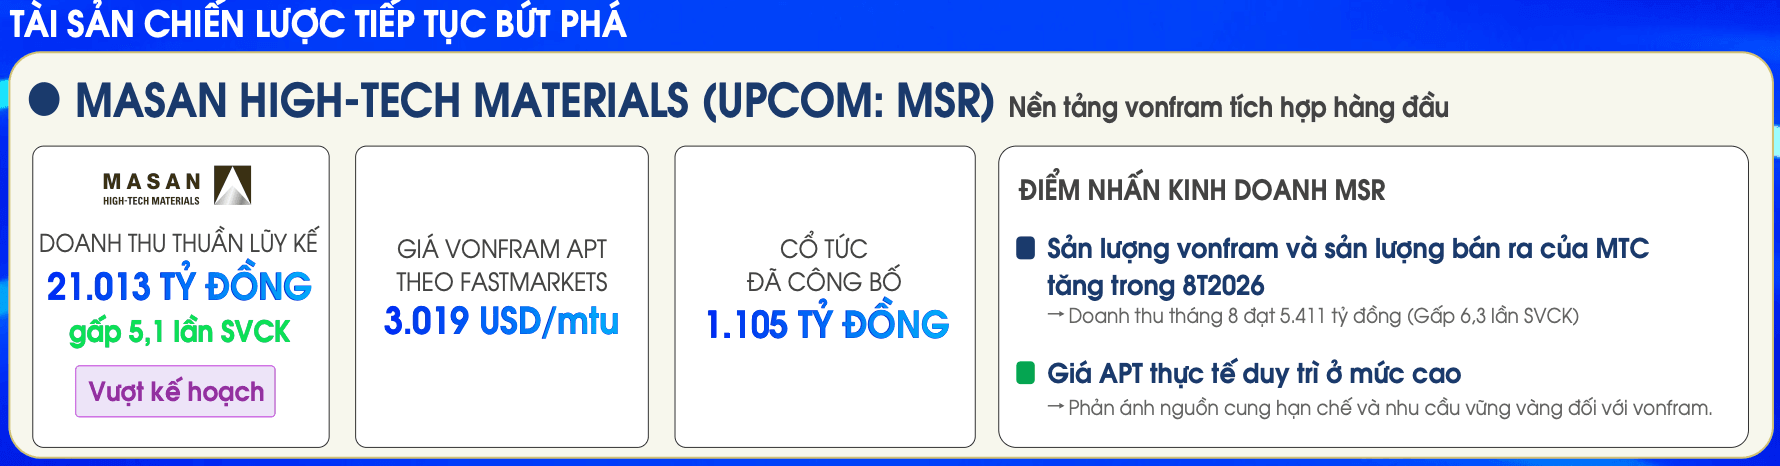
Hệ điều hành Tiêu dùng mang về 56.123 tỷ đồng doanh thu, tăng 19% so với cùng kỳ. Trong khi đó, Masan High-Tech Materials (MSR) ghi nhận 21.013 tỷ đồng, gấp 5,1 lần cùng kỳ.
Nếu hệ thống tiêu dùng - bán lẻ tiếp tục đóng vai trò nền tảng, MSR đang trở thành biến số đáng chú ý trong bức tranh tăng trưởng năm nay.
Riêng tháng 8, doanh thu MSR đạt 5.411 tỷ đồng, gấp 6,3 lần cùng kỳ. Masan cho biết sản lượng vonfram và sản lượng bán ra của MTC đều tăng trong 8 tháng, trong khi giá APT thực tế duy trì ở mức cao trong bối cảnh nguồn cung hạn chế và nhu cầu vonfram vững vàng.
Theo dữ liệu Fastmarkets được Masan dẫn lại, giá vonfram APT ở mức 3.019 USD/mtu. MSR cũng đã công bố cổ tức 1.105 tỷ đồng.
Sự tăng tốc của mảng vật liệu công nghệ tạo ra một cấu trúc đáng chú ý cho Masan trong năm 2026: bên cạnh hệ sinh thái phục vụ nhu cầu tiêu dùng trong nước, kết quả của tập đoàn đang có thêm một động lực lớn từ tài sản chiến lược gắn với thị trường nguyên liệu toàn cầu.
Gần 800 cửa hàng mới, phần lớn nằm ở nông thôn
Ở phía tiêu dùng, bán lẻ tiếp tục là một trong những mảng tăng nhanh nhất.
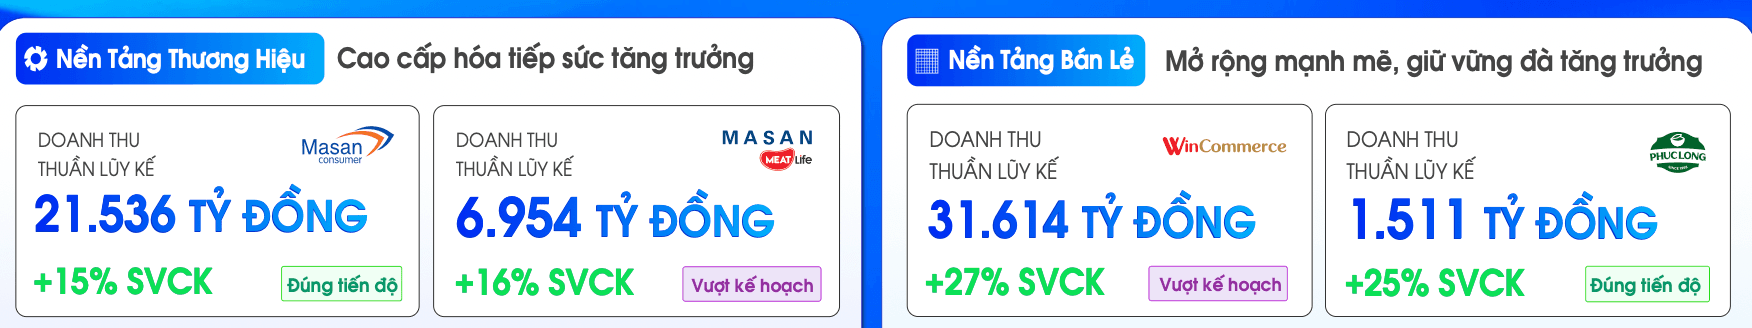
WinCommerce đạt doanh thu thuần 31.614 tỷ đồng trong 8 tháng, tăng 26,6% so với cùng kỳ. Riêng tháng 8, doanh thu đạt 4.413 tỷ đồng.
Nhưng đáng chú ý hơn tốc độ tăng doanh thu là nơi mạng lưới này đang mở rộng.
Trong 8 tháng, WinCommerce mở mới ròng 796 cửa hàng, trong đó 618 cửa hàng là minimart nông thôn. Như vậy, gần 8 trong mỗi 10 điểm bán mới của hệ thống được mở theo mô hình này.
Nông thôn cũng đóng góp khoảng 50% phần doanh thu tăng thêm của WinCommerce. Xét theo địa bàn, miền Bắc chiếm khoảng 70% số cửa hàng mở mới ròng, phần còn lại nằm tại miền Trung và miền Nam.
Những con số này cho thấy tăng trưởng của WinCommerce không chỉ đến từ việc bán nhiều hơn trên mạng lưới hiện hữu. Một phần đáng kể đang đến từ việc đưa mạng lưới bán lẻ hiện đại đi sâu hơn ra ngoài các đô thị lớn.
Từ Omachi, Nam Ngư đến nhóm chăm sóc cá nhân
Ở mảng hàng tiêu dùng, Masan Consumer (MCH) đạt doanh thu lũy kế 21.536 tỷ đồng, tăng 15%.
Đáng chú ý, tăng trưởng đang xuất hiện ở nhiều nhóm sản phẩm khác nhau.
Trong ngành thực phẩm tiện lợi, Omachi giúp ngành hàng tăng 21,3% so với cùng kỳ; CHIN-SU duy trì mức tăng hai chữ số, đạt 15,7%. Hai động lực này cùng đóng góp khoảng 40% mức tăng trưởng của Masan Consumer.
Nam Ngư tiếp tục tăng 22,4%, trong khi đồ uống đóng chai trở lại tăng trưởng với mức 9,5%; hai nhóm này đóng góp khoảng 35% tăng trưởng.
Nhưng nhóm tăng nhanh nhất lại nằm ngoài những thương hiệu thực phẩm vốn quen thuộc của Masan. Chăm sóc cá nhân và gia đình tăng 25,6%, trong khi kinh doanh quốc tế tăng 19,1%; hai mảng đóng góp khoảng 20% mức tăng trưởng của Masan Consumer.
Một mảnh ghép khác của hệ sinh thái là Masan MEATLife (MML), với doanh thu 6.954 tỷ đồng sau 8 tháng, tăng 16%. Phúc Long Heritage đạt 1.511 tỷ đồng, tăng 25%.
Masan đã nâng trần doanh thu lên 105.000 tỷ đồng
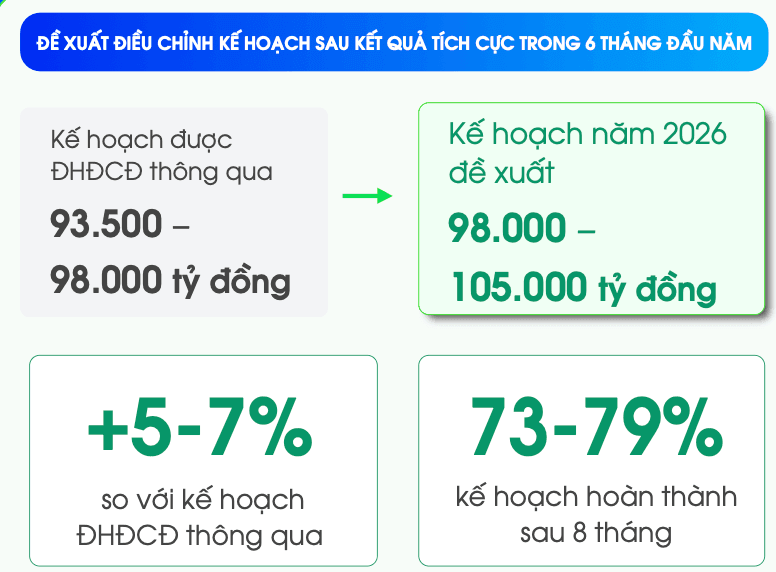
Sự tăng tốc đồng thời của nhiều mảng cũng là cơ sở để Masan đề xuất điều chỉnh kế hoạch kinh doanh năm 2026.
Kế hoạch doanh thu ban đầu được ĐHĐCĐ thông qua nằm trong khoảng 93.500-98.000 tỷ đồng. Sau kết quả tích cực của nửa đầu năm, Masan đề xuất nâng mục tiêu lên 98.000-105.000 tỷ đồng, tương ứng tăng khoảng 5-7% so với kế hoạch đã được thông qua.
Nếu nhìn vào 8 tháng đầu năm, điều đáng chú ý không chỉ nằm ở con số 77.023 tỷ đồng doanh thu.
Phía sau con số đó là ba chuyển động diễn ra cùng lúc: mạng lưới bán lẻ tiếp tục đi sâu về nông thôn, danh mục hàng tiêu dùng mở rộng động lực tăng trưởng ngoài những ngành hàng truyền thống, trong khi MSR tạo thêm một chân tăng trưởng lớn từ vonfram.