Lãi suất tăng, bài toán dùng đòn bẩy mua nhà đang thay đổi ra sao?
Lãi suất vay mua nhà tăng lên 15-16%, thậm chí có khoản vay sau ưu đãi tăng mạnh, đang khiến bài toán sử dụng đòn bẩy tài chính của người mua thay đổi đáng kể.
Việc mua nhà bằng vốn vay đang trở thành bài toán khó hơn khi mặt bằng lãi suất cho vay tăng. Với khoản vay hàng tỉ đồng, chỉ một vài điểm phần trăm lãi suất tăng cũng có thể khiến số tiền phải trả mỗi tháng tăng thêm hàng chục triệu đồng.
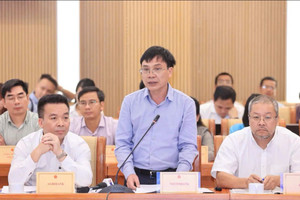
Tại một talkshow "Chấp nhận mất cọc, bán tháo" - lãi suất tăng, dùng đòn bẩy mua nhà nguy cơ lỗ nặng”, chuyên gia kinh tế TS Bùi Ngọc Sơn cho rằng người sử dụng đòn bẩy tài chính cần đặc biệt thận trọng khi chi phí vay tăng cao.
Vay 3 tỉ đồng, lãi suất tăng khiến tiền lãi đội thêm 15 triệu đồng
TS Bùi Ngọc Sơn đưa ra ví dụ một người vay 3 tỉ đồng mua nhà. Nếu lãi suất ở mức 10%/năm, riêng tiền lãi khoảng 25 triệu đồng mỗi tháng. Khi lãi suất tăng lên 16%/năm, tiền lãi tăng lên khoảng 40 triệu đồng/tháng. Như vậy, chỉ riêng phần lãi suất tăng đã khiến chi phí tài chính của người vay tăng thêm khoảng 15 triệu đồng mỗi tháng.
Theo TS Bùi Ngọc Sơn, đây là áp lực rất lớn đối với những người mua bất động sản bằng đòn bẩy, đặc biệt khi khoản vay kéo dài nhiều năm.
Ông dẫn trường hợp tại Trung Quốc để minh họa rủi ro. Một gia đình vay tiền mua nhà, sau nhiều năm đã trả được một phần nợ nhưng khi kinh tế khó khăn, mất việc làm và giá nhà giảm, việc bán tài sản có thể vẫn không đủ để tất toán khoản vay.
“Cho nên các bạn phải nhớ rằng là tất cả đây là thời điểm không bao giờ được nghĩ đến chuyện đi vay tiền để mua nhà”, TS Bùi Ngọc Sơn nói.
Theo ông, trong trường hợp không còn đủ khả năng duy trì khoản vay, người mua thậm chí phải cân nhắc phương án chấp nhận mất cọc hoặc bán lại tài sản để giảm áp lực tài chính, thay vì cố giữ bằng mọi giá.
Metro, hạ tầng có đủ để nâng đỡ bất động sản?
TS Bùi Ngọc Sơn cho rằng tác động của lãi suất cao không chỉ dừng ở những người đang vay tiền mua nhà mà còn có thể lan sang toàn bộ thị trường.
Theo ông, khi dòng vốn tiếp tục tìm đến những khu vực được kỳ vọng có nhu cầu ở thực, nếu vốn đổ vào quá nhiều, chi phí nhà ở có thể tiếp tục tăng và khiến ngay cả nhóm có nhu cầu ở thực cũng gặp khó khăn.
“Thị trường của chúng ta phải thay đổi cách quản trị, thay đổi lại hệ thống và một số nhà đầu tư cũng phải thấy là ở mức độ này nên rút khỏi thị trường, đi làm cái khác”, ông nhận định.
TS Bùi Ngọc Sơn cũng cảnh báo về sự cạnh tranh có thể xuất hiện khi những nhà đầu tư, doanh nghiệp vốn hoạt động ở các phân khúc khác gặp khó khăn và chuyển sang những phân khúc phục vụ nhu cầu ở thực.
Theo ông, trong bối cảnh đó, những người đang kinh doanh bất động sản với nguồn lực hạn chế có thể chịu thêm sức ép nếu không đủ khả năng duy trì dòng tiền.
Một vấn đề khác được đặt ra là việc Hà Nội và TPHCM tiếp tục phát triển metro, kết nối hạ tầng với khu vực ngoại thành và các tỉnh lân cận. Dòng người từ các địa phương đổ về đô thị lớn cũng được kỳ vọng tạo thêm nhu cầu đối với bất động sản.
Tuy nhiên, TS Bùi Ngọc Sơn cho rằng hạ tầng giao thông chỉ là một yếu tố. Yếu tố quan trọng hơn, theo ông, là triển vọng việc làm và hoạt động kinh tế tại khu vực đó.
TS Bùi Ngọc Sơn dẫn trường hợp Trung Quốc để cho rằng việc xây dựng sân bay, đường cao tốc hay các tuyến giao thông hiện đại không đồng nghĩa với việc bất động sản ở khu vực đó chắc chắn duy trì được sức hấp dẫn nếu thiếu hoạt động kinh tế và việc làm tương ứng.
Đòn bẩy mua nhà cần được tính lại
Theo số liệu được người dẫn chương trình đưa ra tại talkshow, lượng hấp thụ bất động sản sơ cấp trong 6 tháng đầu năm 2026 giảm 62% so với nửa cuối năm 2025. Trong khi đó, lãi suất vay mua nhà ưu đãi phổ biến ở mức 13-15%/năm, một số khoản vay thả nổi vượt 16%/năm.
Đặt vấn đề nếu tình trạng này kéo dài, người mua sẽ rút lui vì không chịu nổi chi phí lãi vay hay người bán phải điều chỉnh giá để thoát hàng, TS Bùi Ngọc Sơn cho rằng cả hai diễn biến có thể xảy ra đồng thời.
Theo ông, nếu người mua tiếp tục chờ đợi trong khi chi phí tài chính tăng và giá tài sản điều chỉnh, áp lực có thể lớn hơn theo thời gian.
TS Bùi Ngọc Sơn tiếp tục lấy Trung Quốc làm ví dụ, cho rằng khi giá nhà giảm kéo dài, một bộ phận người dân đã lựa chọn rời các thành phố lớn, bán tài sản với giá thấp hơn và chuyển tới những khu vực có chi phí nhà ở phù hợp hơn với khả năng tài chính.
Từ những phân tích trên, bài toán đối với người mua nhà bằng vốn vay không chỉ nằm ở giá bất động sản mà còn ở khả năng duy trì dòng tiền trong toàn bộ thời gian vay.
Một căn nhà có thể vẫn giữ được giá trị kỳ vọng, nhưng nếu chi phí vốn tăng nhanh hơn thu nhập hoặc khả năng trả nợ, áp lực tài chính sẽ ngày càng lớn.
Vì vậy, trong bối cảnh lãi suất tăng, câu hỏi quan trọng đối với người sử dụng đòn bẩy không chỉ là “giá nhà có tăng hay không?”, mà còn là “có đủ sức duy trì khoản vay nếu lãi suất cao kéo dài hay không?”. Đây cũng là yếu tố có thể tác động đến sức mua và thanh khoản của thị trường bất động sản trong thời gian tới.