LS. Phạm Thanh Tuấn: Không thể để 'giá ảo' dẫn đường cho bảng giá đất
LS. Phạm Thanh Tuấn cho rằng cần phân biệt giá đất làm căn cứ với số tiền thực tế phải nộp, thay vì mặc định giá đất tăng thì mọi nghĩa vụ tài chính cùng tăng.
Nghị quyết 21-NQ/TW và Dự thảo Luật Đất đai sửa đổi mới nhất đang đặt ra cách tiếp cận mới trong xác định giá đất, theo hướng tăng vai trò quyết định của Nhà nước nhưng đồng thời yêu cầu việc xác định giá phải dựa trên dữ liệu, phương pháp khoa học, công khai, minh bạch; bảo đảm chi phí đầu vào hợp lý và hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
Cách tiếp cận này đặt ra nhiều vấn đề thực tế rằng dữ liệu nào nên được sử dụng để xây dựng bảng giá đất, xử lý thế nào với giá rao bán, giá hợp đồng và giá giao dịch thực tế, làm sao loại bỏ những dữ liệu bị tác động bởi đầu cơ, "giá ảo" và đặc biệt là cơ chế phân bổ phần giá trị đất tăng thêm từ quy hoạch, đầu tư hạ tầng của Nhà nước.
Trước những băn khoăn này, LS. Phạm Thanh Tuấn - Đoàn LS. TP. Hà Nội cho rằng mục tiêu không phải là đẩy bảng giá đất lên sát mọi mức giá trên thị trường, mà cần xây dựng một hệ thống giá có căn cứ, dựa trên dữ liệu đáng tin cậy và đồng thời kiểm soát được tác động đến nghĩa vụ tài chính của các bên.
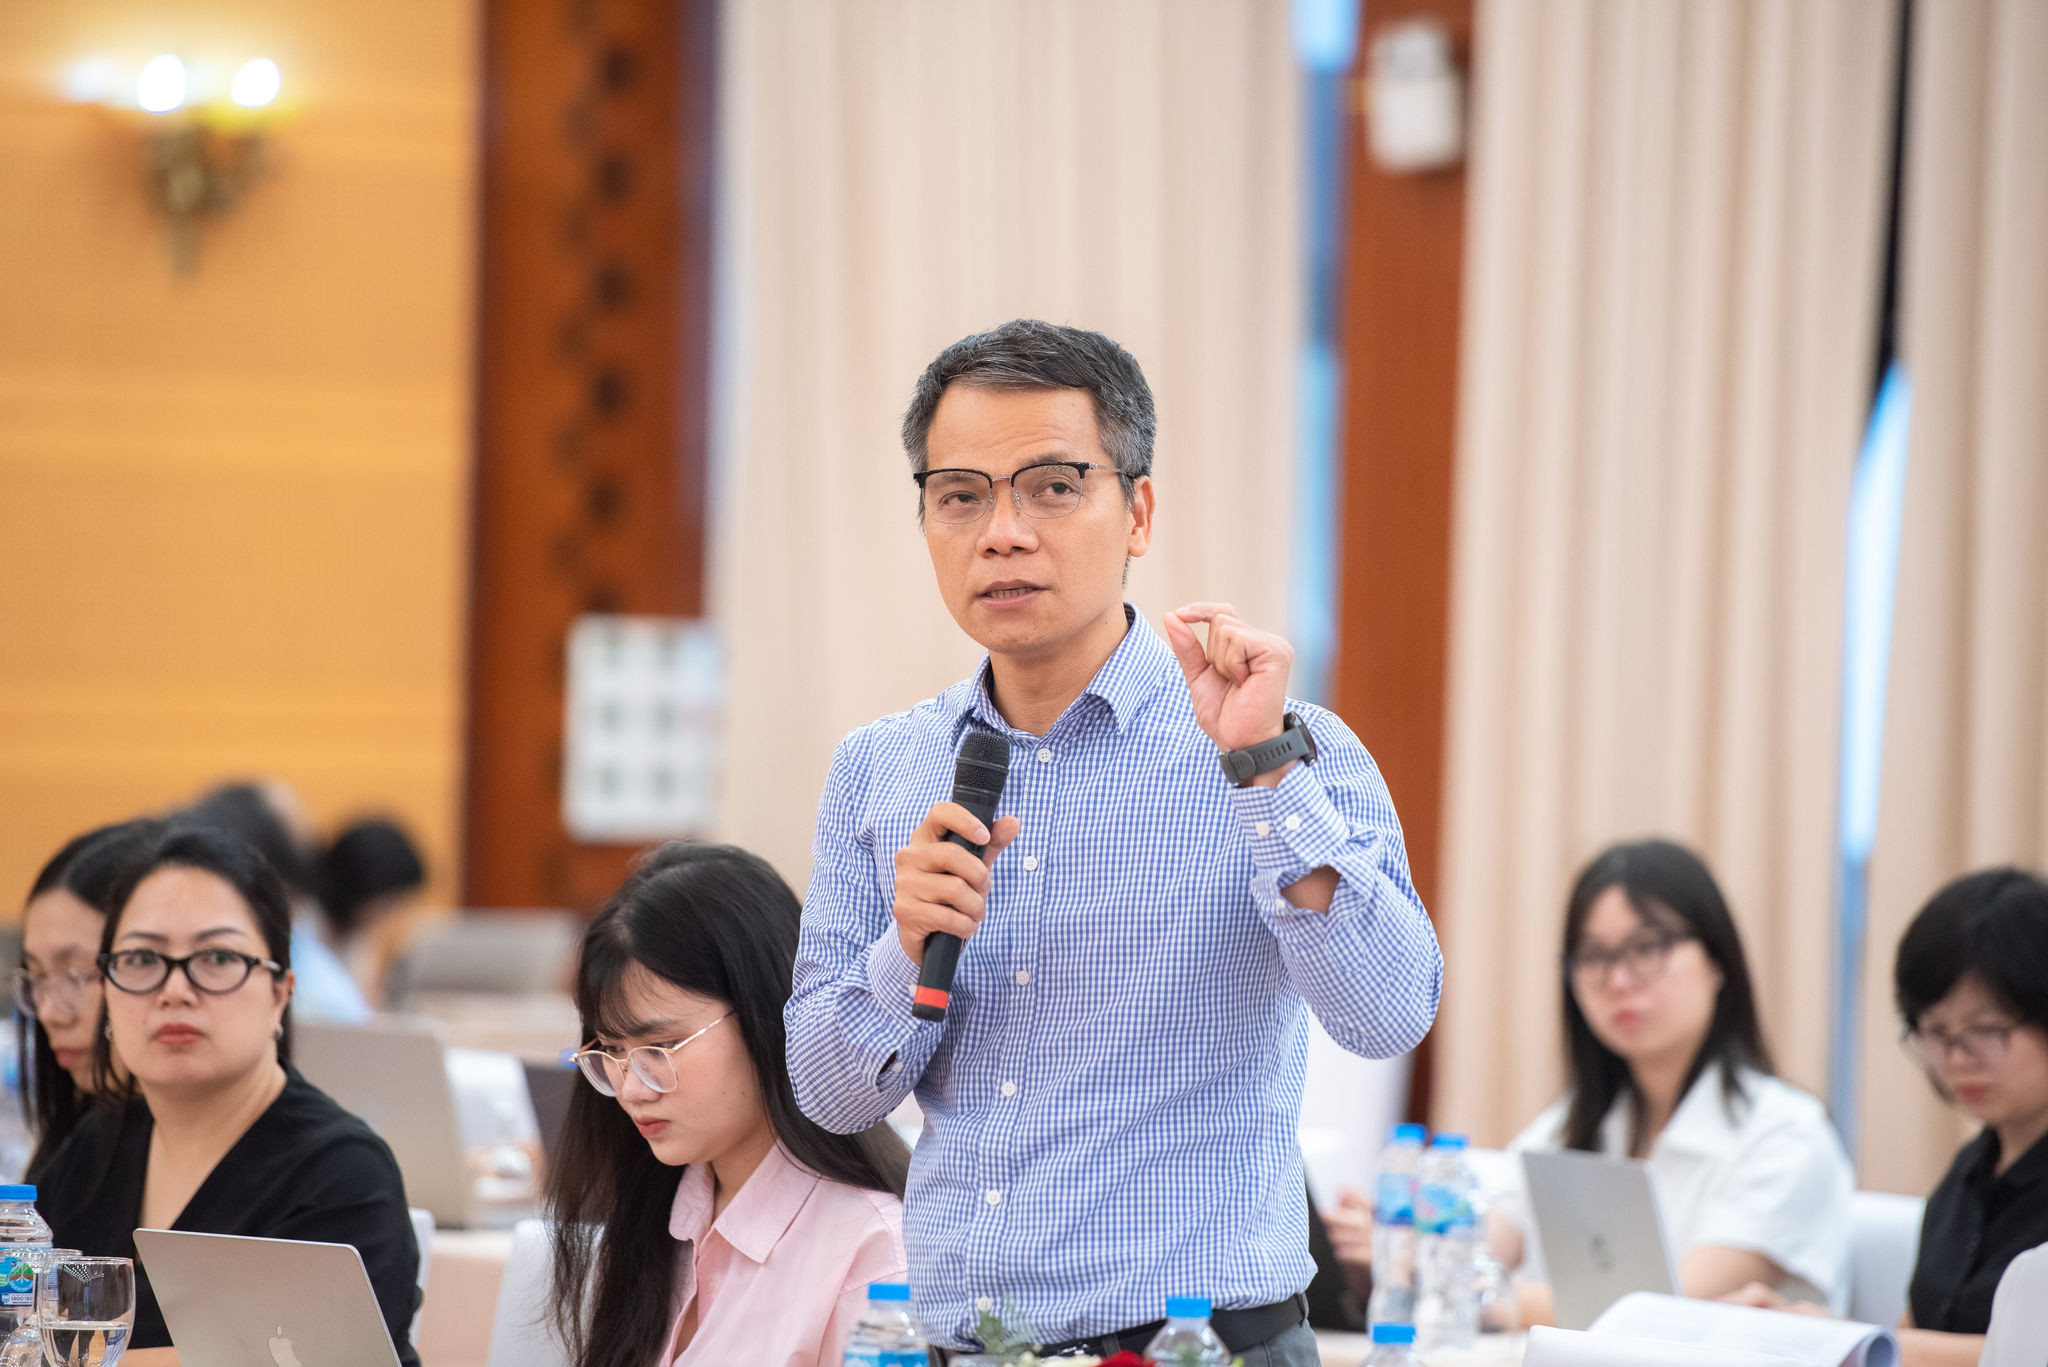
Với cách tiếp cận mới về xác định giá đất, theo ông, làm thế nào để bảng giá đất vừa phản ánh tương đối sát điều kiện thực tế, vừa không làm tăng quá mức chi phí đầu vào của doanh nghiệp cũng như nghĩa vụ tài chính của người dân?
LS. Phạm Thanh Tuấn, Đoàn Luật sư TP. Hà Nội:
Theo tôi, Nghị quyết 21-NQ/TW và Dự thảo Luật Đất đai đang thể hiện cách tiếp cận mới khi đề cao vai trò quyết định của Nhà nước đối với giá đất, nhưng phải dựa trên dữ liệu, phương pháp khoa học, công khai, minh bạch; đồng thời bảo đảm chi phí đầu vào hợp lý và hài hòa lợi ích giữa các bên.
Để thực hiện được mục tiêu này, cần xử lý hai vấn đề: Thứ nhất, bảng giá đất phải bám sát thực tế nhưng không chạy theo "giá ảo". Dữ liệu định giá cần được liên thông giữa đất đai, thuế, công chứng, ngân hàng và giao dịch bất động sản; đồng thời phải sàng lọc giá rao bán thiếu căn cứ, giao dịch bất thường, đầu cơ hoặc kết quả đấu giá bị đẩy lên quá cao. Bảng giá cũng cần được phân chia đủ chi tiết theo loại đất, vị trí, hạ tầng và quy hoạch.
Thứ hai, cần phân biệt giá đất làm căn cứ với số tiền thực tế phải nộp. Bên cạnh bảng giá đất, Dự thảo còn có hệ số điều chỉnh, tỷ lệ thu tiền sử dụng đất, tiền thuê đất, tỷ lệ bồi thường và chính sách miễn, giảm. Đây là các “van điều tiết” để cân đối nghĩa vụ tài chính theo từng loại đất, đối tượng và mục đích sử dụng.
Vì vậy, mục tiêu không phải là làm cho bảng giá đất cao hơn, mà là xây dựng một hệ thống giá đất đúng dữ liệu, hợp lý về mức giá và kiểm soát được tác động. Nói cách khác, Bảng giá đất tăng không đồng nghĩa mọi nghĩa vụ tài chính đều tăng cùng tỷ lệ. Số tiền thực tế còn phụ thuộc vào hệ số điều chỉnh, tỷ lệ thu và chính sách miễn, giảm đối với từng trường hợp được pháp luật cho phép. Vì vậy, cần đánh giá đồng thời cả mức giá và cách tính nghĩa vụ tài chính.
Khi giá rao bán, giá ghi trong hợp đồng và giá thanh toán thực tế có thể khác nhau, theo ông đâu sẽ là những nguồn dữ liệu cần được ưu tiên để cơ quan Nhà nước xây dựng bảng giá đất khách quan, hợp lý?
LS. Phạm Thanh Tuấn, Đoàn Luật sư TP. Hà Nội:
Theo tôi, cần phân biệt dữ liệu phục vụ định giá với mức giá Nhà nước quyết định. Dự thảo Luật đất đai hiện đặt ra yêu cầu dựa trên dữ liệu đất đai và dữ liệu chuyên ngành, nhưng chưa xác định thứ tự ưu tiên giữa các nguồn giá. Vì vậy, không nên mặc nhiên lựa chọn giá rao bán, giá hợp đồng hay giá thanh toán thực tế làm chuẩn duy nhất cho bảng giá đất.
Mỗi loại giá đều có giới hạn. Giá rao bán chủ yếu thể hiện kỳ vọng của người bán; giá hợp đồng có thể chưa phản ánh đầy đủ số tiền thanh toán; ngay cả giá giao dịch thực tế cũng có thể chịu ảnh hưởng bởi nhu cầu riêng hoặc yếu tố đầu cơ.
Do đó, theo tôi, khi sử dụng thông tin giao dịch, nên ưu tiên độ tin cậy của dữ liệu, thay vì ưu tiên tuyệt đối một loại giá. Dữ liệu công chứng, thuế, ngân hàng, đăng ký đất đai và kết quả đấu giá cần được kết nối, đối chiếu để kiểm chứng thông tin.
Các giao dịch cũng phải được sàng lọc, xem xét trong điều kiện cụ thể về thời điểm, vị trí, mục đích sử dụng, quy hoạch và hạ tầng; mức giá tăng đột biến cần được xác minh nguyên nhân, không nên vội coi là mặt bằng chung.
Tuy nhiên, có dữ liệu đáng tin cậy không đồng nghĩa phải đưa nguyên mức giá giao dịch vào bảng giá đất. Theo định hướng mới, Nhà nước còn phải cân nhắc mục tiêu phát triển, chi phí đầu vào hợp lý và hài hòa lợi ích giữa các bên. Bảng giá đất cũng cần được đặt trong tổng thể các công cụ như hệ số điều chỉnh và tỷ lệ thu tiền sử dụng đất, tiền thuê đất để đánh giá tác động tài chính thực tế. Theo chúng tôi dữ liệu tốt giúp Nhà nước hiểu đúng thực tế, chứ không buộc bảng giá đất chạy theo từng mức giá giao dịch. Đích đến vẫn là giá đất có căn cứ, hợp lý và phục vụ phát triển.
Trong điều kiện dữ liệu giao dịch bất động sản chưa thực sự đầy đủ, đồng bộ và vẫn có hiện tượng đầu cơ, tạo "giá ảo", cần có cơ chế nào để kiểm chứng dữ liệu và bảo đảm bảng giá đất không bị chi phối bởi những biến động bất thường của thị trường?
LS. Phạm Thanh Tuấn, Đoàn Luật sư TP. Hà Nội:
Theo tôi, cần nhìn vấn đề này trong cách tiếp cận mới của Dự thảo Luật Đất đai: Giá đất do Nhà nước quyết định trên cơ sở dữ liệu, nhưng không nhất thiết chạy theo mọi biến động của thị trường. Vì vậy, trọng tâm không chỉ là tìm một mức "giá thị trường" để đưa vào bảng giá đất, mà quan trọng hơn là xây dựng được nguồn dữ liệu đủ tin cậy, giúp Nhà nước quyết định giá đất một cách khách quan và hợp lý.
Tất nhiên, để xây dựng bảng giá đất và hệ số điều chỉnh, dữ liệu giao dịch thực tế vẫn là một nguồn thông tin cần được xem xét. Vì vậy, việc kết nối và đối chiếu dữ liệu giữa cơ quan đất đai, thuế, công chứng, ngân hàng và thị trường bất động sản có ý nghĩa rất quan trọng. Sự liên thông này không chỉ giúp phản ánh rõ hơn diễn biến thực tế mà còn hỗ trợ nhận diện, sàng lọc những giao dịch bất thường, đầu cơ hoặc tạo "giá ảo".
Quan trọng hơn, bảng giá đất chỉ là một bộ phận của hệ thống tài chính đất đai. Nhà nước còn có các công cụ như hệ số điều chỉnh giá đất, tỷ lệ thu tiền sử dụng đất, tiền thuê đất, tỷ lệ bồi thường và chính sách miễn, giảm để điều tiết tác động, bảo đảm chi phí đầu vào hợp lý và hài hòa lợi ích giữa các bên.
Có thể hiểu rằng, dữ liệu thị trường giúp Nhà nước nhìn rõ hơn thực tế, nhưng không tự động quyết định bảng giá đất. "Tay lái" vẫn thuộc về Nhà nước, còn đích đến là một mức giá hợp lý, ổn định và phù hợp với mục tiêu phát triển.
Thưa ông, đối với phần giá trị đất tăng thêm do quy hoạch, đầu tư đường sá và hạ tầng của Nhà nước, theo ông, cần có cơ chế điều tiết như thế nào để hài hòa lợi ích giữa Nhà nước, người sử dụng đất, doanh nghiệp và người mua nhà ?
LS. Phạm Thanh Tuấn, Đoàn Luật sư TP. Hà Nội:
Theo tôi, bản chất của điều tiết địa tô là phân chia hợp lý phần giá trị đất tăng thêm: phần do người dân, doanh nghiệp đầu tư cần được bảo vệ; phần do quy hoạch, hạ tầng công mang lại cần được chia sẻ trở lại cho cộng đồng. Đây cũng là định hướng tại Mục 2.4 Phần III Nghị quyết 21-NQ/TW.
Chính sách tài chính đất đai hiện đã có các khoản thu khi được giao đất, chuyển mục đích, sử dụng và chuyển nhượng. Tuy nhiên, có nhiều khoản thu không đồng nghĩa đã điều tiết đúng phần giá trị tăng thêm. Khoảng trống cần tiếp tục hoàn thiện là cơ chế nhận diện và điều tiết phần lợi ích do quy hoạch, đầu tư công mang lại, nhất là đối với người đang giữ đất và trực tiếp hưởng lợi.
Chẳng hạn, một thửa đất tăng giá đáng kể khi có tuyến đường mới đi qua. Người sử dụng đất được hưởng lợi, nhưng phần tăng giá đó không hoàn toàn do họ đầu tư. Vì vậy, bài toán không đơn thuần là nâng bảng giá đất hay tăng nghĩa vụ tài chính đồng loạt, mà phải xác định giá trị tăng từ đâu, ai hưởng lợi và chia sẻ ở mức nào là hợp lý.
Cơ chế TOD của Hà Nội theo Nghị quyết 67/2026/NQ-HĐND ngày 15/6/2026 là một hướng tiếp cận đáng chú ý, với các khoản thu gắn với diện tích sàn tăng thêm, khai thác hạ tầng đường sắt, cải thiện hạ tầng và kết nối giao thông công cộng. Tinh thần là đưa một phần giá trị do hạ tầng tạo ra quay trở lại phục vụ đầu tư hạ tầng.
Thời gian tới, cần nghiên cứu chính sách thuế, phí phù hợp để điều tiết đúng đối tượng hưởng lợi, tránh thu trùng và bảo vệ nhu cầu ở thực. Chính sách cũng phải công khai, có lộ trình để doanh nghiệp dự báo chi phí, hạn chế áp lực chuyển sang người mua nhà. Đường sá được xây bằng nguồn lực chung thì giá trị tăng thêm cũng cần được chia sẻ. Điều tiết đúng là thu vào phần lợi ích tăng thêm, không phải tăng gánh nặng cho tất cả.
Xin cảm ơn ông!