Mang cơm tự sôi, lẩu Omachi tiến vào thị trường 20 tỷ USD, Masan Consumer được chuyên gia dự báo lãi kỷ lục
Yuanta dự báo Masan Consumer (MCH) lập kỷ lục mới năm 2026 với lợi nhuận tăng 11,5%, nhờ tái cấu trúc phân phối, cao cấp hóa sản phẩm và mở rộng các ngành hàng chủ lực.
Công ty Chứng khoán Yuanta Việt Nam (YSVN) vừa công bố báo cáo phân tích lần đầu đối với CTCP Hàng tiêu dùng Masan (Masan Consumer, HoSE: MCH), trong đó dự phóng kết quả kinh doanh của doanh nghiệp đầu ngành tiêu dùng nhanh sẽ thiết lập kỷ lục mới trong năm 2026.
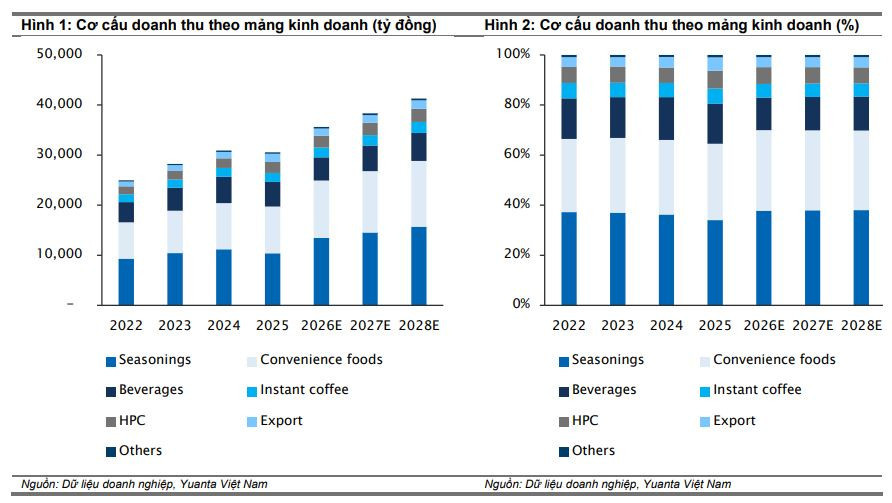
Cụ thể, YSVN ước tính doanh thu thuần năm 2026 của MCH sẽ đạt 34.188 tỷ đồng, tăng 11,9% so với cùng kỳ; lợi nhuận sau thuế dự kiến đạt 7.543 tỷ đồng, tăng trưởng 11,5%. Đà tăng trưởng này được dự báo tiếp tục duy trì sang năm 2027 với doanh thu thuần ước đạt 36.810 tỷ đồng và lợi nhuận sau thuế đạt 8.182 tỷ đồng. Biên lợi nhuận gộp hợp nhất được kỳ vọng duy trì ổn định quanh ngưỡng 46%, trong khi tỷ suất sinh lời trên vốn chủ sở hữu (ROE) ở mức 36% năm 2026 và 34,4% trong năm 2027.
Các chỉ tiêu dự báo của YSVN bám sát mục tiêu kinh doanh của ban lãnh đạo doanh nghiệp (doanh thu 33.800 tỷ đồng, lợi nhuận sau thuế 7.450 tỷ đồng), song có phần thận trọng hơn mức đồng thuận thị trường từ Bloomberg Consensus (doanh thu 34.513 tỷ đồng, lợi nhuận sau thuế 7.768 tỷ đồng). Chuyên gia cho biết, sự thận trọng xuất phát từ quan điểm rằng mặc dù sức mua trong nước và nhu cầu tiêu dùng đang phục hồi, nhưng một sự bứt phá mạnh mẽ trong ngắn hạn khó có thể xảy ra.
Báo cáo của YSVN cho thấy triển vọng tăng trưởng tích cực xuất phát từ sự cộng hưởng giữa việc tái cấu trúc chuỗi cung ứng và chiến lược phát triển danh mục sản phẩm cốt lõi.
Trước hết, chiến lược phân phối Retail Supreme kết hợp mô hình chăm sóc trực tiếp (Direct Coverage) triển khai từ quý II/2025 đã mang lại kết quả rõ nét.
Nhờ thay thế dần khâu bán buôn trung gian và hỗ trợ các chủ tạp hóa tuân thủ các quy định siết chặt về thuế khoán, hóa đơn điện tử cũng như truy xuất nguồn gốc, doanh thu kênh bán lẻ truyền thống (GT) của MCH trong quý II/2026 đã tăng 10,6% so với cùng kỳ. Số lượng điểm bán được phục vụ trực tiếp tính đến nửa đầu năm 2026 tăng 95% lên mức 550.000 điểm, thời gian đưa sản phẩm mới phủ kín 70.000 điểm bán được rút ngắn một nửa từ 4 tuần xuống 2 tuần.
Bên cạnh đó, chiến lược cao cấp hóa danh mục sản phẩm đang mở rộng trần giá bán bình quân và biên độ sinh lời, đặc biệt ở mảng thực phẩm tiện lợi khi tỷ trọng đóng góp của dòng sản phẩm cao cấp đã nâng lên 56%. Các giải pháp bữa ăn thay thế như lẩu, cơm tự sôi Omachi và bộ sản phẩm Quán Xá Châu Á với giá bán dao động từ 30.000 đến trên 100.000 đồng/phần đã đưa MCH thâm nhập thẳng vào thị trường dịch vụ ăn uống ngoài gia đình quy mô 20 tỷ USD.
Ngành hàng gia vị cũng ghi nhận đà phục hồi mạnh với mức tăng trưởng dự báo đạt hai chữ số trong năm 2026 nhờ sự dịch chuyển sang các dòng nước mắm siêu cao cấp và đẩy mạnh xuất khẩu tương ớt Chin-su sang các thị trường quốc tế. Đồng thời, sự kết hợp giữa hương vị cà phê và nước tăng lực ở sản phẩm Wake-Up 247 cùng việc tận dụng chuỗi bán lẻ WinCommerce để đưa ngành hàng chăm sóc gia đình và cá nhân (HPC) lên kệ hàng đắc địa với chi phí tối ưu tiếp tục tạo ra xung lực bán chéo hiệu quả.
Trên cơ sở phân tích nền tảng hoạt động và triển vọng kinh doanh, Chứng khoán Yuanta đưa ra khuyến nghị mua đối với cổ phiếu MCH, giá mục tiêu 12 tháng là 156.559 đồng/cổ phiếu.
Định giá trên tương ứng mức P/E dự phóng 2026E là 20,7 lần, mang lại tiềm năng tăng giá 10,3% so với thị giá đóng cửa ngày 4/9 và tổng tỷ suất sinh lời kỳ vọng 12 tháng đạt 13,8% khi tính kèm cổ tức tiền mặt. YSVN cho rằng định giá hiện tại của MCH đang phản ánh mức chiết khấu thấp khi hệ số PEG chỉ ở mức 2,2 lần - thấp hơn đáng kể so với mức bình quân của các tập đoàn tiêu dùng hàng đầu khu vực - dù doanh nghiệp sở hữu hiệu quả sinh lời ROE bình quân 3 năm đạt xấp xỉ 40%.