Mở rộng chuỗi giá trị từ cảng biển sang vận tải container, Viconship (VSC) hướng đến mức lãi nghìn tỷ
Viconship (VSC) đang từng bước hình thành chuỗi hoạt động gồm cảng biển – vận tải biển – kho bãi – vận tải đường bộ – dịch vụ logistics.
Chứng khoán SHS vừa công bố báo cáo phân tích lần đầu đối với CTCP Container Việt Nam (Viconship, mã chứng khoán VSC).
Theo SHS, Viconship là doanh nghiệp cảng biển - logistics tư nhân đáng chú ý tại Việt Nam với hệ sinh thái tương đối hoàn chỉnh từ khai thác cảng, kho bãi, vận tải đến logistics.
Giá dịch vụ cảng tăng cao, lợi nhuận quý II đạt kỷ lục
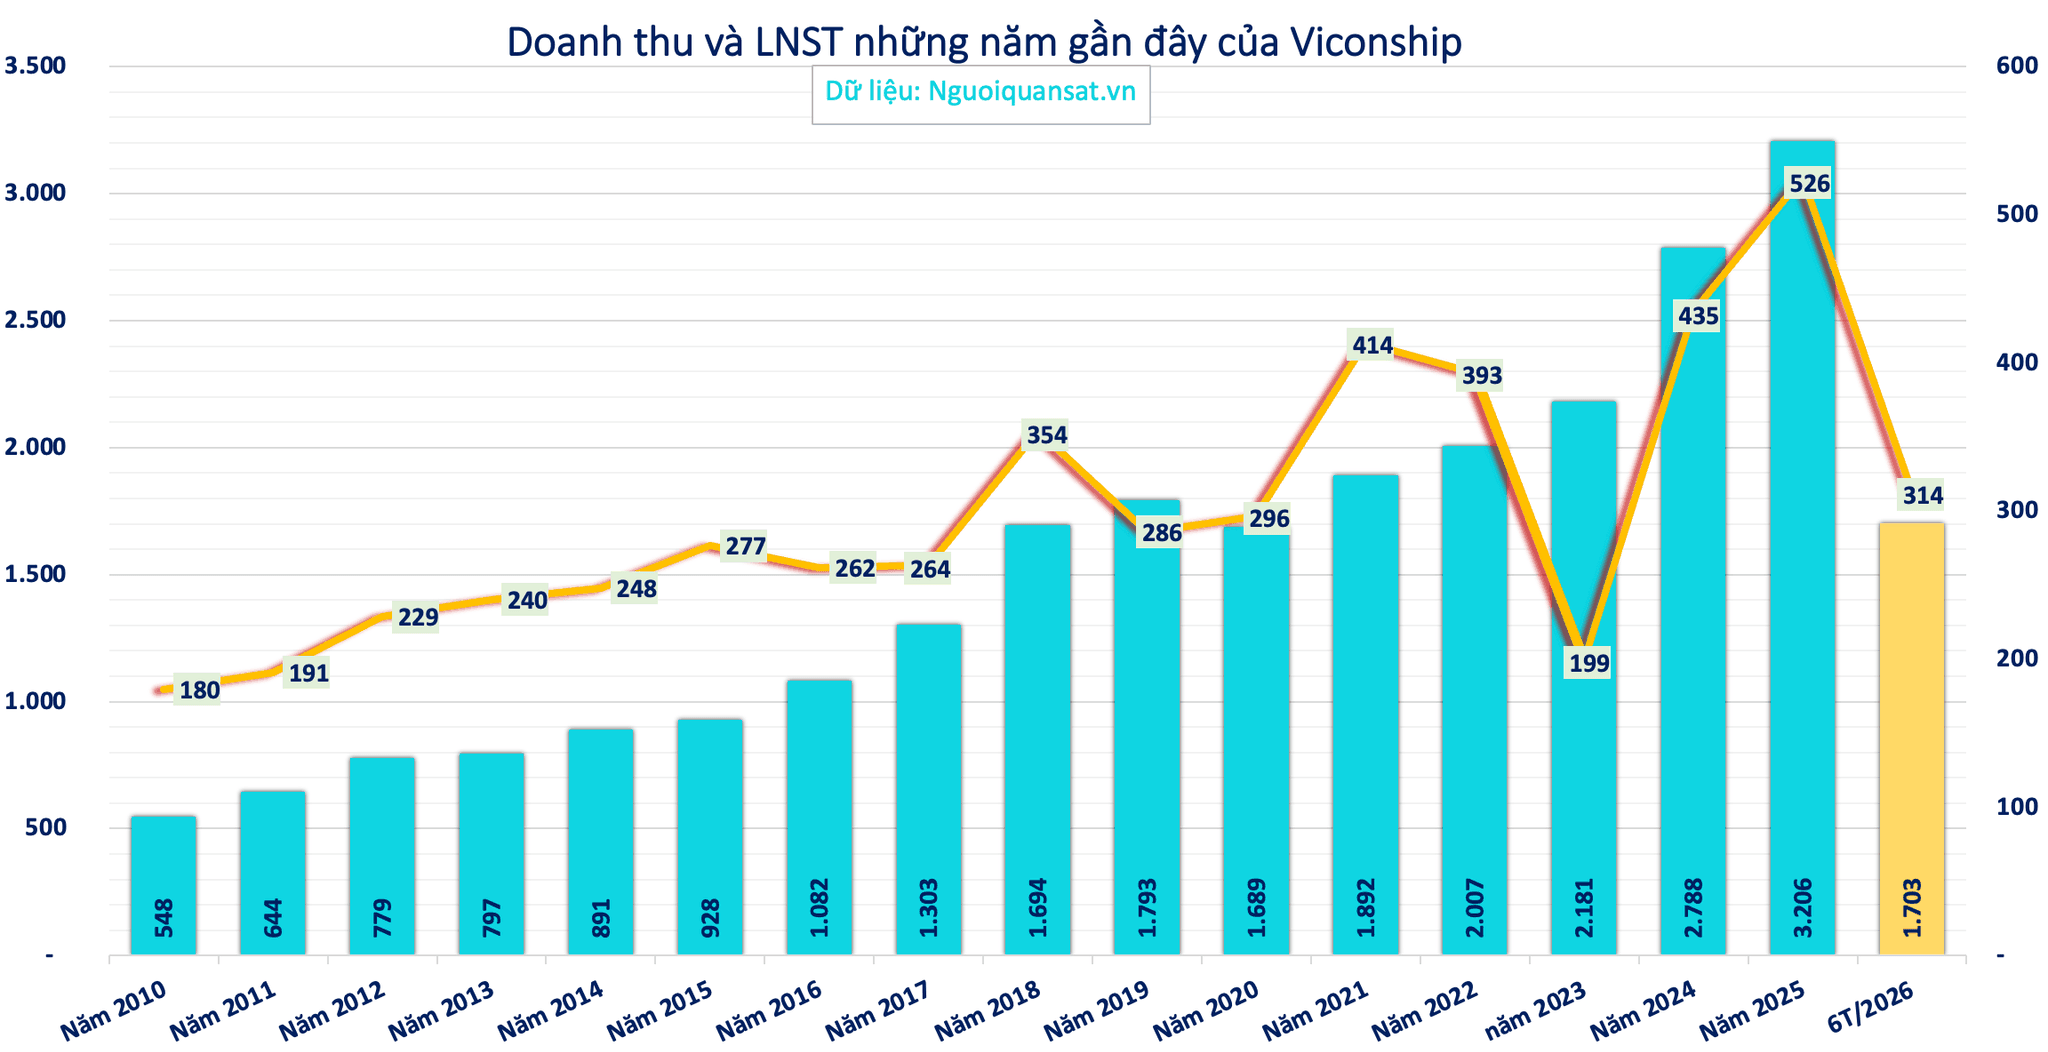
Riêng quý II/2026, Viconship ghi nhận doanh thu thuần 861 tỷ đồng, tăng 7% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt 244 tỷ đồng, tăng 64% và là mức cao nhất theo quý của doanh nghiệp.
Động lực đầu tiên đến từ hoạt động khai thác cảng. Trong quý II, giá vốn hàng bán giảm 12%, trong khi doanh thu vẫn tăng. Nhờ đó, lợi nhuận gộp đạt 376 tỷ đồng, tăng 48% so với cùng kỳ. Biên lợi nhuận gộp theo đó cải thiện mạnh từ 31% lên 44%. SHS cho rằng kết quả này phản ánh tác động của việc tăng giá dịch vụ cảng và nâng cao hiệu suất khai thác.
Một động lực đáng kể khác đến từ các công ty liên doanh, liên kết với 112 tỷ đồng lợi nhuận, trong khi cùng kỳ lỗ 1,3 tỷ đồng. Đóng góp chính đến từ Hải An.
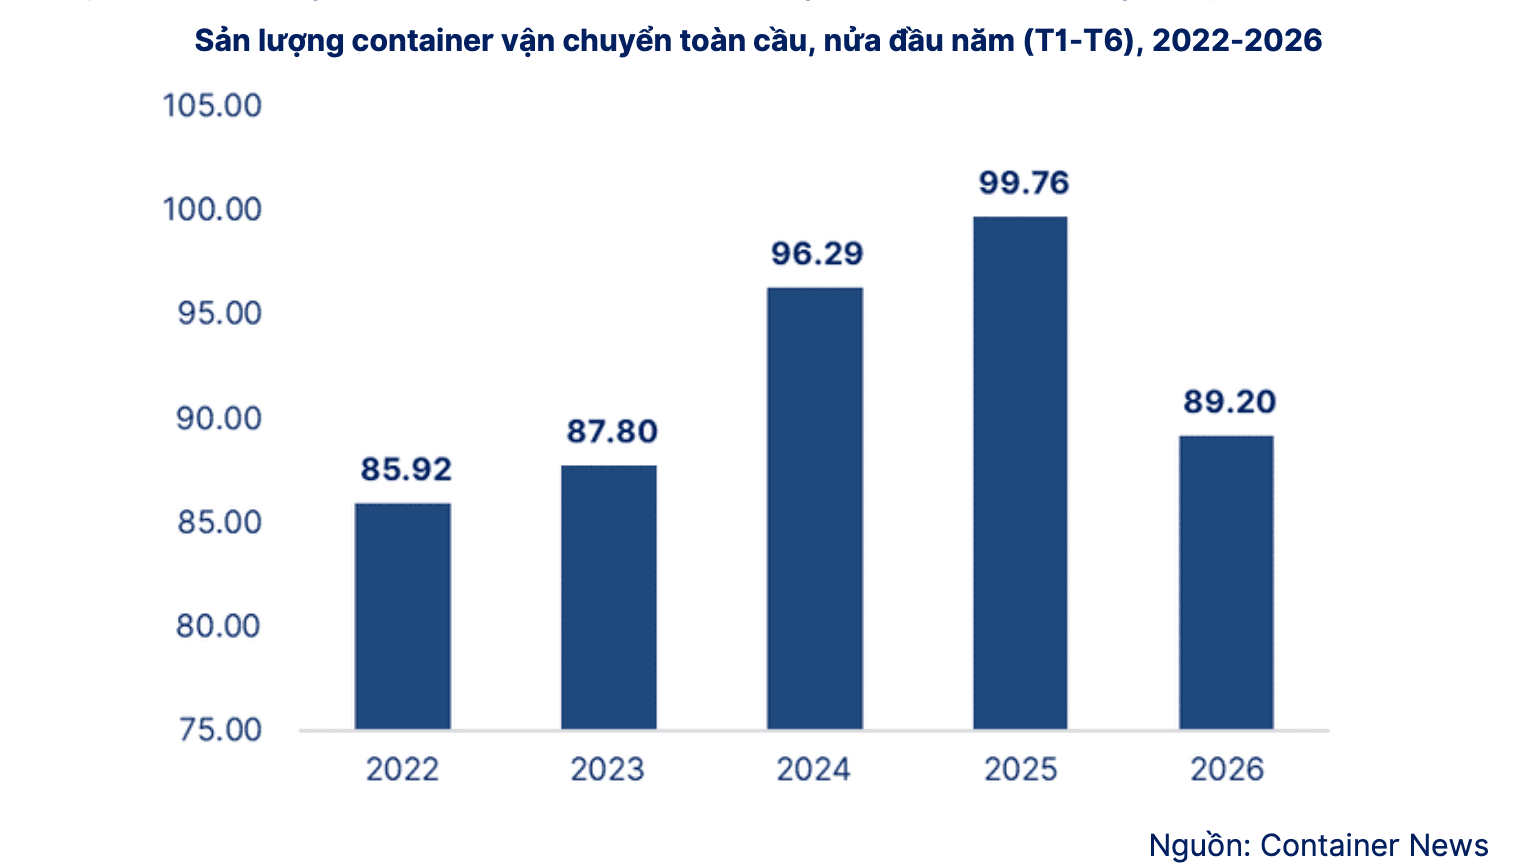
Luỹ kế 6 tháng đầu năm, Viconship đạt 1.703 tỷ đồng doanh thu. Lợi nhuận sau thuế đạt 314 tỷ đồng, tăng 20,8% so với cùng kỳ.
Cụm 4 cảng công suất 2,15 triệu TEU tại Hải Phòng
Hoạt động khai thác cảng vẫn là nền tảng chính của Viconship.
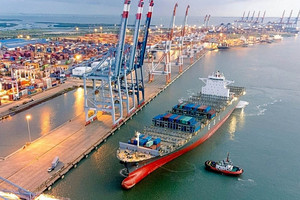
Tại Hải Phòng, doanh nghiệp hiện vận hành 4 cảng gồm Cảng Xanh, Cảng Xanh VIP (VGR), Nam Hải Đình Vũ và liên doanh VIMC Đình Vũ, với tổng công suất thiết kế khoảng 2,15 triệu TEU mỗi năm.
Tổng chiều dài cầu bến của toàn hệ thống đạt khoảng 1.765m. Đáng chú ý, ba cảng Xanh VIP, Nam Hải Đình Vũ và VIMC Đình Vũ nằm liền kề nhau dọc sông Cấm, tạo thành một dải cầu bến gần như liên tục dài khoảng 1.500m, tạo nên lợi thế vận hành cho doanh nghiệp.
Hiệu suất giữa các cảng hiện có sự phân hóa khá lớn.
Năm 2025, Cảng Xanh VIP hoạt động ở mức 85,7% công suất, Cảng Xanh đạt 83,5% và Nam Hải Đình Vũ đạt 76%. Trong khi đó, VIMC Đình Vũ mới đạt 38,4%, cho thấy cảng này vẫn còn dư địa lớn để tăng sản lượng nếu xây dựng được mạng lưới khách hàng và hãng tàu ổn định.
Đáng chú ý, trong năm 2026, Viconship đã hoàn tất nạo vét luồng hàng hải phía trước bến, nâng độ sâu từ -7m xuống -8,5m, giúp cụm cảng có thể tiếp nhận tàu trọng tải tới 55.000DWT, tương đương sức chở khoảng 4.000–5.000TEU. Đây là điều kiện quan trọng để Nam Hải Đình Vũ và Cảng Xanh VIP cải thiện hiệu suất khai thác trong nửa cuối năm 2026 và những năm tiếp theo.
Mở rộng sang vận tải biển
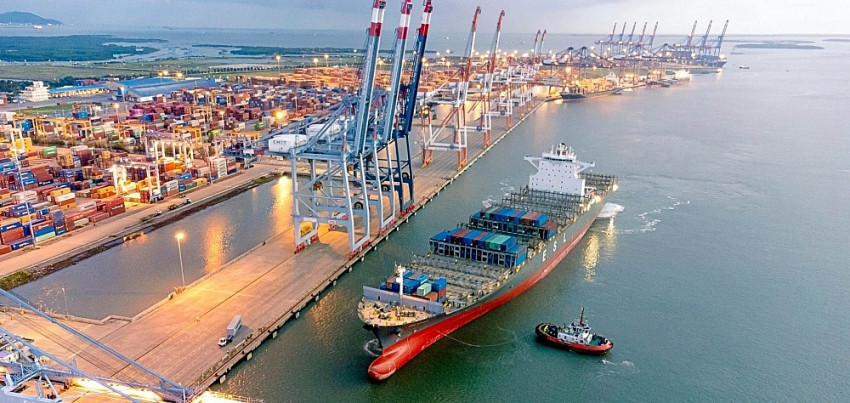
Đáng chú ý, Hải An và HAGSL đang mở ra một hướng tăng trưởng mới cho Viconship.
Viconship hiện sở hữu khoảng 22–24% vốn tại Hải An, một doanh nghiệp vừa khai thác cảng vừa sở hữu đội tàu container. Giá trị khoản đầu tư này đã tăng lên gần 2.500 tỷ đồng theo giá trị hợp lý vào giữa năm 2026.
Ngoài ra, Viconship và Hải An còn cùng phát triển liên doanh HaiAn Green Shipping Line. HAGSL có vốn điều lệ 1.000 tỷ đồng, trong đó Viconship góp 60%. Liên doanh hoạt động trong lĩnh vực vận tải và cho thuê tàu container, với mục tiêu xây dựng đội tàu có tổng sức chở khoảng 23.000TEU vào năm 2028.
Sự xuất hiện của HAGSL giúp Viconship mở rộng từ khâu tiếp nhận, xếp dỡ hàng hóa tại cảng sang trực tiếp tham gia vận chuyển container bằng đường biển.
Qua đó, Viconship đang từng bước hình thành chuỗi hoạt động gồm cảng biển – vận tải biển – kho bãi – vận tải đường bộ – dịch vụ logistics.
Áp lực nợ vay và nguy cơ dư cung cùng biến động thương mại
Bên cạnh những thuận lợi, SHS cũng nhìn đến những rủi ro mà doanh nghiệp đang đối mặt, bao gồm áp lực tài chính, cạnh tranh và nguy cơ dư cung cùng các biến động thương mại, địa chính trị thế giới và giá nhiên liệu, giá cước.
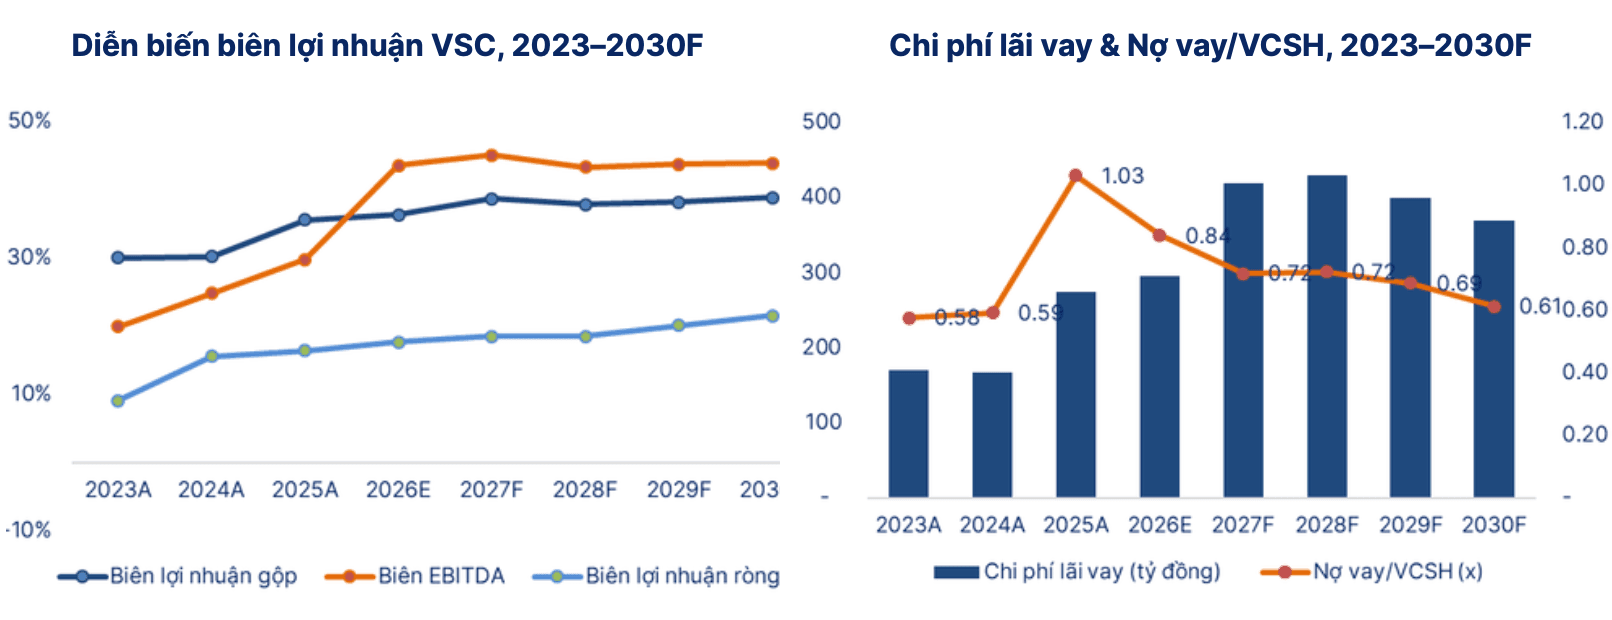
Tại ngày 30/6/2026, tổng tài sản Viconship đạt 14.853 tỷ đồng, tăng 15% so với đầu năm. Tổng nợ phải trả ở mức 7.593 tỷ đồng, chiếm 51% tổng tài sản, trong đó dư nợ vay tài chính khoảng 6.500 tỷ đồng, chiếm 86% tổng nợ và tăng 21% so với đầu năm. Điều này tạo nên áp lực trả lãi vay cho doanh nghiệp.
Để bổ sung nguồn lực, Viconship dự kiến phát hành khoảng 18,7 triệu cổ phiếu trả cổ tức; chào bán hơn 187 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu; đồng thời phát hành tối đa 1.500 tỷ đồng trái phiếu kèm chứng quyền. Nguồn vốn mới được sử dụng để thanh toán gốc và lãi vay, mở rộng hoạt động và triển khai các khoản đầu tư mới.
Viconship cũng lên kế hoạch dành khoảng 2.700 tỷ đồng từ vốn tự có và vốn vay để tìm kiếm cơ hội mua cổ phần chi phối tại một doanh nghiệp cảng biển, mở rộng sang dịch vụ hậu cần cảng, bất động sản, khu công nghiệp và tiếp tục nghiên cứu đầu tư cảng nước sâu tại khu vực Nam Đồ Sơn. Riêng dự án cảng nước sâu Nam Đồ Sơn có vốn đầu tư ban đầu dự kiến khoảng 1.000 tỷ đồng.
Theo SHS, việc tăng vốn có thể giúp Viconship giảm bớt sự phụ thuộc vào tín dụng ngân hàng và tạo nguồn lực cho chu kỳ đầu tư 2026–2028. Tuy nhiên, mức tăng số lượng cổ phiếu khoảng 55% cũng tạo ra áp lực pha loãng lớn nếu lợi nhuận không tăng tương ứng.
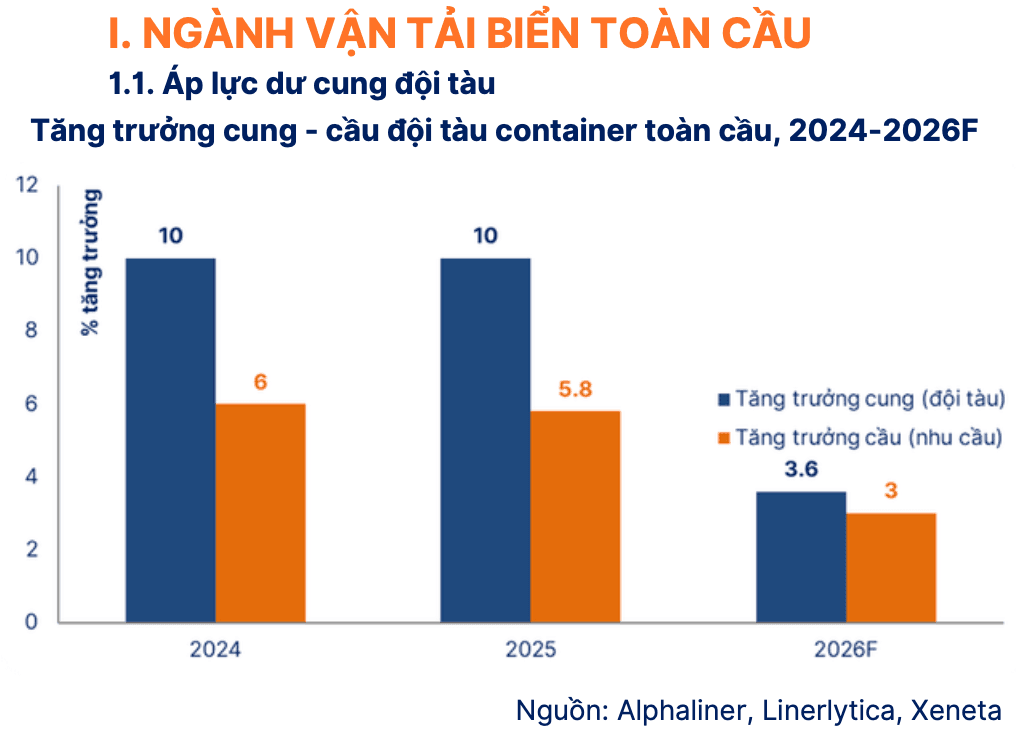
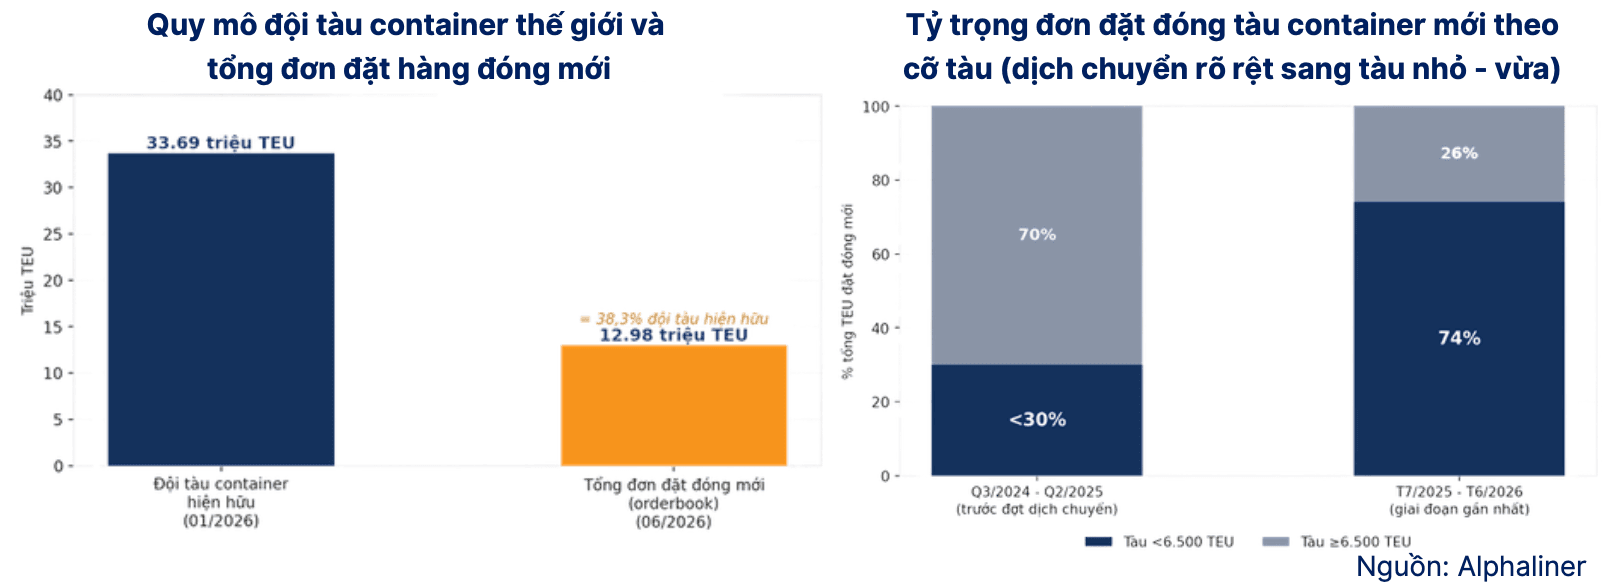
Bên cạnh đó, ngành vận tải biển toàn cầu đang đối mặt với áp lực dư cung. Theo Alphaliner, quy mô đội tàu container thế giới đạt 7.498 tàu với tổng công suất khoảng 33 triệu TEU vào đầu tháng 1/2026, tăng 10% so với đầu năm. Đến tháng 7/2026, con số này tiếp tục tăng lên 34,27 triệu TEU, cao hơn 5,3% so với cùng kỳ, theo Linerlytica.
Xeneta dự báo công suất đội tàu container toàn cầu tăng khoảng 3,6% trong năm 2026, trong khi nhu cầu vận chuyển chỉ tăng khoảng 3%.
Việc nguồn cung tiếp tục tăng nhanh hơn nhu cầu có thể gây áp lực lên giá cước trên các tuyến vận tải quốc tế.
Dự báo lãi vượt nghìn tỷ vào năm 2029
Từ những luận điểm trên, SHS nhận định khai thác cảng vẫn là mảng đóng góp doanh thu lớn nhất cho Viconship, nhưng động lực tăng trưởng sẽ dần chuyển sang vận tải biển, chủ yếu nhờ liên doanh HAGSL.
Doanh thu khai thác cảng được dự báo tăng từ 1.862 tỷ đồng năm 2025 lên 3.080 tỷ đồng vào năm 2030, tương ứng tốc độ tăng trưởng kép khoảng 10,6% mỗi năm. Tuy nhiên, tốc độ tăng trưởng hằng năm có thể giảm dần khi mảng này bước vào giai đoạn trưởng thành.
Trong khi đó, doanh thu mảng vận chuyển, bao gồm HAGSL, được dự báo tăng từ 297 tỷ đồng lên 1.916 tỷ đồng trong cùng giai đoạn, trở thành động lực tăng trưởng nhanh nhất của doanh nghiệp.
SHS dự báo lợi nhuận sau thuế của Viconship đạt 661 tỷ đồng năm 2026, tăng lên 834 tỷ đồng năm 2027 và vượt mốc 1.000 tỷ đồng vào năm 2029, đạt khoảng 1.182 tỷ đồng.
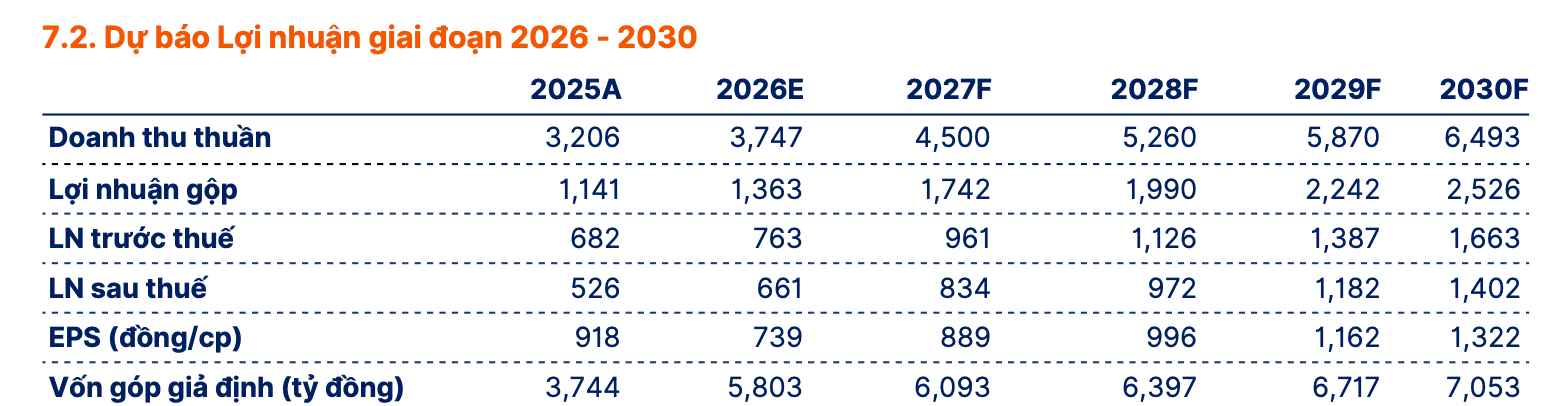
Trên cơ sở kết hợp phương pháp chiết khấu dòng tiền và EV/EBITDA, SHS đưa ra giá mục tiêu 12 tháng đối với cổ phiếu VSC là 16.240 đồng, cao hơn 24% so với thị giá 13.100 đồng hiện tại.