Mỹ công bố kết luận cuối cùng, 131 doanh nghiệp Việt chịu mức thuế 25,76%
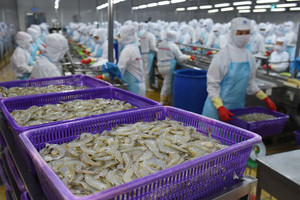
Bộ Thương mại Mỹ (DOC) vừa công bố kết luận cuối cùng trong kỳ rà soát hành chính lần thứ 20 đối với thuế chống bán phá giá tôm Việt Nam.
Ngày 3/1 (giờ Mỹ), DOC ban hành kết luận cuối cùng trong vụ rà soát hành chính lần thứ 20 (POR20) đối với tôm nước ấm đông lạnh nhập khẩu từ Việt Nam, áp dụng cho giai đoạn từ ngày 1/2/2024 đến ngày 31/1/2025.
Theo kết quả rà soát, biên độ phá giá cuối cùng đối với Fimex Group (Sao Ta) được xác định ở mức 10,71%, giảm nhẹ so với mức 10,76% trong kết luận sơ bộ. Trong khi đó, mức thuế áp dụng với Stapimex tăng từ 6,3% lên 6,36%.
Đối với nhóm doanh nghiệp được hưởng thuế suất riêng rẽ, gồm 27 công ty, mức thuế tăng từ 7,56% lên 7,59%. Đây là mức bình quân gia quyền được tính toán dựa trên kết quả của hai doanh nghiệp bị đơn bắt buộc là Sao Ta và Stapimex.
Riêng nhóm 131 doanh nghiệp chịu thuế suất toàn quốc tiếp tục áp dụng mức 25,76%. Do không có bên liên quan đề nghị rà soát nhóm này, mức thuế không thay đổi trong kỳ POR20.
Theo Cục Phòng vệ thương mại, những điều chỉnh về mức thuế xuất phát từ việc DOC xem xét ý kiến của các bên liên quan và điều chỉnh một số nội dung tính toán so với kết luận sơ bộ.
Sau khi kết luận cuối cùng được đăng tải trên Công báo Liên bang Mỹ, DOC sẽ hướng dẫn Cơ quan Hải quan và Bảo vệ Biên giới Mỹ (CBP) xác định và thu thuế chống bán phá giá đối với các lô hàng thuộc kỳ rà soát.
Hướng dẫn xác định thuế dự kiến được ban hành không sớm hơn 35 ngày kể từ ngày công bố kết luận cuối cùng trên Công báo Liên bang. Các lô hàng tôm Việt Nam nhập khẩu vào Mỹ sẽ phải nộp tiền ký quỹ thuế chống bán phá giá theo mức áp dụng tương ứng với tư cách của từng doanh nghiệp trong vụ việc.
Trước diễn biến này, Cục Phòng vệ thương mại khuyến nghị các doanh nghiệp sản xuất, xuất khẩu tôm Việt Nam chủ động rà soát mức thuế áp dụng đối với mình, đồng thời phối hợp với nhà nhập khẩu Mỹ theo dõi việc công bố kết luận cuối cùng, hướng dẫn xác định thuế và yêu cầu ký quỹ.
Cơ quan này cũng lưu ý doanh nghiệp cần tiếp tục chuẩn hóa, lưu trữ đầy đủ hồ sơ và chứng từ liên quan đến hoạt động sản xuất, kinh doanh, xuất khẩu. Đặc biệt, doanh nghiệp cần bảo đảm thông tin về nguyên liệu đầu vào, các yếu tố sản xuất, nguyên liệu và hóa chất sử dụng trong quá trình sản xuất được lưu giữ đầy đủ để phục vụ các kỳ rà soát tiếp theo.
Bên cạnh đó, doanh nghiệp cần chuẩn bị nguồn lực, phối hợp chặt chẽ với Cục Phòng vệ thương mại và cung cấp thông tin đầy đủ, chính xác, nhất quán, đúng thời hạn theo yêu cầu của DOC nhằm hạn chế nguy cơ bị áp dụng dữ kiện sẵn có bất lợi (AFA).