Ngân hàng dành gói tín dụng 407.000 tỷ đồng, doanh nghiệp cần làm gì để tiếp cận?
Để tiếp cận hiệu quả các nguồn vốn ưu đãi, doanh nghiệp nhỏ và vừa cần minh bạch thông tin tài chính, nâng cao chất lượng quản trị và chủ động chia sẻ dữ liệu hoạt động với các tổ chức tín dụng.
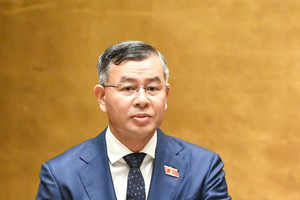
Tại Diễn đàn “Tái cấu trúc doanh nghiệp trong bối cảnh mới” do Tạp chí Diễn đàn Doanh nghiệp tổ chức dưới sự chỉ đạo của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước Khu vực 2, cho biết hoạt động cung ứng vốn tín dụng cho doanh nghiệp nhỏ và vừa tại TP.HCM ghi nhận nhiều chuyển biến tích cực trong 9 tháng đầu năm 2026.
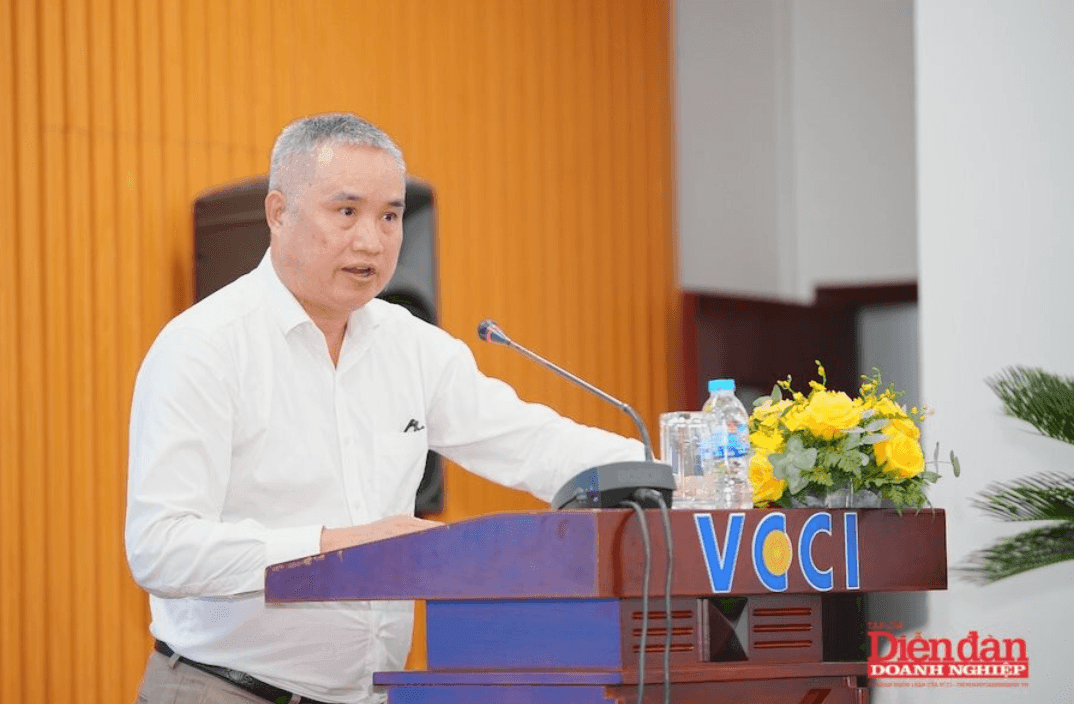
Dư nợ cho vay đối với nhóm doanh nghiệp này đạt khoảng 1,276 triệu tỷ đồng, chiếm 22% tổng dư nợ tín dụng trên địa bàn và tăng khoảng 10% so với năm 2025. Bên cạnh tín dụng ngân hàng truyền thống, cho thuê tài chính cũng phát huy vai trò hỗ trợ các doanh nghiệp có năng lực tài chính còn hạn chế.
Đến nay, dư nợ cho thuê tài chính đạt khoảng 37.000 tỷ đồng, tăng 11,35%. Kênh huy động vốn này giúp doanh nghiệp nhỏ và vừa có thêm điều kiện đổi mới máy móc, đầu tư tài sản cố định và ứng dụng công nghệ hiện đại vào sản xuất.
Theo ông Nguyễn Đức Lệnh, ngành ngân hàng đang triển khai nhiều chương trình nhằm cụ thể hóa Nghị quyết 68-NQ/TW của Bộ Chính trị cùng các nghị quyết của Quốc hội và Chính phủ về hỗ trợ doanh nghiệp. Trong đó, các chương trình tín dụng ưu đãi được triển khai để giảm chi phí vốn, tạo điều kiện cho doanh nghiệp duy trì và mở rộng hoạt động sản xuất, kinh doanh.
Một trong những chương trình đáng chú ý là gói tín dụng ưu đãi quy mô 407.000 tỷ đồng, với lãi suất cho vay thấp hơn tối thiểu 1 điểm phần trăm so với mức lãi suất cho vay thông thường.
Tại TP.HCM, Chương trình kết nối ngân hàng - doanh nghiệp được triển khai từ đầu năm. Số tiền giải ngân đến nay đạt 464.000 tỷ đồng, phục vụ hơn 167.000 khách hàng, tương đương khoảng 78,6% tổng quy mô gói tín dụng.
Giảm chi phí vốn, đổi mới phương thức cho vay
Cùng với các chương trình tín dụng ưu đãi, công tác điều hành lãi suất được triển khai đồng bộ trong hệ thống tổ chức tín dụng trên địa bàn. Theo ông Nguyễn Đức Lệnh, ngành ngân hàng đã chỉ đạo giảm từ 1,5-2% lãi suất cho vay đối với khách hàng. Lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên cũng giảm 0,5%, qua đó góp phần hạ chi phí vốn đầu vào và tạo dư địa giảm lãi suất cho vay.
Việc điều hành lãi suất được đặt trong bối cảnh kinh tế thế giới còn nhiều biến động, từ thị trường tài chính quốc tế đến giá xăng dầu. Tuy nhiên, trong 9 tháng đầu năm, môi trường kinh tế vĩ mô trong nước cơ bản ổn định, lạm phát được kiểm soát.
Ông Lệnh cho rằng ổn định kinh tế vĩ mô là điều kiện quan trọng để chính sách tiền tệ phát huy hiệu quả. Việc duy trì ổn định tỷ giá và lãi suất góp phần củng cố niềm tin, giúp doanh nghiệp chủ động hơn trong kế hoạch đầu tư, sản xuất, kinh doanh.
Bên cạnh điều chỉnh lãi suất, ngành ngân hàng cũng thúc đẩy ứng dụng công nghệ thông tin và đổi mới phương thức cấp tín dụng. Các hình thức cho vay điện tử, cho vay dựa trên dòng tiền và thẩm định theo phương án sản xuất, kinh doanh được triển khai nhằm đa dạng hóa cách tiếp cận vốn của doanh nghiệp.
Tuy nhiên, để tận dụng hiệu quả các chính sách ưu đãi, doanh nghiệp nhỏ và vừa cũng cần chủ động thay đổi tư duy quản trị, đặc biệt trong quản lý tài chính và cung cấp thông tin cho ngân hàng.
Theo ông Nguyễn Đức Lệnh, doanh nghiệp cần minh bạch thông tin tài chính, nâng cao chất lượng công tác kế toán, kiểm toán và sẵn sàng kết nối, chia sẻ dữ liệu hoạt động với các tổ chức tín dụng. Đây là cơ sở để ngân hàng rút ngắn thời gian thẩm định, đánh giá chính xác hơn năng lực tài chính và khả năng trả nợ của khách hàng.
Khi doanh nghiệp cung cấp thông tin đầy đủ, chính xác và có thể kiểm chứng, quá trình xem xét, phê duyệt khoản vay sẽ thuận lợi hơn. Vì vậy, minh bạch tài chính không chỉ là yêu cầu quản trị mà còn là điều kiện quan trọng giúp doanh nghiệp nâng cao khả năng tiếp cận tín dụng.
Tăng kết nối để xử lý vướng mắc từ thực tiễn
Ở phía cơ quan quản lý, Ngân hàng Nhà nước đang phối hợp với cơ quan thuế và hải quan trong chia sẻ dữ liệu liên ngành. Việc kết nối dữ liệu được kỳ vọng giúp các tổ chức tín dụng phát triển đa dạng sản phẩm, dịch vụ, đồng thời nâng cao chất lượng đánh giá khách hàng doanh nghiệp.
Cùng với đó, việc hoàn thiện các quy định pháp luật liên quan, trong đó có Luật Phát triển doanh nghiệp nhỏ và vừa, Luật Đất đai và các quy định có liên quan, được kỳ vọng tạo thêm điều kiện thuận lợi cho hoạt động sản xuất, kinh doanh và tiếp cận nguồn lực của doanh nghiệp.
Theo ông Nguyễn Đức Lệnh, ngành ngân hàng tại TP.HCM hiện duy trì hai kênh đối thoại nhằm trực tiếp tiếp nhận và tháo gỡ khó khăn cho doanh nghiệp.
Kênh thứ nhất là Chương trình kết nối ngân hàng - doanh nghiệp, được triển khai phối hợp với Sở Công Thương và chính quyền địa phương. Thông qua chương trình, doanh nghiệp có thể trao đổi thông tin, tìm hiểu chính sách và phản ánh những khó khăn phát sinh trong quá trình tiếp cận vốn.
Kênh thứ hai là tiếp nhận thông tin về nhu cầu vốn và các vướng mắc từ hiệp hội doanh nghiệp, Phòng Kinh tế quận, huyện. Ngân hàng Nhà nước Khu vực 2 cũng công khai số điện thoại đường dây nóng và địa chỉ tiếp nhận thông tin trực tuyến để ghi nhận phản hồi từ khách hàng.
Việc duy trì các kênh kết nối này giúp cơ quan quản lý nắm bắt sát hơn nhu cầu thực tế, qua đó có giải pháp hỗ trợ phù hợp. Về phía doanh nghiệp, bên cạnh việc chủ động phản ánh khó khăn và tìm kiếm các chương trình ưu đãi, nâng cao năng lực quản trị và minh bạch dữ liệu tài chính vẫn là bước quan trọng để cải thiện khả năng tiếp cận vốn ngân hàng.