Sau bầu cử giữa kỳ Mỹ, VN-Index tăng 4/5 lần trong lịch sử, từng bùng nổ tới 98,3%
Hiệu ứng hậu bầu cử giữa nhiệm kỳ Mỹ đang mở ra những kỳ vọng mới cho thị trường chứng khoán Việt Nam, với nhiều nhóm cổ phiếu được đánh giá có triển vọng hưởng lợi.
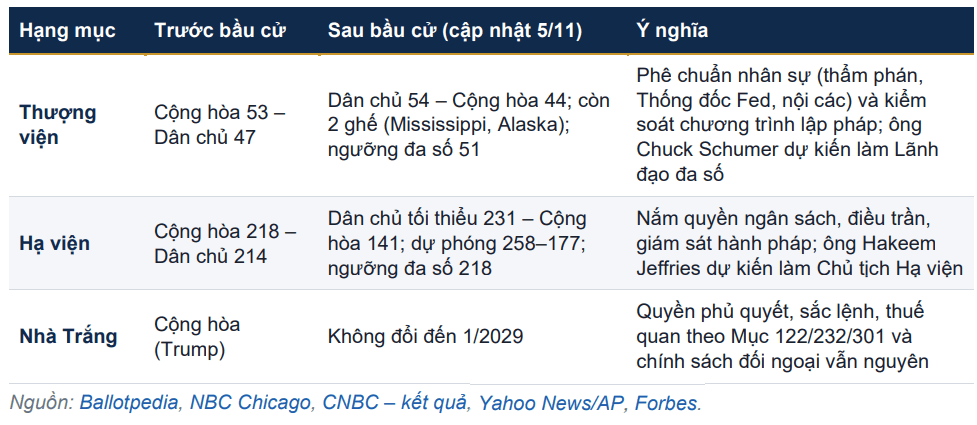
Tại báo cáo chuyên đề về tác động của cuộc bầu cử giữa nhiệm kỳ Mỹ năm 2026, Chứng khoán VietinBank (VBSE) cho rằng kết quả bầu cử không chỉ giúp giải tỏa những bất định về chính sách mà còn có thể định hình lại kỳ vọng lãi suất, dòng vốn quốc tế và xu hướng thị trường tài chính trong năm 2027.
VN-Index tăng điểm sau 4/5 kỳ bầu cử giữa nhiệm kỳ Mỹ
Theo thống kê được VBSE dẫn lại, kể từ năm 1950, chỉ số S&P 500 đều ghi nhận mức tăng trong 12 tháng sau cả 19 kỳ bầu cử giữa nhiệm kỳ Mỹ, với lợi suất bình quân đạt 16,6%, cao hơn đáng kể mức 6,9% của các giai đoạn tương ứng trong những năm không diễn ra bầu cử giữa nhiệm kỳ.
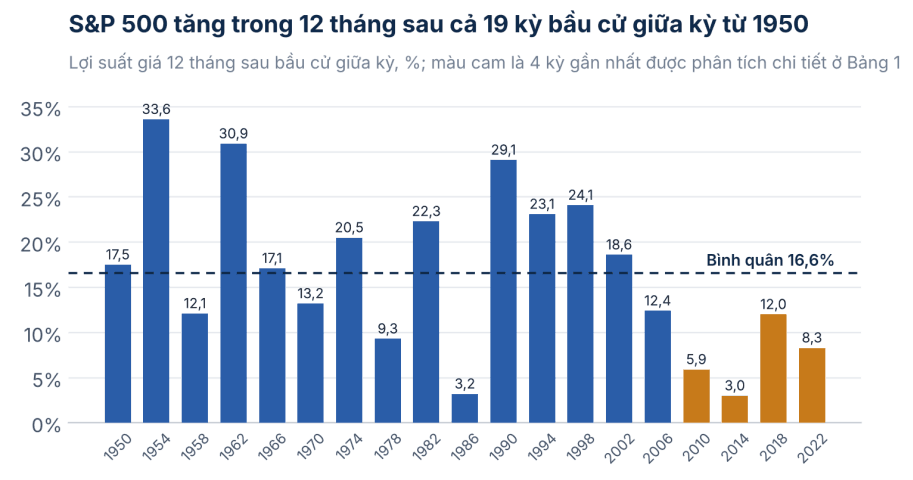
Đáng chú ý, trong 6 tháng đầu sau bầu cử, S&P 500 tăng bình quân 15%, vượt xa mức 4,4% của các giai đoạn so sánh.
Hiệu ứng tích cực này cũng có sự lan tỏa nhất định đến thị trường chứng khoán Việt Nam. Trong 5 kỳ bầu cử giữa nhiệm kỳ Mỹ gần nhất, VN-Index ghi nhận mức tăng sau 12 tháng ở 4 kỳ.
Cụ thể, sau kỳ bầu cử năm 2006, VN-Index tăng tới 98,3%, từ 520,03 điểm lên 1.031,2 điểm, trong bối cảnh Việt Nam gia nhập Tổ chức Thương mại Thế giới (WTO).
Ở các kỳ bầu cử năm 2014, 2018 và 2022, chỉ số lần lượt tăng 2%, 11,2% và 13,4%. Năm 2010 là ngoại lệ khi VN-Index giảm 8,6%, dù S&P 500 vẫn tăng 3,7%.
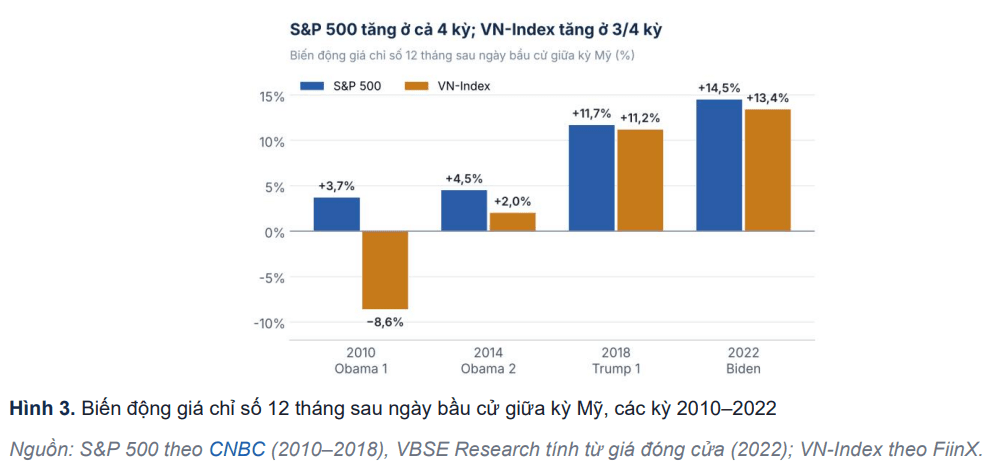
Theo VBSE, sự đồng pha giữa hai thị trường thể hiện rõ nhất trong các giai đoạn 2018 và 2022, khi tỷ giá và dòng vốn quốc tế đóng vai trò quan trọng.
Tuy nhiên, nhóm phân tích lưu ý không nên áp dụng máy móc quy luật lịch sử để dự báo diễn biến thị trường trong giai đoạn 2026-2027.
Khác với nhiều chu kỳ trước, thị trường chứng khoán Mỹ hiện giao dịch gần vùng đỉnh lịch sử, với hệ số định giá CAPE xấp xỉ 40 lần. Trong khi đó, Cục Dự trữ Liên bang Mỹ (Fed) đã nối lại chu kỳ tăng lãi suất, còn căng thẳng địa chính trị tại Trung Đông tiếp tục là biến số khó lường.
Ba kịch bản cho VN-Index đến hết quý I/2027
Đối với thị trường chứng khoán Việt Nam, VBSE đánh giá kết quả bầu cử Mỹ mang đến những tín hiệu tích cực về kỳ vọng, nhưng chưa đủ để đảo chiều dòng vốn ngoại.
Việc đồng USD, lợi suất trái phiếu Chính phủ Mỹ và giá dầu đồng loạt suy yếu sau bầu cử góp phần giảm áp lực tỷ giá, lạm phát, qua đó tạo thêm dư địa điều hành chính sách tiền tệ cho Ngân hàng Nhà nước.
Dù vậy, áp lực bán ròng của nhà đầu tư nước ngoài vẫn là lực cản đáng kể. Theo thống kê của VBSE, khối ngoại đã bán ròng khoảng 122.000 tỷ đồng trên HoSE trong 10 tháng đầu năm 2026, riêng tháng 10 vượt 24.000 tỷ đồng.
Trên cơ sở triển vọng giá dầu, chính sách tiền tệ của Fed và diễn biến địa chính trị, VBSE xây dựng ba kịch bản cho thị trường đến hết quý I/2027.
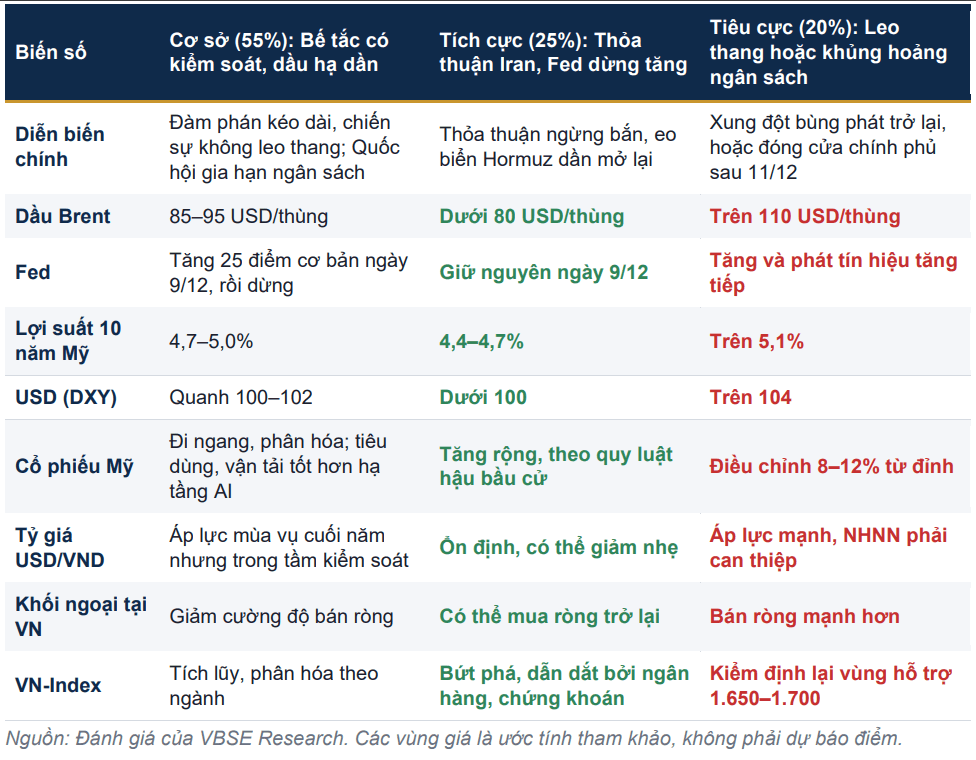
Kịch bản cơ sở (xác suất 55%): Giá dầu Brent dao động trong vùng 85-95 USD/thùng, Fed tăng lãi suất thêm 0,25 điểm phần trăm tại cuộc họp ngày 9/12 trước khi dừng lại.
Trong trường hợp này, áp lực tỷ giá USD/VND vẫn xuất hiện do yếu tố mùa vụ cuối năm nhưng nằm trong tầm kiểm soát. Khối ngoại có thể giảm cường độ bán ròng, trong khi VN-Index tiếp tục tích lũy và phân hóa giữa các nhóm ngành.
Kịch bản tích cực (xác suất 25%): Căng thẳng Mỹ - Iran hạ nhiệt, giá dầu Brent giảm xuống dưới 80 USD/thùng, tạo điều kiện để Fed giữ nguyên lãi suất trong cuộc họp tháng 12.
Đồng USD suy yếu và áp lực tỷ giá giảm có thể hỗ trợ dòng vốn quốc tế quay trở lại thị trường chứng khoán Việt Nam. Khối ngoại có khả năng chuyển sang mua ròng, tạo động lực để VN-Index bứt phá với sự dẫn dắt của nhóm cổ phiếu ngân hàng và chứng khoán.
Kịch bản tiêu cực (xác suất 20%): Xung đột quân sự leo thang trở lại hoặc Mỹ đối mặt với khủng hoảng ngân sách, đẩy giá dầu Brent vượt 110 USD/thùng. Fed tiếp tục tăng lãi suất, trong khi đồng USD mạnh lên.
Khi đó, thị trường chứng khoán Mỹ có thể điều chỉnh 8-12% từ đỉnh. Áp lực tỷ giá tại Việt Nam gia tăng, khối ngoại đẩy mạnh bán ròng và VN-Index có nguy cơ kiểm định lại vùng hỗ trợ 1.650-1.700 điểm.
Những nhóm cổ phiếu nào có thể hưởng lợi?
Bên cạnh triển vọng của chỉ số chung, VBSE cũng đánh giá tác động của những thay đổi về môi trường vĩ mô đối với 8 nhóm ngành trên thị trường chứng khoán Việt Nam.
Trong đó, ngân hàng và chứng khoán là hai nhóm được đánh giá tích cực nhờ kỳ vọng áp lực tỷ giá giảm và môi trường lãi suất ổn định hơn.
Đối với ngân hàng, nhà đầu tư cần theo dõi diễn biến lãi suất liên ngân hàng và tăng trưởng tín dụng cuối năm. Đây cũng là nhóm cổ phiếu dẫn dắt thị trường trong phiên 4/11, dù trước đó chịu áp lực bán đáng kể từ khối ngoại.
Trong khi đó, nhóm chứng khoán có độ nhạy cao với sự cải thiện của tâm lý nhà đầu tư và thanh khoản thị trường. VBSE lưu ý tín hiệu cần theo dõi là khả năng giá trị giao dịch trên HoSE vượt 15.000 tỷ đồng/phiên.
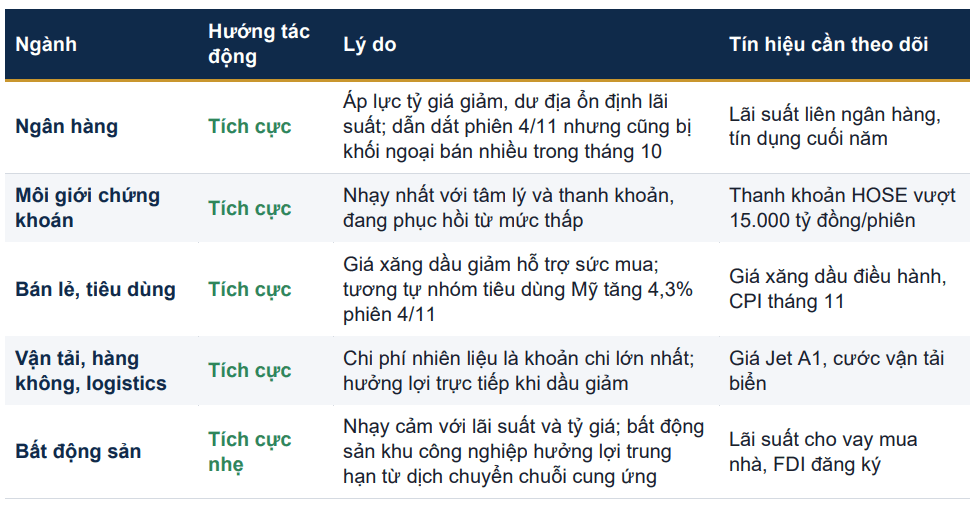
Bán lẻ và tiêu dùng cũng được đánh giá tích cực khi giá xăng dầu giảm có thể hỗ trợ sức mua của người dân, qua đó cải thiện triển vọng kinh doanh của doanh nghiệp.
Tương tự, các doanh nghiệp thuộc nhóm vận tải, hàng không và logistics có thể hưởng lợi trực tiếp từ việc giảm chi phí nhiên liệu, một trong những khoản chi lớn trong cơ cấu hoạt động.
Đối với bất động sản, VBSE đánh giá tác động tích cực ở mức độ nhẹ, chủ yếu đến từ kỳ vọng ổn định lãi suất và tỷ giá. Riêng bất động sản khu công nghiệp còn có triển vọng hưởng lợi trong trung hạn từ xu hướng dịch chuyển chuỗi cung ứng và dòng vốn FDI.
Ở chiều ngược lại, nhóm phân tích giữ quan điểm thận trọng đối với cổ phiếu công nghệ và dịch vụ máy tính, do có sự tương quan với diễn biến của nhóm công nghệ và trí tuệ nhân tạo (AI) trên thị trường quốc tế.
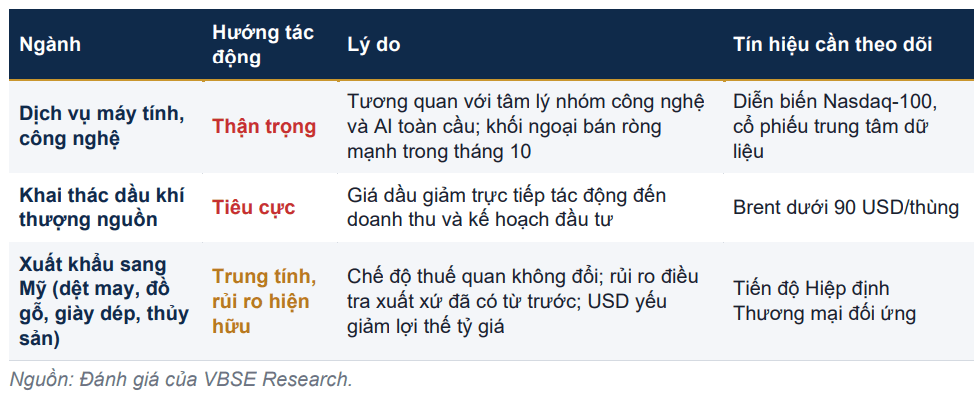
Nhóm khai thác dầu khí thượng nguồn cũng có thể chịu tác động tiêu cực nếu giá dầu tiếp tục giảm, ảnh hưởng trực tiếp đến doanh thu và kế hoạch đầu tư của doanh nghiệp.
Trong khi đó, triển vọng của các doanh nghiệp xuất khẩu sang Mỹ, như dệt may, đồ gỗ, giày dép và thủy sản, được đánh giá trung tính do những bất định liên quan đến chính sách thuế quan và rủi ro điều tra xuất xứ hàng hóa vẫn hiện hữu.