Thị trường không thiếu động lực hỗ trợ, chuyên gia dự báo VN-Index có thể vượt 2.000 điểm vào cuối năm nay
Theo đơn vị phân tích, chứng khoán đã đi qua thời kỳ kỳ vọng và bước vào giai đoạn xác nhận. Trong đó, việc duy trì đà tăng trưởng lợi nhuận tích cực của các doanh nghiệp niêm yết sẽ tiếp tục là yếu tố hỗ trợ thị trường.
Chứng khoán Rồng Việt (VDSC) vừa công bố báo cáo nhận định về triển vọng thị trường chứng khoán trong những tháng cuối năm 2026.
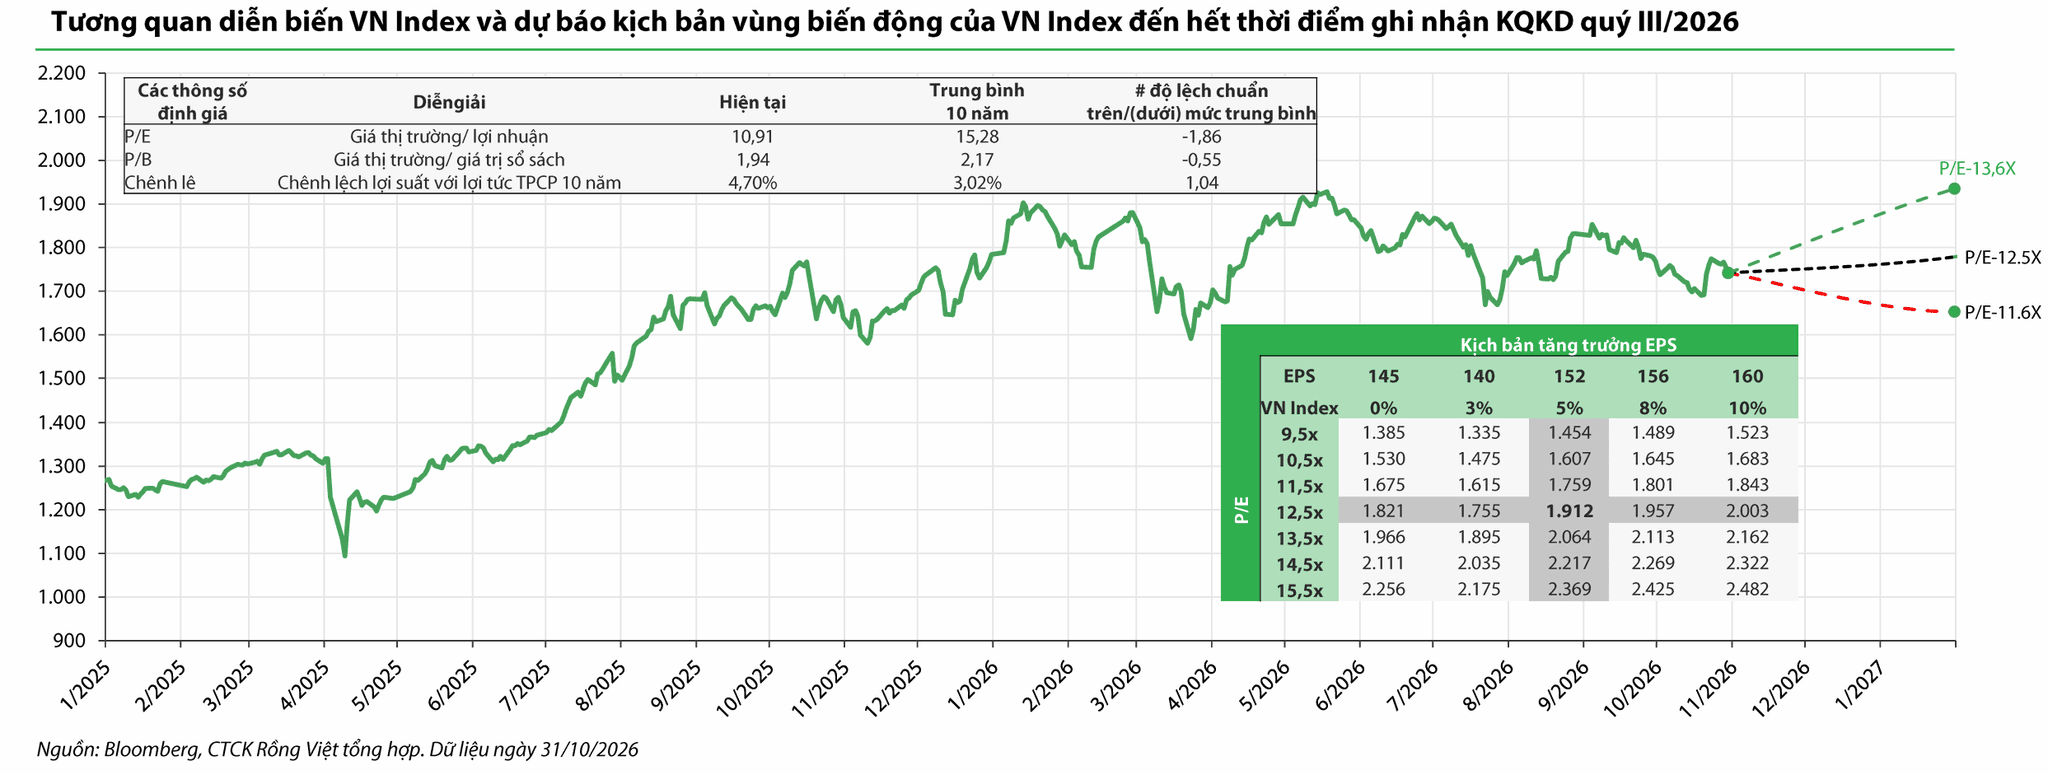
Theo đó, đơn vị phân tích ước tính VN-Index có thể dao động trong khoảng 1.759 - 2.064 điểm, tương ứng biên độ từ 0 - 18,5% so với mức đóng cửa ngày 30/10/2026. Dự báo này được xây dựng trên giả định P/E mục tiêu đạt 11,5 - 13,5 lần và EPS ước tính khoảng 152 điểm vào cuối quý IV/2026.
Động lực hỗ trợ chính đến từ nền tảng hoạt động vững chắc của các doanh nghiệp đầu ngành, trong khi áp lực lên chi phí vốn được kỳ vọng tạm thời lắng dịu trong ngắn hạn. Tuy nhiên, việc các khó khăn tạm lắng không đồng nghĩa với việc rủi ro đã được loại bỏ. Do đó, VDSC vẫn duy trì góc nhìn thận trọng hơn đối với triển vọng trung và dài hạn.
Thị trường bước vào giai đoạn xác nhận, tăng trưởng lợi nhuận trở thành động lực chính
Theo VDSC, thị trường đã đi qua giai đoạn kỳ vọng và bước vào giai đoạn xác nhận. Diễn biến trong quý III cho thấy động lực tăng giá không còn chủ yếu đến từ việc mở rộng định giá, mà ngày càng phụ thuộc vào chất lượng tăng trưởng của các doanh nghiệp niêm yết.
Kết quả kinh doanh quý III tiếp tục củng cố bức tranh tích cực của nền kinh tế khi nhiều nhóm ngành chủ chốt như ngân hàng, xây dựng, vật liệu, khu công nghiệp và công nghệ duy trì tốc độ tăng trưởng lợi nhuận khả quan. Dù vậy, phản ứng của giá cổ phiếu nhìn chung thận trọng hơn so với giai đoạn đầu năm.
VDSC cho rằng thị trường hiện không thiếu động lực tăng trưởng, nhưng cần thêm bằng chứng cho thấy chu kỳ tăng trưởng lợi nhuận có thể kéo dài sang năm 2027.
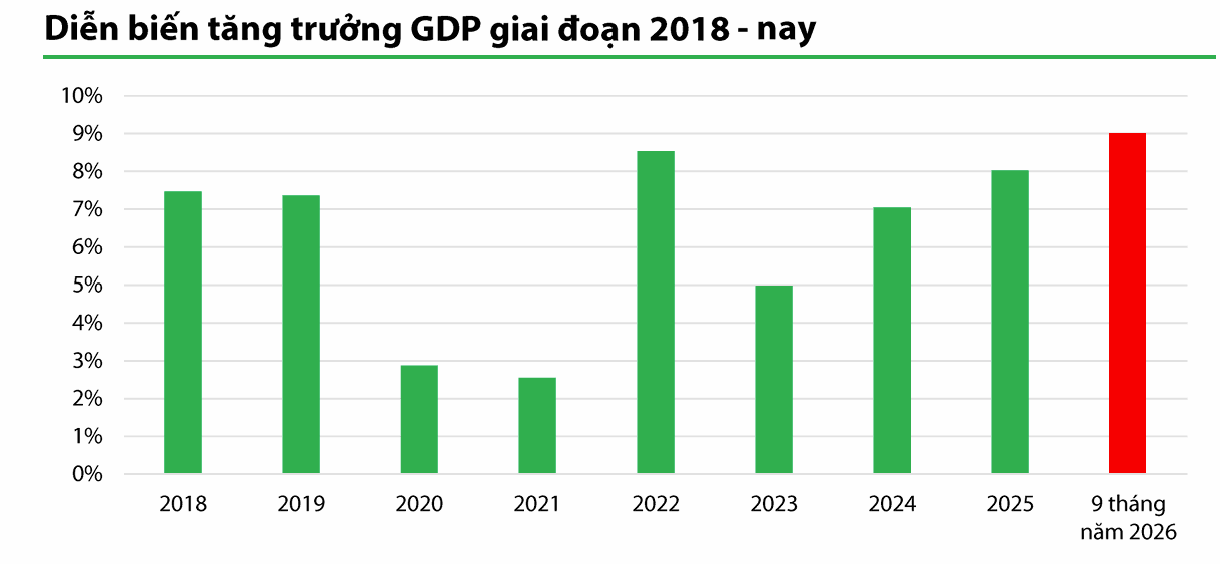
GDP quý III/2026 tăng 9,95% so với cùng kỳ, mức cao nhất trong bốn năm gần đây. Việc Quốc hội duy trì mục tiêu tăng trưởng GDP năm 2026 từ 10% trở lên cho thấy định hướng điều hành vẫn quyết liệt. Theo đó, trọng tâm chính sách nhiều khả năng tiếp tục là đẩy mạnh đầu tư công, giải ngân các dự án hạ tầng và hỗ trợ khu vực sản xuất.
Ở chiều ngược lại, lạm phát vẫn là yếu tố cần theo dõi. CPI tháng 10/2026 tăng 5,09%, chủ yếu do tác động từ các nhóm năng lượng, nhà ở và thực phẩm. Tuy nhiên, việc giá nhiên liệu bắt đầu hạ nhiệt cùng các biện pháp bình ổn giá của Chính phủ được kỳ vọng sẽ giúp áp lực lạm phát dịu bớt trong những tháng cuối năm.
Đáng chú ý, tăng trưởng kinh tế hiện vẫn cao hơn tốc độ tăng của lạm phát. Đây là nền tảng hỗ trợ duy trì đà tăng trưởng lợi nhuận của doanh nghiệp và triển vọng thị trường chứng khoán trong trung hạn.
Loạt biến số cần theo dõi
Theo VDSC, khả năng duy trì tăng trưởng lợi nhuận tích cực của các doanh nghiệp niêm yết tiếp tục là yếu tố hỗ trợ thị trường. Tuy nhiên, triển vọng kinh doanh trong trung và dài hạn sẽ phụ thuộc đáng kể vào khả năng tiếp cận vốn vay cũng như chi phí vốn mà doanh nghiệp phải trả.
Đơn vị phân tích nhận thấy nhà điều hành đang có nhiều nỗ lực nhằm hạ nhiệt mặt bằng lãi suất, đồng thời tạo điều kiện để nhiều loại hình doanh nghiệp tiếp cận nguồn vốn vay với chi phí hợp lý hơn. Đây được xem là điều kiện cần, trong khi khả năng duy trì môi trường kinh doanh thuận lợi còn phụ thuộc vào hai yếu tố.
Thứ nhất là mức độ lan tỏa của dòng vốn đầu tư công khi hàng loạt dự án trọng điểm được triển khai, cùng với hiệu quả từ các chính sách miễn, giảm thuế nhằm kích cầu tiêu dùng và kiềm chế đà tăng của mặt bằng chi phí thiết yếu.
Thứ hai là diễn biến lạm phát và chính sách tiền tệ của các ngân hàng trung ương lớn trong thời gian tới. Đây được xem là nút thắt quan trọng, chi phối khả năng điều hành môi trường vĩ mô trong nước đối với một nền kinh tế có độ mở lớn như Việt Nam.
Ở thời điểm hiện tại, VDSC nhận thấy áp lực chi phí vốn toàn cầu đã tạm thời dịu lại. Cụ thể, Fed chưa tăng lãi suất trong kỳ họp tháng 10 và sẽ tiếp tục theo dõi các dữ liệu kinh tế trước khi đưa ra quyết định tại kỳ họp tháng 12. Bên cạnh đó, lợi suất trái phiếu dài hạn của Mỹ đã hạ nhiệt, trong khi Mỹ và Iran vẫn đang tìm kiếm tiếng nói chung về vấn đề eo biển Hormuz.
Ngoài ra, việc Đảng Dân chủ giành quyền kiểm soát tại Hạ viện và Thượng viện được kỳ vọng sẽ góp phần hạn chế những cú sốc về chính sách và thương mại.
Về triển vọng lợi nhuận, VDSC kỳ vọng lợi nhuận sau thuế toàn thị trường trong quý IV/2026 tăng khoảng 24% so với cùng kỳ. Trong đó, nhóm phi tài chính và bảo hiểm được kỳ vọng trở thành hai động lực tăng trưởng mới. Trong khi đó, ngành ngân hàng tiếp tục duy trì tốc độ tăng trưởng ổn định ở mức cao, góp phần củng cố bức tranh lợi nhuận tích cực của toàn thị trường.