SSI bổ sung 35 chứng quyền mới: Nhà đầu tư nên lựa chọn theo đòn bẩy hay kỳ hạn?
Với 35 mã chứng quyền có bảo đảm (CW) mới trên 11 cổ phiếu thuộc VN30, SSI tiếp tục mở rộng dải sản phẩm dành cho các chiến lược giao dịch khác nhau. Điểm đáng chú ý không chỉ nằm ở số lượng mã, mà ở việc nhà đầu tư có thể lựa chọn nhiều cấu hình về kỳ hạn và độ nhạy giá trên cùng một cổ phiếu cơ sở.
SSI mở rộng lựa chọn giao dịch với 35 chứng quyền mới
Ngày 29/9/2026, Công ty Cổ phần Chứng khoán SSI đưa vào giao dịch 35 mã chứng quyền mua có bảo đảm dựa trên 11 cổ phiếu ACB, FPT, HPG, MSN, MWG, TCB, VHM, VIC, VNM, VPB và VRE. Đây đều là những cổ phiếu thuộc rổ VN30, có mức độ quan tâm cao và thường xuyên xuất hiện trong các chiến lược giao dịch ngắn hạn của nhà đầu tư.
Batch mới được xây dựng với nhiều mức giá thực hiện, tỷ lệ chuyển đổi và ngày đáo hạn khác nhau. Các sản phẩm đáo hạn từ tháng 1 đến tháng 4/2027, tương ứng thời gian còn lại khoảng 3 – 6 tháng tại thời điểm niêm yết. Theo tính toán của SSI tại giá đóng cửa ngày 1/10/2026, mức đòn bẩy hiệu dụng ước tính dao động khoảng 3,5–9,5 lần.
Sự đa dạng này giúp nhà đầu tư không chỉ lựa chọn cổ phiếu cơ sở, mà còn có thể lựa chọn cách tiếp cận trên cùng một cổ phiếu. Một nhà đầu tư kỳ vọng vào nhịp tăng nhanh trong vài phiên sẽ cần cấu hình khác với người muốn dành thêm thời gian để kịch bản diễn ra. Do đó, nhiều mã CW trên cùng tài sản cơ sở không đơn thuần là mở rộng số lượng sản phẩm, mà tạo thêm lựa chọn về độ nhạy giá và thời gian nắm giữ.
SSI cho biết lượng chứng quyền sẵn sàng cung ứng ở mỗi mã trong batch mới dao động khoảng 4,9 – 18,9 triệu đơn vị, đồng thời tổ chức phát hành thực hiện nghĩa vụ tạo lập thị trường theo quy định. Đây là yếu tố hỗ trợ khả năng tiếp cận sản phẩm, dù nhà đầu tư vẫn cần theo dõi chênh lệch giá mua – bán và khối lượng chào tại thời điểm giao dịch.
Cùng một cổ phiếu cơ sở, nên lựa chọn CW nào?
Điểm khác biệt dễ nhận thấy trong batch mới của SSI là trên cùng một cổ phiếu cơ sở, nhà đầu tư có thể tìm thấy các mã mang đặc tính khác nhau. Nhóm có đòn bẩy cao thường phản ứng mạnh hơn trước biến động của cổ phiếu và phù hợp hơn với kịch bản giao dịch ngắn, khi nhà đầu tư kỳ vọng một nhịp tăng rõ ràng trong vài phiên. Đổi lại, giá CW cũng có thể giảm nhanh nếu cổ phiếu diễn biến ngược dự đoán.
Nhóm có đòn bẩy vừa phải, giá thực hiện gần hơn hoặc kỳ hạn xa hơn thường biến động “mềm” hơn và chịu áp lực hao mòn giá trị thời gian chậm hơn. Những mã này có thể phù hợp với nhà đầu tư mới tiếp cận CW hoặc cần thêm thời gian để nhận định đối với cổ phiếu cơ sở được kiểm chứng.
Chẳng hạn, với nhóm chứng quyền trên HPG, mô hình định giá của SSI cho thấy nếu giá HPG tăng 5% sau một tuần và các giả định khác không đổi, mức tăng lý thuyết của các mã CW được minh họa có thể dao động khoảng 26% – 44%. Nếu HPG giảm 5%, mức giảm lý thuyết có thể vào khoảng 27% – 47%. Khoảng chênh lệch giữa các mã cho thấy cùng một biến động của cổ phiếu cơ sở nhưng kết quả có thể khác nhau đáng kể tùy vào cấu hình sản phẩm.
Vì vậy, thay vì bắt đầu bằng câu hỏi “mã nào có đòn bẩy cao nhất”, nhà đầu tư có thể bắt đầu từ ba yếu tố: cổ phiếu cơ sở nào có triển vọng phù hợp với nhận định, kỳ vọng đó sẽ diễn ra trong bao lâu và mức biến động nào nằm trong khả năng chấp nhận. Khi ba câu hỏi này được trả lời, việc lựa chọn giữa các mã CW của SSI trên cùng tài sản cơ sở sẽ rõ ràng hơn.
Ba yếu tố cần kiểm tra trước khi giao dịch CW
Theo SSI, tuy dải sản phẩm đa dạng mang lại nhiều lựa chọn hơn, nhưng để lựa chọn đó phát huy hiệu quả, nhà đầu tư cần kiểm tra ba yếu tố trước khi đặt lệnh.
Thứ nhất là xu hướng của cổ phiếu cơ sở. CW chỉ phát huy lợi thế đòn bẩy khi nhận định về hướng đi của cổ phiếu là đúng. Trước khi đặt lệnh, nhà đầu tư nên xác định vùng giá hỗ trợ, kháng cự và điều kiện khiến kịch bản giao dịch không còn hiệu lực.
Thứ hai là thời gian dự kiến nắm giữ. Nếu giao dịch trong vài phiên, nhà đầu tư có thể quan tâm nhiều hơn tới độ nhạy giá và khả năng phản ứng của CW. Nếu kỳ vọng cần vài tuần để diễn ra, kỳ hạn xa hơn và tốc độ hao mòn chậm hơn thường đáng được cân nhắc. Giá hòa vốn tại ngày đáo hạn không nên là thước đo duy nhất đối với giao dịch ngắn hạn, bởi kết quả khi đóng vị thế trước hạn chủ yếu đến từ chênh lệch giá mua và giá bán CW.
Thứ ba là đòn bẩy, thanh khoản và điểm thoát lệnh. Đòn bẩy có thể khuếch đại lợi nhuận nhưng cũng làm thua lỗ diễn ra nhanh hơn. Nhà đầu tư cần quan sát chênh lệch giá mua – bán, khối lượng chào, giới hạn tỷ trọng và xác định trước điểm dừng lỗ. Dù người mua CW không phải bổ sung ký quỹ, nhà đầu tư vẫn có thể mất toàn bộ số tiền mua nếu nắm giữ đến đáo hạn và giá thanh toán không cao hơn giá thực hiện.
Với 35 mã CW mới, SSI bổ sung một dải lựa chọn rộng hơn để nhà đầu tư cụ thể hóa nhận định đối với các cổ phiếu VN30 thành những chiến lược giao dịch khác nhau. Tuy nhiên, lợi thế của sản phẩm không nằm ở việc tìm kiếm mức đòn bẩy cao nhất, mà ở khả năng lựa chọn đúng cấu hình CW cho kỳ vọng, thời gian nắm giữ và nguyên tắc quản trị rủi ro của từng nhà đầu tư.
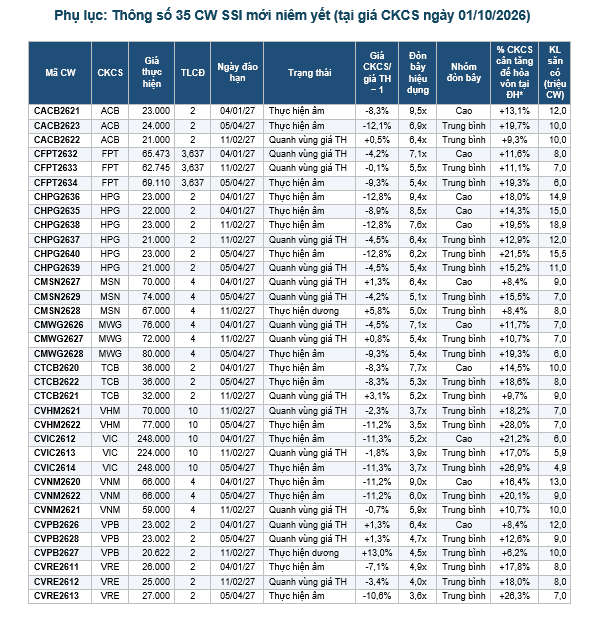
* Mức tăng cần thiết của CKCS so với giá 01/10/2026 để hòa vốn nếu nắm giữ đến đáo hạn, tính theo giá CW lý thuyết, chưa tính phí và chi phí vốn.
* KL sẵn có: số CW SSI đang sẵn sàng cung ứng theo danh sách phát hành.
*Trạng thái: “Quanh vùng giá TH” – giá CKCS chênh không quá ±5% so với giá thực hiện; “Thực hiện dương/âm” – giá trị thực hiện dương/âm, tức giá CKCS cao/thấp hơn giá thực hiện trên 5%.
*ĐH: ngày đáo hạn.
*Nhóm được phân theo mức đòn bẩy tương đối giữa các CW cùng cổ phiếu cơ sở; với VHM và VRE, các CW có đòn bẩy tương đương nên cùng xếp nhóm trung bình.
Lưu ý: Các số liệu đòn bẩy và kịch bản trong bài được SSI ước tính theo mô hình Black–Scholes tại giá đóng cửa cổ phiếu cơ sở ngày 01/10/2026, với độ biến động kỳ vọng theo thông số phát hành và lãi suất giả định 10%/năm. Kết quả thực tế phụ thuộc giá giao dịch, cung cầu thị trường và sự thay đổi của các biến số đầu vào. Cần cập nhật lại số liệu ngay trước thời điểm xuất bản.
Tuyên bố miễn trừ: Thông tin trong bài chỉ nhằm mục đích tham khảo, không phải khuyến nghị mua hoặc bán chứng khoán và không cam kết lợi nhuận. Chứng quyền có bảo đảm là sản phẩm có đòn bẩy và rủi ro cao. Nhà đầu tư cần đọc kỹ bản cáo bạch và các thông tin công bố trước khi ra quyết định.