Loạt doanh nghiệp duy trì tăng trưởng ấn tượng, cổ phiếu kỳ vọng hút tiền trong mùa báo cáo tài chính quý III/2026
Sau nhịp điều chỉnh kéo dài, nhóm phân tích cho rằng lãi suất và kết quả kinh doanh quý III sẽ là hai yếu tố chính chi phối diễn biến thị trường chứng khoán trong tháng 10.
Trong báo cáo chiến lược tháng 10, Agriseco Research cho rằng thị trường chứng khoán sẽ bước vào giai đoạn phân hóa rõ hơn khi mùa công bố kết quả kinh doanh quý III bắt đầu.
Sau tháng 9 điều chỉnh mạnh, VN-Index mất 63,5 điểm, tương đương 3,47%, xuống 1.768,62 điểm. Thanh khoản bình quân đạt gần 17.700 tỷ đồng mỗi phiên, giảm khoảng 5,2% so với tháng trước, phản ánh tâm lý thận trọng của nhà đầu tư.
Theo Agriseco, lãi suất tiếp tục là một trong những biến số vĩ mô quan trọng trong tháng 10, trong khi kết quả kinh doanh quý III sẽ quyết định mức độ phân hóa của dòng tiền.
Ở chiều tích cực, thị trường được hỗ trợ bởi việc đẩy mạnh đầu tư công, thu hút vốn đầu tư trực tiếp nước ngoài và tiến trình nâng hạng thị trường.
Bên cạnh đó, mặt bằng định giá cũng trở nên hấp dẫn hơn sau nhịp điều chỉnh, với P/E thị trường khoảng 12,17 lần, thấp hơn mức trung bình 5 năm.
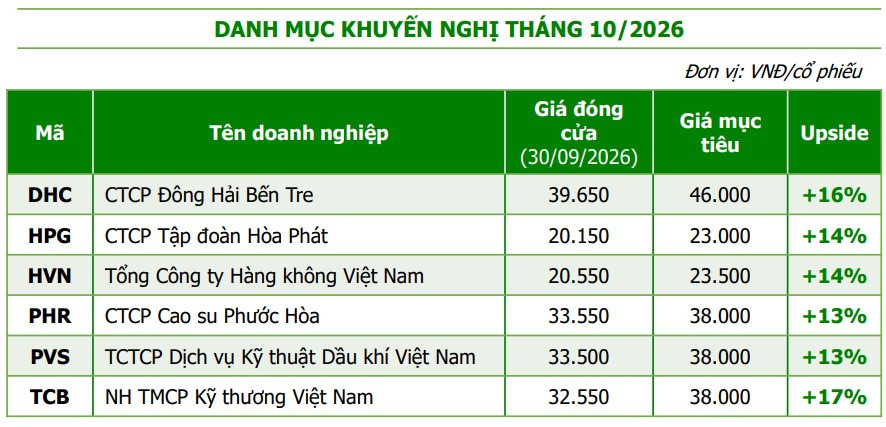
Trên cơ sở đó, Agriseco lựa chọn 6 cổ phiếu gồm DHC, HPG, HVN, PHR, PVS và TCB, ưu tiên những doanh nghiệp có nền tảng tài chính tốt, định giá hợp lý, triển vọng lợi nhuận quý III tích cực và khả năng duy trì tăng trưởng trong quý IV; đồng thời khuyến nghị giải ngân từng phần trong các nhịp biến động của thị trường.
Trong danh sách, CTCP Cao su Phước Hòa (HoSE: PHR) là doanh nghiệp được dự báo có tốc độ tăng trưởng lợi nhuận quý III cao nhất.
Agriseco ước lợi nhuận quý III/2026 của PHR có thể tăng khoảng 70-80% so với cùng kỳ, nhờ hoạt động kinh doanh cao su cải thiện và nguồn thu từ đền bù đất khu công nghiệp.
Giá cao su duy trì ở mặt bằng cao, trong khi sản lượng tiêu thụ năm nay được kỳ vọng đạt khoảng 36.000 tấn, vượt kế hoạch đề ra. Bên cạnh đó, doanh nghiệp có thể ghi nhận hơn 500 tỷ đồng tiền đền bù trong quý III từ các dự án VSIP III và Bắc Tân Uyên 1.
Agriseco dự báo lợi nhuận sau thuế cả năm 2026 của PHR đạt khoảng 1.600 tỷ đồng, gấp hơn 3 lần năm trước.
Đối với CTCP Tập đoàn Hòa Phát (HoSE: HPG), lợi nhuận sau thuế quý III được dự báo tăng khoảng 40% so với cùng kỳ nhờ sản lượng tiêu thụ cải thiện.
Động lực chính đến từ thép cuộn cán nóng khi sản lượng được kỳ vọng tăng khoảng 60% nhờ Khu liên hợp Dung Quất 2 bước vào giai đoạn khai thác công suất cao hơn.
Bên cạnh đó, việc Chính phủ đẩy mạnh giải ngân đầu tư công trong những tháng cuối năm được kỳ vọng tiếp tục hỗ trợ nhu cầu thép xây dựng. Hiện Hòa Phát chiếm khoảng 36% thị phần thép xây dựng trong nước, trong khi tổng công suất toàn hệ thống dự kiến đạt khoảng 16 triệu tấn mỗi năm.
CTCP Đông Hải Bến Tre (HoSE: DHC) cũng nằm trong nhóm được Agriseco kỳ vọng tăng trưởng lợi nhuận mạnh, với mức tăng quý III trên 30% so với cùng kỳ.
Giá giấy bao bì duy trì ở mặt bằng cao, trong khi nhu cầu tiêu thụ được hỗ trợ bởi hoạt động sản xuất và xuất khẩu. Doanh nghiệp đồng thời đã chủ động tích trữ nguyên liệu giấy tái chế OCC ở vùng giá thấp, đủ phục vụ sản xuất đến hết quý III, qua đó giảm áp lực lên giá vốn.
Về dài hạn, Nhà máy Giao Long 3 với tổng vốn đầu tư khoảng 2.250 tỷ đồng và công suất 390.000 tấn/năm dự kiến vận hành từ năm 2027. Khi dự án hoàn thành, tổng công suất sản xuất của DHC có thể gần gấp đôi hiện nay.
Với Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (HNX: PVS), Agriseco dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III tăng khoảng 20-25%.
Mảng cơ khí và xây lắp tiếp tục đóng vai trò chủ lực khi các dự án lớn như Lô B - Ô Môn và Lạc Đà Vàng bước vào giai đoạn thi công cao điểm.
Đáng chú ý, backlog xây lắp ngoài khơi của PVS trong giai đoạn 2026-2030 được Agriseco ước tính khoảng 7 tỷ USD, tạo nền tảng duy trì khối lượng công việc và doanh thu trong nhiều năm tới.
Techcombank (HoSE: TCB) là đại diện duy nhất của nhóm ngân hàng trong danh sách.
Agriseco dự báo lợi nhuận quý III của TCB tăng khoảng 16-18% so với cùng kỳ, nhờ tăng trưởng tín dụng trên 16% kể từ đầu năm, biên lãi ròng tương đối ổn định và nguồn thu ngoài lãi cải thiện.
Chất lượng tài sản tiếp tục được duy trì với tỷ lệ nợ xấu quanh 1,15% và tỷ lệ bao phủ nợ xấu khoảng 125,5%.
Trong khi đó, đối với Vietnam Airlines (HoSE: HVN), Agriseco kỳ vọng kết quả kinh doanh quý III cải thiện nhờ giá nhiên liệu Jet A1 bình quân giảm khoảng 15% so với quý II.
Nhu cầu vận tải hàng không, đặc biệt ở phân khúc khách quốc tế, cũng tiếp tục tăng, qua đó giúp hãng hàng không quốc gia giảm áp lực chi phí và thu hẹp khoản lỗ so với quý trước.