Cổ phiếu đáng chú ý ngày 5/10: HDB, ANV, MWG
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu HDB, ANV và MWG.
HDBank (HDB): Khuyến nghị KHẢ QUAN, giá mục tiêu 32.000 đồng/cp
Chứng khoán Kafi (KAFI) duy trì khuyến nghị KHẢ QUAN đối với cổ phiếu Ngân hàng TMCP Phát triển TP.HCM (HoSE: HDB) với giá mục tiêu 32.000 đồng/cp, tương ứng tiềm năng tăng giá khoảng 12,5%.
Trong nửa đầu năm 2026, HDB ghi nhận lợi nhuận trước thuế đạt khoảng 13.200 tỷ đồng, tăng 31% so với cùng kỳ và hoàn thành 44% kế hoạch cả năm.
Kết quả này được hỗ trợ bởi tốc độ mở rộng tín dụng ở mức cao, trong bối cảnh ngân hàng tiếp tục nằm trong nhóm được giao hạn mức tăng trưởng tín dụng cao hơn mặt bằng chung của hệ thống.
KAFI dự báo tăng trưởng tín dụng của HDB trong năm 2026 đạt khoảng 31,7%. Trên cơ sở đó, thu nhập lãi thuần được dự phóng đạt 40.301 tỷ đồng, tăng 16% so với năm trước.
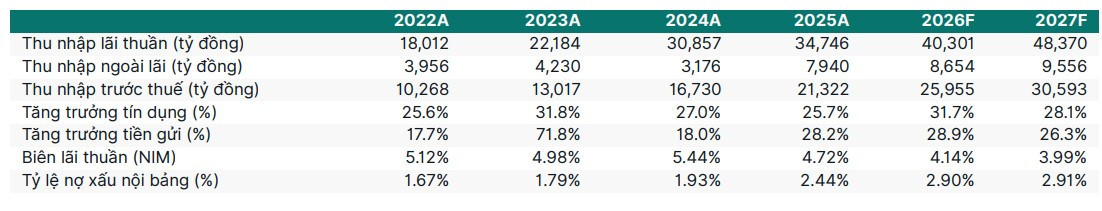
Khả năng duy trì tốc độ mở rộng bảng cân đối cao được xem là một trong những động lực chính cho triển vọng dài hạn của HDB. Ngân hàng đặt mục tiêu tăng trưởng tín dụng 37% trong năm 2026, cùng kế hoạch lợi nhuận trước thuế 30.100 tỷ đồng.
Về định giá, KAFI sử dụng P/B mục tiêu khoảng 1,2-1,3 lần. ROE của HDB được kỳ vọng duy trì ở mức cao 22-23%, qua đó hỗ trợ mức định giá của cổ phiếu trong bối cảnh ngân hàng tiếp tục theo đuổi chiến lược tăng trưởng nhanh.
Dù vậy, tốc độ tăng trưởng tín dụng cao cũng đặt ra yêu cầu theo dõi chất lượng tài sản và chi phí vốn, hai yếu tố có thể ảnh hưởng tới biên lãi ròng và tăng trưởng lợi nhuận trong các quý tới.
Nam Việt (ANV): Khuyến nghị MUA, giá mục tiêu 28.300 đồng/cp
Chứng khoán BIDV (BSC) khuyến nghị MUA đối với cổ phiếu CTCP Nam Việt (HoSE: ANV), với giá mục tiêu 28.300 đồng/cp, tương ứng với mức sinh lời lên tới 66,5%.
BSC dự báo doanh thu thuần năm 2026 của ANV đạt khoảng 7.720 tỷ đồng, tăng 11% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến đạt 1.076 tỷ đồng, tăng khoảng 8%.
Động lực tăng trưởng đáng chú ý đến từ hoạt động xuất khẩu cá tra. BSC dự báo sản lượng cá tra xuất khẩu của ANV đạt khoảng 77.871 tấn trong năm 2026, tăng 13%, trong khi giá bán bình quân tăng khoảng 3% lên 2.042 USD/tấn.
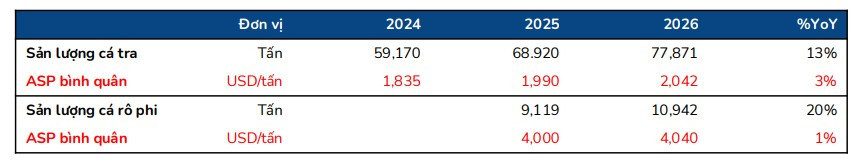
Đáng chú ý hơn là mảng cá rô phi, lĩnh vực đang được ANV đẩy mạnh nhằm mở rộng cơ cấu sản phẩm ngoài cá tra truyền thống. Sản lượng xuất khẩu cá rô phi được BSC dự báo tăng khoảng 20% trong năm 2026, với giá bán bình quân duy trì trên 4.000 USD/tấn.
Trong giai đoạn 2027-2028, ANV đặt mục tiêu doanh thu xuất khẩu tăng khoảng 20% mỗi năm, đồng thời hướng tới nâng công suất lên 900 tấn/ngày, mở rộng kênh bán hàng trong nước và gia tăng giá trị từ phụ phẩm.
Tuy nhiên, triển vọng lợi nhuận ngắn hạn chịu sức ép từ chi phí đầu vào. BSC đã hạ dự báo biên lợi nhuận gộp năm 2026 từ 24,1% xuống 23,5% do giá cước vận tải biển và chi phí nguyên liệu tăng.
Bên cạnh đó, diễn biến chính sách thương mại tại các thị trường xuất khẩu lớn vẫn là yếu tố cần theo dõi, khi các rào cản nhập khẩu có thể ảnh hưởng tới tốc độ mở rộng thị trường của doanh nghiệp.
Thế Giới Di Động (MWG): Khuyến nghị MUA, giá mục tiêu 106.000 đồng/cp
Chứng khoán SSI nâng khuyến nghị đối với cổ phiếu CTCP Đầu tư Thế Giới Di Động (HoSE: MWG) lên MUA, với giá mục tiêu 106.000 đồng/cp, tương ứng tiềm năng tăng giá khoảng 44,8%.
Trong 6 tháng đầu năm 2026, MWG ghi nhận doanh thu 95.213 tỷ đồng, tăng 29% so với cùng kỳ, trong khi lợi nhuận ròng đạt khoảng 6.100 tỷ đồng. Doanh nghiệp qua đó đã hoàn thành khoảng 66% kế hoạch lợi nhuận cả năm.
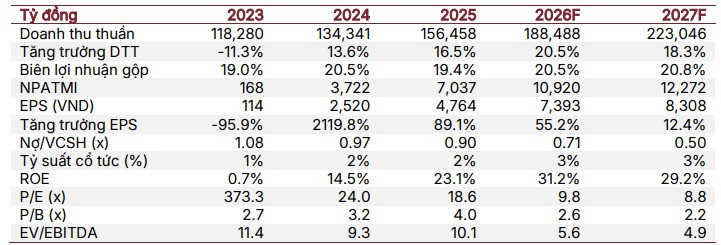
SSI dự báo lợi nhuận sau thuế năm 2026 của MWG đạt khoảng 10.920 tỷ đồng, tăng 55% so với năm trước. Sang năm 2027, lợi nhuận tiếp tục được kỳ vọng tăng 12,4%, lên khoảng 12.272 tỷ đồng.
Động lực chính tiếp tục đến từ sự phục hồi của nhóm Điện Máy Xanh - Thế Giới Di Động, trong bối cảnh nhu cầu tiêu dùng điện thoại, điện tử và điện lạnh cải thiện. Song song đó, hiệu quả vận hành được tối ưu giúp biên lợi nhuận của mảng bán lẻ ICT và điện máy cải thiện đáng kể.
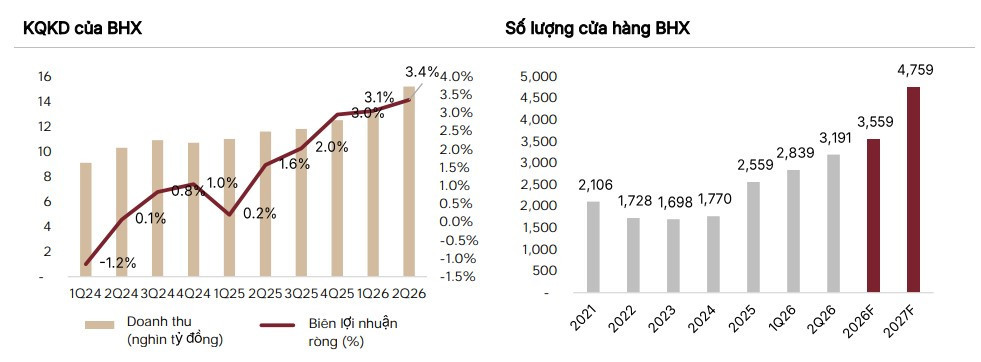
Bách Hóa Xanh cũng đang trở thành động lực tăng trưởng ngày càng rõ nét khi chuỗi này bước vào giai đoạn mở rộng sau khi đạt điểm hòa vốn. Việc gia tăng số lượng cửa hàng, đặc biệt tại các thị trường ngoài khu vực lõi, mở ra dư địa tăng trưởng doanh thu cho MWG trong những năm tới.
Một yếu tố khác được thị trường chú ý là kế hoạch IPO các chuỗi bán lẻ thành viên. Điện Máy Xanh đang được MWG chuẩn bị cho quá trình IPO, qua đó có thể giúp doanh nghiệp tái định giá giá trị các mảng kinh doanh và tạo thêm nguồn lực tài chính cho chiến lược mở rộng.
Về định giá, SSI ước tính MWG đang giao dịch tại P/E dự phóng năm 2026 khoảng 9,8 lần và năm 2027 khoảng 8,8 lần. Mức định giá này được đánh giá tương đối hấp dẫn nếu doanh nghiệp duy trì được tốc độ tăng trưởng lợi nhuận hai chữ số trong các năm tới.
Rủi ro chính đối với MWG đến từ khả năng sức mua phục hồi chậm hơn kỳ vọng, áp lực cạnh tranh trong mảng bán lẻ điện tử và hiệu quả của quá trình mở rộng Bách Hóa Xanh tại các thị trường mới.