TCBS Research lưu ý về kịch bản kinh doanh có thể kéo định giá HSG xuống 7.300 - 8.100 đồng/cp
Dù nắm giữ thị phần tôn mạ lớn, Hoa Sen vẫn đối mặt với nhiều thách thức về khả năng sinh lời.
Ngày 12/10, TCBS Research công bố báo cáo cập nhật triển vọng kinh doanh của CTCP Tập đoàn Hoa Sen (HSG).
Hoa Sen hiện chiếm 26% thị phần tôn mạ trong 2 tháng đầu năm 2026, cao hơn doanh nghiệp đứng thứ hai 8 điểm phần trăm. Biên lợi nhuận gộp đạt 12,7%, cao hơn mặt bằng ngành. Tuy nhiên, chi phí vận hành hơn 400 cửa hàng khiến biên EBITDA năm 2025 chỉ đạt 4,5%, gần tương đương mức 4% của CTCP Thép Nam Kim (NKG).
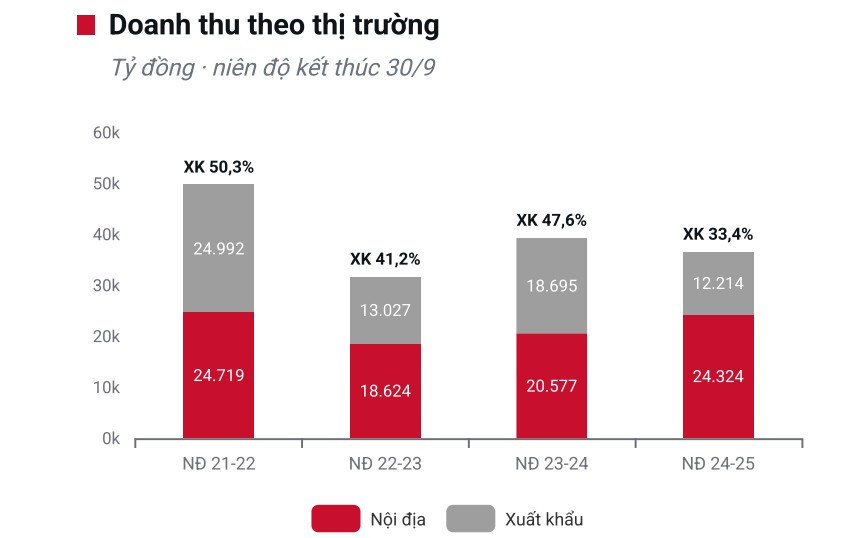
Trong 9 tháng niên độ tài chính 2025-2026, tính từ ngày 1/10/2025, sản lượng tiêu thụ nội địa của Hoa Sen tăng 6%. Dù vậy, tổng sản lượng vẫn giảm 7,1% do xuất khẩu thu hẹp. Lợi nhuận sau thuế (LNST) đạt 568 tỷ đồng, giảm 12% so với cùng kỳ, nhưng đã hoàn thành 114% kế hoạch năm theo phương án thấp.
Về triển vọng kinh doanh, TCBS dự phóng EBITDA năm 2026 tăng 45%, lên 2.240 tỷ đồng, một phần nhờ khoản lãi từ hàng tồn kho trong quý II/2026. Sang năm 2027, EBITDA dự kiến đi ngang ở mức 2.256 tỷ đồng, trong khi lợi nhuận trên mỗi cổ phiếu (EPS) giảm từ 1.018 đồng xuống 953 đồng/cổ phiếu.
Trên thị trường chứng khoán, cổ phiếu HSG đang được giao dịch với hệ số giá trên giá trị sổ sách (P/B) ở mức 0,67 lần, thấp hơn đáng kể so với mức trung bình 5 năm là 1,01 lần.
Theo đánh giá trong báo cáo, mức chiết khấu này phản ánh tỷ suất sinh lời trên vốn chủ sở hữu (ROE) dự phóng năm 2026 chỉ đạt 7%, thấp hơn nhiều so với chi phí vốn chủ sở hữu ước tính 13%.
Bên cạnh triển vọng kinh doanh, báo cáo cũng chỉ ra một số rủi ro đáng chú ý đối với Hoa Sen, trong đó có biến động biên lợi nhuận gộp, áp lực đòn bẩy tài chính và các giao dịch với bên liên quan.
Cụ thể, biên lợi nhuận gộp trong quý II/2026 đạt 15,3%, chủ yếu nhờ lượng hàng tồn kho được mua vào khi giá thấp. Trong giai đoạn 2023-2025, chỉ số này dao động trong khoảng 11,2-12,2%. Nếu biên lợi nhuận gộp trong 12 tháng giảm xuống dưới 12%, mức định giá theo phương pháp EV/EBITDA có thể lùi về 7.300-8.100 đồng/cổ phiếu.
Về tình hình tài chính, nợ ròng của Hoa Sen ở mức 6.629 tỷ đồng, tương đương 3,5 lần EBITDA, tiến gần ngưỡng cảnh báo 4 lần. Trong khi đó, lãi suất ngầm định của các khoản vay đã tăng từ 3,9% lên 6,2%.
Ngoài ra, TCBS lưu ý tài sản dài hạn ngoài tài sản cố định của Hoa Sen đã tăng 2.633 tỷ đồng trong 5 quý. Trong số này có khoản trả trước 1.250 tỷ đồng cho một bên liên quan của Chủ tịch, nhưng mục đích sử dụng chưa được công bố.