Thu nhập 40-50 triệu đồng/tháng ở Hà Nội, nên mua nhà giá bao nhiêu là vừa sức?
Một căn nhà được xem là vừa túi tiền cần được đánh giá trên ba yếu tố, gồm giá bán, khả năng trả nợ và dòng tiền dành cho sinh hoạt sau khi mua nhà.
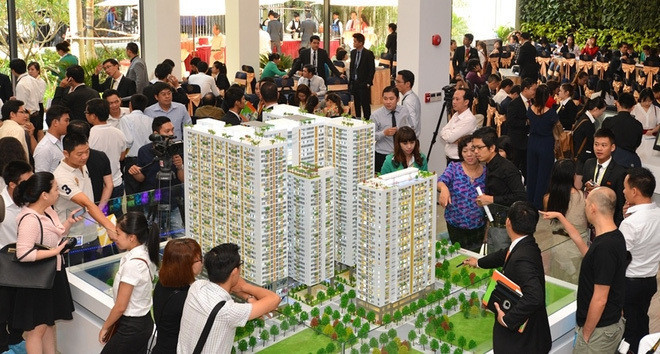
Thị trường bất động sản Việt Nam đang chứng kiến sự thay đổi đáng kể trong nhu cầu của người mua nhà. Nếu trước đây giá bán và vị trí là hai tiêu chí được quan tâm hàng đầu thì hiện nay, người mua ngày càng chú trọng đến chất lượng sống, khả năng kết nối, tiện ích và chất lượng quản lý vận hành.
Chia sẻ tại talkshow “Thị trường bất động sản Việt Nam: Người mua thực sự cần gì?”, ông Võ Huỳnh Tuấn Kiệt, Giám đốc, Trưởng Bộ phận Tiếp thị Dự án Nhà ở, CBRE Việt Nam, cho biết sự thay đổi này diễn ra rõ nét sau năm 2020, đặc biệt khi nhiều dự án được bàn giao và cư dân có điều kiện trải nghiệm thực tế cuộc sống tại các khu căn hộ.
Theo ông Kiệt, nếu giai đoạn 2015-2019, phần lớn người mua quan tâm đến tổng giá bán và vị trí dự án thì hiện nay, tiêu chí lựa chọn đã mở rộng hơn. Một bất động sản có giá trị tốt phải đáp ứng được nhu cầu sinh hoạt hàng ngày, có khả năng kết nối thuận tiện, hệ thống tiện ích phù hợp với nhiều thế hệ và chất lượng quản lý ổn định.
Đáng chú ý, người mua không chỉ quan tâm đến giá trị tại thời điểm xuống tiền mà còn xem xét khả năng duy trì giá trị, tăng giá và khai thác bất động sản trong tương lai.
Gia đình thu nhập 40-50 triệu đồng/tháng nên chọn căn hộ giá 2,5-3,5 tỷ đồng
Đối với người mua nhà lần đầu, bài toán quan trọng không đơn thuần là có đủ tiền thanh toán theo tiến độ mà còn phải bảo đảm khả năng chi trả trong suốt thời gian vay.
Theo ông Võ Huỳnh Tuấn Kiệt, một căn nhà được xem là vừa túi tiền cần được đánh giá trên ba yếu tố, gồm giá bán, khả năng trả nợ và dòng tiền dành cho sinh hoạt sau khi mua nhà.
Về khoản tiền ban đầu, chuyên gia CBRE cho rằng người mua nên có khả năng thanh toán khoảng 30% giá trị bất động sản bằng tiền tiết kiệm hoặc các nguồn hỗ trợ tài chính sẵn có. Chẳng hạn, với căn hộ trị giá 3 tỷ đồng, người mua cần chuẩn bị khoảng 1 tỷ đồng ban đầu.
Yếu tố thứ hai là khả năng trả nợ. Theo ông Kiệt, lãi suất vay mua nhà trong giai đoạn ổn định thường dao động khoảng 8,5-10%/năm. Tuy nhiên, nếu lãi suất tăng cao mà người mua không có sự chuẩn bị về tài chính, áp lực dòng tiền có thể trở thành rủi ro lớn.
Vị chuyên gia khuyến nghị số tiền dành để trả nợ vay mua nhà không nên vượt quá 40% tổng thu nhập của gia đình; mức tối đa có thể lên tới 50%.
Ví dụ, với gia đình có tổng thu nhập 50 triệu đồng/tháng, khoản tiền trả nợ vay nên được kiểm soát ở mức không quá 25 triệu đồng. Phần thu nhập còn lại phải đủ đáp ứng chi phí sinh hoạt và các khoản phát sinh trong quá trình sử dụng nhà ở.
Đây cũng là vấn đề người mua thường dễ bỏ sót khi tính toán khả năng tài chính. Bởi ngoài khoản tiền trả góp hàng tháng, việc sinh sống tại các dự án còn kéo theo nhiều chi phí như phí quản lý, vận hành, điện, nước, gửi xe và đi lại.
Từ những tiêu chí trên, ông Kiệt cho biết tại các đô thị lớn như Hà Nội và TP.HCM, với nhóm gia đình có thu nhập trung lưu khoảng 40-50 triệu đồng/tháng, mức giá căn hộ phù hợp được đánh giá trong khoảng 45-55 triệu đồng/m², diện tích trung bình 70-85 m².
Theo đó, tổng giá trị căn hộ dao động khoảng 2,5-3,5 tỷ đồng. Đây là khoảng giá được chuyên gia đánh giá phù hợp với nhóm khách hàng có thu nhập trung bình khá.
Trong khi đó, tại các khu vực vùng ven, nơi mặt bằng thu nhập thấp hơn, những sản phẩm có tổng giá trị khoảng 1-2 tỷ đồng được xem là phù hợp hơn với khả năng tài chính của người mua.
Không chỉ nhìn giá bán, cần tính cả chi phí sinh sống
Một trong những vấn đề được ông Kiệt đặc biệt lưu ý là người mua không nên đánh giá khả năng chi trả chỉ dựa trên giá bán căn hộ hoặc số tiền phải thanh toán ban đầu.
Theo chuyên gia CBRE, vị trí dự án cần được xem xét trong mối tương quan với nơi làm việc, học tập và sinh hoạt hàng ngày của các thành viên trong gia đình. Đặc biệt, người mua cần tính toán cả thời gian và chi phí di chuyển thay vì chỉ căn cứ vào khoảng cách địa lý.
Sự phát triển của hệ thống giao thông công cộng, đặc biệt là các tuyến metro, đang làm thay đổi cách đánh giá lợi thế vị trí. Một dự án nằm xa trung tâm nhưng có kết nối thuận tiện bằng phương tiện công cộng vẫn có thể giúp cư dân tiết kiệm đáng kể thời gian và chi phí đi lại.
Bên cạnh đó, hệ thống tiện ích và chi phí quản lý vận hành cũng là những yếu tố cần được cân nhắc. Một căn hộ có mức giá ban đầu phù hợp nhưng đi kèm phí quản lý, phí gửi xe và chi phí sử dụng dịch vụ quá cao vẫn có thể vượt quá khả năng tài chính của gia đình.
Đối với người mua để ở, yếu tố cộng đồng cư dân cũng ngày càng quan trọng. Một khu dân cư có cơ cấu cư dân phù hợp sẽ tạo điều kiện hình thành các tiện ích và dịch vụ đáp ứng tốt hơn nhu cầu sinh hoạt của từng nhóm gia đình.
Ở góc độ đầu tư, ông Kiệt cho rằng tiêu chí lựa chọn bất động sản cũng đã thay đổi. Thay vì chỉ tập trung vào vị trí, giá bán và yếu tố tài chính như trước đây, nhà đầu tư ngày càng quan tâm đến khả năng đáp ứng nhu cầu ở thực của sản phẩm.
Một dự án dù có thiết kế đẹp nhưng tỷ lệ lấp đầy thấp, ít cư dân đến sinh sống sẽ khó tạo ra sức sống và khả năng gia tăng giá trị như kỳ vọng. Ngược lại, những dự án có pháp lý an toàn, tốc độ hình thành cộng đồng cư dân nhanh và khả năng khai thác cho thuê tốt sẽ có lợi thế hơn.
Như vậy, bài toán mua nhà không dừng lại ở việc lựa chọn một căn hộ vừa với số tiền hiện có. Người mua cần tính toán đồng thời khả năng trả nợ dài hạn, chi phí sinh hoạt, chất lượng môi trường sống và khả năng duy trì giá trị bất động sản. Đây cũng là những yếu tố quyết định một căn nhà có thực sự phù hợp với nhu cầu và năng lực tài chính của gia đình hay không.