TCBS: Cổ phiếu FPT đã về vùng định giá thấp nhưng chưa nên vội giải ngân
Dù cổ phiếu FPT đang giao dịch với mức P/E dự phóng chỉ 9 lần, TCBS cho rằng nhà đầu tư cần thận trọng trước sự giảm tốc của các hợp đồng ký mới và áp lực bán ròng từ khối ngoại.
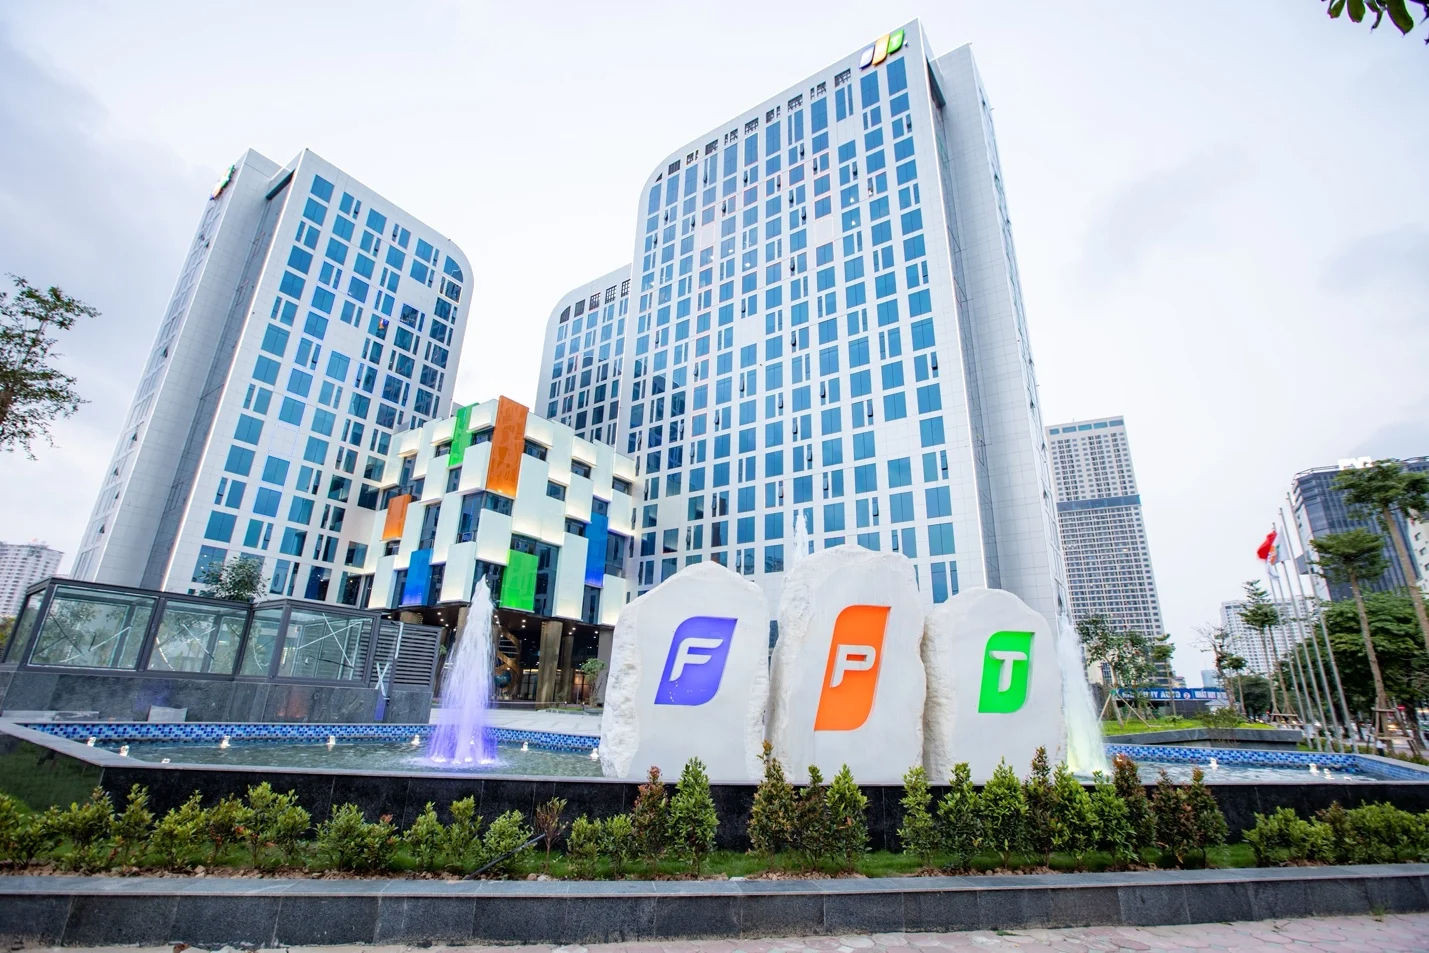
Trong báo cáo ngày 4/11, Chứng khoán Kỹ Thương (TCBS) nhận định cổ phiếu FPT đang giao dịch ở vùng định giá thấp so với lịch sử, song triển vọng tăng trưởng vẫn tồn tại những yếu tố cần theo dõi.
FPT lãi kỷ lục nhưng hợp đồng mới giảm tốc
Tại mức giá 50.400 đồng/cổ phiếu ngày 3/11, FPT có hệ số P/E dự phóng khoảng 9 lần, thấp hơn đáng kể mức bình quân 20,1 lần trong 5 năm gần nhất. Vốn hóa thị trường của doanh nghiệp đạt khoảng 95.041 tỷ đồng.
Theo TCBS, mức định giá hiện tại đã phản ánh phần lớn những lo ngại về tăng trưởng, nhưng chưa tính đến rủi ro hoạt động ký kết hợp đồng mới tiếp tục suy yếu trong năm 2027.
Doanh thu ký mới của FPT trong 9 tháng đầu năm đạt 36.137 tỷ đồng, tăng 23,1% so với cùng kỳ. Tuy nhiên, tốc độ tăng trưởng đã giảm mạnh từ 48,8% trong quý II xuống chỉ còn 3,6% trong quý III. Số dự án có giá trị trên 10 triệu USD cũng giảm từ 19 xuống còn 16.
TCBS cho rằng quy mô bình quân mỗi hợp đồng đang thu hẹp, phản ánh xu hướng khách hàng trì hoãn các cam kết đầu tư công nghệ dài hạn. Doanh thu ký mới thường đi trước doanh thu thực hiện khoảng 3-4 quý, vì vậy tác động có thể thể hiện rõ hơn trong năm 2027.
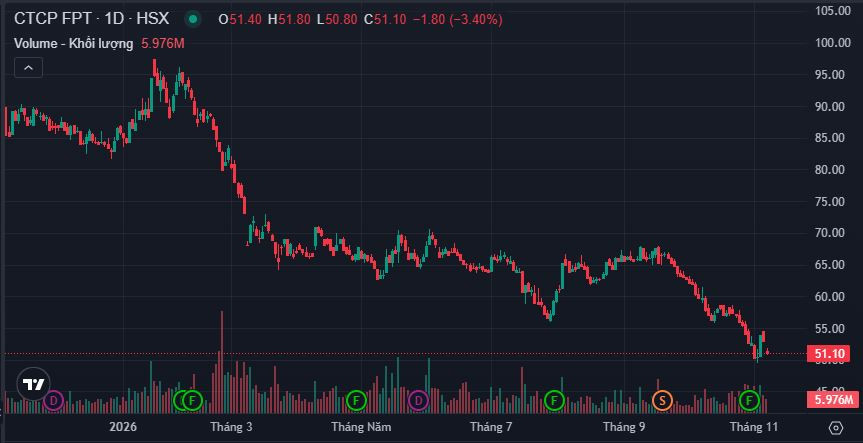
Bên cạnh đó, áp lực bán ròng từ nhà đầu tư nước ngoài tiếp tục là yếu tố đáng chú ý. Theo thống kê của TCBS, khối ngoại đã bán ròng cổ phiếu FPT trong ba năm liên tiếp, với giá trị 6.096 tỷ đồng năm 2024, 11.677 tỷ đồng năm 2025 và 16.754 tỷ đồng từ đầu năm 2026 đến thời điểm báo cáo. Diễn biến này đưa tỷ lệ sở hữu nước ngoài tại FPT xuống còn 26,6%, thấp hơn đáng kể so với giới hạn 49%.
Lợi nhuận FPT vẫn tăng trưởng, TCBS dự báo lãi hơn 10.600 tỷ đồng
Về kết quả kinh doanh, quý III/2026, FPT ghi nhận doanh thu thuần 13.754 tỷ đồng, giảm 20,1% so với cùng kỳ, chủ yếu do CTCP Viễn thông FPT không còn thuộc phạm vi hợp nhất từ đầu năm.
Ngược lại, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 2.723 tỷ đồng, tăng 11,8% và lập mức cao nhất theo quý từ trước đến nay. Động lực tăng trưởng đến từ dịch vụ công nghệ thông tin trong nước, với doanh thu tăng 43,1%, đạt 2.741 tỷ đồng. Trong khi đó, dịch vụ công nghệ thông tin nước ngoài chỉ tăng 8,2%, đạt 9.636 tỷ đồng.
TCBS dự phóng doanh thu thuần cả năm 2026 của FPT đạt 56.866 tỷ đồng, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 10.606 tỷ đồng, tăng 13,1% so với năm trước. Dù duy trì tăng trưởng lợi nhuận, TCBS lưu ý dòng tiền kinh doanh 9 tháng của FPT chỉ đạt 952 tỷ đồng, giảm 84,2% so với cùng kỳ, thấp hơn đáng kể lợi nhuận ghi nhận.
Qua đó, TCBS đánh giá cổ phiếu FPT đã về vùng định giá hấp dẫn so với lịch sử nhưng nhà đầu tư chưa nên vội giải ngân, thay vào đó cần quan sát kết quả ký kết hợp đồng trong quý IV và diễn biến giao dịch của khối ngoại.