CEO SHS Nguyễn Duy Linh gợi ý chiến lược phân bổ vốn đầu tư năm 2027
CEO SHS Nguyễn Duy Linh đề xuất nhà đầu tư tăng tỷ trọng tài sản thu nhập cố định lên 30-40%, đón cơ hội từ cổ phiếu định giá thấp, không ưu tiên bất động sản và vàng trong năm 2027.
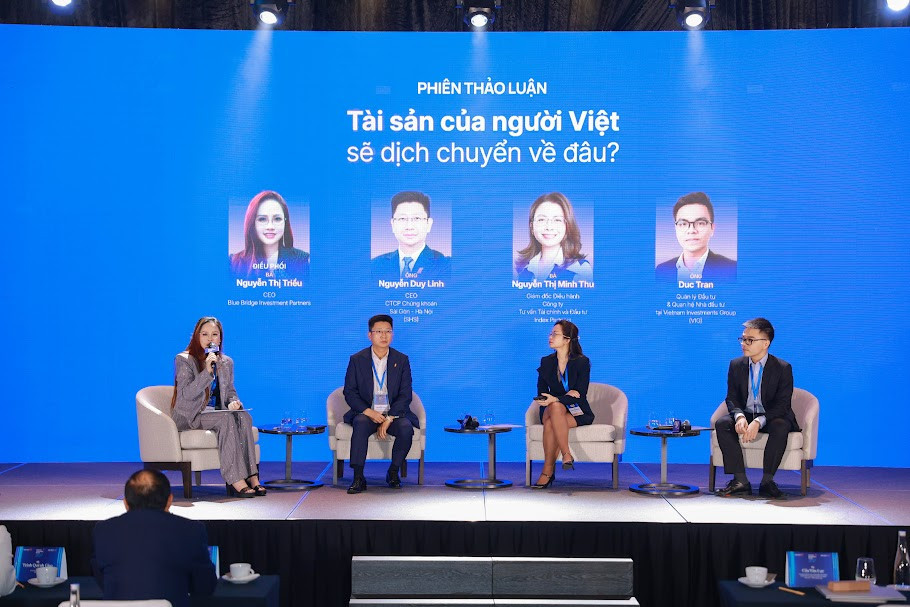
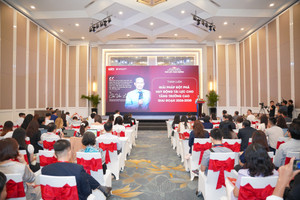
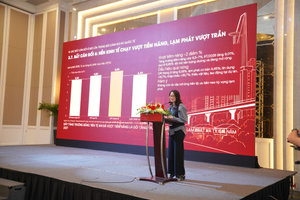
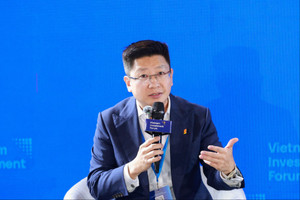
Tại Diễn đàn Đầu tư Việt Nam 2027 (VIF 2027) diễn ra ngày 12/11, ông Nguyễn Duy Linh, Tổng Giám đốc CTCP Chứng khoán Sài Gòn - Hà Nội (SHS), đã chia sẻ những quan điểm về sự thay đổi trong tư duy của các nhà đầu tư, đồng thời gợi mở nguyên tắc quản trị rủi ro ba lớp và chiến lược phân bổ danh mục phù hợp cho giai đoạn tới.
Những chuyển dịch lớn trong hành vi của nhà đầu tư
Theo ông Nguyễn Duy Linh, từ cuối năm 2025 đến nay, bối cảnh kinh tế đã tác động và làm thay đổi sâu sắc hành vi của cả nhà đầu tư cá nhân lẫn các định chế tài chính.
Chuyển dịch đầu tiên và rõ nét nhất là sự khắt khe hơn đối với hiệu quả sử dụng đồng vốn. Trong giai đoạn 2024-2025, khi tiền rẻ và mặt bằng lãi suất ở mức thấp, nhà đầu tư có thể dễ dàng giải ngân vào bất động sản, cổ phiếu hay vàng rồi kiên nhẫn chờ đợi tài sản tăng giá.
Tuy nhiên, khi lãi suất neo cao, chi phí cơ hội so với kênh gửi tiết kiệm tăng lên đáng kể, buộc các chủ thể phải tính toán thận trọng hơn trước khi xuống tiền và đòi hỏi mức lợi nhuận cao hơn tương ứng với rủi ro phải chấp nhận.
Song hành cùng bài toán chi phí vốn là sự biến chuyển về mặt tâm lý, đánh dấu bước dịch chuyển thứ hai khi thị trường chuyển trạng thái từ tâm lý sợ bỏ lỡ cơ hội (FOMO) sang xu hướng phòng thủ. Sau những đợt sụt giảm giá của nhiều nhóm tài sản, nhà đầu tư trở nên e ngại rủi ro thua lỗ.
Ông Linh nhận định tâm lý thị trường thường có độ trễ nhất định và thay đổi chậm hơn điều kiện thực tế. Hiện nay, trong bối cảnh lãi suất cao, tâm lý phòng thủ vẫn còn hiện hữu. Dù vậy, thị trường chứng khoán vẫn có nhiều cơ hội và nhà đầu tư cần tránh để những kết quả trong quá khứ chi phối các quyết định hiện tại.
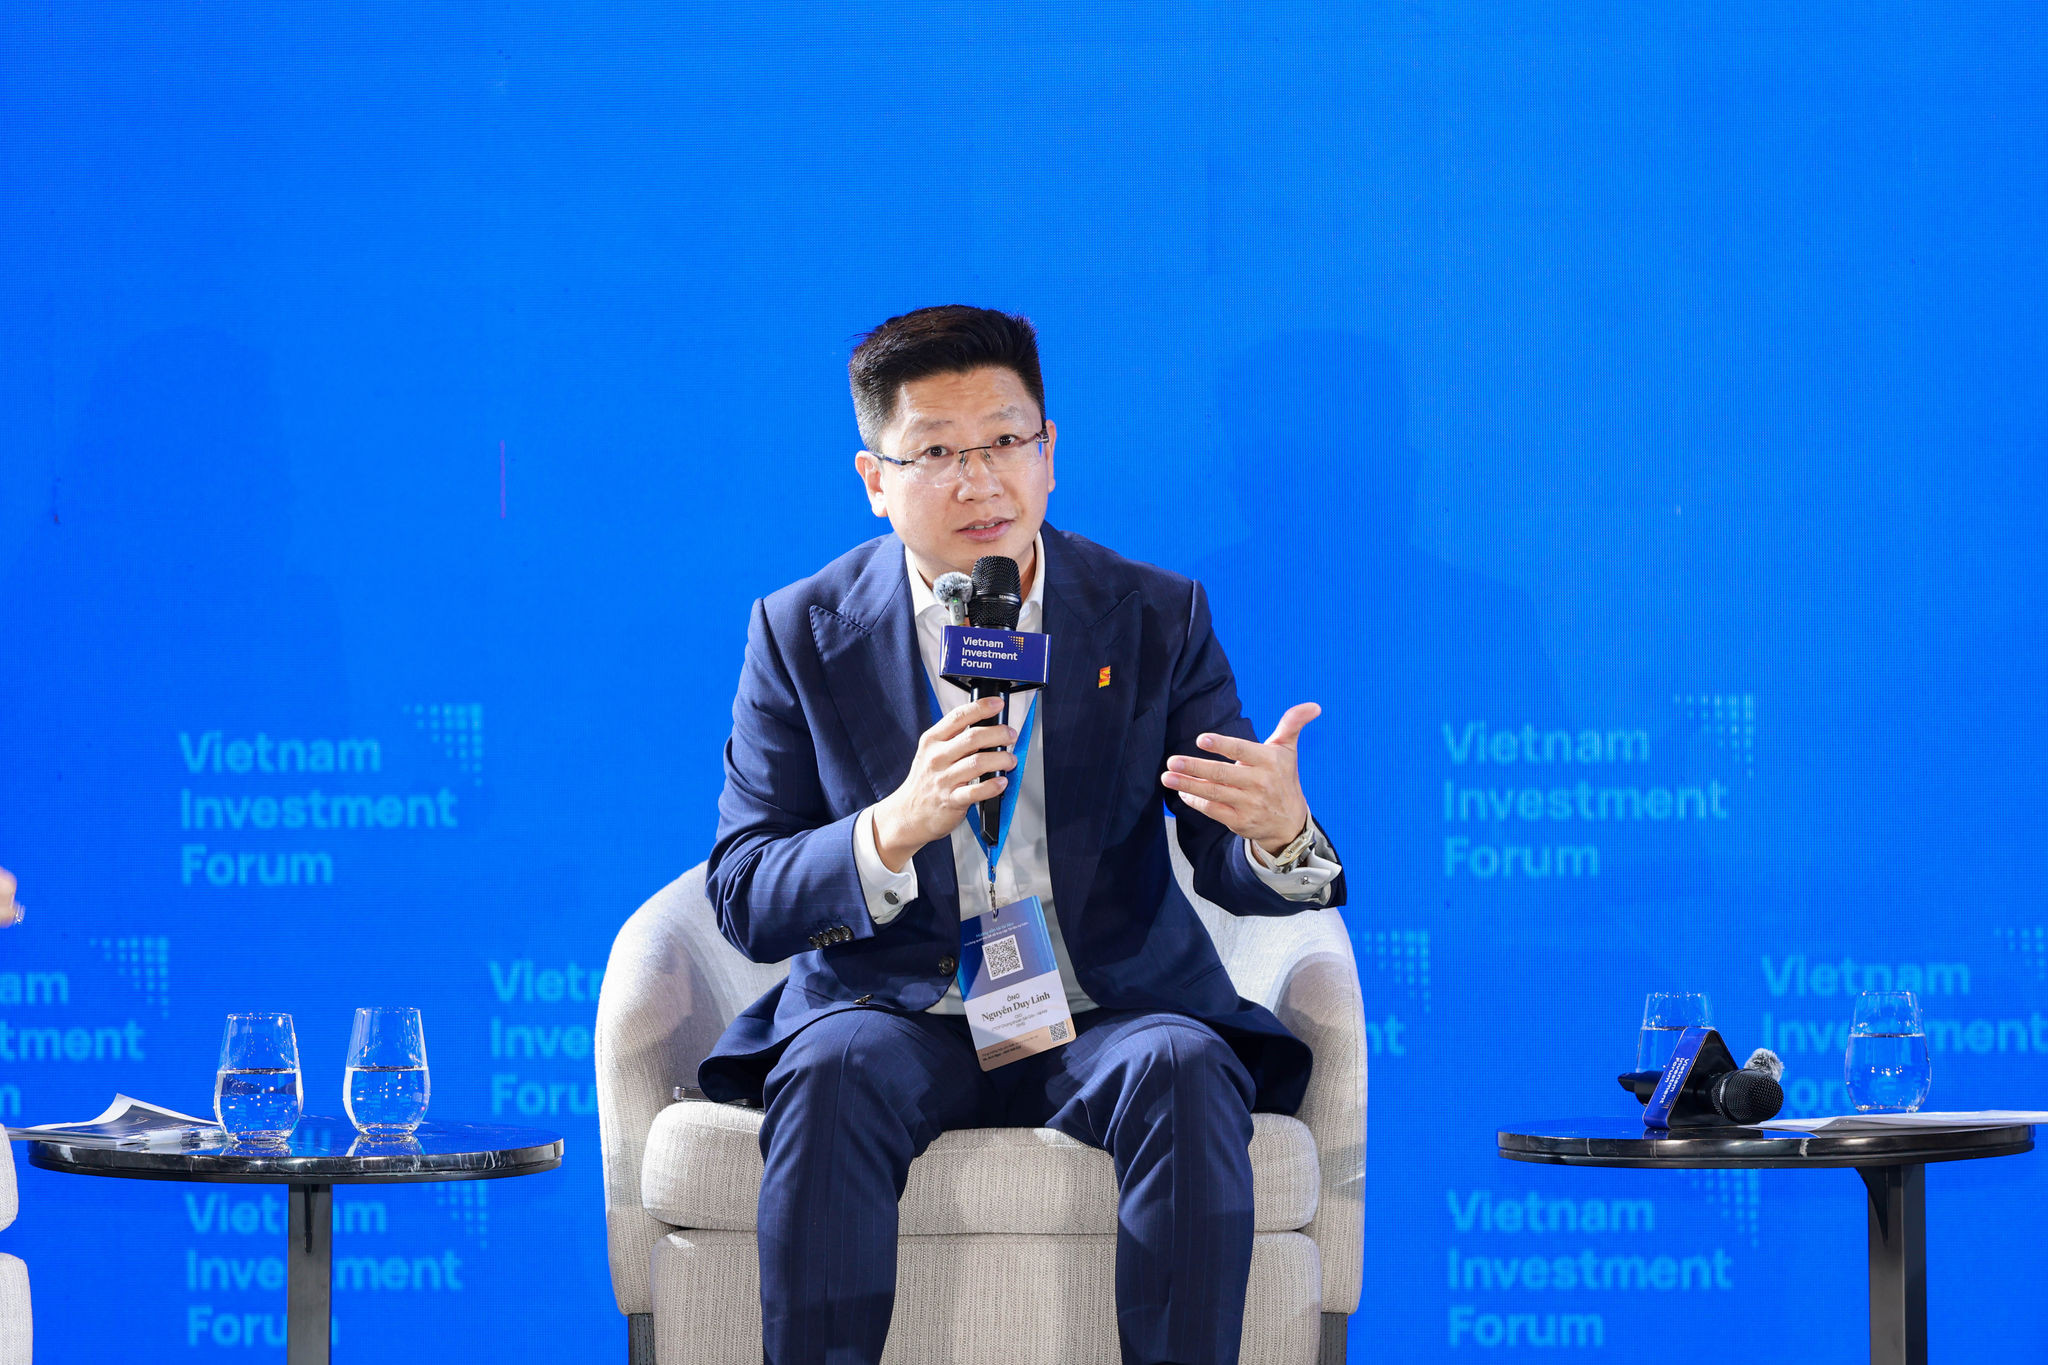
Thứ ba là sự thay đổi tư duy từ việc nhìn nhận từng tài sản đơn lẻ sang quản trị toàn diện danh mục. Dẫn chứng từ thực tế giao dịch, CEO SHS chỉ ra rằng dù các chỉ số chung có thể đi ngang hoặc tăng điểm do lực đỡ từ nhóm cổ phiếu vốn hóa lớn, nhưng thực tế có tới khoảng 80% số cổ phiếu trên thị trường giảm giá, trong đó gần 50% ghi nhận mức sụt giảm trên 20%.
Thực tế này đã buộc các nhà đầu tư phải từ bỏ thói quen dồn toàn bộ nguồn lực vào một mã cổ phiếu hay một phân lớp tài sản duy nhất, chuyển hướng sang việc đánh giá dòng tiền, hiệu quả và kỷ luật phân bổ vốn một cách bài bản.
Bài học quản trị tài chính và mô hình ba lớp phòng thủ rủi ro
Từ tình hình thực tế, ông Nguyễn Duy Linh cho rằng lỗ hổng phổ biến nhất trong quản lý tài chính của các cá nhân và hộ gia đình Việt Nam hiện nay là thường bỏ qua việc đánh giá tổng thể năng lực tài chính, từ mục tiêu dài hạn, các nghĩa vụ bắt buộc trong tương lai cho đến khả năng thanh khoản thực tế.
Nhấn mạnh bài toán quản trị dòng tiền từ chính trải nghiệm cá nhân, ông cho rằng trước khi tính đến lợi nhuận kỳ vọng hay các phương án phân bổ cụ thể, nhà đầu tư cần thiết lập một hệ thống phòng thủ vững chắc gồm ba lớp quản trị rủi ro.
Lớp phòng thủ đầu tiên và mang tính sống còn là bảo đảm khả năng chi trả cho các nghĩa vụ tài chính thiết yếu trong vòng 6 đến 12 tháng tới. Khi đối mặt với kịch bản thị trường biến động tiêu cực, nguồn thu từ tài sản như tiền cho thuê bất động sản bị gián đoạn, nhà đầu tư vẫn phải duy trì dòng tiền ổn định để thanh toán các khoản nợ vay đến hạn, chi phí sinh hoạt, học tập của con cái và các rủi ro sức khỏe phát sinh.
Ở lớp phòng thủ thứ hai, nhà đầu tư bắt buộc phải thiết lập ngưỡng chịu đựng rủi ro tối đa cho từng khoản đầu tư. Chuyên gia chỉ ra một nghịch lý tâm lý cố hữu là nhà đầu tư cá nhân thường chịu lãi rất kém nhưng lại chịu lỗ rất giỏi.
Khi cổ phiếu giảm 10%, họ tự trấn an bằng việc chuyển từ đầu tư ngắn hạn sang dài hạn; khi giảm 20% đến 40%, họ vẫn cố bám víu niềm tin vào doanh nghiệp; để rồi khi mức lỗ chạm ngưỡng 50% đến 60% và chịu áp lực bổ sung ký quỹ (margin call), họ buộc phải bán tháo tài sản bằng mọi giá. Việc thiếu vắng kỷ luật cắt lỗ ngay từ đầu chính là nguyên nhân dẫn đến các tổn thất nặng nề nhất.
Lớp phòng thủ thứ ba đòi hỏi sự cân đối chặt chẽ giữa lợi nhuận kỳ vọng và rủi ro tương ứng. Do không một nhà đầu tư nào có thể đạt tỷ lệ chiến thắng tuyệt đối, mức lợi nhuận tiềm năng luôn phải đủ lớn để bù đắp cho phần bù rủi ro. Chẳng hạn, nếu một tài sản chỉ có mức sinh lời kỳ vọng bình quân 10%, ngưỡng chấp nhận rủi ro không thể thả nổi ở mức 15% mà phải được chủ động hạ xuống khoảng 7%.
Đúc kết về giá trị của ba lớp phòng vệ, ông Linh nhấn mạnh: "Sự giảm giá của một tài sản không thực sự đau, đau nhất là chúng ta phải bán đi một tài sản tốt vì chúng ta mất thanh khoản".
Chiến lược phân bổ tài sản cho năm 2027
Khi đã thiết lập được khung quản trị rủi ro và xác định rõ nghĩa vụ thanh khoản, bước tiếp theo trong chu trình đầu tư là xác định chiến lược phân bổ linh hoạt theo bối cảnh thị trường. Ông Nguyễn Duy Linh nhấn mạnh, nhà đầu tư cần thấu hiểu sâu sắc vai trò của từng công cụ tài chính.
Ví dụ như tiền gửi đáp ứng tính thanh khoản nhanh nhưng chịu rủi ro lạm phát, thu nhập cố định mang lại dòng tiền đều đặn, cổ phiếu đóng vai trò gia tăng quy mô tài sản, trong khi bất động sản vừa mang tính tích lũy tăng giá vừa có thể tạo ra dòng tiền khai thác.
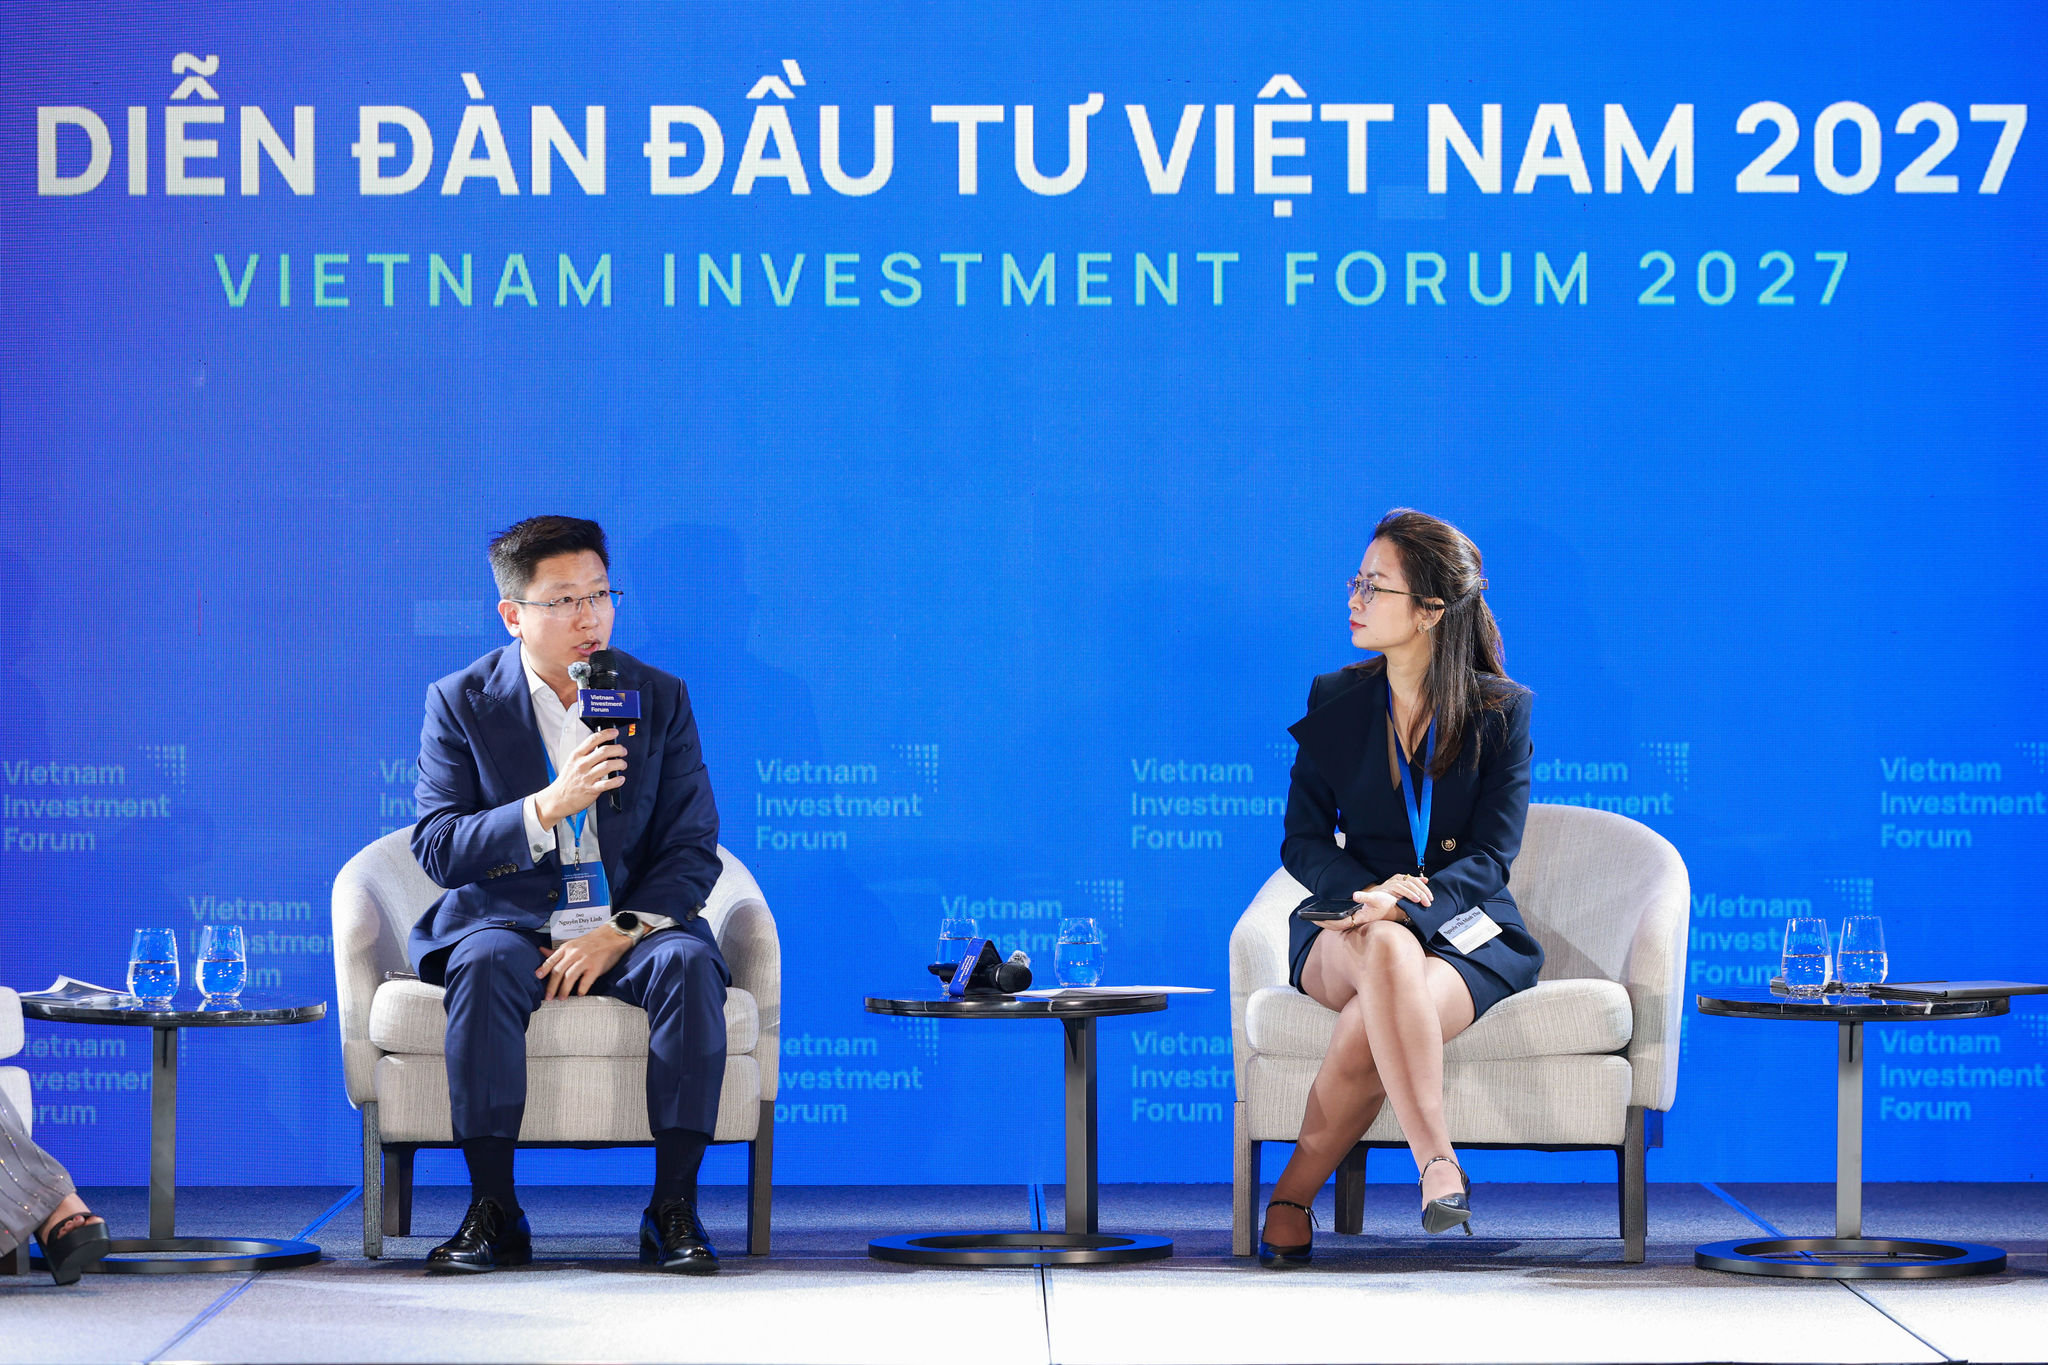
Dự kiến cho năm 2027, ông Linh đưa ra định hướng tái cơ cấu danh mục cụ thể cho bản thân. Trước hết, tỷ trọng tiền mặt nhàn rỗi sẽ được chủ động giảm bớt nhưng vẫn giữ lại một phần đệm thanh khoản cần thiết, nhằm chuyển hướng nguồn vốn sang các lớp tài sản có hiệu suất sinh lời vượt trội hơn.
Trong đó, tài sản có thu nhập cố định (Fixed Income) được ưu tiên nâng tỷ trọng lên mức 30% đến 40% danh mục. Kênh đầu tư này tập trung vào các chứng chỉ nợ hoặc trái phiếu doanh nghiệp được phát hành bởi các tổ chức uy tín hoặc được ngân hàng bảo lãnh, qua đó vừa tận dụng được mức lãi suất cao hơn lãi suất tiết kiệm, vừa bảo đảm dòng tiền đều đặn và an toàn.
Cùng với thu nhập cố định, ông cho rằng năm 2027 là thời điểm "không thể bỏ qua cổ phiếu" và quyết định từng bước gia tăng tỷ trọng phân bổ vào thị trường chứng khoán. Luận điểm then chốt nằm ở mức định giá hấp dẫn hiếm có của thị trường khi P/E chung (nếu loại trừ nhóm cổ phiếu lớn) chỉ dao động quanh 9,3 đến 9,4 lần.
Với mức tăng trưởng lợi nhuận doanh nghiệp kỳ vọng đạt 15% đến 17%, P/E dự phóng sẽ tiếp tục hạ xuống khoảng 8,5 lần. Dù định giá rẻ không đồng nghĩa với xác suất chiến thắng tuyệt đối, nhưng mức chênh lệch này cho thấy tiềm năng sinh lời đang vượt trội đáng kể so với rủi ro. Tuy nhiên, việc giải ngân không thể thực hiện dàn trải mà phải tập trung vào các doanh nghiệp duy trì được hiệu quả kinh doanh bền vững qua nhiều năm, sở hữu bảng cân đối tài chính lành mạnh và năng lực tăng trưởng tạo ra dòng tiền thật.
Trái ngược với sự lạc quan dành cho cổ phiếu và tài sản thu nhập cố định, lãnh đạo SHS bày tỏ quan điểm không quá mặn mà với phân khúc bất động sản do tỷ suất sinh lời từ việc cho thuê đang có chiều hướng suy giảm, đồng thời không ưu tiên nắm giữ vàng trong danh mục năm 2027.
Khép lại bài học phân bổ tài sản, ông Linh nhấn mạnh không có một công thức chung tuyệt đối cho tất cả mọi người, sự thành công bền vững phụ thuộc vào việc mỗi cá nhân thấu hiểu vị thế tài chính của chính mình, nắm rõ vai trò của từng lớp tài sản để chủ động điều chỉnh chiến thuật tỷ trọng linh hoạt theo từng chu kỳ kinh tế.