TS Nguyễn Văn Đính đề xuất 5 giải pháp kéo giá bất động sản về mức người dân có thể mua
Nguồn cung bất động sản tăng 50% trong nửa đầu năm 2026, nhưng tỷ lệ hấp thụ chỉ đạt 49%. TS Nguyễn Văn Đính cho rằng cần tái cơ cấu sản phẩm, giảm chi phí phát triển dự án và kiểm soát hành vi đẩy giá để đưa thị trường về gần hơn với nhu cầu thực.
Tại hội thảo “Bất động sản sau cơn sốt – Giá sẽ đi về đâu?” diễn ra sáng 15/10, TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới bất động sản Việt Nam, nhận định thị trường bất động sản đang phân hóa mạnh theo vị trí, pháp lý, hạ tầng và khả năng khai thác thực tế của từng dự án.
Đáng chú ý, thị trường đang xuất hiện nghịch lý: nguồn cung phục hồi mạnh nhưng sức mua suy yếu, trong khi giá nhà vẫn neo ở mức cao so với khả năng chi trả của phần lớn người dân.
Nguồn cung tăng 50%, tỷ lệ hấp thụ giảm còn 41%
Theo số liệu được TS Nguyễn Văn Đính trình bày, trong 6 tháng đầu năm 2026, toàn thị trường có khoảng 98.000 sản phẩm mở bán, tăng 50% so với cùng kỳ năm trước. Trong đó, hơn 70.000 sản phẩm là nguồn cung mới, tăng 40%.
Tuy nhiên, nguồn cung tăng không đồng nghĩa thanh khoản cải thiện. Toàn thị trường chỉ ghi nhận khoảng 48.000 giao dịch sơ cấp trong nửa đầu năm. Tỷ lệ hấp thụ đạt 49%, giảm so với mức 62% cùng kỳ năm 2025. Riêng quý II, tỷ lệ này chỉ còn 41%, thấp hơn mức 47% của quý I.
Diễn biến trên cho thấy khả năng tiêu thụ đang không theo kịp tốc độ đưa hàng ra thị trường. Trong quý II, lượng mở bán mới cũng giảm còn gần 34.000 sản phẩm, thấp hơn 10% so với quý trước và giảm 8% so với cùng kỳ năm 2025.
TS Nguyễn Văn Đính chỉ ra 4 nguyên nhân chính khiến nguồn cung tăng nhưng giao dịch vẫn trầm lắng.
Thứ nhất, giá bất động sản neo cao do chi phí đất đai và phát triển dự án lớn, khiến giá bán vượt quá khả năng thanh toán của nhiều người dân.
Thứ hai, người mua không còn tâm lý vội vàng khi nguồn cung đa dạng hơn. Họ có thêm thời gian so sánh dự án và chờ đợi khả năng điều chỉnh giá.
Thứ ba, chi phí vốn cao và điều kiện tín dụng chặt chẽ tạo áp lực cho cả doanh nghiệp lẫn người mua nhà. Chủ đầu tư khó giảm giá, trong khi người mua gặp khó khăn khi cân đối khoản vay và nghĩa vụ trả nợ.
Thứ tư, hoạt động đầu cơ suy giảm khi giá bất động sản đã ở mức cao, dư địa sinh lời ngắn hạn thu hẹp và rủi ro thanh khoản gia tăng. Dòng tiền sử dụng đòn bẩy tài chính vì thế trở nên thận trọng hơn.
Giá chung cư Hà Nội giảm 7%, mặt bằng giá vẫn cao
Sự mất cân đối giữa giá bán và khả năng chi trả thể hiện rõ ở phân khúc căn hộ chung cư.
Theo số liệu được trình bày tại hội thảo, tại Hà Nội, giá chung cư đã điều chỉnh khoảng 7% trong 6 tháng đầu năm 2026, đưa giá bán trung bình quý II về khoảng 123 triệu đồng/m². Dù giảm, mặt bằng giá vẫn cao hơn đáng kể so với đầu năm 2023.
Trong khi đó, giá căn hộ tại TP.HCM tăng khoảng 3% trong nửa đầu năm, lên mức 108 triệu đồng/m² vào quý II. Tại Đà Nẵng, giá tăng 5% so với cuối năm 2025, đạt khoảng 91 triệu đồng/m².
Về đất nền, sau những đợt tăng giá cục bộ trong năm 2025 theo thông tin quy hoạch, hạ tầng và sáp nhập địa giới, thị trường đã chững lại. Giá giao dịch thứ cấp trong quý II/2026 giảm nhẹ khoảng 2-3%.
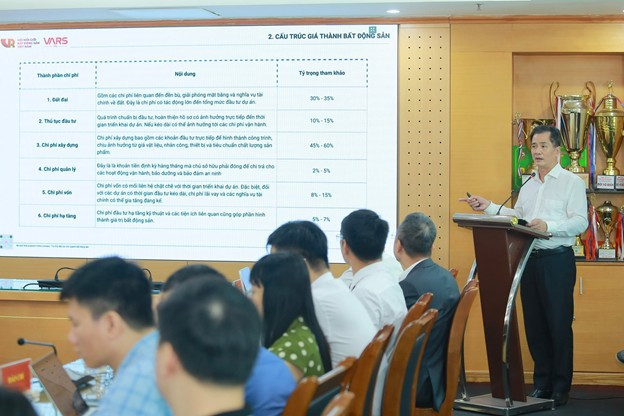
Theo TS Nguyễn Văn Đính, một nguyên nhân khiến giá bất động sản khó giảm là cơ cấu chi phí đầu vào lớn. Chi phí xây dựng chiếm khoảng 45-60%, chi phí đất đai và giải phóng mặt bằng chiếm 30-35%. Bên cạnh đó là chi phí thủ tục đầu tư, vốn vay, hạ tầng và quản lý.
Thời gian chuẩn bị đầu tư kéo dài có thể tiếp tục làm tăng chi phí vốn và vận hành, tạo áp lực lên giá bán cuối cùng. Trong khi đó, hoạt động mua đi bán lại và tâm lý kỳ vọng giá tăng có thể đẩy giá giao dịch lên cao hơn giá trị sử dụng thực tế, làm gia tăng rủi ro thanh khoản.
5 giải pháp đưa giá bất động sản về gần nhu cầu thực
Để đưa giá bất động sản về mức phù hợp hơn với khả năng chi trả của thị trường, TS Nguyễn Văn Đính đề xuất 5 nhóm giải pháp đồng bộ.
Thứ nhất, tái cơ cấu nguồn cung. Nhà nước và doanh nghiệp cần giảm tỷ trọng phát triển nhà ở thương mại hạng sang, cao cấp, tránh tình trạng nguồn cung tập trung vào phân khúc vượt quá nhu cầu thực. Thay vào đó, cần chú trọng hơn đến các sản phẩm phù hợp với khả năng tài chính của người mua.
Thứ hai, giảm chi phí phát triển dự án. Các địa phương cần quyết liệt cắt giảm thủ tục hành chính, rút ngắn thời gian chuẩn bị đầu tư, đồng thời điều chỉnh giá đất phù hợp và hỗ trợ giải phóng mặt bằng. Việc phát triển nhà ở xã hội, nhà ở thương mại giá hợp lý và nhà cho thuê cũng cần được thúc đẩy để cân bằng cơ cấu thị trường.
Thứ ba, hỗ trợ tín dụng đúng đối tượng. Ngân hàng Nhà nước cần có các gói vốn chuyên biệt với lãi suất hợp lý dành cho dự án đáp ứng nhu cầu thực. Đồng thời, cần hỗ trợ người dân có hoàn cảnh khó khăn tiếp cận nguồn vốn mua nhà, góp phần cải thiện sức mua.
Thứ tư, minh bạch hóa dữ liệu bất động sản. Cần đẩy nhanh chuyển đổi số, xây dựng dữ liệu định danh cho từng sản phẩm để cơ quan quản lý có cơ sở theo dõi giao dịch, kiểm soát biến động giá và điều tiết thị trường hiệu quả hơn.
Thứ năm, tăng cường chế tài chống thao túng giá. Cơ quan chức năng cần sớm hoàn thiện các công cụ pháp lý, xử lý hành vi tiêu cực, lũng đoạn và cố tình đẩy giá bất động sản lên cao nhằm trục lợi.