Vietcombank tăng dự phòng gần 8 lần, riêng một khách hàng chiếm 5.000 tỷ đồng
Khoản dự phòng ngoài dự kiến khiến lợi nhuận quý III/2026 của Vietcombank giảm mạnh so với quý trước, dù hoạt động kinh doanh cốt lõi tăng trưởng.
Vietcombank trích lập 5.000 tỷ đồng dự phòng trái phiếu trong quý III
Theo báo cáo phân tích kết quả kinh doanh ngày 30/10/2026 của Chứng khoán Vietcap, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, HoSE: VCB) ghi nhận lợi nhuận trước thuế quý III/2026 đạt 11.218 tỷ đồng, giảm 0,2% so với cùng kỳ và giảm 35,6% so với quý trước.
Đáng chú ý, lợi nhuận ngân hàng thấp hơn kỳ vọng, chủ yếu do chi phí dự phòng rủi ro tăng mạnh lên 6.184 tỷ đồng, gấp gần 8 lần cùng kỳ năm trước.
Trong đó, khoảng 5.000 tỷ đồng là khoản trích lập dự phòng đối với các trái phiếu doanh nghiệp (TPDN) liên quan đến một khách hàng trong ngành năng lượng, chiếm gần 81% tổng chi phí dự phòng trong quý III.
Vietcombank đã chuyển các trái phiếu này sang nhóm nợ xấu từ quý IV/2025 nhưng chưa trích lập dự phòng 100% tại thời điểm đó. Đến quý III/2026, ngân hàng quyết định trích lập dự phòng toàn bộ giá trị các trái phiếu liên quan.
Động thái này nằm ngoài dự kiến của đơn vị phân tích bởi trong những quý trước, Vietcombank từng chia sẻ rằng chất lượng tín dụng của khoản trái phiếu vẫn tốt và ngân hàng có kế hoạch nâng nhóm nợ.
Báo cáo nhận định đây là trường hợp riêng lẻ, chưa làm thay đổi đánh giá tích cực về chất lượng tài sản của Vietcombank. Tuy nhiên, khoản dự phòng phát sinh ngoài dự kiến có thể dẫn đến việc điều chỉnh giảm dự báo lợi nhuận năm 2026.
Lũy kế 9 tháng đầu năm, chi phí dự phòng rủi ro của Vietcombank đạt 9.180 tỷ đồng, tăng 292,7% so với cùng kỳ. Trong đó, chi phí dự phòng ròng đối với các trái phiếu liên quan khách hàng ngành năng lượng được ước tính khoảng 3.000 tỷ đồng.
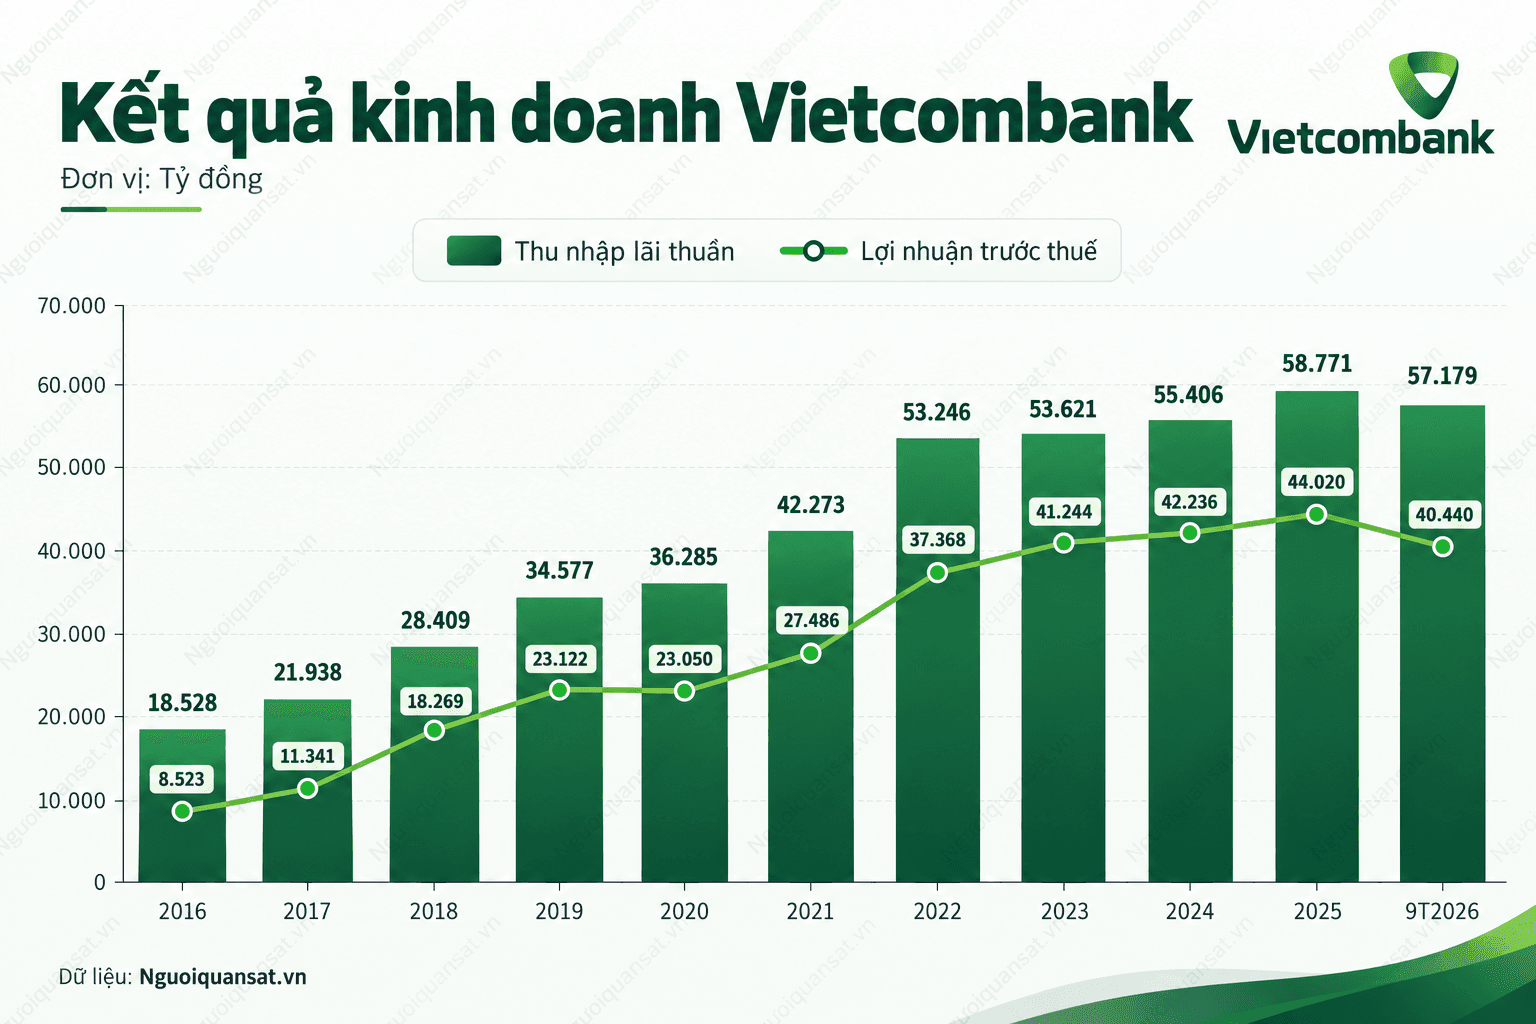
Bất chấp áp lực dự phòng, lợi nhuận trước thuế 9 tháng của Vietcombank vẫn đạt 40.440 tỷ đồng, tăng 22,1% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ đạt 33.032 tỷ đồng, tăng 24,4%.
Lợi nhuận trước dự phòng tăng gần 45% trong quý III
Dù lợi nhuận sau dự phòng gần như đi ngang, hoạt động kinh doanh cốt lõi của Vietcombank vẫn duy trì tăng trưởng.
Trong quý III/2026, tổng thu nhập hoạt động đạt 25.431 tỷ đồng, tăng 40,9% so với cùng kỳ. Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng đạt 17.402 tỷ đồng, tăng 44,8%.
Lũy kế 9 tháng, tổng thu nhập hoạt động đạt 72.983 tỷ đồng, tăng 37,2%. Trong đó, thu nhập lãi thuần đạt 57.179 tỷ đồng, tăng 34,5%, còn thu nhập ngoài lãi đạt 15.804 tỷ đồng, tăng 48%.
Hoạt động kinh doanh ngoại hối tiếp tục đóng góp tích cực khi mang về khoảng 6.400 tỷ đồng lãi thuần trong 9 tháng, tăng 29,8% so với cùng kỳ. Riêng quý III, khoản thu này tăng 101,4%.
Biên lãi ròng (NIM) cải thiện lên 3,09% trong quý III, tăng 0,12 điểm phần trăm so với quý trước và 0,52 điểm phần trăm so với cùng kỳ. NIM lũy kế 9 tháng đạt 3,02%, cao hơn mức dự báo 2,92% cho cả năm.
Về quy mô hoạt động, tăng trưởng tín dụng của Vietcombank đạt 8,4% sau 9 tháng, thấp hơn mức 11,6% của toàn hệ thống. Tuy nhiên, tín dụng đã tăng tốc trở lại trong quý III với mức tăng 3,3%, so với 0,2% của quý II.
Tiền gửi khách hàng tăng 6,5% so với đầu năm. Tỷ lệ tiền gửi không kỳ hạn (CASA) đạt 33,1% tại cuối quý III, giảm 0,9 điểm phần trăm so với quý trước nhưng vẫn thuộc nhóm cao nhất ngành ngân hàng.
Về chất lượng tài sản, tỷ lệ nợ xấu đối với danh mục cho vay tại cuối quý III ở mức 0,71%, tăng 0,1 điểm phần trăm so với quý trước nhưng giảm 0,33 điểm phần trăm so với cùng kỳ. Tỷ lệ bao phủ nợ xấu giảm từ 279% xuống 243%, song vẫn được đánh giá là cao nhất ngành.
Nhìn chung, khoản trích lập dự phòng trái phiếu ngoài dự kiến đã ảnh hưởng đáng kể đến lợi nhuận quý III của Vietcombank. Dù vậy, tăng trưởng tín dụng, cải thiện NIM và nguồn thu ngoài lãi vẫn là những yếu tố hỗ trợ hoạt động kinh doanh của ngân hàng.
Đơn vị phân tích nhận thấy rủi ro điều chỉnh giảm dự báo lợi nhuận năm 2026, nhưng chưa kỳ vọng thay đổi dự báo cho các năm tiếp theo, dù vẫn cần thêm đánh giá chi tiết.