Xuất khẩu tôm sang Mỹ giảm mạnh, Sao Ta (FMC) vẫn được dự báo lãi tăng 22% lên 425 tỷ đồng
Thực phẩm Sao Ta (FMC) được dự báo tăng trưởng lợi nhuận nhờ chiến lược chuyển dịch sang các sản phẩm chế biến có giá trị cao.
Thị trường xuất khẩu tôm đang chứng kiến những thay đổi đáng chú ý khi áp lực thuế quan tại Mỹ buộc các doanh nghiệp Việt Nam phải điều chỉnh chiến lược kinh doanh.
Không chỉ là câu chuyện tìm kiếm thị trường thay thế, việc duy trì lợi nhuận trong bối cảnh sản lượng và giá bán chịu sức ép cũng trở thành bài toán lớn đối với các doanh nghiệp thủy sản.
Trong bối cảnh đó, Chứng khoán Rồng Việt (VDSC) công bố báo cáo phân tích về CTCP Thực phẩm Sao Ta (mã chứng khoán FMC).
Thị trường Mỹ thu hẹp, dòng hàng xuất khẩu dịch chuyển
Về kết quả kinh doanh, riêng quý II/2026, Sao Ta ghi nhận doanh thu thuần 1.675 tỷ đồng, giảm 11% so với cùng kỳ. Ngược lại, lợi nhuận sau thuế đạt 155 tỷ đồng, tăng tới 92%.
Lũy kế 6 tháng đầu năm, doanh thu đạt 3.073 tỷ đồng, giảm 21%, trong khi lợi nhuận sau thuế tăng 78%, đạt 196 tỷ đồng.
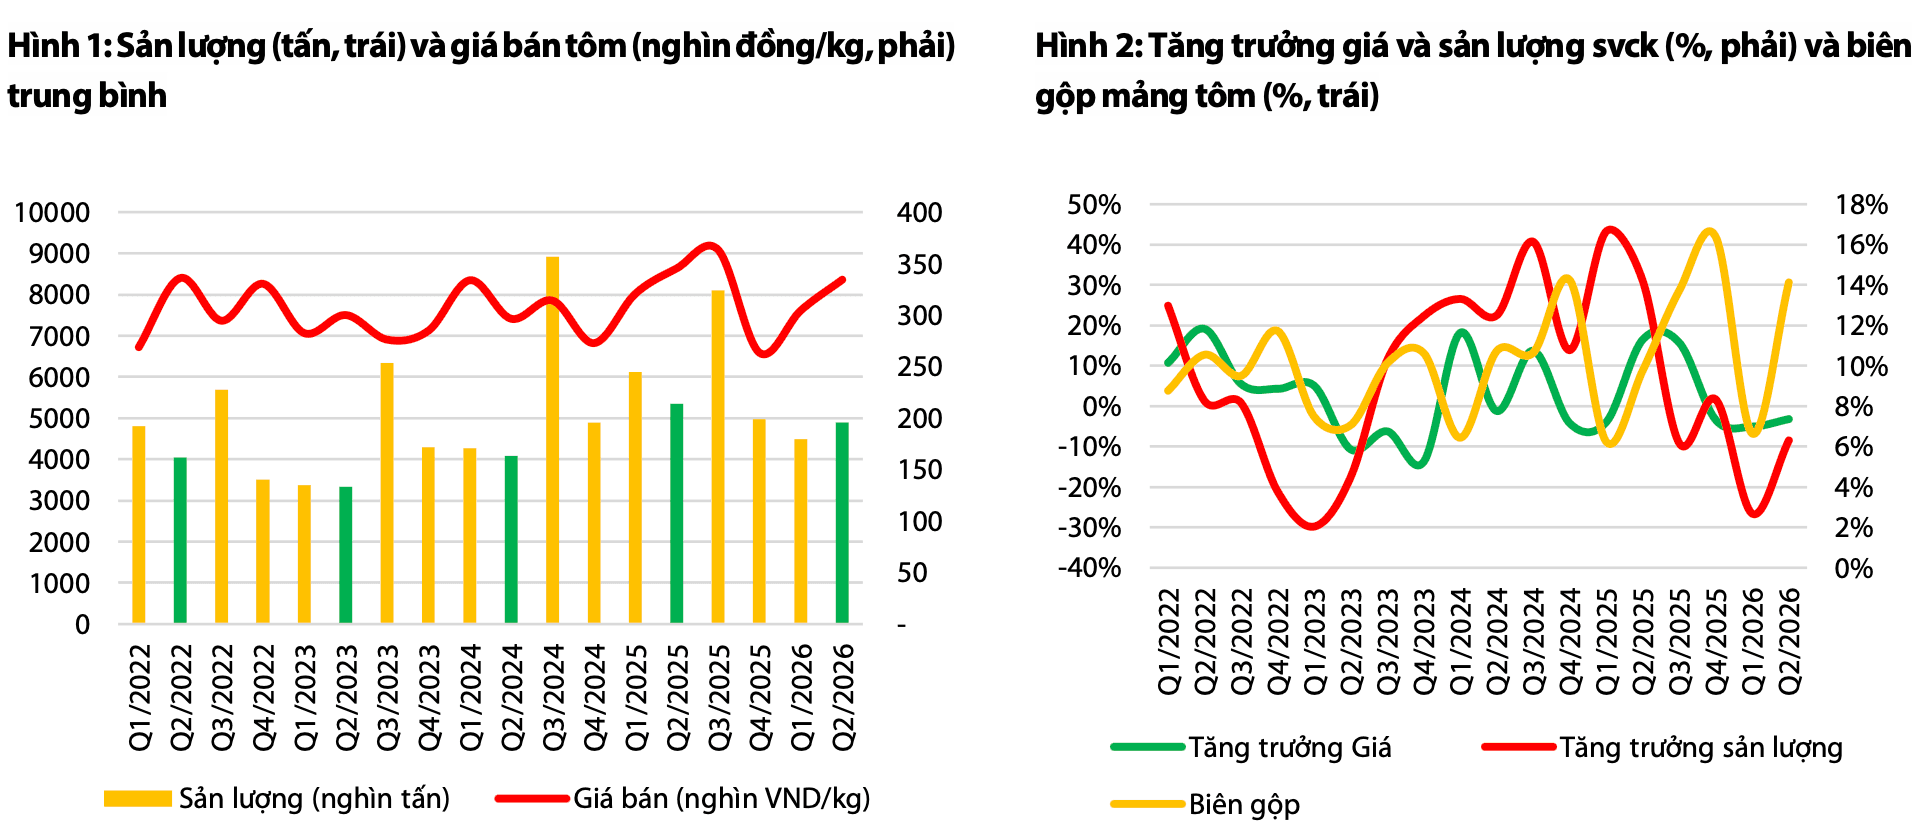
Theo VDSC, doanh thu mảng tôm của Sao Ta trong quý II/2026 giảm 11% so với cùng kỳ. Sản lượng tiêu thụ giảm 8%, trong khi giá bán bình quân giảm 3%, xuống khoảng 334.000 đồng/kg.
Nguyên nhân quan trọng đến từ việc doanh nghiệp chủ động hạn chế xuất khẩu sang Mỹ trong bối cảnh chờ kết quả rà soát thuế chống bán phá giá kỳ POR20.
VDSC cho biết Sao Ta đang chịu sức ép từ các biện pháp thuế tại thị trường Mỹ, bao gồm thuế chống bán phá giá và thuế theo Điều 301. Những bất lợi này khiến doanh nghiệp phải điều chỉnh cơ cấu thị trường, tăng cường xuất khẩu sang châu Âu và Nhật Bản.
Sự thay đổi thể hiện rõ trong dự báo của VDSC.
Năm 2025, xuất khẩu tôm của Sao Ta sang Mỹ đạt khoảng 133 triệu USD, chiếm 42% tổng kim ngạch xuất khẩu tôm. Sang năm 2026, VDSC dự báo giá trị xuất khẩu sang thị trường này giảm tới 52%, còn khoảng 64 triệu USD, kéo tỷ trọng xuống 25%.
Trong khi đó, thị trường châu Âu được dự báo đạt 67 triệu USD, Nhật Bản khoảng 58 triệu USD và các thị trường khác đạt 68 triệu USD.
Như vậy, chỉ trong một năm, cơ cấu thị trường xuất khẩu của Sao Ta được dự báo có sự thay đổi đáng kể, khi Mỹ không còn giữ tỷ trọng áp đảo như trước.
Tuy nhiên, việc chuyển hướng thị trường cũng đi kèm thách thức. Theo VDSC, giá bán bình quân tại một số thị trường thay thế thấp hơn, trong khi cạnh tranh ngày càng gia tăng do nhiều doanh nghiệp xuất khẩu tôm cùng tìm cách giảm phụ thuộc vào Mỹ.
Điều này phần nào lý giải vì sao sản lượng và doanh thu của Sao Ta vẫn chịu áp lực dù doanh nghiệp đang mở rộng hoạt động tại những thị trường khác.
Bán ít tôm hơn nhưng biên lợi nhuận tăng mạnh
Trong bối cảnh doanh thu sụt giảm, diễn biến đáng chú ý nhất lại nằm ở hiệu quả kinh doanh.
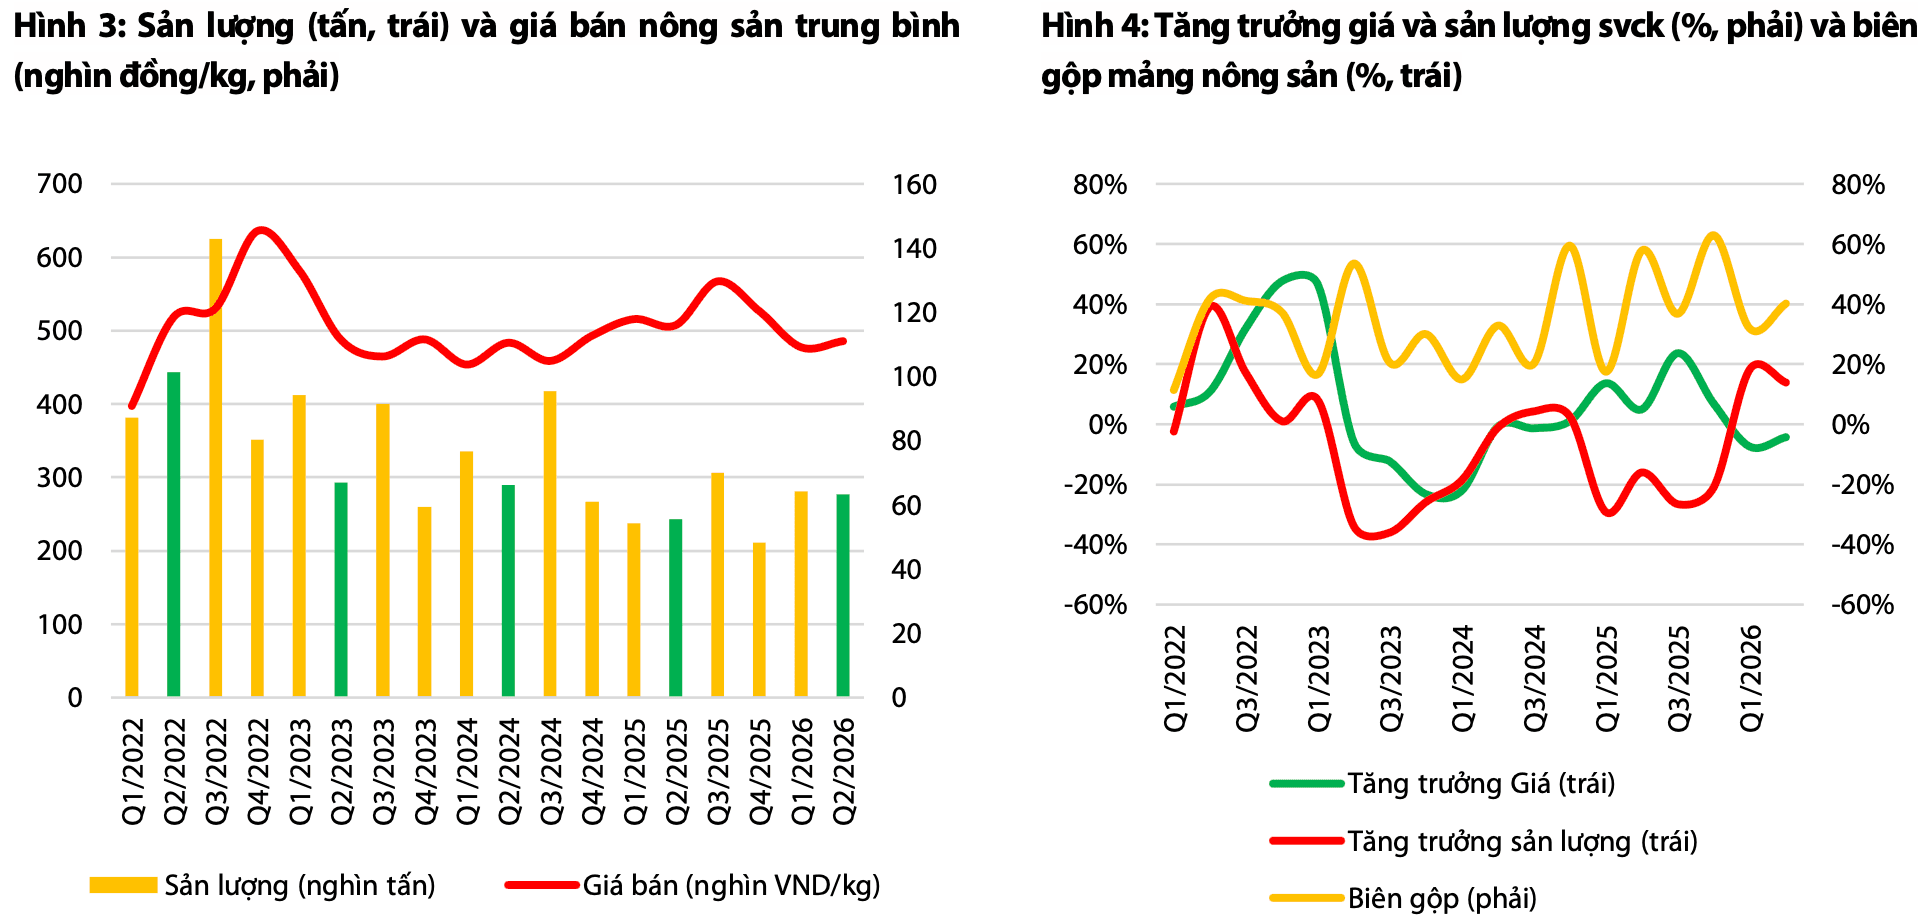
Theo báo cáo, biên lợi nhuận gộp của Sao Ta trong quý II/2026 đạt 15%, tăng 4,44 điểm phần trăm so với cùng kỳ. Riêng mảng tôm, biên lợi nhuận gộp tăng từ 9,8% lên 14,1%.
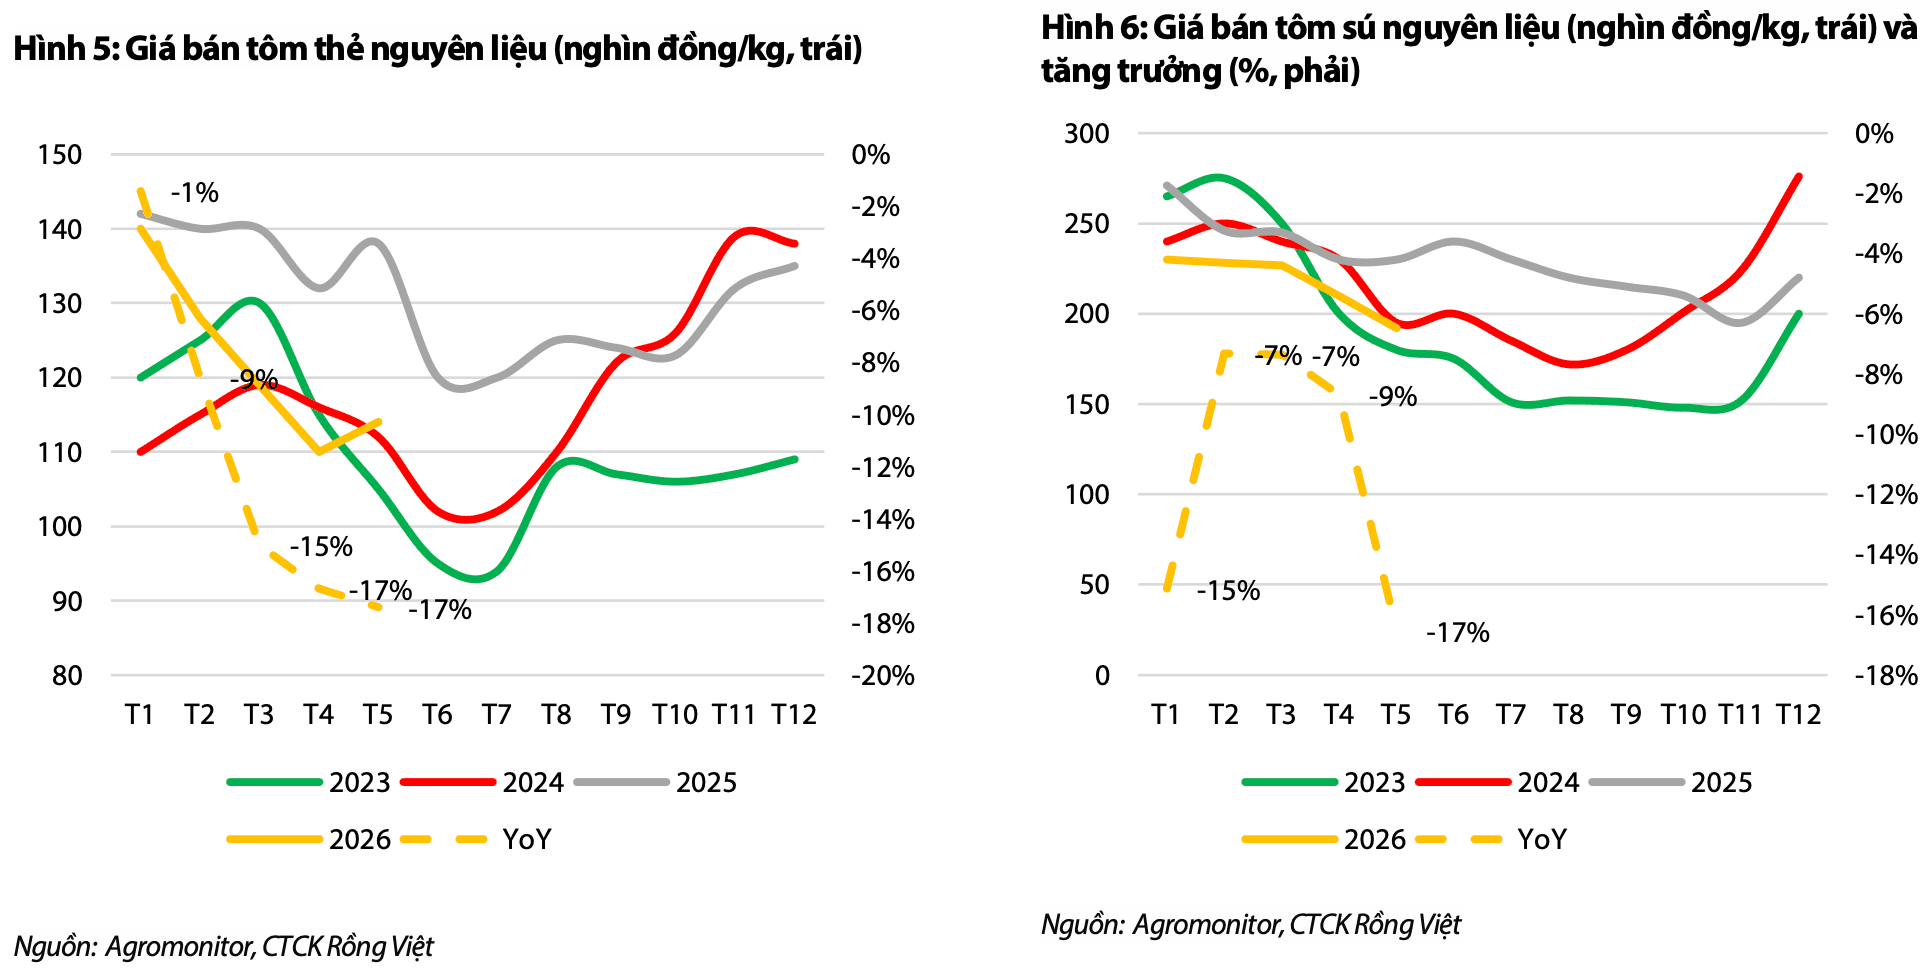
Động lực chính đến từ việc giá tôm nguyên liệu giảm nhanh hơn đáng kể so với giá bán thành phẩm.
Cụ thể, trong quý II, giá bán tôm thành phẩm bình quân giảm khoảng 3% so với cùng kỳ, nhưng giá tôm nguyên liệu đầu vào giảm tới 17%. Khoảng chênh lệch này giúp doanh nghiệp cải thiện biên lợi nhuận, dù doanh thu và sản lượng tiêu thụ đều đi xuống.
VDSC cho rằng giá tôm nguyên liệu giảm mạnh nhờ nguồn cung dồi dào trong điều kiện thời tiết thuận lợi, đồng thời nhu cầu xuất khẩu gặp khó khăn khiến giá thu mua nguyên liệu chịu sức ép.
Đáng chú ý, Sao Ta còn tăng tích trữ nguyên liệu trong giai đoạn giá thấp. Số ngày tồn kho của doanh nghiệp trong quý II tăng thêm khoảng 20 ngày so với cùng kỳ.
Theo đánh giá của VDSC, động thái này phù hợp khi giá tôm nguyên liệu dao động quanh mức 114.000 đồng/kg, thấp hơn mức trung bình khoảng 119.000 đồng/kg trong giai đoạn từ tháng 1/2020 đến tháng 5/2026.
Bên cạnh yếu tố giá nguyên liệu, cơ cấu sản phẩm của Sao Ta cũng đang thay đổi.
Trong 6 tháng đầu năm 2026, tỷ trọng sản phẩm tôm chiên tăng từ 17% lên 20,26%, trong khi tôm tẩm bột tăng từ 9,2% lên 13,33%. Ngược lại, tỷ trọng tôm luộc và tôm tươi giảm so với cùng kỳ.
Đây là sự dịch chuyển đáng chú ý bởi theo VDSC, các sản phẩm tôm chiên và tôm tẩm bột có biên lợi nhuận cao hơn so với tôm luộc và tôm tươi.
Như vậy, Sao Ta đang tìm cách cải thiện giá trị thu được từ mỗi đơn vị sản phẩm, thay vì chỉ dựa vào tăng trưởng sản lượng xuất khẩu.
Tự chủ nguyên liệu, lợi nhuận được dự báo tiếp tục tăng
Một yếu tố khác được VDSC nhấn mạnh là khả năng tự chủ nguyên liệu của Sao Ta.
Theo dự báo, tỷ lệ tôm tự nuôi của doanh nghiệp có thể tăng từ 28% lên 35% trong năm 2026. Trong khi đó, chi phí tôm tự nuôi thấp hơn khoảng 10–20% so với nguyên liệu mua ngoài.
Việc gia tăng tỷ trọng nguyên liệu tự nuôi giúp doanh nghiệp giảm giá vốn bình quân, qua đó hỗ trợ biên lợi nhuận trong bối cảnh thị trường xuất khẩu còn nhiều biến động.
Tuy nhiên, VDSC cũng lưu ý lợi thế từ giá tôm nguyên liệu thấp có thể không duy trì mãi. Sang năm 2027, khi tác động tích cực của giá đầu vào dần suy giảm, động lực tăng trưởng được kỳ vọng chuyển sang cải thiện cơ cấu sản phẩm và nâng cao chất lượng con giống nhằm giảm chi phí nuôi.
Đây là sự chuyển dịch từ tăng trưởng dựa vào sản lượng sang nâng cao hiệu quả trên từng sản phẩm.
Do đó, VDSC đã điều chỉnh giảm dự báo doanh thu của Sao Ta năm 2026 xuống 6.855 tỷ đồng do sản lượng tiêu thụ sụt giảm mạnh hơn kỳ vọng trước đó.
Dù vậy, công ty chứng khoán lại nâng dự báo lợi nhuận sau thuế lên 425 tỷ đồng, tương ứng tăng trưởng khoảng 22% so với năm trước.
Đối với năm 2027, doanh thu dự báo ở mức 6.806 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo đạt khoảng 473–474 tỷ đồng, tiếp tục tăng khoảng 10–11%.
Ở góc độ ngắn hạn, VDSC dự báo quý III/2026 Sao Ta đạt doanh thu 2.475 tỷ đồng, giảm 17% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ khoảng 95 tỷ đồng, giảm nhẹ 2%.
Trên cơ sở triển vọng lợi nhuận và phương pháp định giá P/E, Chứng khoán Rồng Việt duy trì khuyến nghị mua đối với cổ phiếu FMC, với giá mục tiêu ngắn hạn 42.900 đồng/cổ phiếu. Giá này cao hơn 21% so với thị giá hiện tại (21.450 đồng/cổ phiếu).