4,5 tỷ USD vốn đổ vào Việt Nam: MWG, FPT, PNJ, NLG được nhắc tên
Nhiều doanh nghiệp lớn trên sàn chứng khoán Việt Nam từng nhận vốn từ các quỹ đầu tư tư nhân trong giai đoạn đầu.
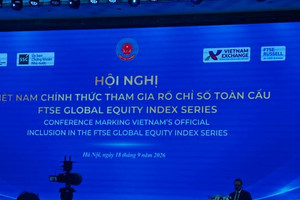
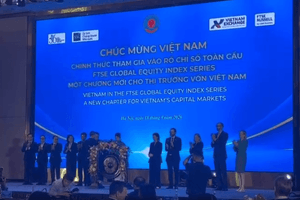
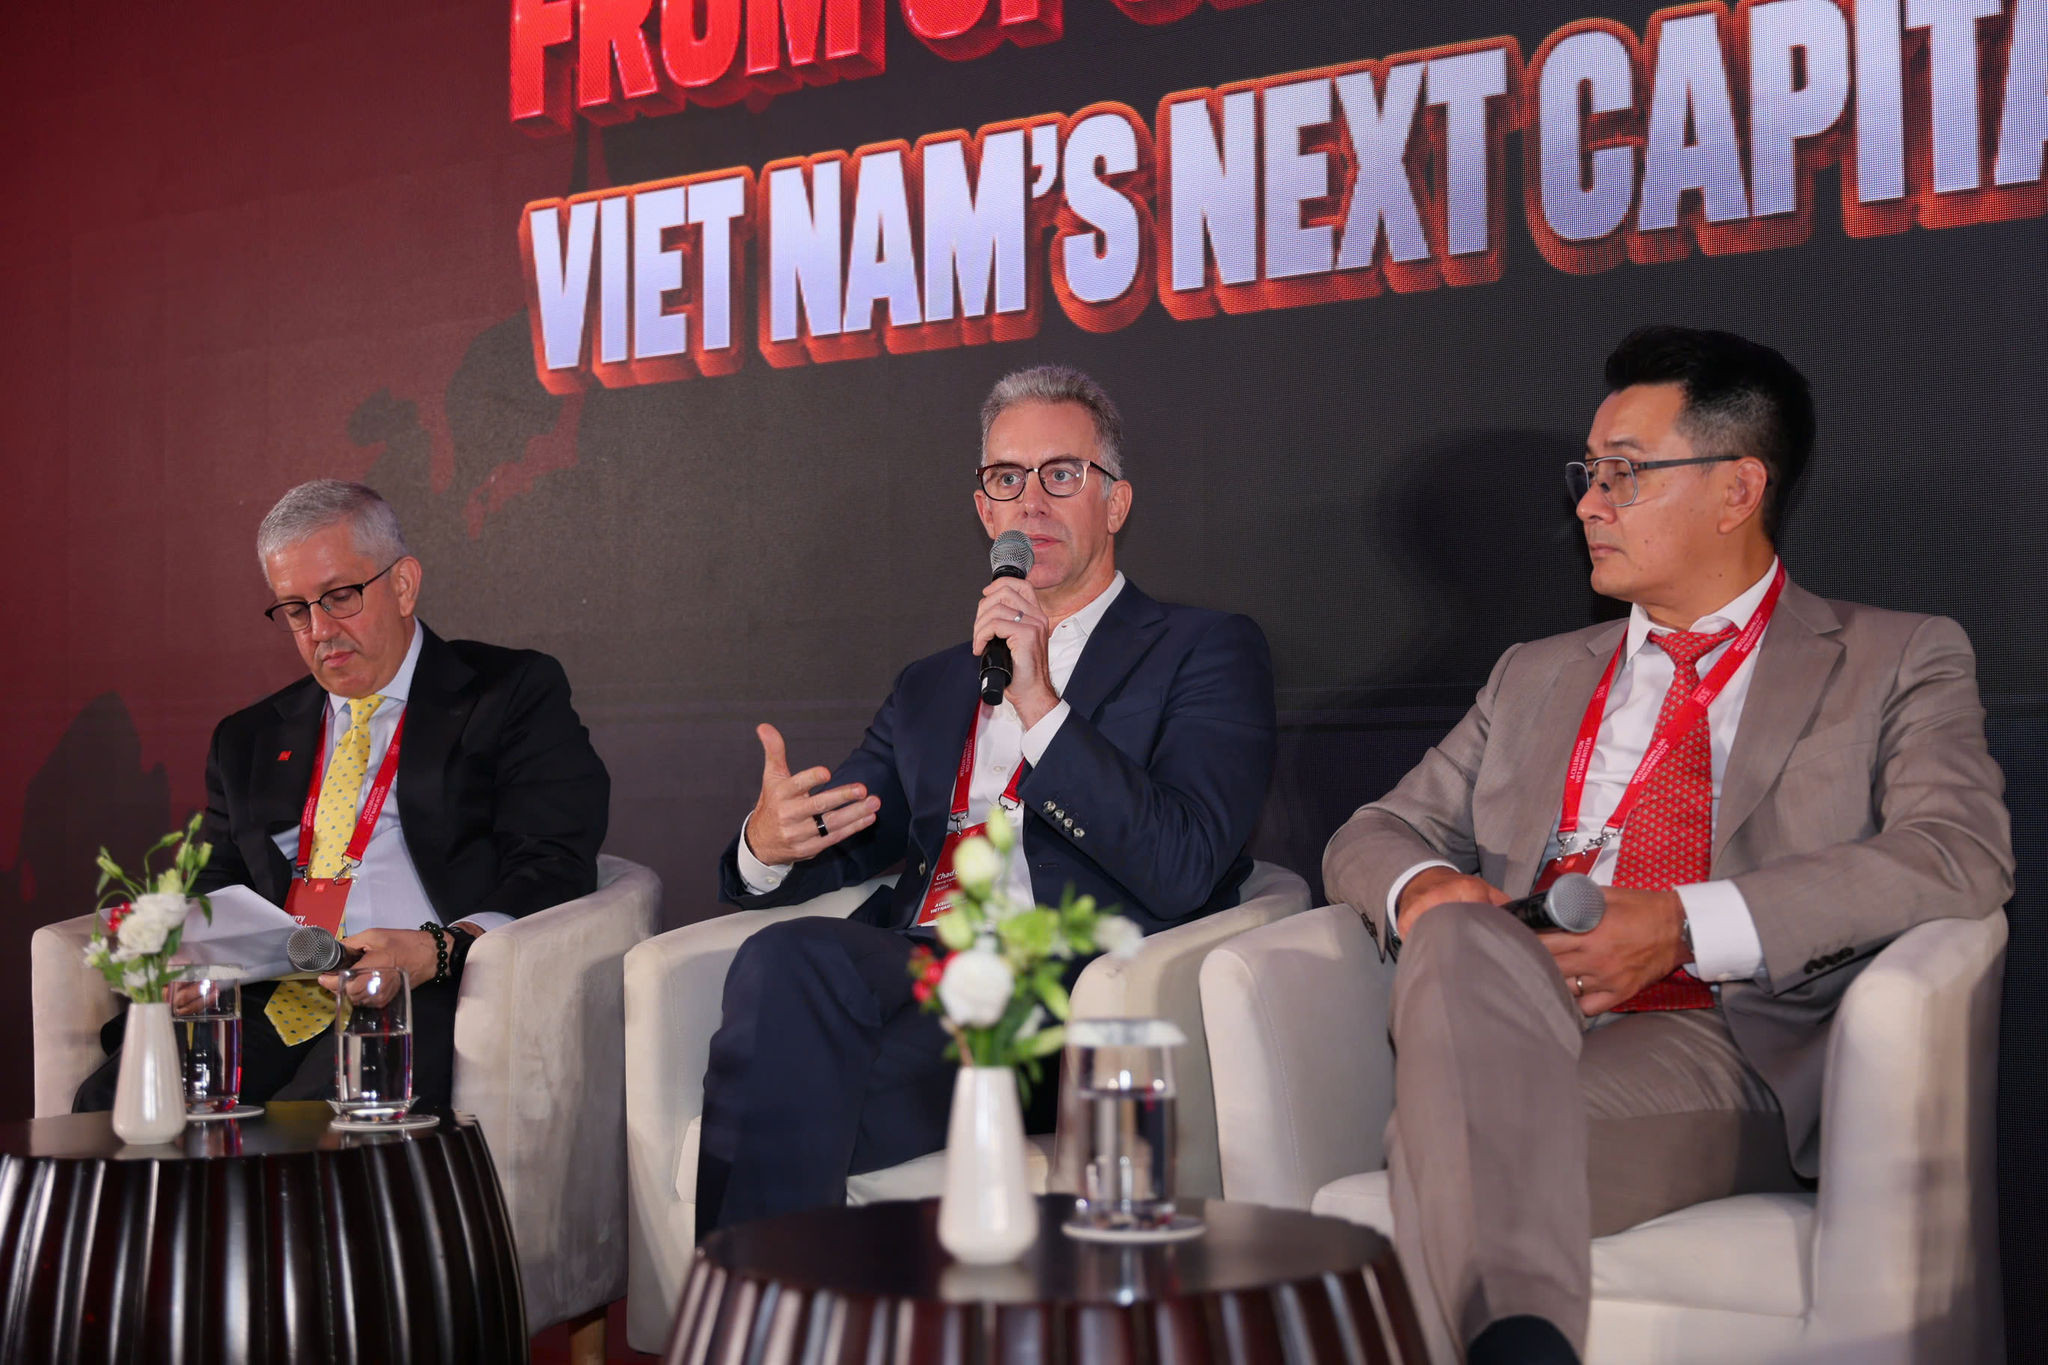
Sáng 18/9, Chứng khoán SSI tổ chức sự kiện “A Celebration – Viet Nam Into EM” tại Hà Nội, quy tụ đại diện cơ quan quản lý cùng nhiều tổ chức tài chính, đầu tư quốc tế.
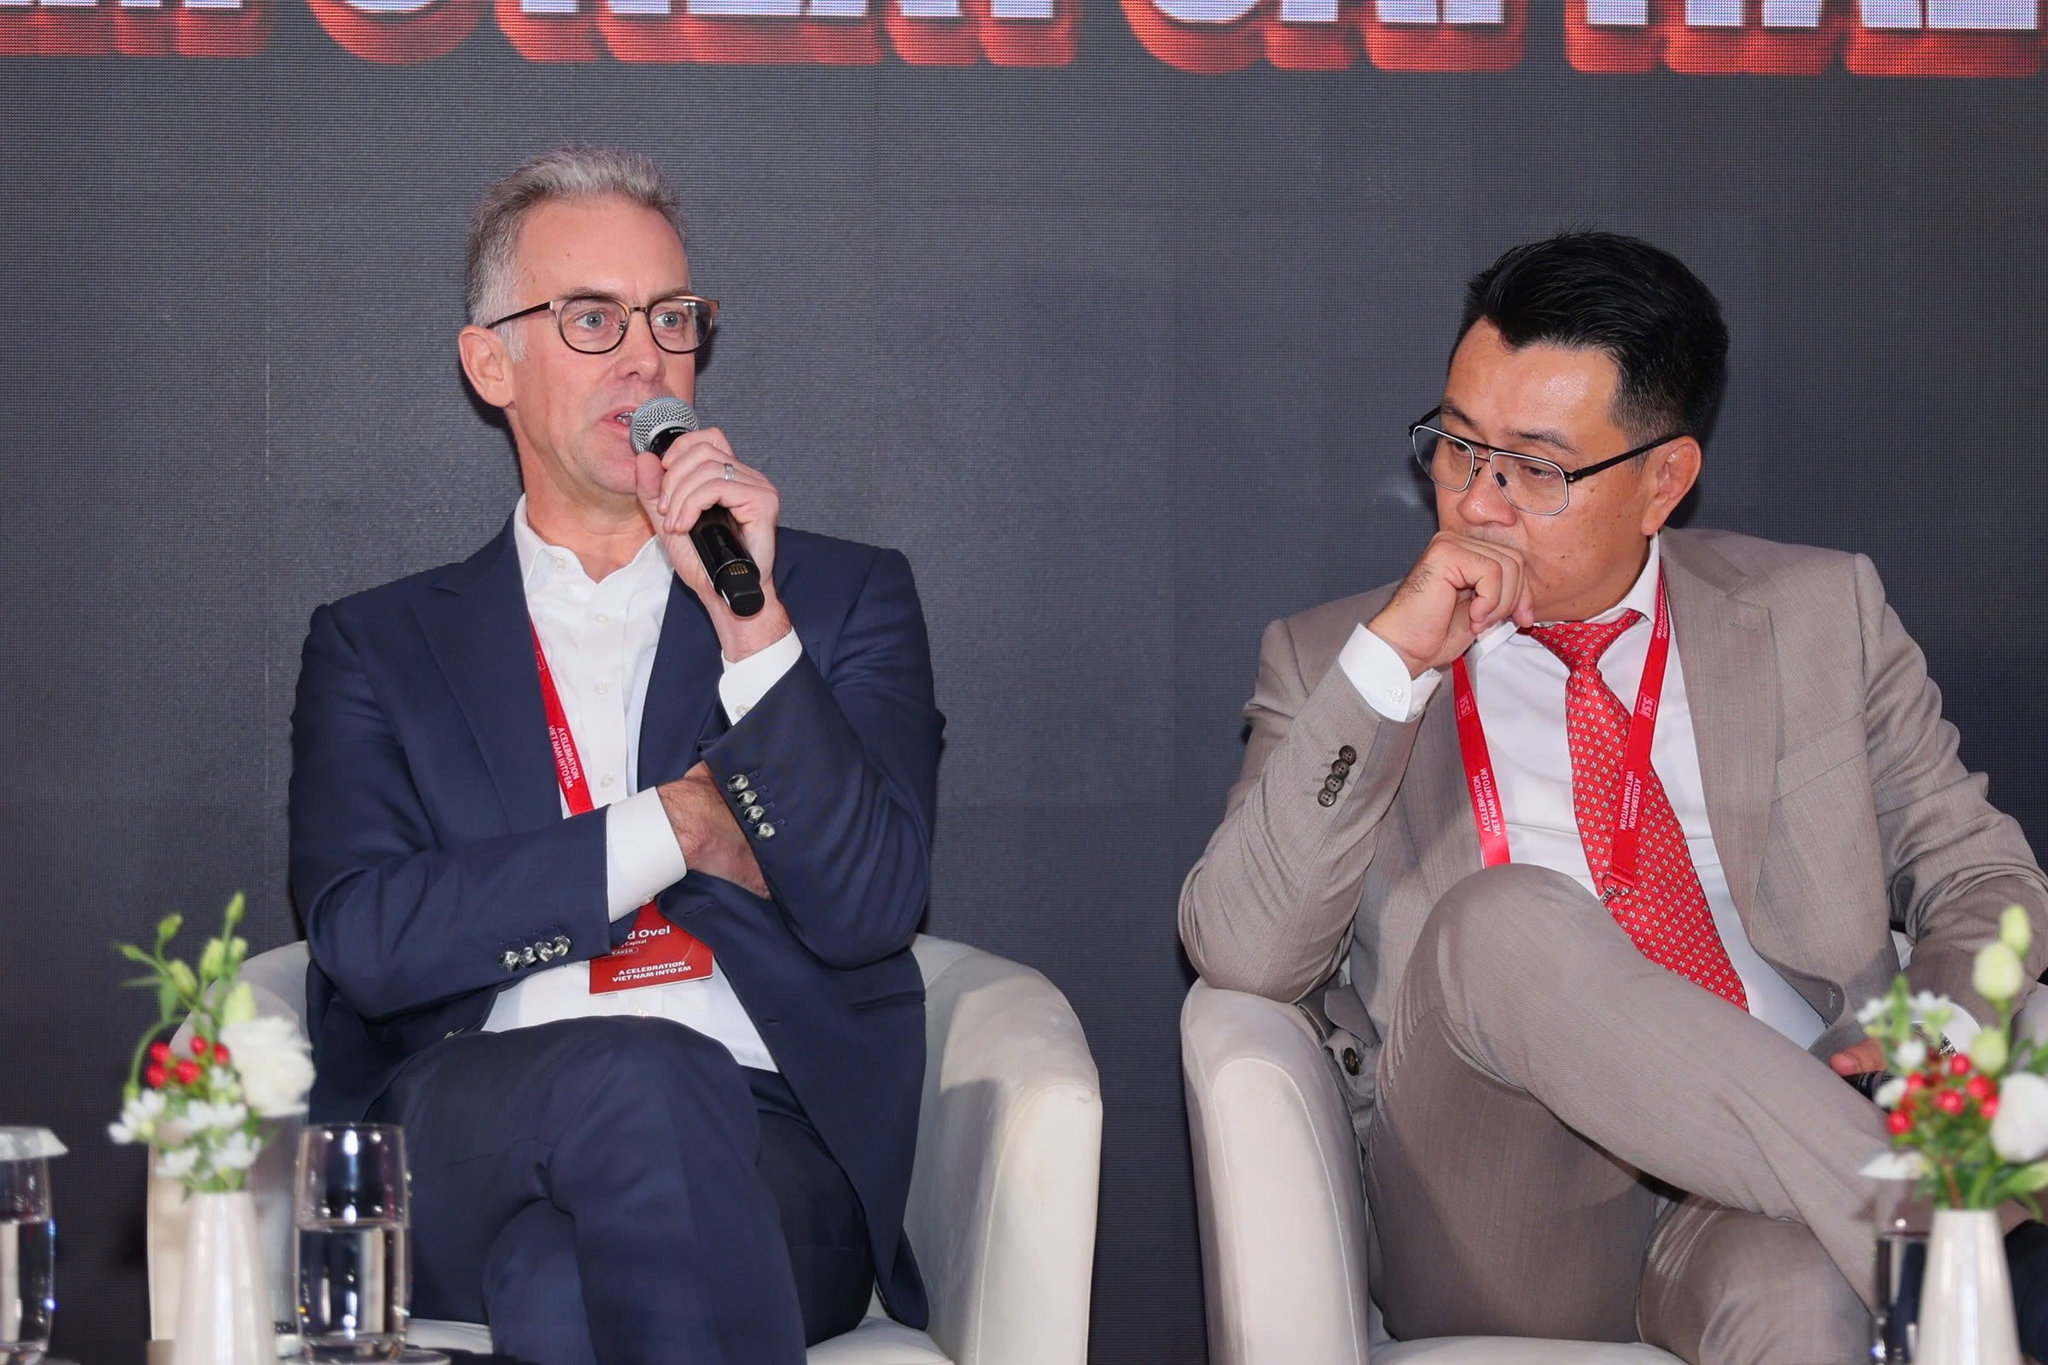
Tại một phiên thảo luận, ông Chad Ovel, Tổng Giám đốc Mekong Capital, nhắc đến một loạt cái tên rất quen thuộc trên sàn chứng khoán hiện nay: Thế Giới Di Động (MWG), FPT, PNJ, Traphaco (TRA), Nam Long (NLG), Masan (MSN)...
Điểm chung được ông Chad Ovel nhấn mạnh là sự xuất hiện từ sớm của dòng vốn đầu tư tư nhân.
“Rất nhiều công ty lớn, vốn hóa lớn và trung bình trên sàn chứng khoán hiện nay đều từng thụ hưởng nguồn vốn từ nhà đầu tư PE như chúng tôi trong những ngày đầu”, ông nói.
Mekong Capital là một trong những công ty quản lý quỹ đầu tư vốn tư nhân hoạt động lâu năm tại Việt Nam. Danh mục đầu tư trước đây của quỹ có nhiều doanh nghiệp sau này niêm yết như MWG, PNJ, FPT, Traphaco, Nam Long, Digiworld hay Gỗ Đức Thành.
Một trong những thương vụ nổi bật nhất là Thế Giới Di Động. Mekong Enterprise Fund II đầu tư vào doanh nghiệp từ năm 2007, khi chuỗi mới có 7 cửa hàng. Đến khi hoàn tất thoái vốn vào tháng 1/2018, khoản đầu tư mang lại mức sinh lời 57 lần cho quỹ.
Nam Long cũng từng nằm trong danh mục đầu tư của Mekong Capital. Đáng chú ý, ông Chad Ovel hiện đồng thời giữ vị trí Phó Chủ tịch HĐQT Tập đoàn Nam Long.
Nhưng những câu chuyện thành công của một chu kỳ trước đang dẫn tới một câu hỏi mới: Hàng tỷ USD vốn tư nhân đang tiếp tục vào Việt Nam, những khoản tiền ấy sẽ ra bằng đường nào?
4,5 tỷ USD đã vào thị trường tư nhân
Theo ông Chad Ovel, năm 2025 là một năm tích cực đối với dòng vốn tư nhân vào Việt Nam với khoảng 4 tỷ USD vốn PE và hơn 500 triệu USD vốn VC (vốn đầu tư mạo hiểm), qua tổng cộng 149 giao dịch. Tức khoảng 4,5 tỷ USD chỉ trong một năm.
Trong khi đó, theo dữ liệu ngành được CEO Mekong Capital dẫn lại, 3 năm qua Việt Nam chưa có thương vụ IPO nào được hậu thuẫn bởi PE/VC.
Tiền đang vào - ông Chad Ovel nhắc lại.
Khoảng cách giữa hai con số cho thấy một vấn đề: Việt Nam đang thu hút được tiền vào thị trường tư nhân, nhưng để dòng tiền tiếp tục đến, các quỹ cũng phải nhìn thấy một con đường đủ khả thi để thu hồi vốn sau nhiều năm đầu tư.
Với PE, IPO chính là một trong những con đường đó.
“Trong công cụ thoái vốn của chúng tôi, IPO và thoái vốn qua thị trường đại chúng bắt buộc phải là một lựa chọn”, ông Chad Ovel nói.
Theo ông, để duy trì dòng vốn tư nhân vào Việt Nam, thị trường cần năng động hơn để IPO trở thành “một lối thoái vốn khả thi và đáng tin cậy”.
Bài học từ Thế giới di động: 7 cửa hàng và khoản đầu tư sinh lời 57 lần
Thế Giới Di Động cho thấy vòng quay ấy có thể vận hành như thế nào. Mekong Capital vào MWG khi doanh nghiệp còn rất nhỏ. Sau quá trình tăng trưởng, MWG bước lên HoSE, còn quỹ đầu tư từng bước bán cổ phần và hoàn tất thoái vốn.
Nhưng điều Chad Ovel rút ra từ thương vụ này không đơn giản là đưa được doanh nghiệp lên sàn. “Bài học then chốt rút ra là: Khi đưa một công ty từ sở hữu tư nhân lên sàn giao dịch, chúng ta bắt buộc phải thu hút được các nhà đầu tư cá nhân”, ông nói.
Nói cách khác, IPO tạo ra cánh cửa, nhưng thanh khoản sau IPO mới quyết định cánh cửa ấy có thực sự trở thành đường thoái vốn hay không.
Đây cũng là lý do nhà đầu tư cá nhân vẫn đặc biệt quan trọng. Theo ông Chad, thị trường Việt Nam có thể dần dịch chuyển theo hướng có sự tham gia lớn hơn của các tổ chức, nhưng cổ phiếu vẫn cần đủ dễ tiếp cận và hấp dẫn với nhà đầu tư cá nhân để giá thị trường phản ánh nền tảng doanh nghiệp.
Làm IR kém, cổ phiếu sẽ bị “discount”
Một bài học khác được CEO Mekong Capital rút ra từ danh mục đầu tư lại liên quan trực tiếp đến giá cổ phiếu.
Theo ông, minh bạch, quản trị doanh nghiệp và quan hệ nhà đầu tư (IR) chuyên nghiệp trở nên đặc biệt quan trọng khi một công ty chuyển từ sở hữu tư nhân sang thị trường đại chúng.
Và nhà đầu tư sẽ phản ánh chất lượng đó vào định giá. “Nơi nào thiếu những yếu tố này, công ty sẽ bị giao dịch ở mức giá chiết khấu. Nơi nào làm tốt, họ nhận được sự quan tâm lớn và chúng tôi rất dễ dàng thoái vốn thông qua thị trường mở”.
Điều này cũng khiến câu chuyện IPO sau nâng hạng không đơn thuần là có thêm bao nhiêu doanh nghiệp lên sàn.
Nếu một doanh nghiệp lên sàn nhưng quản trị yếu, thông tin thiếu minh bạch, IR không tốt hoặc cổ phiếu thiếu thanh khoản, khả năng tiếp cận một lượng vốn lớn hơn chưa chắc đồng nghĩa với việc doanh nghiệp được thị trường định giá cao hơn.
Một chu kỳ trước đã để lại MWG, PNJ, FPT, Traphaco, NLG... – những doanh nghiệp từng có dấu chân của vốn đầu tư tư nhân trước khi trở thành những cái tên quen thuộc trên thị trường chứng khoán.
Chu kỳ mới đang có thêm một lượng vốn lớn đi vào.4,5 tỷ USD qua 149 thương vụ chỉ trong năm 2025 cho thấy Việt Nam vẫn có sức hút với các quỹ PE và VC.
Nhưng để dòng tiền ấy tiếp tục quay vòng, thị trường cần cả hai đầu: Một cửa vào đủ hấp dẫn cho vốn tư nhân và một cửa ra đủ sâu, thanh khoản cho những khoản đầu tư đã trưởng thành.
Bởi vậy, sau con số 4,5 tỷ USD, câu hỏi đáng chú ý là: Trong số những doanh nghiệp đang nhận dòng vốn ấy hôm nay, đâu sẽ là những MWG, PNJ hay NLG tiếp theo bước lên sàn?