Phó Tổng Giám đốc Masan (MSN): Mảng vonfram dự kiến đạt 1,4 tỷ USD doanh thu
Phó Tổng Giám đốc Tập đoàn, cho biết việc nâng hạng không làm thay đổi những công việc cốt lõi mà doanh nghiệp vẫn thực hiện.
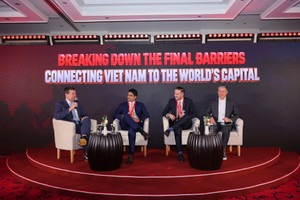
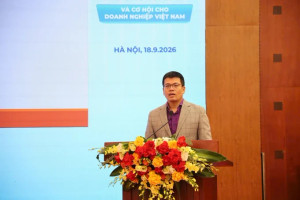
Ngày 18/9, Chứng khoán SSI tổ chức sự kiện “A Celebration – Viet Nam Into EM” tại Hà Nội, quy tụ đại diện cơ quan quản lý cùng nhiều tổ chức tài chính, đầu tư quốc tế.
Một trong những câu hỏi xuyên suốt sự kiện là: Sau khi Việt Nam bước vào nhóm thị trường mới nổi, doanh nghiệp Việt Nam sẽ làm gì với cơ hội tiếp cận một tập nhà đầu tư lớn hơn?
Ở phiên thảo luận chiều, câu hỏi này được đặt trực tiếp với đại diện Vingroup (VIC), VPBank (VPB) và Masan (MSN) – ba doanh nghiệp lớn thuộc những lĩnh vực khác nhau của nền kinh tế.
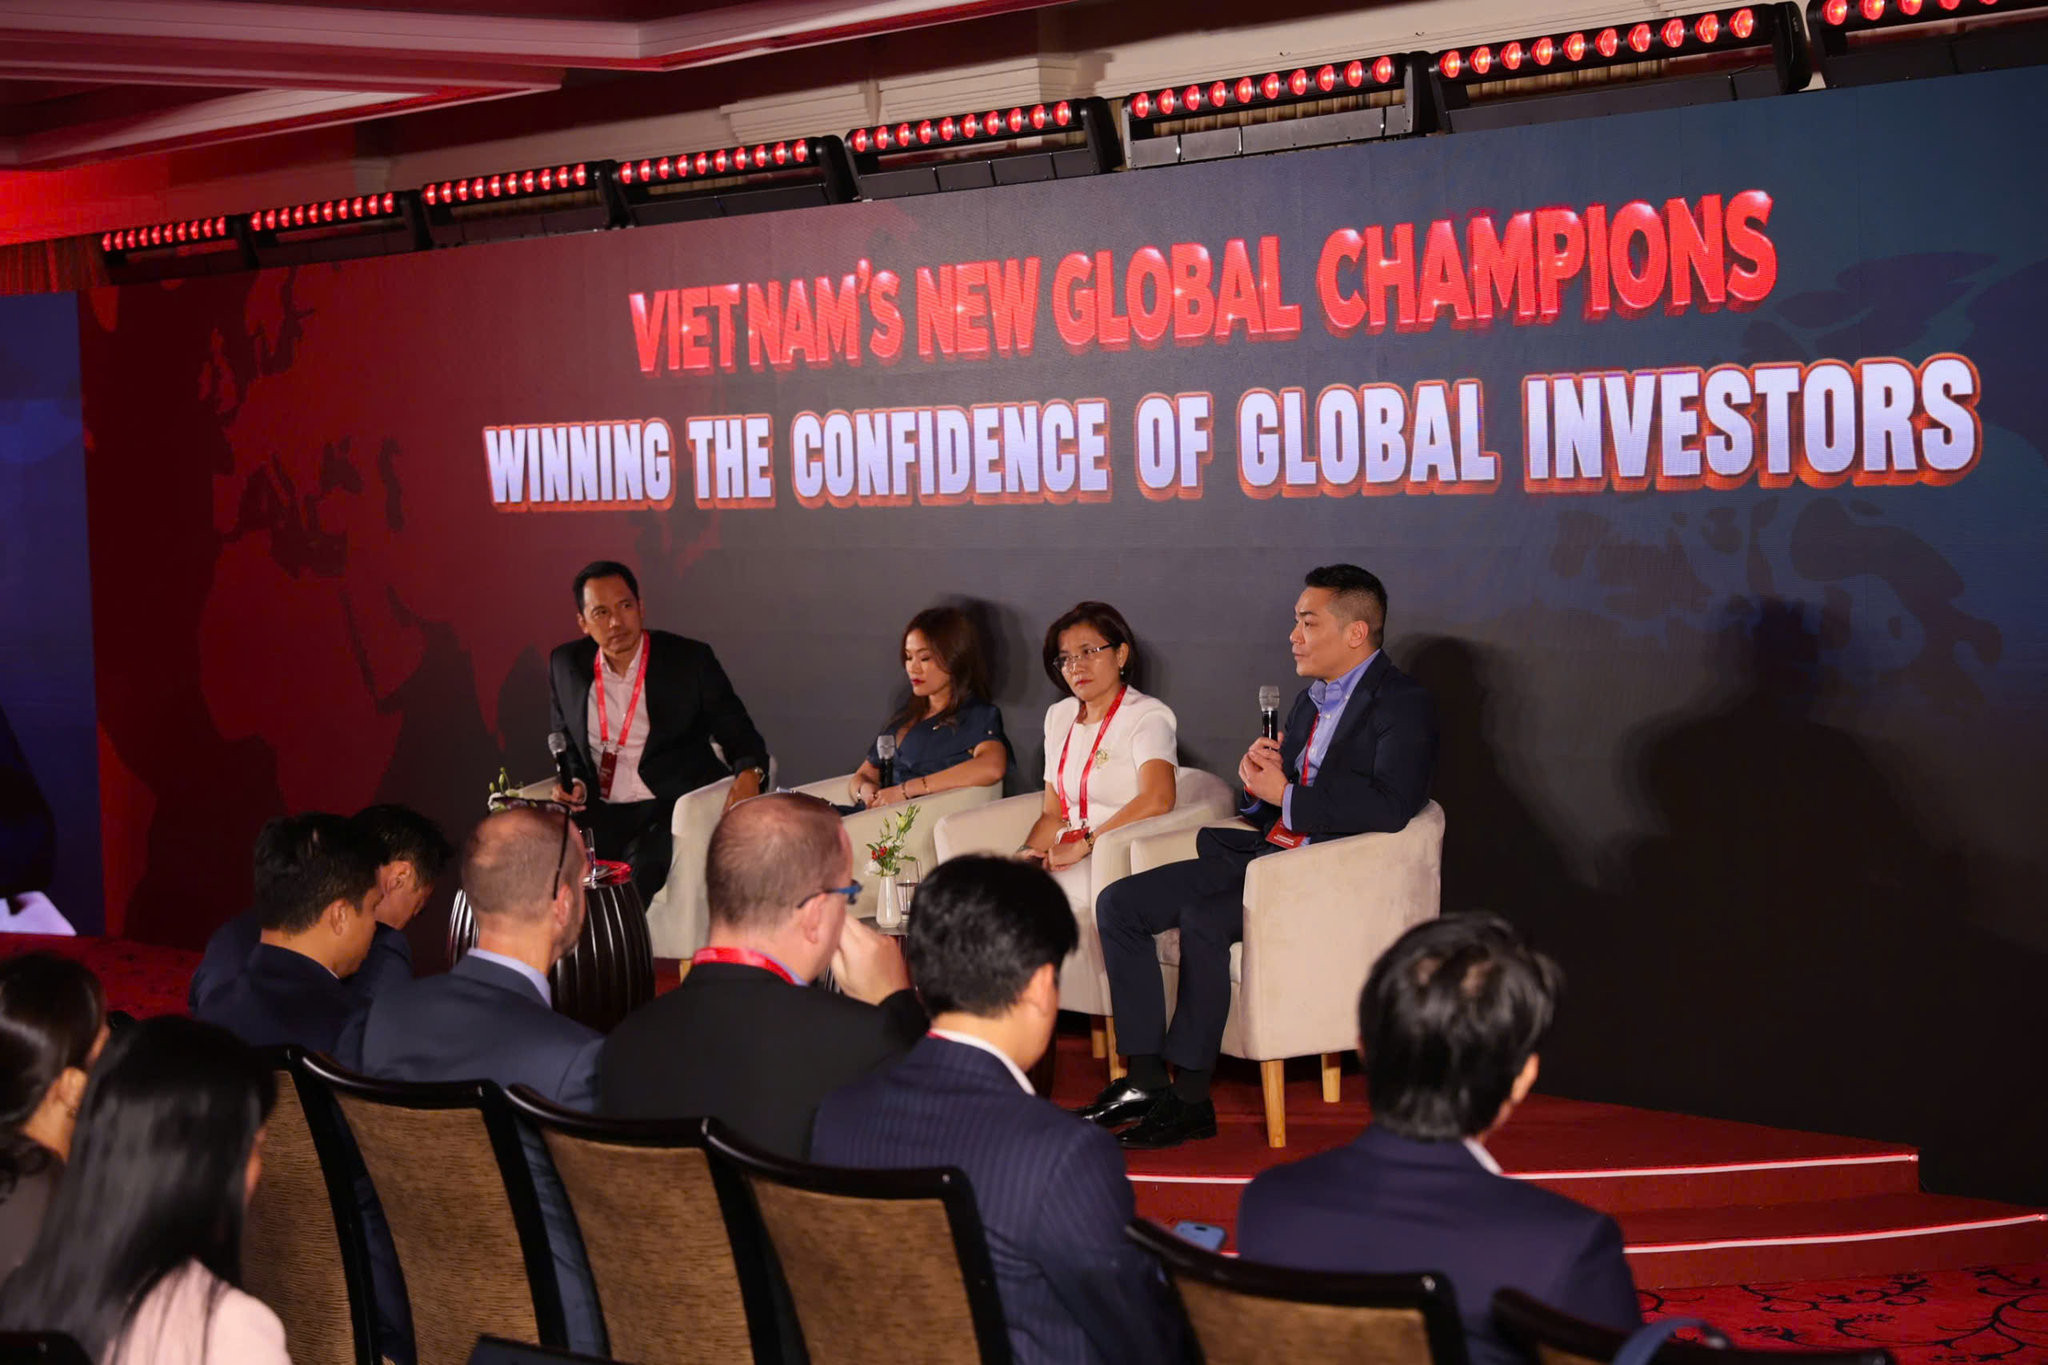
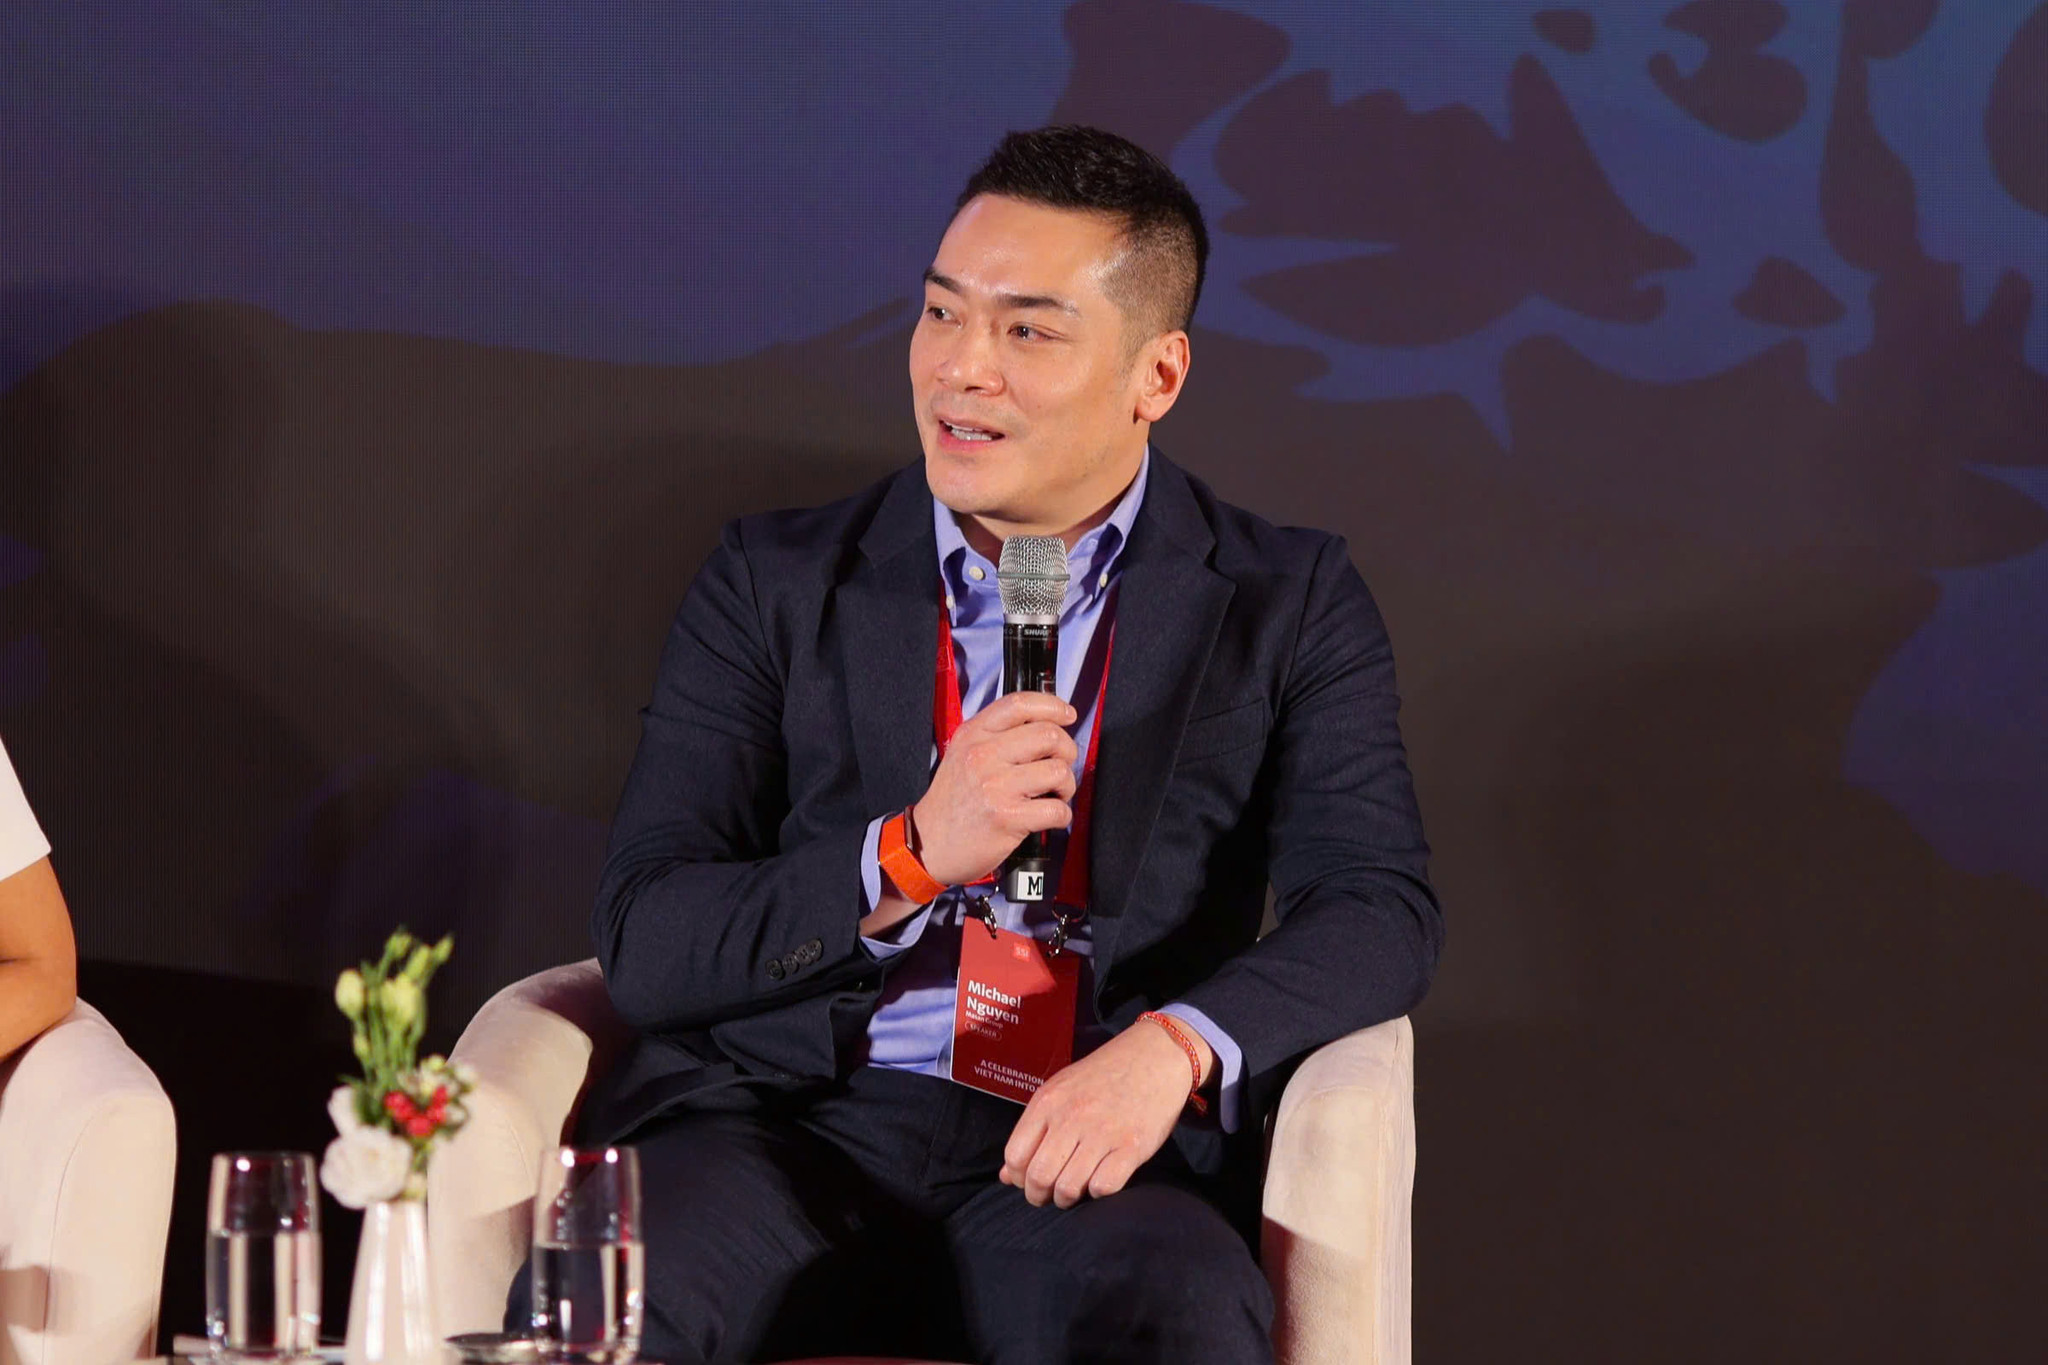
Tại sự kiện, ông Michael Hưng Nguyễn, Phó Tổng Giám đốc Tập đoàn, cho biết việc nâng hạng không làm thay đổi những công việc cốt lõi mà doanh nghiệp vẫn thực hiện về công bố thông tin hay tương tác với nhà đầu tư.
Nhưng, ông Micheal Hưng Nguyễn kỳ vọng dòng tiền và sự chú ý dành cho Việt Nam tăng lên đã khiến một số quyết định chiến lược được đẩy nhanh.
Một trong số đó là kế hoạch chuyển Masan Consumer từ UPCoM sang HoSE.
Cùng lúc, Masan cũng đặt lại bài toán đối với Masan High-Tech Materials (MSR). “Tại sao lại giữ nó ở UPCoM khi thị trường không chỉ được nâng hạng mà còn thu hút nhiều sự chú ý hơn?”, ông Michael đặt vấn đề. Theo lãnh đạo Masan, tập đoàn đã công khai kế hoạch chuyển sàn đối với doanh nghiệp này nhằm “giải phóng giá trị thực của tài sản”.
Nhưng đáng chú ý hơn cả là kỳ vọng Masan đang đặt vào chính mảng kinh doanh từng không được nhìn nhận tích cực này.
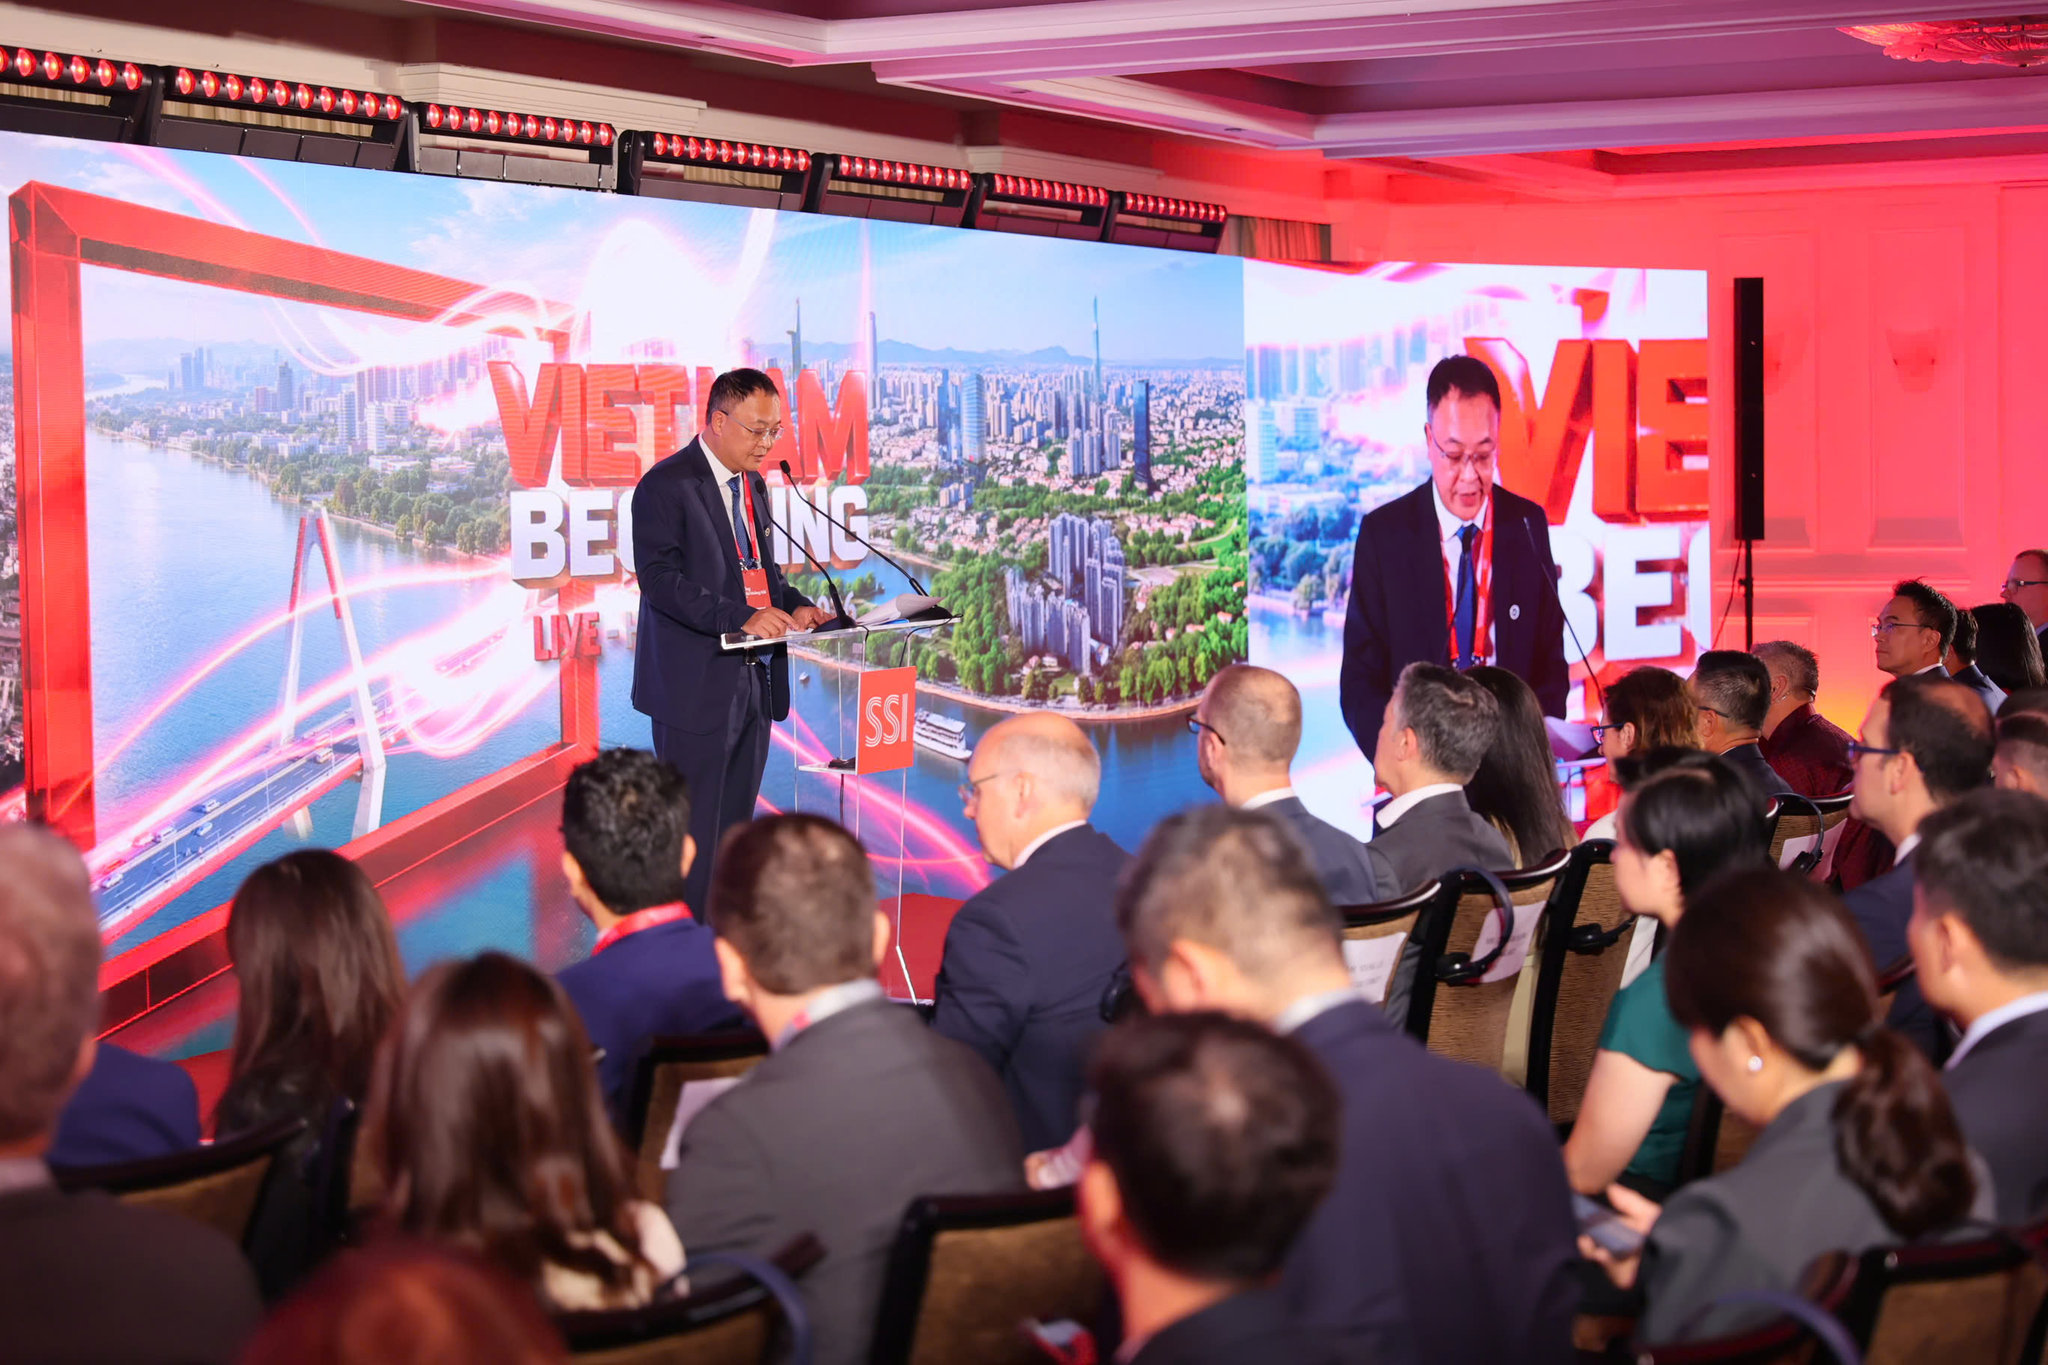
Từ “con cừu đen” đến kỳ vọng 500 triệu USD mỗi năm
Chia sẻ về kế hoạch những năm tới, ông Michael Hưng Nguyễn gọi Masan High-Tech Materials bằng một cách khá đặc biệt.
“Chúng tôi có một mảng kinh doanh mà trước đây – nói một cách công bằng – từng được coi là ‘con cừu đen’ của Tập đoàn Masan, đó là Masan High-Tech Materials.”
Tuy nhiên, theo ông, vị thế của các khoáng sản thiết yếu trên thế giới đã khiến cách nhìn đối với tài sản này thay đổi. "Với vị thế của các khoáng sản thiết yếu hiện nay, nó đã trở thành ‘con ngỗng đẻ trứng vàng’ cho tổ chức của chúng tôi.
Và “trứng vàng” ở đây được Masan lượng hóa bằng một con số đáng chú ý.
Theo ông Michael, trong 10 năm tới, Masan kỳ vọng mảng kinh doanh này có thể mang về cho công ty mẹ bình quân khoảng 500 triệu USD cổ tức mỗi năm.
Nguồn tiền, nếu được hiện thực hóa, sẽ phục vụ hai mục tiêu: Đẩy nhanh giảm nợ vay và đưa Masan trở lại là một cổ phiếu trả cổ tức.
Mảng vonfram dự kiến đạt 1,4 tỷ USD doanh thu
Kỳ vọng trên được đặt trong bối cảnh Masan đang nhìn Masan High-Tech Materials như một tài sản có khả năng tham gia sâu vào chuỗi cung ứng khoáng sản toàn cầu.
Ông Michael cho biết vừa trở về từ Berlin sau khi tham dự hội nghị vonfram toàn cầu. Theo chia sẻ của ông tại sự kiện, mảng vonfram và khoáng sản thiết yếu của Masan dự kiến đạt khoảng 1,4 tỷ USD doanh thu trong năm nay, trong đó gần 98% đến từ xuất khẩu.
Doanh nghiệp hiện phục vụ khách hàng tại Mỹ, châu Âu, Nhật Bản, Hàn Quốc và nhiều thị trường khác.
“Với tư cách đại diện cho Việt Nam, chúng tôi rất tự hào là doanh nghiệp dẫn đầu toàn cầu trong lĩnh vực của mình”, ông Michael nói.
Trước đó, khi nói về kế hoạch chuyển sàn, ông cũng giới thiệu Masan sở hữu mỏ vonfram lớn nhất thế giới ngoài Trung Quốc và một nền tảng khoáng sản thiết yếu từ khai thác đến chế biến sâu.
Thêm hơn 1.000 điểm bán trong năm nay
Nếu khoáng sản được kỳ vọng trở thành nguồn tạo tiền cho công ty mẹ, tiêu dùng – bán lẻ vẫn là động cơ tăng trưởng cốt lõi của Masan.
Ông Michael cho biết trong những năm tới, tập đoàn tiếp tục hướng tới mức tăng trưởng hai chữ số và đặt cược vào quá trình chuyển dịch từ bán lẻ truyền thống sang bán lẻ hiện đại tại Việt Nam.
Riêng trong năm nay, Masan dự kiến phát triển thêm hơn 1.000 điểm bán. Theo lãnh đạo tập đoàn, khoảng 90% cửa hàng mới đạt hòa vốn EBITDA ngay trong quý đầu tiên hoạt động.
Masan cũng kỳ vọng tỷ lệ thâm nhập của bán lẻ hiện đại tại Việt Nam, hiện khoảng 14%, có thể tăng lên 30-35% trong vài năm tới. Với các mảng kinh doanh thuộc “hệ điều hành tiêu dùng”, tập đoàn hướng tới tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) khoảng 20%.
Ở một góc nhìn rộng hơn, ông Michael cho rằng khi các nhà đầu tư quốc tế nhìn vào một thị trường mới nổi, một trong những câu chuyện hấp dẫn nhất là sự mở rộng của tầng lớp trung lưu và tiêu dùng nội địa.
Theo ông, trước đây phần lớn vốn ngoại vào Việt Nam tập trung vào FDI và sản xuất. Khi dòng vốn tổ chức tham gia nhiều hơn vào thị trường chứng khoán, các doanh nghiệp tiêu dùng có quy mô và thanh khoản sẽ trở thành một trong những nhóm được nhà đầu tư tìm kiếm.
Với Masan, nâng hạng vì thế không chỉ được nhìn dưới góc độ có thêm bao nhiêu vốn ngoại vào thị trường.
Điều đáng chú ý hơn là doanh nghiệp đã bắt đầu đẩy nhanh những quyết định cụ thể để đón dòng vốn đó: Đưa Masan Consumer (MCH) tiến gần hơn tới HoSE, tìm cách giải phóng giá trị Masan High-Tech Materials và chuẩn bị một cấu trúc trong đó mảng tiêu dùng tạo tăng trưởng, còn khoáng sản có thể trở thành nguồn tiền lớn cho công ty mẹ.