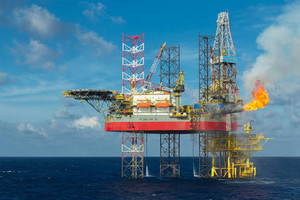
Giàn khoan kín lịch, năm 2026, PV Drilling (PVD) được dự lãi 1.200 tỷ đồng
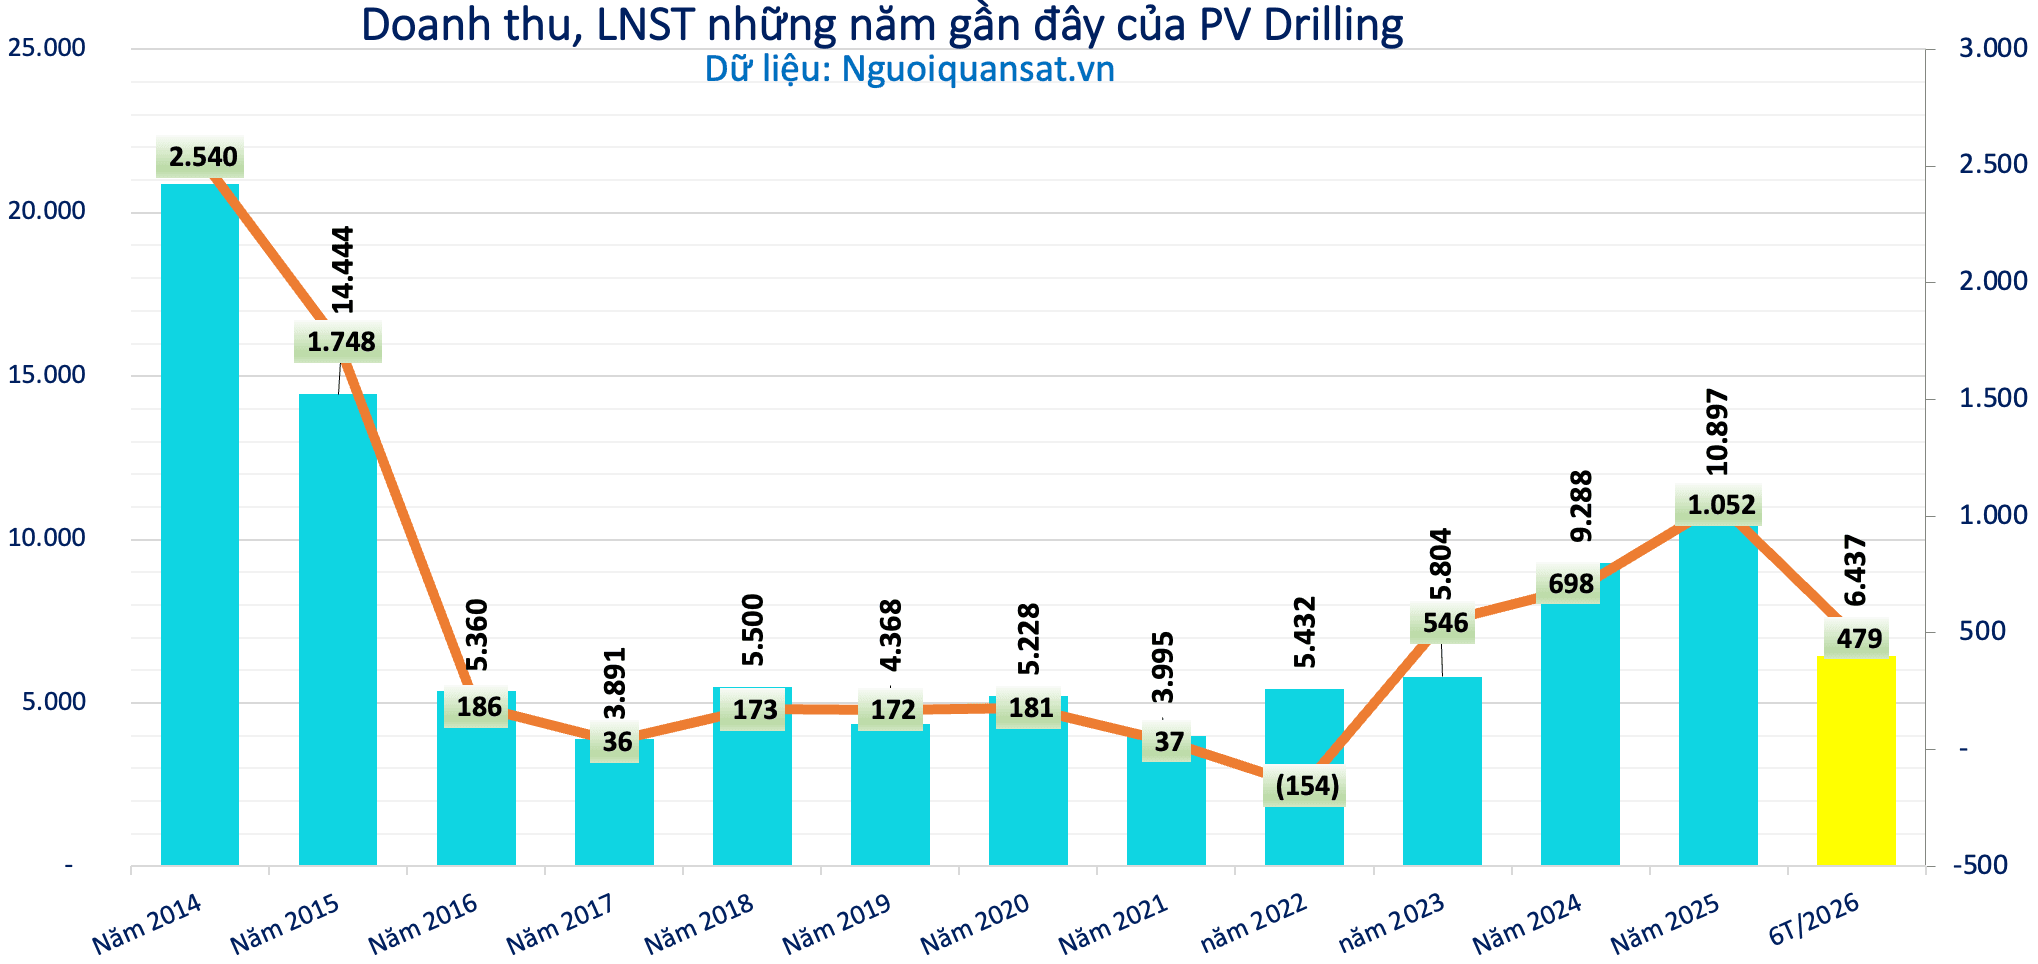
Trước đó, PV Drilling (PVD) báo lãi 1.052 tỷ đồng năm 2025.
Chứng khoán NH Việt Nam (NHSV) vừa công bố báo cáo cập nhật triển vọng kinh doanh đối với Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (PV Drilling, mã chứng khoán PVD).
Theo NHSV, PV Drilling hiện chiếm khoảng 80% thị phần dịch vụ khoan tại Việt Nam. Tuy nhiên, quá trình mở rộng đội giàn cũng kéo theo áp lực khấu hao, lãi vay và chi phí tài chính lên kết quả kinh doanh.
Khấu hao và chi phí lãi vay đè nặng lên lợi nhuận
PV Drilling hiện hoạt động chính trong lĩnh vực cung cấp giàn khoan và các dịch vụ kỹ thuật phục vụ tìm kiếm, thăm dò, khai thác dầu khí tại Việt Nam và thị trường quốc tế. Theo NHSV, doanh nghiệp đang chiếm khoảng 80% thị phần dịch vụ khoan tại Việt Nam.
Trong quý II/2026, PVD ghi nhận 3.036 tỷ đồng doanh thu thuần, tăng 24,1% so với cùng kỳ năm trước.
Động lực tăng trưởng đến từ việc hiệu suất sử dụng giàn khoan tăng lên khoảng 90%, so với mức 84% của năm 2025. Đồng thời, số giàn khoan thuê được đưa vào hoạt động tăng từ 1,1 lên 3,1 giàn trong 6 tháng đầu năm.
Tuy nhiên, lợi nhuận sau thuế chỉ đạt 179 tỷ đồng, giảm 28,5% so với cùng kỳ. Biên lợi nhuận ròng giảm mạnh từ 9,79% xuống 5,38%.
Theo NHSV, lợi nhuận suy giảm chủ yếu do chi phí lãi vay, khấu hao của các giàn khoan mới đi vào vận hành và khoản lỗ chênh lệch tỷ giá tăng mạnh. Riêng chi phí tài chính ròng trong quý II tăng từ 54 tỷ lên 104 tỷ đồng, gần gấp đôi cùng kỳ.
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 6.437 tỷ đồng, tăng 63% so với cùng kỳ. Lợi nhuận sau thuế đạt 479 tỷ đồng, tăng 22% so với nửa đầu năm ngoái.
Diễn biến này thể hiện rõ nhất ở mảng kinh doanh cốt lõi. Trong quý II, mảng khoan mang về khoảng 1.980 tỷ đồng doanh thu, tăng tới 46% so với cùng kỳ. Tuy nhiên, lợi nhuận gộp chỉ đạt 243 tỷ đồng, giảm 13%.
NHSV cho rằng trong bối cảnh thị trường dầu khí duy trì hoạt động tích cực, giá thuê giàn của PV Drilling vẫn neo ở mức cao, hỗ trợ doanh thu. Tuy nhiên, chi phí khấu hao và chi phí tài chính gia tăng đã thu hẹp hiệu quả sinh lời của mảng khoan.
Trong khi mảng khoan chịu sức ép về lợi nhuận, dịch vụ giếng khoan và các dịch vụ liên quan lại có kết quả tích cực hơn.
Mảng này ghi nhận hơn 900 tỷ đồng doanh thu, đóng góp khoảng 287 tỷ đồng lợi nhuận gộp, tăng 24% so với cùng kỳ. Doanh thu bán hàng hóa có quy mô nhỏ hơn, đạt khoảng 118 tỷ đồng, tăng hơn 15%.
Nợ vay tăng hơn 1.000 tỷ đồng khi mở rộng đội giàn
Trong quý II/2026, PV Drilling ghi nhận khoảng 2.105 tỷ đồng doanh thu tại Việt Nam, tương đương gần 70% tổng doanh thu. Tuy nhiên, theo NHSV, tỷ trọng lợi nhuận gộp từ thị trường trong nước lại tương đối thấp.
Ở chiều ngược lại, hoạt động quốc tế chỉ mang về hơn 900 tỷ đồng doanh thu, tương đương khoảng 1/3 tổng doanh thu, nhưng lại tạo ra phần lớn lợi nhuận gộp của PV Drilling. Điều này cho thấy biên lợi nhuận tại các thị trường nước ngoài cao hơn đáng kể so với hoạt động trong nước.
Trong số các thị trường quốc tế, Malaysia và Indonesia là hai điểm sáng khi mỗi thị trường đóng góp trên 300 tỷ đồng doanh thu.
Đặc biệt, riêng Indonesia đem về khoảng 240 tỷ đồng lợi nhuận gộp, hơn gấp đôi cùng kỳ.
Brunei lại diễn biến theo chiều ngược lại khi lợi nhuận gộp giảm hơn 54%, xuống còn 24 tỷ đồng. NHSV cho rằng nguyên nhân liên quan tới việc PV Drilling sử dụng giàn khoan nước sâu PV Drilling V được mua với giá vốn cao từ năm 2014.
Tại cuối quý II/2026, tổng tài sản của PVD đạt hơn 29.800 tỷ đồng, tăng 20% so với đầu kỳ.
Song song với quy mô tài sản tăng lên, nợ vay cũng gia tăng. Cuối quý II, tổng nợ phải trả vượt 12.200 tỷ đồng, tăng 9% so với đầu năm và chiếm khoảng 41% tổng tài sản. Trong đó, tổng dư vay nợ thuê tài chính ngắn hạn (1.124 tỷ đồng) và dư vay nợ thuê tài chính dài hạn (4.350 tỷ đồng) lên 5.474 tỷ đồng, tăng hơn 1.000 tỷ đồng so với đầu năm.
Lịch khoan kín năm 2026, PV Drilling được dự báo lãi 1.200 tỷ đồng
Ở chiều triển vọng, NHSV cho biết lịch khoan của PVD đã kín trong năm 2026, tạo nền tảng về khối lượng công việc cho đội giàn.
Một động lực mới được kỳ vọng xuất hiện trong nửa cuối năm khi giàn PVD X dự kiến đi vào hoạt động. NHSV đánh giá giàn khoan mới có thể tạo thêm động lực tăng trưởng doanh thu và lợi nhuận trong thời gian tới.
Tuy vậy, theo NHSV, rủi ro suy thoái kinh tế toàn cầu có thể gây áp lực lên giá dầu. Theo NHSV, nếu giá dầu suy giảm, mặt bằng giá thuê giàn và hiệu suất hoạt động của đội giàn có thể chịu ảnh hưởng, dù các hợp đồng hiện tại của PVD chủ yếu mang tính dài hạn.
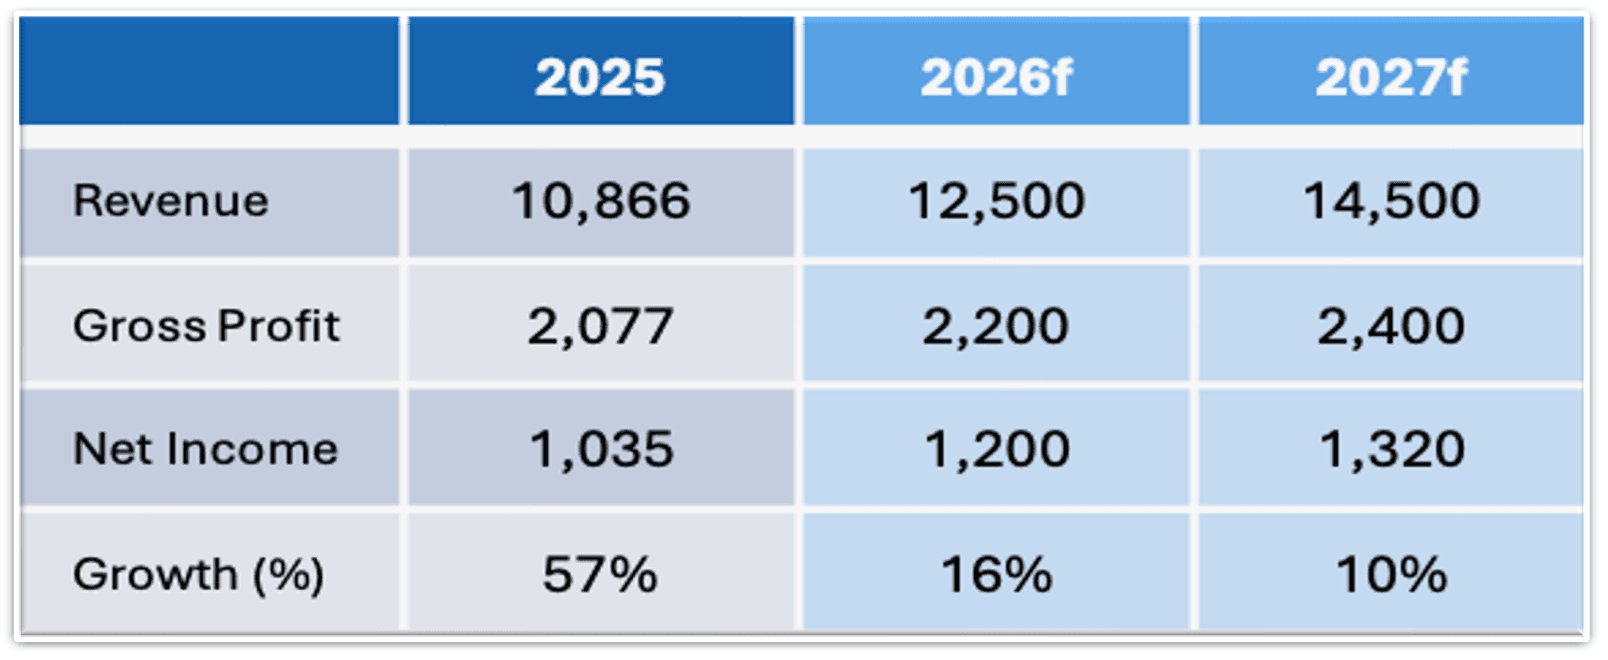
Với những luận điểm đó, NHSV dự báo cả năm 2026, doanh thu PV Drilling có thể đạt 12.500 tỷ đồng, tăng khoảng 15% so với mức 10.866 tỷ đồng năm trước. Lợi nhuận sau thuế 1.200 tỷ đồng, tăng 16%.
Sang năm 2027, doanh thu được dự báo tiếp tục tăng lên 14.500 tỷ đồng, lợi nhuận gộp 2.400 tỷ đồng và lợi nhuận sau thuế 1.320 tỷ đồng, tăng thêm 10%.
NHSV đưa khuyến nghị MUA với cổ phiếu PVD, giá kỳ vọng đạt 22.222 đồng/cổ phiếu. Mức giá này cao hơn khoảng 20% so với thị giá PVD hiện tại (18.550 đồng/cổ phiếu).