Cổ phiếu đáng chú ý ngày 7/10: MSN, PVD, DCM
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MSN, PVD và DCM.
Masan (MSN): Khuyến nghị MUA, giá mục tiêu 118.100 đồng/cp
Chứng khoán Vietcombank (VCBS) duy trì khuyến nghị MUA đối với cổ phiếu CTCP Tập đoàn Masan (HoSE: MSN), với giá mục tiêu 118.100 đồng/cp, tương ứng tiềm năng tăng giá lên tới 64%.
Mức định giá được xây dựng trên P/E mục tiêu khoảng 13,4 lần, dựa trên triển vọng tích cực của cả hệ sinh thái tiêu dùng và mảng vật liệu công nghệ cao.
Trong 6 tháng đầu năm 2026, Masan ghi nhận doanh thu thuần 52.137 tỷ đồng, tăng 40,1% so với cùng kỳ; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 4.371 tỷ đồng, gấp khoảng 3 lần cùng kỳ.
Động lực tăng trưởng nổi bật đến từ Masan High-Tech Materials (MSR), trong bối cảnh giá vonfram duy trì ở mức cao, giúp hoạt động khai khoáng cải thiện mạnh về doanh thu và lợi nhuận.
Ở hệ sinh thái tiêu dùng, Masan Consumer (MCH) tiếp tục duy trì biên lợi nhuận cao, trong khi WinCommerce (WCM) cho thấy chất lượng tăng trưởng được cải thiện đáng kể.
Đáng chú ý, Masan mới đây tiếp tục cho thấy mức độ ưu tiên đối với mảng hàng tiêu dùng khi CTCP Đầu tư Lepus - công ty do tập đoàn sở hữu 100% vốn - đăng ký mua 73 triệu cổ phiếu MCH, tương đương khoảng 5,6% vốn điều lệ.
Nếu giao dịch hoàn tất, tỷ lệ sở hữu của Masan tại Masan Consumer dự kiến tăng từ khoảng 69,4% lên 74,9%. Tạm tính theo thị giá đóng cửa ngày 6/10, quy mô thương vụ có thể vượt 10.000 tỷ đồng.
Việc gia tăng tỷ lệ sở hữu tại MCH sẽ giúp Masan nâng phần lợi ích kinh tế tại một trong những công ty có khả năng sinh lời và tạo dòng tiền tốt nhất hệ sinh thái, qua đó củng cố thêm đóng góp của mảng tiêu dùng vào kết quả hợp nhất của tập đoàn.
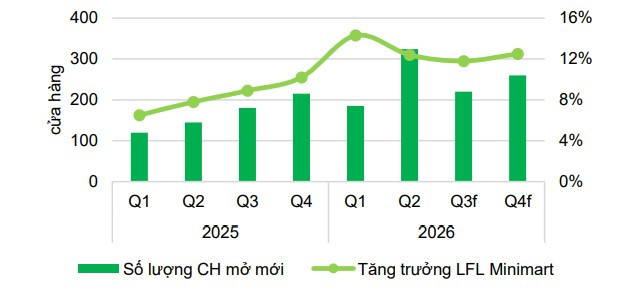
Ngoài ra, mô hình minimart tại khu vực nông thôn đang đóng vai trò quan trọng trong chiến lược mở rộng của chuỗi bán lẻ, đồng thời giúp WCM chuyển từ giai đoạn ưu tiên quy mô sang tăng trưởng đi kèm hiệu quả.
VCBS đánh giá các động lực tăng trưởng của Masan có khả năng tiếp tục duy trì trong giai đoạn 2026-2027. Với WCM, hiệu quả vận hành tại các cửa hàng mới cải thiện giúp chuỗi này có khả năng tự tài trợ cho quá trình mở rộng mạng lưới.
Trong khi đó, Masan MEATLife được hỗ trợ bởi việc gia tăng tỷ trọng thịt có thương hiệu, còn MCH tiếp tục hưởng lợi từ chiến lược cao cấp hóa sản phẩm và đổi mới danh mục.
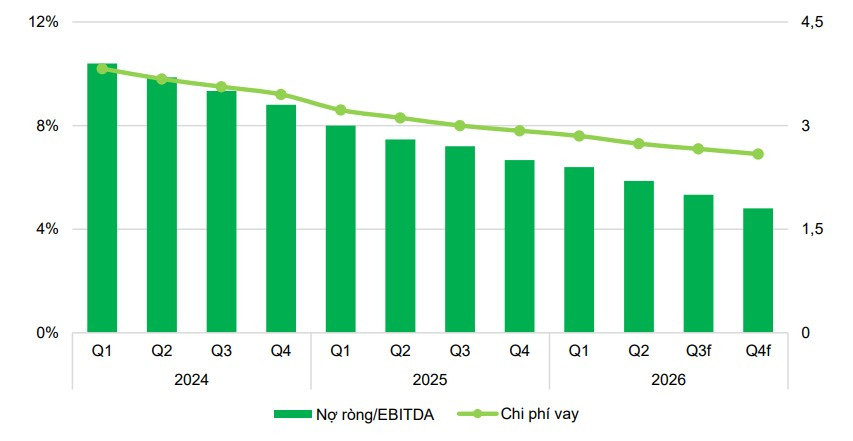
Một yếu tố khác hỗ trợ triển vọng của MSN là khả năng tạo dòng tiền tốt hơn. Dòng tiền tự do cải thiện tạo điều kiện để tập đoàn tiếp tục giảm đòn bẩy tài chính, qua đó hạn chế áp lực chi phí lãi vay và hỗ trợ tăng trưởng lợi nhuận trên mỗi cổ phiếu trong những năm tới.
PV Drilling (PVD): Khuyến nghị KHẢ QUAN, giá mục tiêu 22.300 đồng/cp
Chứng khoán SSI nâng khuyến nghị đối với cổ phiếu Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (HoSE: PVD) từ TRUNG LẬP lên KHẢ QUAN, đồng thời nâng giá mục tiêu 12 tháng lên 22.300 đồng/cp, tương ứng tiềm năng tăng giá khoảng 19,9%.
Trong quý II/2026, PVD ghi nhận doanh thu thuần 3.028 tỷ đồng, tăng 23,7% so với cùng kỳ. Tuy nhiên, lợi nhuận ròng thuộc cổ đông công ty mẹ giảm 32,2%, xuống 163 tỷ đồng.
Diễn biến trái chiều giữa doanh thu và lợi nhuận cho thấy doanh nghiệp vẫn đang chịu áp lực về chi phí trong giai đoạn mở rộng đội giàn khoan.
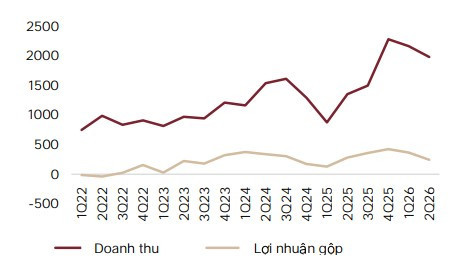
Dù kết quả ngắn hạn thấp hơn kỳ vọng, SSI cho rằng triển vọng dài hạn của PVD vẫn tích cực khi thị trường khoan dầu khí được kỳ vọng dần cải thiện. Việc giá cổ phiếu điều chỉnh trong thời gian qua cũng khiến định giá trở nên hấp dẫn hơn, là một trong những cơ sở để SSI nâng khuyến nghị đối với cổ phiếu.
Cho cả năm 2026, SSI dự báo PVD đạt doanh thu thuần khoảng 12.097 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận ròng thuộc cổ đông công ty mẹ đạt 1.084 tỷ đồng, tăng 4,3%. Doanh nghiệp theo đó đang giao dịch ở mức P/E dự phóng năm 2026 khoảng 16,6-16,7 lần, trước khi giảm xuống khoảng 11,4 lần trong năm 2027.
Bên cạnh triển vọng cải thiện của hoạt động kinh doanh, SSI kỳ vọng PVD có thể chi trả cổ tức tiền mặt 1.000 đồng/cp, tương ứng tỷ suất cổ tức khoảng 5,4%.
Tuy vậy, nhà đầu tư vẫn cần theo dõi rủi ro từ chi phí vận hành đội giàn, lãi vay và khả năng phục hồi của nhu cầu khoan dầu khí chậm hơn kỳ vọng.
Phân bón Cà Mau (DCM): Khuyến nghị KHẢ QUAN, giá mục tiêu 40.600 đồng/cp
Chứng khoán VNDIRECT nâng khuyến nghị đối với cổ phiếu CTCP - Tổng Công ty Phân bón Dầu khí Cà Mau (HoSE: DCM) lên KHẢ QUAN, với giá mục tiêu 40.600 đồng/cp, tương ứng tiềm năng tăng giá khoảng 20,5%.
VNDIRECT dự báo năm 2026, DCM đạt doanh thu 20.989 tỷ đồng, tăng 26,2% so với cùng kỳ; lợi nhuận ròng đạt 2.649 tỷ đồng, tăng 35,1%. Tăng trưởng được hỗ trợ đáng kể bởi cả giá bán và sản lượng urê xuất khẩu.
Cụ thể, sản lượng urê xuất khẩu năm 2026 được dự báo đạt mức kỷ lục khoảng 513.000 tấn, tăng 28% so với cùng kỳ. Trong khi đó, giá bán urê bình quân được kỳ vọng tăng 20,7%, qua đó giúp biên lợi nhuận gộp của mảng urê mở rộng lên khoảng 40,1%.
Triển vọng của DCM được hỗ trợ bởi mặt bằng giá phân bón thuận lợi và khả năng đẩy mạnh xuất khẩu trong bối cảnh nguồn cung urê toàn cầu còn nhiều yếu tố hạn chế.
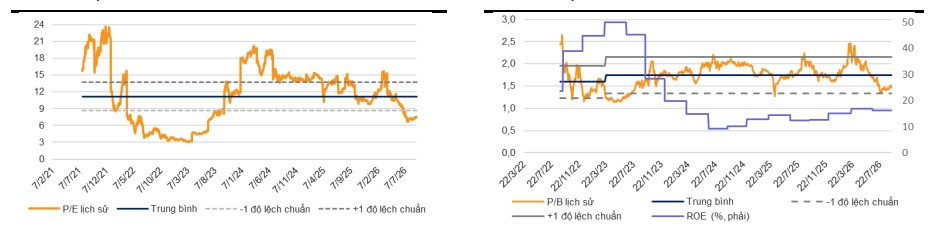
Về định giá, VNDIRECT cho rằng DCM đang ở vùng tương đối hấp dẫn khi P/E 12 tháng gần nhất ở mức khoảng 6,5 lần, thấp đáng kể so với mức trung bình 5 năm khoảng 11,2 lần. P/B ở mức 1,4 lần trong khi ROE đạt khoảng 23,2%. Doanh nghiệp cũng duy trì lượng tiền mặt và dòng tiền tốt, tạo dư địa cho chính sách cổ tức tiền mặt ổn định.
Rủi ro đối với DCM chủ yếu đến từ khả năng giá urê thế giới giảm mạnh hơn dự kiến, giá khí đầu vào gia tăng hoặc thị trường xuất khẩu kém thuận lợi, qua đó gây áp lực lên biên lợi nhuận sau giai đoạn tăng trưởng cao.