Đầu tư năm 2027: Tăng trưởng không chia đều
Khi dòng tiền ngày càng chọn lọc, cơ hội không thường xuyên xuất hiện, nhà đầu tư bước vào năm 2027 cần nhiều hơn một dự báo về xu hướng VN-Index.
Một nền kinh tế tăng trưởng gần hai con số chưa chắc kéo theo một thị trường chứng khoán tăng giá đồng loạt. Khoảng cách giữa triển vọng vĩ mô và diễn biến cổ phiếu đang đặt ra yêu cầu mới đối với nhà đầu tư: nhận diện những doanh nghiệp thực sự hưởng lợi từ tăng trưởng, thay vì chỉ kỳ vọng vào sự đi lên của chỉ số.
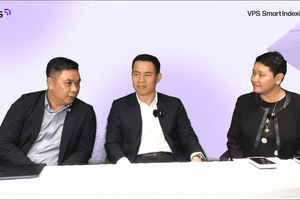
Tại tọa đàm trực tuyến “2027, Gửi tiết kiệm thôi đã đủ?!” do CTCP Chứng khoán VPS tổ chức ngày 3/11, TS. Lê Đức Khánh, Giám đốc Phân tích VPS nhận định kinh tế Việt Nam đang duy trì những động lực tích cực, song thị trường chứng khoán vẫn cần thời gian để phản ánh các chuyển biến này.
Tăng trưởng kinh tế và phép thử lợi nhuận
Theo Cục Thống kê, GDP Việt Nam quý III/2026 tăng 9,95% so với cùng kỳ, đưa tăng trưởng chín tháng lên 9,01%. Đằng sau những con số này là động lực từ sản xuất, xuất nhập khẩu, tiêu dùng và đầu tư. Tuy vậy, mức tăng của nền kinh tế chưa thể trở thành lời bảo đảm cho giá cổ phiếu.
TS. Lê Đức Khánh nhận định giải ngân đầu tư công trong những tháng cuối năm có thể tiếp tục hỗ trợ nhóm xây dựng, thép và vật liệu. Một số doanh nghiệp hóa chất, cảng biển, vận tải biển và chế biến chế tạo cũng ghi nhận hoạt động kinh doanh khả quan. Nhưng ngay trong cùng một ngành, khả năng tận dụng cơ hội không giống nhau: doanh nghiệp phải biến đơn hàng, doanh thu thành lợi nhuận thực, đồng thời kiểm soát chi phí và nợ vay.
Sự khác biệt càng rõ khi những biến số tiền tệ chưa hạ nhiệt. Theo ông Khánh, tỷ giá, thanh khoản ngân hàng và nhu cầu tín dụng cuối năm vẫn tạo sức ép. Trên bình diện quốc tế, chính sách của Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục ảnh hưởng tới tâm lý thị trường và dòng vốn. Do đó, một bức tranh GDP sáng không loại trừ những phiên chứng khoán điều chỉnh.
Ông Nguyễn Minh Tuấn, CEO AFA Capital nhìn vấn đề từ sự cạnh tranh giữa tiền gửi và cổ phiếu. “Ta phải so sánh tốc độ tăng của lãi suất với tốc độ tăng trưởng lợi nhuận thực của doanh nghiệp”, ông nói. Lãi suất tiền gửi tăng có thể kéo một phần sự chú ý khỏi chứng khoán, nhưng không có nghĩa dòng tiền sẽ rời thị trường bất kể chất lượng doanh nghiệp. Cổ phiếu vẫn có sức hút nếu triển vọng lợi nhuận tích cực và mức định giá hợp lý.
Ở chiều ngược lại, một doanh nghiệp tăng doanh thu nhưng lợi nhuận bị bào mòn bởi chi phí vốn khó tạo ra kỳ vọng bền vững. Ngay cả doanh nghiệp kinh doanh tốt cũng có thể không mang lại hiệu quả cho người mua nếu giá cổ phiếu đã phản ánh quá nhiều kỳ vọng. Năm 2027, câu hỏi vì thế không chỉ là ngành nào hưởng lợi, mà là doanh nghiệp nào thực sự chuyển hóa tăng trưởng thành giá trị cho cổ đông.
Sau nâng hạng, cơ hội đi cùng chọn lọc
Thị trường chứng khoán Việt Nam bước sang năm 2027 với một thay đổi đáng chú ý: FTSE Russell đã nâng hạng Việt Nam lên nhóm thị trường mới nổi thứ cấp từ tháng 9/2026. Việc đưa cổ phiếu vào các bộ chỉ số toàn cầu được triển khai theo bốn giai đoạn đến tháng 9/2027, mở thêm khả năng tiếp cận các dòng vốn quốc tế.
Tuy nhiên, nâng hạng không phải cơ chế bảo đảm giá cổ phiếu tăng. Ông Khánh lưu ý khối ngoại vẫn có những giai đoạn bán ròng dù vốn FDI tiếp tục được giải ngân. Hai dòng vốn khác nhau về mục tiêu và thời hạn, cho thấy niềm tin vào triển vọng sản xuất dài hạn không đồng nghĩa với quyết định mua cổ phiếu ngay lập tức.
Theo ông Khánh, VN-Index có thể từng bước phục hồi và tích lũy trong những tháng cuối năm 2026, nhưng thị trường phân hóa khiến cơ hội giao dịch ngắn hạn chưa thật rộng mở. Ông khuyến nghị nhà đầu tư “đầu tư với tầm nhìn dài hơi hơn”, thay vì quá tập trung vào các nhịp tăng giảm từng phiên.
Từ góc nhìn quản lý tài sản, điều này đòi hỏi một danh mục có nguyên tắc lựa chọn, tỷ trọng và thời hạn nắm giữ rõ ràng. Bà Lê Thị Lệ Hằng, Tổng Giám đốc CTCP Quản lý quỹ Sài Gòn (Saigon Capital), nhận xét nhiều nhà đầu tư muốn mua khi thị trường tăng nhưng lại lo lắng khi giá giảm. Phương pháp đầu tư định kỳ và quản trị danh mục giúp hạn chế quyết định cảm tính, dù không loại bỏ rủi ro.
Với phần vốn dành cho mục tiêu dài hạn, một cách tiếp cận là đầu tư theo danh mục cổ phiếu được xây dựng và điều chỉnh bằng những quy tắc xác định trước. VPS Smart Indexing (VSI), do VPS phối hợp cùng Saigon Capital phát triển, là một ví dụ: nhà đầu tư trực tiếp sở hữu cổ phiếu; chiến lược VSI01 lựa chọn cổ phiếu theo tiêu chí và tái cân bằng danh mục hàng tháng, có tính đến rủi ro giảm giá và xu hướng giá.
Tăng trưởng kinh tế và nâng hạng tạo nền tảng, nhưng kết quả đầu tư cuối cùng vẫn phụ thuộc vào chất lượng doanh nghiệp, mức giá mua và khả năng duy trì kỷ luật. Thay vì hỏi VN-Index có thể tăng bao nhiêu, nhà đầu tư cần tự hỏi danh mục của mình có phù hợp để đi cùng chu kỳ tăng trưởng ấy hay không.