DSC Research dự báo Vietcombank lãi trước thuế hơn 51.600 tỷ đồng trong năm 2026
DSC Research cập nhật triển vọng Vietcombank với kết quả kinh doanh tăng trưởng mạnh, chất lượng tài sản được kiểm soát và dư địa mở rộng tín dụng trong thời gian tới.
DSC Research vừa công bố báo cáo cập nhật Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank - Mã: VCB).
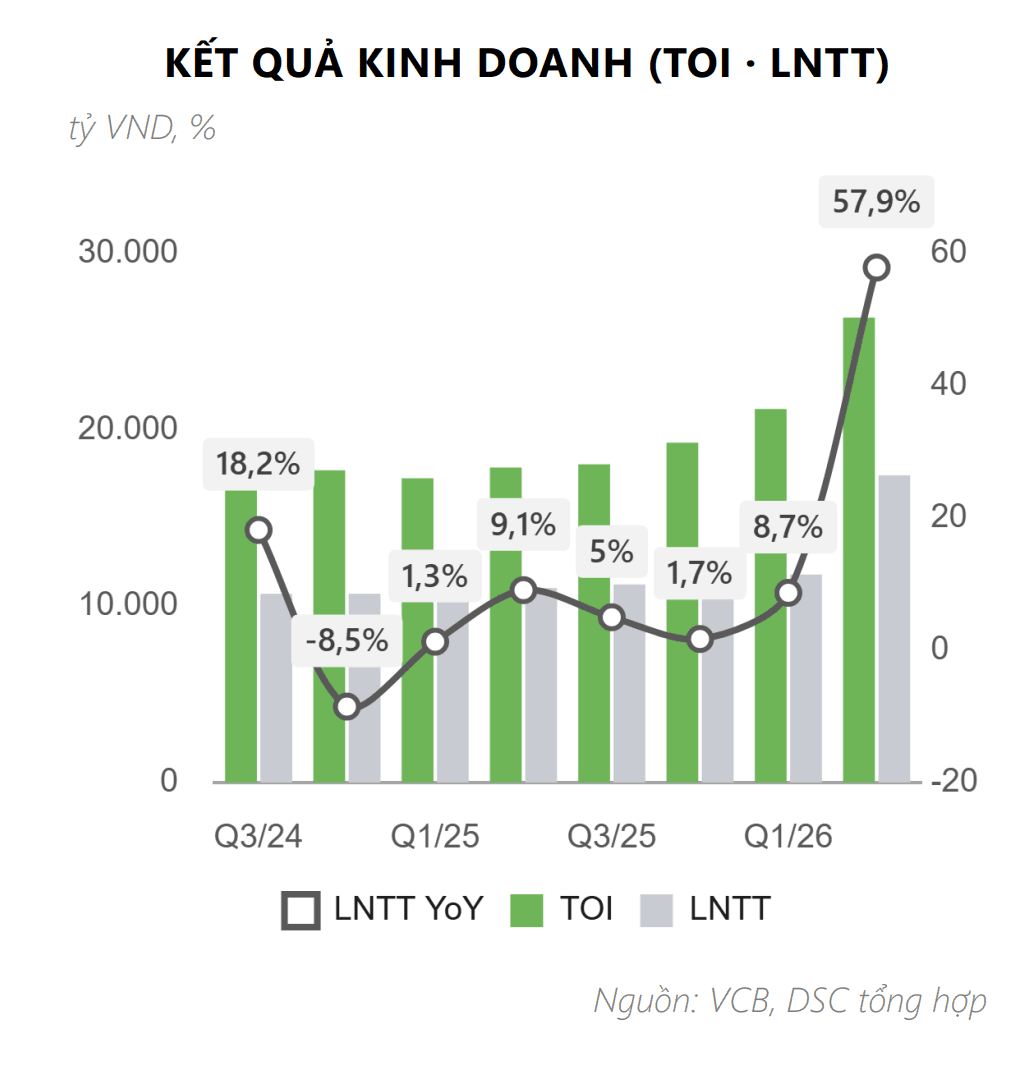
Theo báo cáo, Vietcombank ghi nhận kết quả kinh doanh tăng trưởng mạnh trong quý II. Tổng thu nhập hoạt động (TOI) đạt 26.372 tỷ đồng, tăng 48% so với cùng kỳ và 25% so với quý trước. Lợi nhuận trước thuế đạt 17.420 tỷ đồng, tăng 58% và 48%. Đây là mức lợi nhuận theo quý cao nhất trong lịch sử của ngân hàng.
Lũy kế 6 tháng đầu năm, TOI đạt 47.551 tỷ đồng, tăng 35%, trong khi lợi nhuận trước thuế đạt 29.222 tỷ đồng, tăng 33% so với cùng kỳ, hoàn thành 63% kế hoạch lợi nhuận năm.
Duy trì chiến lược thận trọng và bền vững
Tại Đại hội cổ đông 2026, ban lãnh đạo Vietcombank đã làm rõ các mũi nhọn chiến lược cho giai đoạn 2026-2030. Ngân hàng kiên trì với chiến lược thận trọng, sẵn sàng hy sinh một phần lợi nhuận để đẩy mạnh trích lập dự phòng và duy trì tỷ lệ bao phủ nợ xấu ở mức cao.
Chất lượng tài sản của Vietcombank tiếp tục duy trì ở mức cao trong hệ thống ngân hàng Việt Nam. Tỷ lệ nợ xấu quý II/2026 ở mức 0,61%, thấp nhất ngành, trong khi tỷ lệ bao phủ nợ xấu đạt 279%.
Trước áp lực về biên lãi thuần (NIM), Vietcombank sẽ tiếp tục số hóa để thu hút CASA từ khách hàng cá nhân, qua đó kéo giảm chi phí vốn (COF). Ngân hàng đồng thời mở rộng cho vay trung và dài hạn để tăng lợi suất cho vay, qua đó cải thiện NIM.
Về việc nhận chuyển giao bắt buộc, Vietcombank được kỳ vọng hưởng lợi từ việc được ưu tiên cấp room tín dụng cao hơn và giảm 50% tỷ lệ dự trữ bắt buộc. Những yếu tố này giúp mở rộng không gian phát triển của ngân hàng trong trung và dài hạn.
Bên cạnh đó, tăng vốn là một trong những trọng tâm của Vietcombank trong năm 2026. Kế hoạch gồm 2 cấu phần: chia cổ tức bằng cổ phiếu và bán 6,5% vốn cho nhà đầu tư chiến lược. Nguồn vốn này sẽ giúp Vietcombank nâng cao hệ số an toàn vốn theo chuẩn Basel III.
Kết quả kinh doanh quý II bứt phá, lợi nhuận dự báo đạt 51.631 tỷ đồng
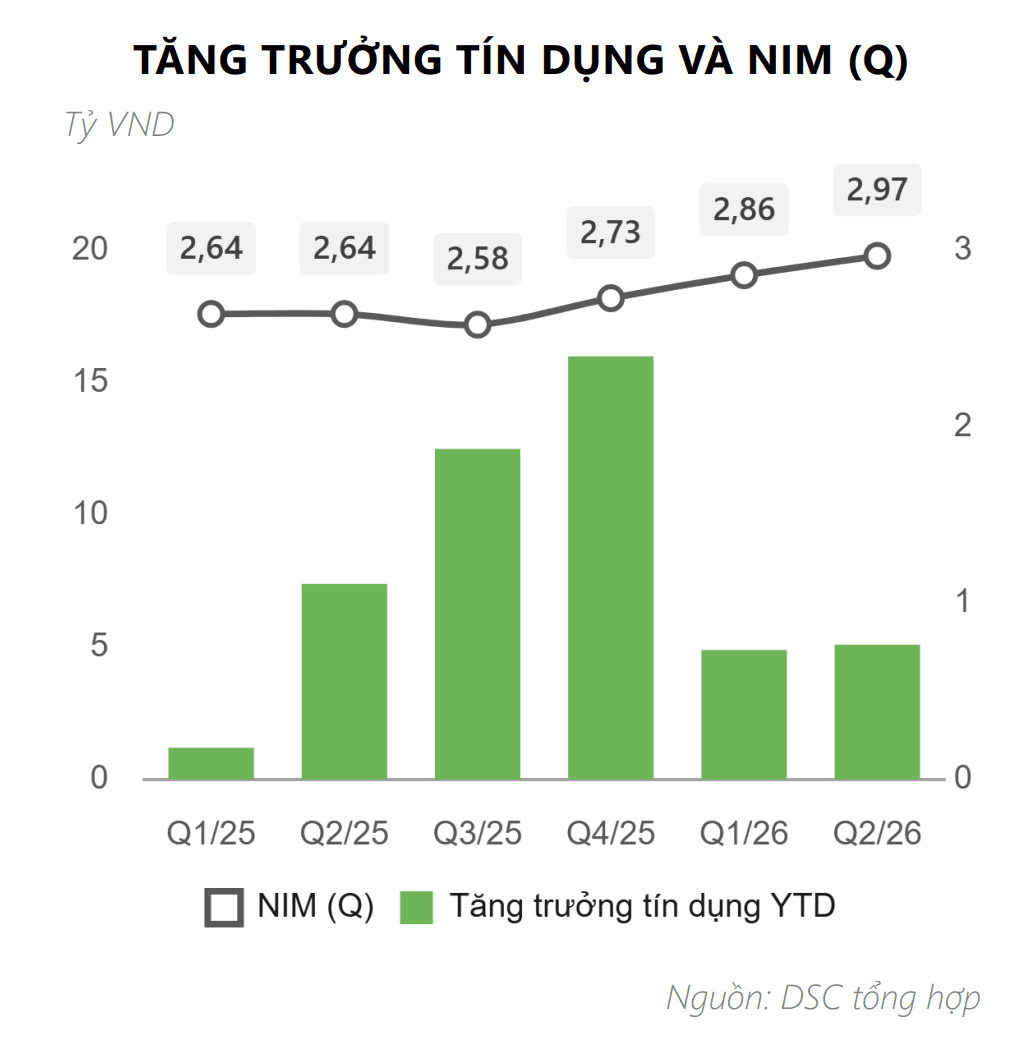
Thu nhập lãi thuần trong quý II đạt 19.142 tỷ đồng, tăng 35% so với cùng kỳ và 8% so với quý trước. Theo DSC Research, động lực chính đến từ việc NIM tiếp tục cải thiện.
Thu nhập ngoài lãi đạt 7.230 tỷ đồng, tăng 95% so với cùng kỳ và 105% so với quý trước. Đóng góp lớn nhất đến từ thu nhập các hoạt động khác, chủ yếu là đánh giá lại giá trị khoản đầu tư, đạt 4.059 tỷ đồng, tăng 252%. Hoạt động kinh doanh ngoại hối đạt 2.154 tỷ đồng, tăng 32%, trong khi dịch vụ và chứng khoán tăng trưởng yếu hơn.
Quy mô cho vay đến hết quý II ước tăng 5,1% từ đầu năm, chỉ nhỉnh hơn mức tăng 4,9% trong quý I. Dư nợ trong quý II chỉ tăng thêm khoảng 1.000 tỷ đồng.
Tuy nhiên, tăng trưởng tín dụng đã mở rộng ở nhiều phân khúc. Dư nợ nhóm khách hàng FDI tăng 16% và SME tăng 10% từ đầu năm. Tăng trưởng tín dụng không chỉ tập trung vào một nhóm khách hàng mà đã có sự mở rộng ở nhiều phân khúc.
NIM tăng thêm 11 điểm cơ bản so với quý trước nhờ lợi suất tài sản sinh lãi tăng nhanh hơn chi phí vốn. DSC Research kỳ vọng tỷ trọng cho vay trung và dài hạn tăng cùng lợi thế CASA sẽ tiếp tục hỗ trợ NIM cho Vietcombank trong các quý tới.
Chi phí hoạt động quý II đạt 8.449 tỷ đồng, tăng khoảng 31% so với cùng kỳ nhưng vẫn thấp hơn tốc độ tăng TOI. Nhờ đó, tỷ lệ CIR giảm xuống khoảng 32%.
Chi phí dự phòng giảm 38% còn 503 tỷ đồng sau khi Vietcombank chủ động đẩy mạnh trích lập từ quý I, qua đó hỗ trợ lợi nhuận. Tuy nhiên, DSC Research vẫn thận trọng với chi phí dự phòng trong các quý tới khi nợ nhóm 2 và nhóm 4 có dấu hiệu tăng nhẹ trong nửa đầu năm.
Tỷ lệ nợ xấu cuối quý II ở mức 0,61%, thấp hơn đáng kể so với mục tiêu 1,5%. Tỷ lệ bao phủ nợ xấu tăng lên 279%. Vietcombank chưa thực hiện xóa nợ xấu trong 6 tháng đầu năm.
Theo DSC Research, bộ đệm dự phòng sẽ tiếp tục là điểm tựa giúp ngân hàng hấp thụ rủi ro nếu chất lượng tín dụng chịu áp lực trong nửa cuối năm.
Nhóm phân tích dự báo tổng thu nhập của Vietcombank năm 2026 đạt 85.433 tỷ đồng, tăng 18%, còn lợi nhuận trước thuế đạt 51.631 tỷ đồng, tăng 17%. Dự báo dựa trên kỳ vọng tăng trưởng tín dụng cuối năm đạt 12-14%, tỷ lệ nợ xấu dưới 1% và tỷ lệ bao phủ nợ xấu trên 250%.