Giá cao su lên vùng cao nhất trong 13 năm, một cổ phiếu đứng trước cơ hội bứt phá
Nhờ giá bán tăng cao, lợi nhuận của doanh nghiệp được dụ báo tăng trưởng 67% trong năm 2026.
Trong báo cáo phân tích mới công bố, Chứng khoán Vietcombank (VCBS) đánh giá tích cực triển vọng kinh doanh của CTCP Cao su Đồng Phú (HoSE: DPR), đồng thời đưa ra mức định giá hợp lý 47.933 đồng/cp, cao hơn 26,5% so với thị giá đóng cửa ngày 7/10.
Theo VCBS, DPR đang đứng trước giai đoạn tăng trưởng lợi nhuận nhờ ba động lực chính, gồm hoạt động kinh doanh cao su hưởng lợi từ mặt bằng giá bán thuận lợi, nguồn thu từ chuyển đổi đất cao su và triển vọng phát triển khu công nghiệp trong dài hạn.
Trong nửa đầu năm 2026, DPR ghi nhận doanh thu thuần 660 tỷ đồng, tăng 63,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 218 tỷ đồng, tăng gần 58% và hoàn thành 54,7% kế hoạch năm. Riêng 8 tháng đầu năm, doanh nghiệp tiêu thụ 8.814 tấn cao su, với giá bán bình quân khoảng 61 triệu đồng/tấn.
Kết quả kinh doanh tích cực diễn ra trong bối cảnh thị trường cao su thế giới duy trì xu hướng tăng giá do những lo ngại về nguồn cung.
Theo VCBS, trong quý III/2026, giá cao su duy trì trên ngưỡng 2.200 USD/tấn và có thời điểm tiệm cận 2.600 USD/tấn vào cuối tháng 9, tương đương vùng giá cao nhất kể từ năm 2013.
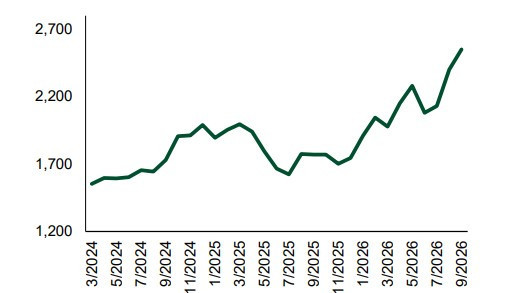
Diễn biến này được hỗ trợ bởi tình trạng thiếu hụt nguồn cung, đặc biệt khi mưa lớn tại Thái Lan, một trong những quốc gia sản xuất cao su hàng đầu thế giới, làm gián đoạn hoạt động khai thác mủ.
Bên cạnh yếu tố thời tiết, diện tích trồng cao su tại một số quốc gia có xu hướng thu hẹp, trong khi nhu cầu nguyên liệu phục vụ ngành sản xuất lốp xe vẫn là động lực tiêu thụ quan trọng. VCBS dự báo tình trạng thiếu hụt nguồn cung có thể tiếp tục kéo dài, qua đó hỗ trợ giá cao su tiến tới vùng 3.000–3.300 USD/tấn vào năm 2030.
Mặt bằng giá bán thuận lợi được kỳ vọng tiếp tục hỗ trợ doanh thu và biên lợi nhuận của DPR, dù triển vọng này vẫn phụ thuộc vào diễn biến nhu cầu cao su toàn cầu.
Ngoài hoạt động kinh doanh cốt lõi, nguồn thu từ chuyển đổi đất cao su cũng được VCBS đánh giá là động lực tăng trưởng đáng chú ý trong giai đoạn 2026–2027.
Cụ thể, DPR sở hữu khoảng 1.411,6ha đất cao su nằm trong phạm vi dự án chăn nuôi, sản xuất và chế biến nông sản tập trung ứng dụng công nghệ cao tại xã Thuận Lợi, tỉnh Đồng Nai. Dự án có tổng vốn đầu tư dự kiến 30.500 tỷ đồng.
Theo phương án được phê duyệt, giá trị bồi thường đất dành cho DPR ước đạt 473 tỷ đồng. Ngoài ra, VCBS dự tính hoạt động thanh lý cây cao su có thể mang về thêm 300–400 tỷ đồng, nâng tổng nguồn thu tiềm năng từ khu đất lên khoảng 773–873 tỷ đồng.
Khoản tiền này được kỳ vọng bổ sung nguồn lực tài chính cho doanh nghiệp, đồng thời hỗ trợ kết quả kinh doanh trong những năm tới. Tuy nhiên, thời điểm ghi nhận lợi nhuận sẽ phụ thuộc vào tiến độ thực hiện và các điều kiện kế toán liên quan.
Ở mảng bất động sản khu công nghiệp, DPR đang phát triển hai dự án trọng điểm gồm KCN Bắc Đồng Phú mở rộng và KCN Nam Đồng Phú mở rộng, với diện tích lần lượt 317ha và 480ha. Tổng vốn đầu tư của hai dự án ước tính tương ứng 2.969 tỷ đồng và 4.489 tỷ đồng, trong đó DPR nắm giữ 51% vốn tại mỗi dự án.
VCBS đánh giá lợi thế của các dự án này nằm ở quỹ đất cao su hiện hữu, giúp doanh nghiệp thuận lợi hơn trong công tác giải phóng mặt bằng và kiểm soát chi phí đầu tư. Riêng KCN Nam Đồng Phú mở rộng được kỳ vọng bắt đầu triển khai xây dựng và tạo dòng tiền từ năm 2027, từng bước đóng góp vào tăng trưởng dài hạn.
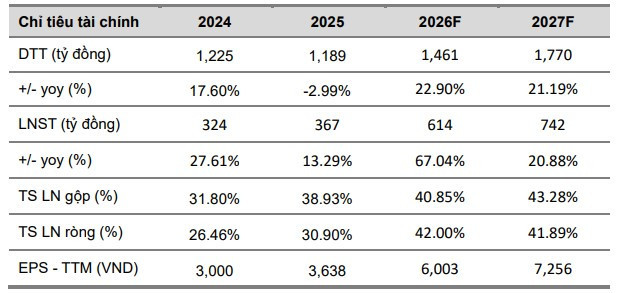
Trên cơ sở các động lực trên, VCBS dự phóng doanh thu năm 2026 của DPR đạt 1.461 tỷ đồng, tăng 22,9% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 522 tỷ đồng, tăng khoảng 65%.
Sang năm 2027, doanh thu dự kiến tăng lên 1.801 tỷ đồng, trong khi lợi nhuận thuộc cổ đông công ty mẹ có thể đạt 641 tỷ đồng, tăng gần 23% so với năm 2026.
Kết hợp phương pháp định giá tài sản và phương pháp P/E với tỷ trọng ngang nhau, VCBS xác định giá trị hợp lý của DPR ở mức 47.933 đồng/cp.
Tuy nhiên, triển vọng của doanh nghiệp vẫn chịu ảnh hưởng từ biến động giá cao su, tiến độ nhận tiền bồi thường đất và khả năng triển khai các dự án khu công nghiệp theo kế hoạch.